


BitMine jugó con opciones y se llevó las ganancias por delante.
Redacción: Oluwapelumi Adejumo
Compilado por: Chopper, Foresight News
BitMine impulsa con fuerza sus posiciones en Ethereum, intentando convertirlas en una fuente estable de flujo de caja; en el trimestre anterior, el negocio de staking generó casi 46 millones de dólares.
Sin embargo, las pérdidas por opciones de derivados de 92,10 millones de dólares compensaron por completo los ingresos del staking; además, los costos de gestión de activos siguieron aumentando y la empresa emitió acciones de forma agresiva, lo que redujo drásticamente el margen de beneficios para los accionistas originales.
Según el informe financiero del tercer trimestre del año fiscal 2026 al 31 de mayo, los ingresos de la empresa se dispararon de 2,1 millones de dólares en el mismo periodo del año anterior a 46,5 millones de dólares; de ellos, el 98% (45,7 millones de dólares) provino del negocio de staking y de validación de nodos. BitMine está acelerando la desinversión del negocio de minería de Bitcoin y se ha reorientado por completo hacia un modelo de tesorería basada en mantener Ethereum.
Detrás del fuerte crecimiento de los ingresos, la pérdida neta de la empresa en este trimestre fue de 83,6 millones de dólares; en comparación con la pérdida pequeña de solo 0,623 millones de dólares en el mismo trimestre del año anterior, la magnitud de la pérdida se expandió de forma drástica.
Mega pérdida por opciones; elimina por completo todas las ganancias de la pignoración de Ethereum
El factor clave que lastra el desempeño de este trimestre es la estrategia de trading de opciones de derivados sobre Ethereum de la empresa. En este trimestre, BitMine tuvo pérdidas totales por derivados vinculados a Ethereum por 92,1 millones de dólares, aproximadamente el doble de los ingresos totales del negocio de pignoración en el mismo periodo. De ese total, 78,6 millones de dólares provienen de pérdidas netas en contratos de opciones a vencimiento, y 14,0 millones de dólares provienen de pérdidas en posiciones ejercidas. Las ganancias de 0,534 millones de dólares generadas por contratos pendientes apenas compensan parcialmente las pérdidas.
En el mismo periodo del año anterior, la compañía no había realizado operaciones con derivados, por lo que la exposición al riesgo del negocio de gestión de activos mostró un salto cualitativo. En los primeros nueve meses del presente año fiscal, las pérdidas acumuladas por derivados fueron de 133,3 millones de dólares: 79,3 millones de dólares por pérdidas por ejercicio y 54,5 millones de dólares por pérdidas en contratos a vencimiento; las ganancias provenientes de contratos pendientes fueron solo 0,515 millones de dólares. En el mismo periodo, el negocio combinado de pignoración y validación generó ingresos por solo 56,9 millones de dólares, y la magnitud de las pérdidas por derivados fue más del doble que los ingresos por pignoración.
BitMine afirma que su estrategia de opciones se centra principalmente en vender opciones de compra con precio de ejercicio a la baja (put) y forma parte de un esquema de gestión de posiciones en cartera integral. Vender opciones put permite ganar primas y aumentar las tenencias cuando el precio cae, pero si el mercado se mueve en sentido contrario y el contrato se ejerce en condiciones desfavorables, se producirán pérdidas considerables. La magnitud de la pérdida de este caso demuestra que el intento de engrosar los ingresos mediante opciones actualmente no compensa por completo los ingresos estables generados por el negocio de pignoración de nodos.
Al mismo tiempo, los gastos administrativos y de gestión integral de la empresa se dispararon de 0,744 millones de dólares en el mismo periodo del año anterior a 37,30 millones de dólares. La dirección explica que el aumento se debe principalmente a las comisiones de custodia de activos digitales y de servicios de gestión de activos, al incremento salarial y al mayor componente de remuneración a directores en forma de efectivo y acciones.
Antes de excluir los cambios en la valoración de activos cripto, los ingresos por pignoración cubren los costos de ventas y los gastos de administración de este trimestre. Incluso al descontar varios rubros no monetarios, el resultado neto ajustado que no cumple GAAP de la propia empresa sigue arrojando una pérdida de 70,8 millones de dólares. Este informe financiero muestra que el negocio de validación de nodos ya ha generado un flujo de caja estable y considerable, pero la estrategia global de trading con posiciones en cartera sigue consumiendo las ganancias de la pignoración.
Mantiene el ritmo de emisión de BMNR para acumular acciones de Ethereum; los derechos de los accionistas se diluyen de forma significativa
El dinero con el que BitMine acumula una gran cantidad de Ethereum proviene casi en su totalidad de emisiones adicionales de acciones ordinarias en mercados públicos, y el costo lo asumen totalmente los accionistas existentes. En los nueve meses hasta el 31 de mayo, mediante el plan de emisión en bolsa, la compañía vendió acumuladamente 340,7 millones de acciones ordinarias BMNR; tras descontar los gastos de emisión, recaudó 11.870 millones de dólares. En el mismo periodo, invirtió 11.690 millones de dólares para comprar Ethereum.
Los derechos de los accionistas se diluyeron de forma significativa. El número de acciones ordinarias en circulación aumentó 149% en nueve meses: pasó de 232,4 millones de acciones al 31 de agosto de 2025 a 579,7 millones de acciones a finales de mayo de 2026; incluso después del cierre del trimestre, siguieron las emisiones, y al 9 de julio el capital social total alcanzó 603,2 millones de acciones.
Apalancándose en la financiación mediante acciones, al 31 de mayo BitMine acumulaba 5,42 millones de ETH, con un costo promedio de tenencia de 19.050 millones de dólares; al momento de redactar, la cantidad en cartera ya había aumentado hasta 5,70 millones de ETH.
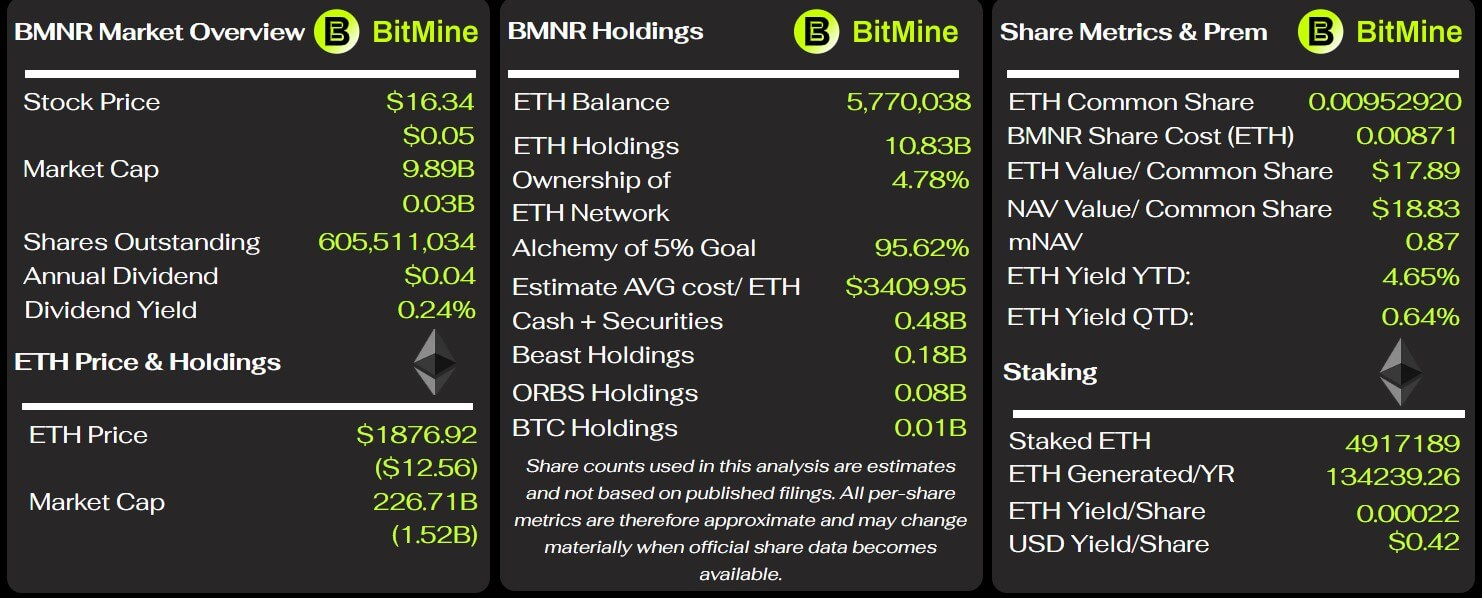
Indicadores clave de BitMine, fuente: BitMine Tracker
A finales de mayo, el valor de mercado de esta cartera de Ethereum era de solo 10.860 millones de dólares; la pérdida flotante contable rondaba los 8.200 millones de dólares, lo que equivale a una caída del 43%.
Esta desvalorización de la posición es la principal fuente de las pérdidas no realizadas de 9.040 millones de dólares en activos digitales durante los primeros nueve meses del presente año fiscal. En el mismo periodo, la pérdida neta acumulada de la compañía fue de 9.100 millones de dólares. La enorme pérdida flotante refleja de manera directa que BitMine compró Ethereum a precios altos mediante la emisión de acciones, asumiendo todo el riesgo los accionistas.
La junta general de accionistas de este año en enero aprobó elevar el límite de acciones ordinarias estatutarias de la compañía de 500 millones de acciones a 50.000 millones de acciones. Esta autorización no implica que la empresa deba emitir la totalidad, pero le da a la dirección espacio suficiente para seguir emitiendo acciones y comprarlas para adquirir activos digitales y otras inversiones.
BitMine advierte que la capacidad para ampliar la cartera de Ethereum depende en gran medida de que las vías de financiación se mantengan fluidas. Una caída del precio de Ethereum, la debilidad del precio de las acciones de la compañía y una disminución del interés de los inversores por suscribir, elevarán los costos de financiación posteriores e incluso podrían limitar a la empresa para emitir valores en condiciones favorables.
Las condiciones que sostienen este modelo de negocio no se limitan al rendimiento anualizado de la pignoración y a la posterior subida del precio de Ethereum; también requiere que los accionistas acepten una dilución sustancial del capital, soporten durante años una pérdida flotante de cientos de millones, y sigan aportando fondos para que la empresa acumule monedas.
Los contratos de servicios a largo plazo elevan los costos operativos de la pignoración y reducen el espacio de rentabilidad
BitMine compensa la volatilidad del precio de la posición apoyándose en el negocio de pignoración, pero los acuerdos de colaboración a largo plazo incluidos generan tarifas fijas y un reparto de ingresos, lo que reduce de manera continua la utilidad total. La empresa y el proveedor de servicios tercero Ethereum Tower firmaron un acuerdo de consultoría de diez años; en este trimestre, el gasto por este concepto fue de 12,8 millones de dólares, aproximadamente el 28% del ingreso total por pignoración del periodo. En los primeros nueve meses, este gasto acumuló 37,5 millones de dólares. La compañía estima que los costos anuales se ubicarán entre 40 y 50 millones de dólares, y los estándares de facturación se aplican en escalones según el valor total de los activos digitales en custodia.
Este acuerdo solo puede rescindirse bajo un pequeño número de condiciones específicas. Si BitMine terminara la cooperación sin una causa justificada, tendría que pagar a Ethereum Tower el 85% de la tarifa total de servicios estimada restante del periodo del contrato.
Además, después de adquirir al operador de nodos Pier Two, BitMine firmó otro acuerdo de servicios de gestión por diez años. El acuerdo estipula que Ethereum Tower recibe el 2% del capital del plataforma MAVAN y, cada mes, recibe una participación calculada según el porcentaje de recompensas nativas de pignoración de la plataforma. Al 31 de mayo, la empresa aún no había provisionado los gastos relacionados con este acuerdo; por lo tanto, el costo por participación todavía no aparece reflejado en el estado de resultados del negocio de pignoración.
BitMine señala que la gran mayoría de Ethereum se pignora mediante MAVAN y, a largo plazo, las recompensas de pignoración deberían ser suficientes para cubrir los costos de custodia de los activos. A nivel operativo, en este trimestre la pignoración efectivamente cubre los gastos de ventas y administrativos sin incluir los cambios de valoración de activos cripto. Sin embargo, los honorarios de consultoría fijos a 10 años, la participación en los futuros beneficios y los diversos gastos integrales de gestión de activos sumados hacen que solo con los ingresos por pignoración no sea posible medir de forma completa el nivel real de rentabilidad del negocio.
Aunque BitMine no tiene deuda, su dependencia del mercado de capitales es cada vez mayor
A finales de mayo, la palanca de la estructura de balance de BitMine era extremadamente baja: contaba con 340,3 millones de dólares en efectivo, capital de trabajo de 433,1 millones de dólares y no tenía deudas tradicionales. Los activos totales eran 11.630 millones de dólares y las pasivos totales apenas 30,1 millones de dólares; la gran mayoría de los activos eran activos digitales como Ethereum. Según el estado financiero, la empresa no enfrenta una crisis inmediata de solvencia; sin embargo, en los primeros nueve meses, el flujo de efectivo por actividades operativas fue negativo en 287,6 millones de dólares. La empresa afirma que el consumo de efectivo se debe principalmente a gastos relacionados como servicios legales, consultoría y recaudación de fondos para banquería de inversión derivados de la expansión de la cartera de Ethereum.
Tras el cierre del trimestre, BitMine volvió a emitir 3,5 millones de acciones de preferentes perpetuas anuales al 9,5%, BMNP, recaudando 273,8 millones de dólares. Esta emisión adicional complementa la liquidez a corto plazo, pero supone un desembolso rígido de dividendos por 33,25 millones de dólares al año para las nuevas acciones preferentes. Este instrumento es capital y no deuda; sin embargo, su orden de liquidación es prioritaria frente a las acciones ordinarias, y los dividendos elevados siguen consumiendo el flujo de caja de la empresa.
La dirección estima que el efectivo actual, los flujos de caja operativos esperados y las herramientas de emisión en bolsa son suficientes para respaldar al menos 12 meses de operaciones futuras. Este juicio se sostiene con la premisa de que la ventana de financiación del mercado de capitales siga abierta: si el mercado de Ethereum se mantiene deprimido durante mucho tiempo, el precio de las acciones de la compañía se debilita y disminuye la intención de suscripción de los inversores, los costos de financiación aumentarán y la flexibilidad operativa se verá limitada.
Considerando el informe financiero más reciente en conjunto, BitMine enfrenta una realidad contradictoria: por un lado, la compañía construyó un negocio de pignoración maduro, generando decenas de millones de dólares en ingresos en un solo trimestre, suficientes para cubrir los principales costos operativos; por otro lado, las grandes pérdidas por opciones se comen por completo las ganancias de la pignoración, y los contratos de colaboración a largo plazo siguen aumentando los costos de gestión. La expansión de la acumulación de Ethereum depende totalmente de emitir acciones, por lo que el total de acciones en circulación ya se ha duplicado con creces.
Por lo tanto, el beneficio económico a largo plazo de BitMine depende de si los ingresos por pignoración pueden cubrir de manera estable los diversos costos de gestión de activos y las pérdidas por opciones; de si la empresa puede seguir obteniendo financiación mediante acciones de forma estable; y de si el precio de Ethereum puede recuperarse significativamente.