
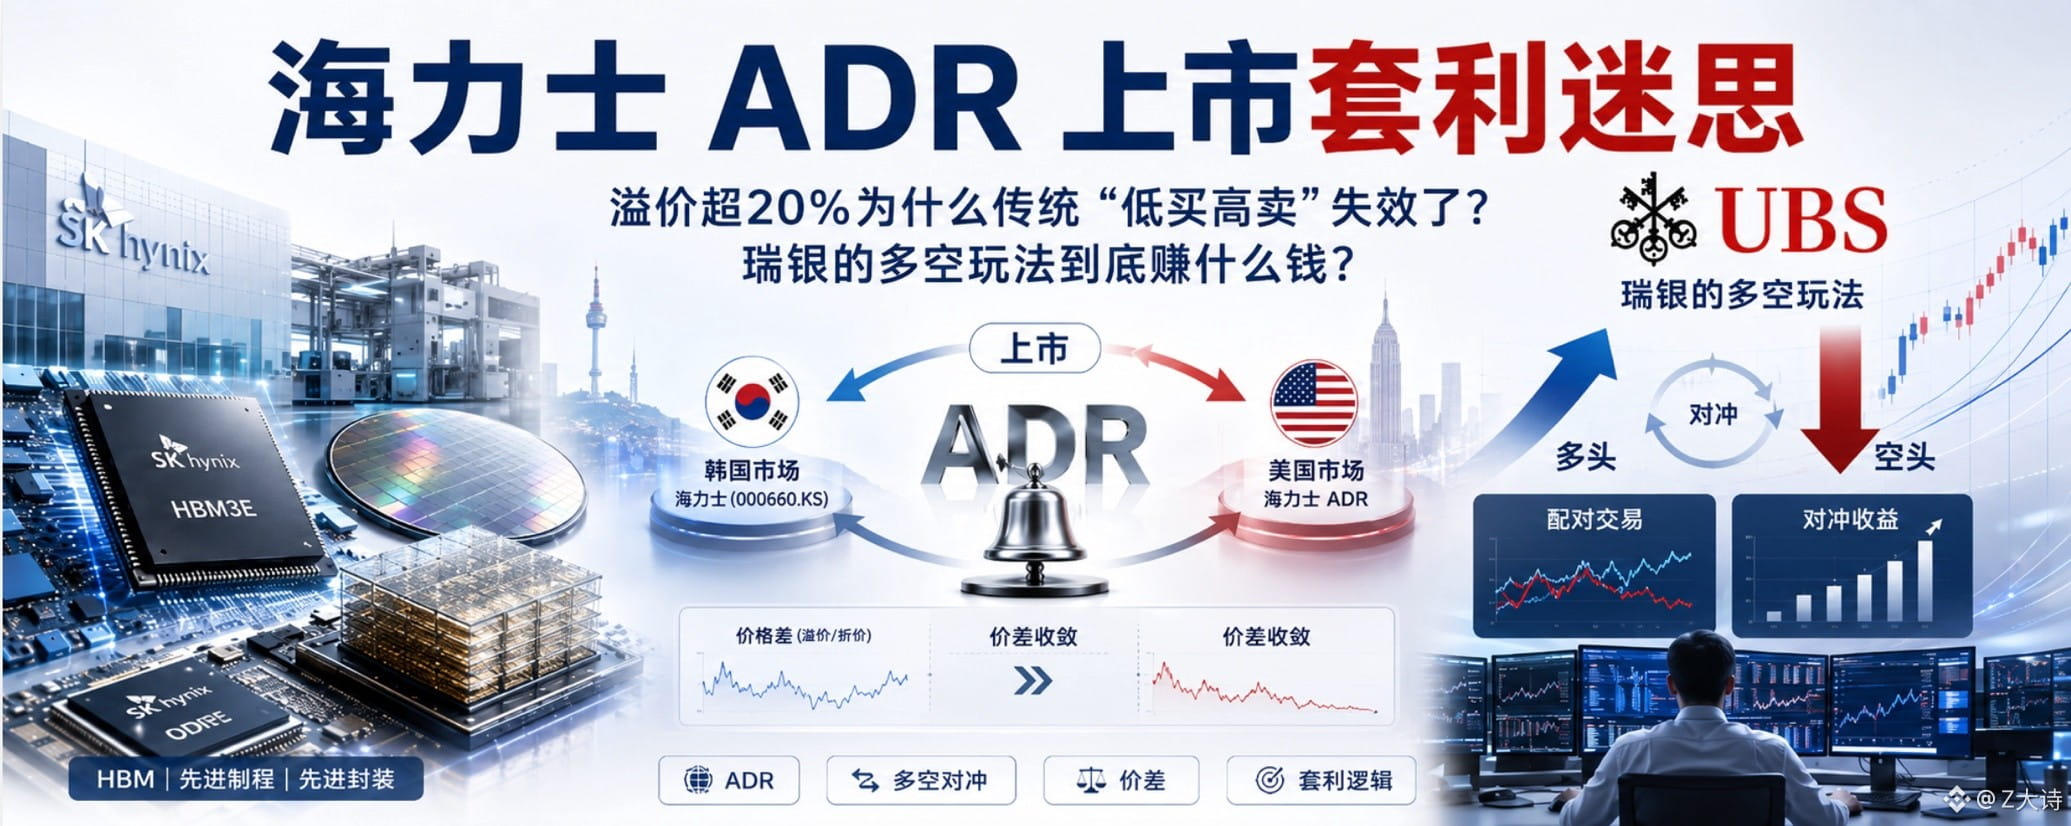
Primero, hay que entender por qué existe una prima.
Por un lado, EE. UU. es el mayor “pozo” de capital del mundo; hay una gran cantidad de capital temático que no puede entrar directamente a comprar acciones coreanas debido a restricciones de cumplimiento. Este escenario de “mucho dinero y poca mercancía” genera una prima de liquidez;
Por otro lado, el ancla de valoración de Hailix en EE. UU. se ha desligado del “descuento por Corea” de bajo PER. Se compara directamente con gigantes como Micron y obtiene una prima por la revalorización;
El ADR se cotiza en dólares y se sincroniza sin fisuras con las operaciones de la bolsa de EE. UU. Para ahorrar las fricciones engorrosas de abrir cuentas internacionales, cambiar divisas y las revisiones de cumplimiento, los inversores están dispuestos voluntariamente a pagar un diferencial adicional por esa conveniencia $SKHYB
¿Por qué fallan los arbitrajes al hacer short a ADR y long a la acción ordinaria coreana?
El supuesto para que este método funcione es: que el precio del ADR y el de la acción ordinaria de Corea converjan.
En esencia, es porque el “arbitraje” transfronterizo tiene barreras extremadamente altas. Las fricciones de abrir cuentas en el mercado local desde el extranjero, las entradas y salidas de capital y la conversión física tienen costos muy elevados, lo que impide que el dinero del arbitraje pueda comprar con fluidez la acción ordinaria barata, convertirla en el ADR caro y luego venderlo. Si el canal físico del arbitraje queda bloqueado, el precio naturalmente no puede “nivelarse” a la fuerza.
Además, el ADR de Hailix respecto a la acción ordinaria actualmente solo permite conversión en un sentido. Los inversores minoristas solo pueden canjear ADR por acciones ordinarias; en EE. UU. el ADR no tiene una prima tonta como para que alguien vaya a cambiarlo por la acción ordinaria. Solo los dos lados “cambian” de manera en que sea conveniente para las instituciones.
Mira a TSMC $TSM y lo verás. Por la misma resistencia entre mercados, su ADR de EE. UU. mantiene durante años una prima de 10%~20% frente a la acción ordinaria de Taiwán; y en varios años no ha convergido.
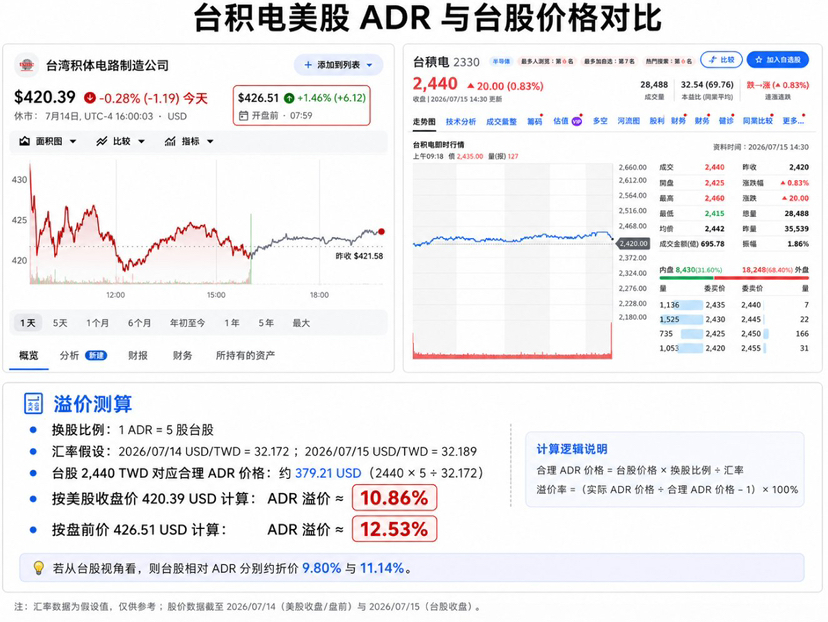
La “prima de liquidez y conveniencia” abundante en las acciones de EE. UU. se solidifica a largo plazo en los precios. Si intentas apostar a que convergerán, muchas veces ni siquiera alcanzas a ver el diferencial en cero: el capital ya habrá sido agotado por los caros intereses del short. Incluso cuando en EE. UU. las acciones se disparan con fuerza en forma de ADR, tu posición corta puede explotar directamente por un squeeze de short.
Ya que no se puede convergir, ¿cuál es la estrategia de arbitraje de UBS?
Ya que sabes que el estado de “EE. UU. es caro y Corea es barato” existirá a largo plazo, la estrategia de UBS deja de ser apostar a que “el diferencial desaparecerá” y pasa a apostar a que “el diferencial se ampliará”. Este es un intercambio típico de valor relativo.
Cómo se hace: hacer long en ADR de EE. UU. y short en acciones de Corea
🟢 Long ADR de EE. UU.: capturas la prima de liquidez y la revalorización de valoración del mercado estadounidense
🔴 Short acción ordinaria de Corea: compensas el riesgo sistémico del ciclo de semiconductores y la volatilidad (beta) de los fundamentos de la empresa
Esta operación no le importa en absoluto si mañana sube o baja Hailix. Aunque se desplome el sector de semiconductores y Hailix caiga en toda la línea, mientras 【la acción ordinaria de Corea caiga 10% y el ADR de EE. UU., protegido por prima, caiga solo 5%】, esta operación sigue siendo rentable.
En una frase: cuando cae, el ADR cae menos que la acción ordinaria; cuando sube, el ADR sube más que la acción ordinaria.
Sígueme para aprender más sobre inversión~🫡