
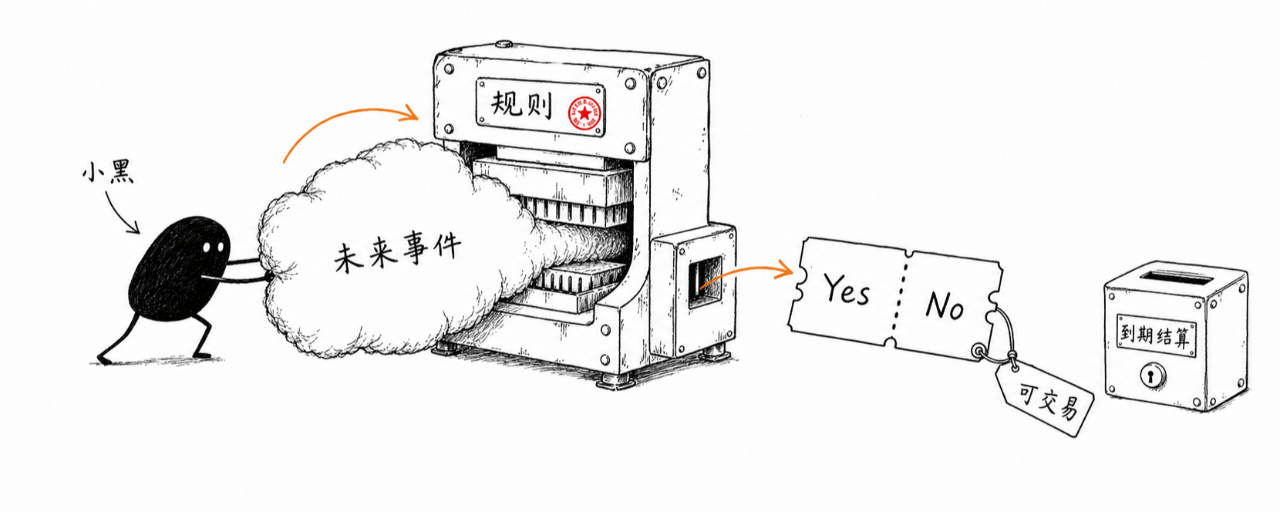

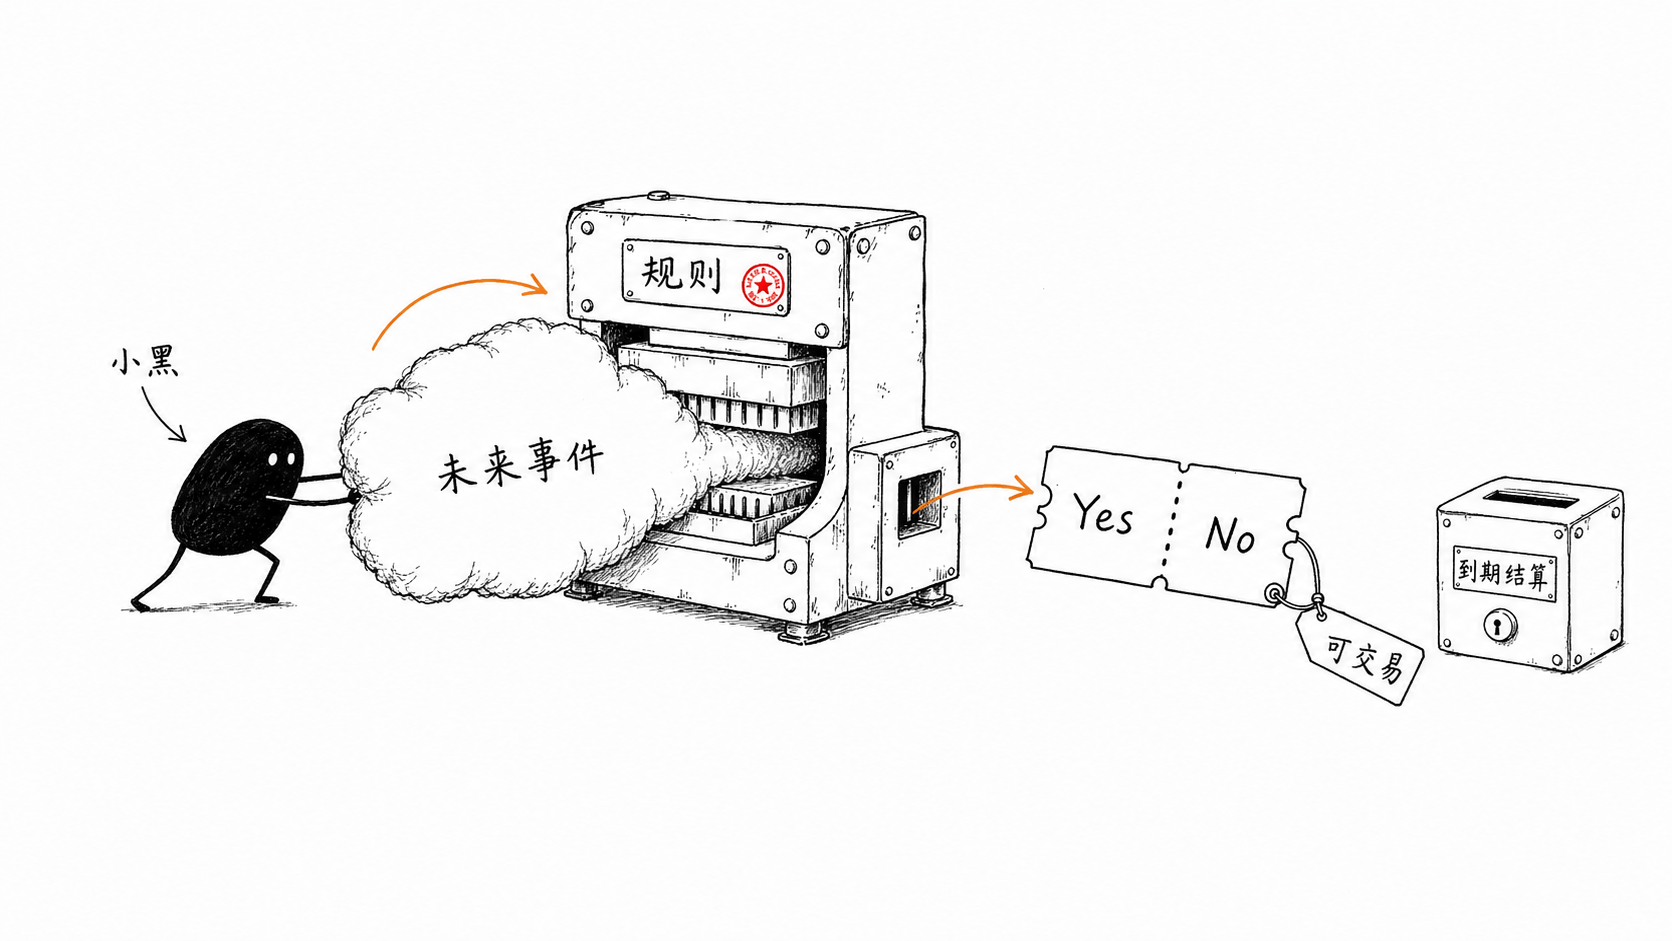
Un contrato de evento convierte un resultado futuro en un contrato con términos claros, negociable y liquidable según reglas. Los productos pueden centrarse en eventos importantes, datos económicos, competiciones deportivas, el clima o el precio de activos cripto. Al evaluar una plataforma, lo principal es observar seis aspectos: la pregunta del contrato, el método de cotización, el tiempo de vencimiento, si se puede salir de forma anticipada, la fuente de datos para la liquidación y las comisiones.
¿Qué es un contrato de evento?
Un contrato de evento propone una pregunta verificable, y define de antemano las opciones de resultado y las condiciones de liquidación. Estructuras comunes incluyen: Sí/No: por ejemplo, “¿un cierto indicador alcanza la meta antes de la fecha especificada?”. Más alto/Más bajo: determinar si el precio de vencimiento es más alto o más bajo que el precio de entrada. Tipo umbral: comprobar si el valor final es mayor que, menor que o no es inferior a un cierto número. Tipo de múltiples resultados: un mismo evento define varios resultados mutuamente excluyentes, y cada resultado se cotiza por separado.
Los participantes negocian el resultado del contrato. Los términos del contrato suelen especificar la pregunta del mercado, la hora de cierre, la zona horaria, la fuente de datos oficial, los valores límite, el tratamiento de eventos de cancelación o aplazamiento y el importe de pago del contrato ganador. Mercados con títulos similares también pueden usar reglas diferentes. ¿Cómo funcionan los contratos de eventos?
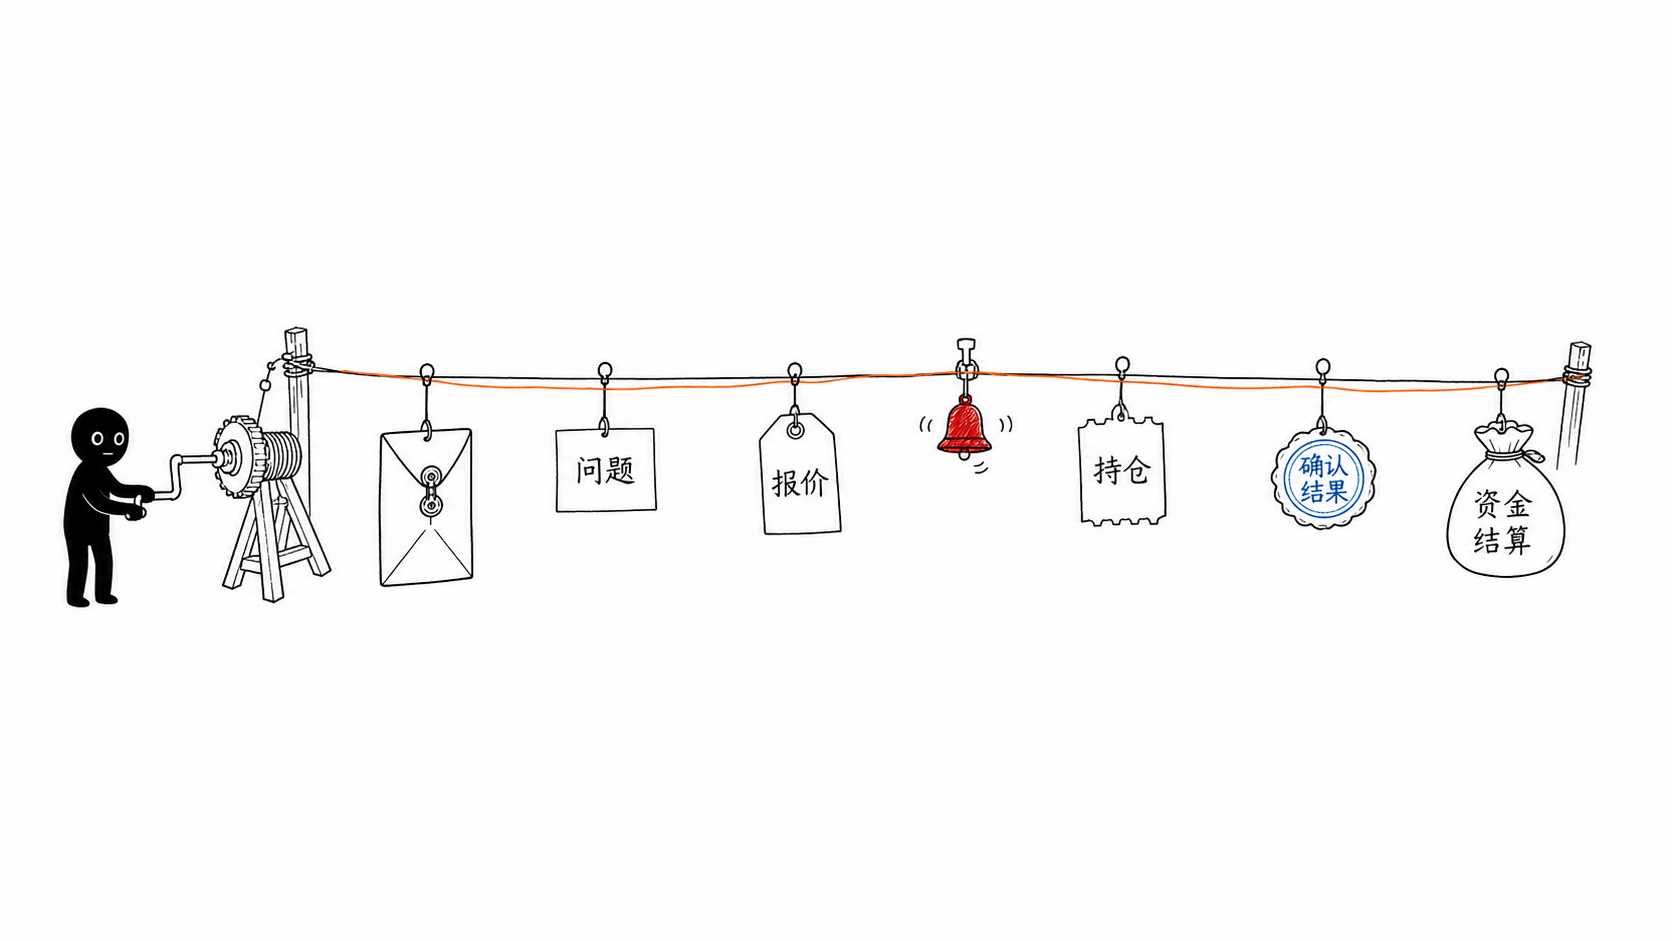
Creación de mercado: la plataforma define la pregunta, el resultado, la fecha límite de negociación y la fuente de liquidación.
Formación de cotizaciones: en plataformas con libro de órdenes, las cotizaciones las proporcionan compradores y vendedores; en productos con mecanismo de creación automática de mercado, la cotización la genera el modelo de market maker y, antes de confirmar, se muestran el monto de participación y la información de rendimiento.
Apertura de posición: después de que la orden se ejecuta, el participante mantiene una dirección de resultado. Algunas plataformas permiten vender antes de que el mercado cierre, y la posibilidad de ejecución depende de la liquidez.
Cierre de negociación: al llegar la fecha límite, al comenzar el evento o al cumplirse otras condiciones establecidas por la plataforma, el mercado deja de aceptar operaciones.
Confirmación del resultado: la plataforma, la bolsa o un oráculo previamente designado confirman el resultado de acuerdo con los términos del contrato y la fuente de datos.
Liquidación completa: los contratos binarios suelen liquidar la parte ganadora a 1 dólar por unidad y dejar en cero la parte perdedora; los productos de rendimiento fijo calculan según las reglas bloqueadas al momento de la confirmación.
Método de fijación de precios: ¿qué representa 70 centavos?
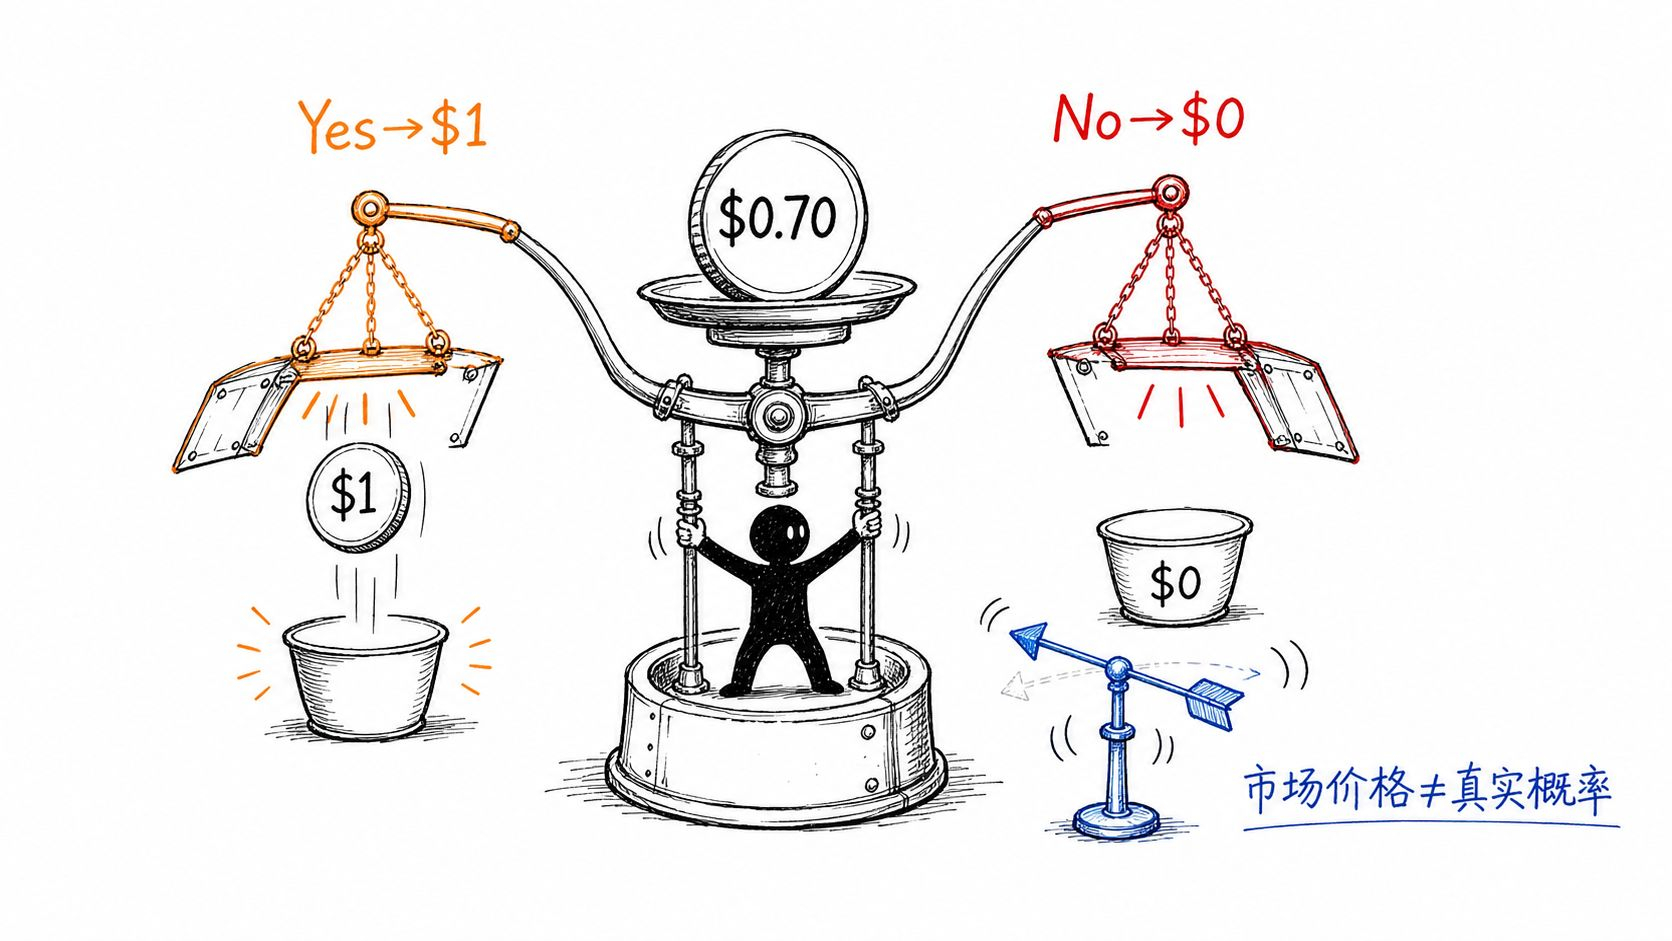
En los contratos binarios con cotizaciones entre 0 y 1 dólar, el precio a menudo se entiende como la probabilidad implícita del mercado. Un precio del contrato “sí” de 0,70 dólares indica que el precio actual del mercado corresponde aproximadamente a una probabilidad de ocurrencia del 70%.
Si el resultado final es “sí”, cada unidad suele pagarse a 1 dólar, y el rendimiento bruto, sin contar comisiones ni spread, es de 0,30 dólares; si el resultado es “no”, el valor de esa unidad de contrato queda en cero, y la pérdida máxima es de los 0,70 dólares invertidos. El precio se ve influido por nueva información, profundidad del libro de órdenes, diferencial entre compra y venta, y oferta y demanda de los participantes. El 70% que se muestra en la página solo refleja el precio de mercado en ese momento, y no garantiza que la probabilidad real del evento sea del 70%. Los productos de rendimiento fijo con mecanismos automáticos de creación de mercado también forman cotizaciones combinando período, volatilidad y parámetros de riesgo, y muestran la tasa de retorno; los participantes deben revisar al mismo tiempo el principal, el rendimiento esperado y la pérdida máxima posible.
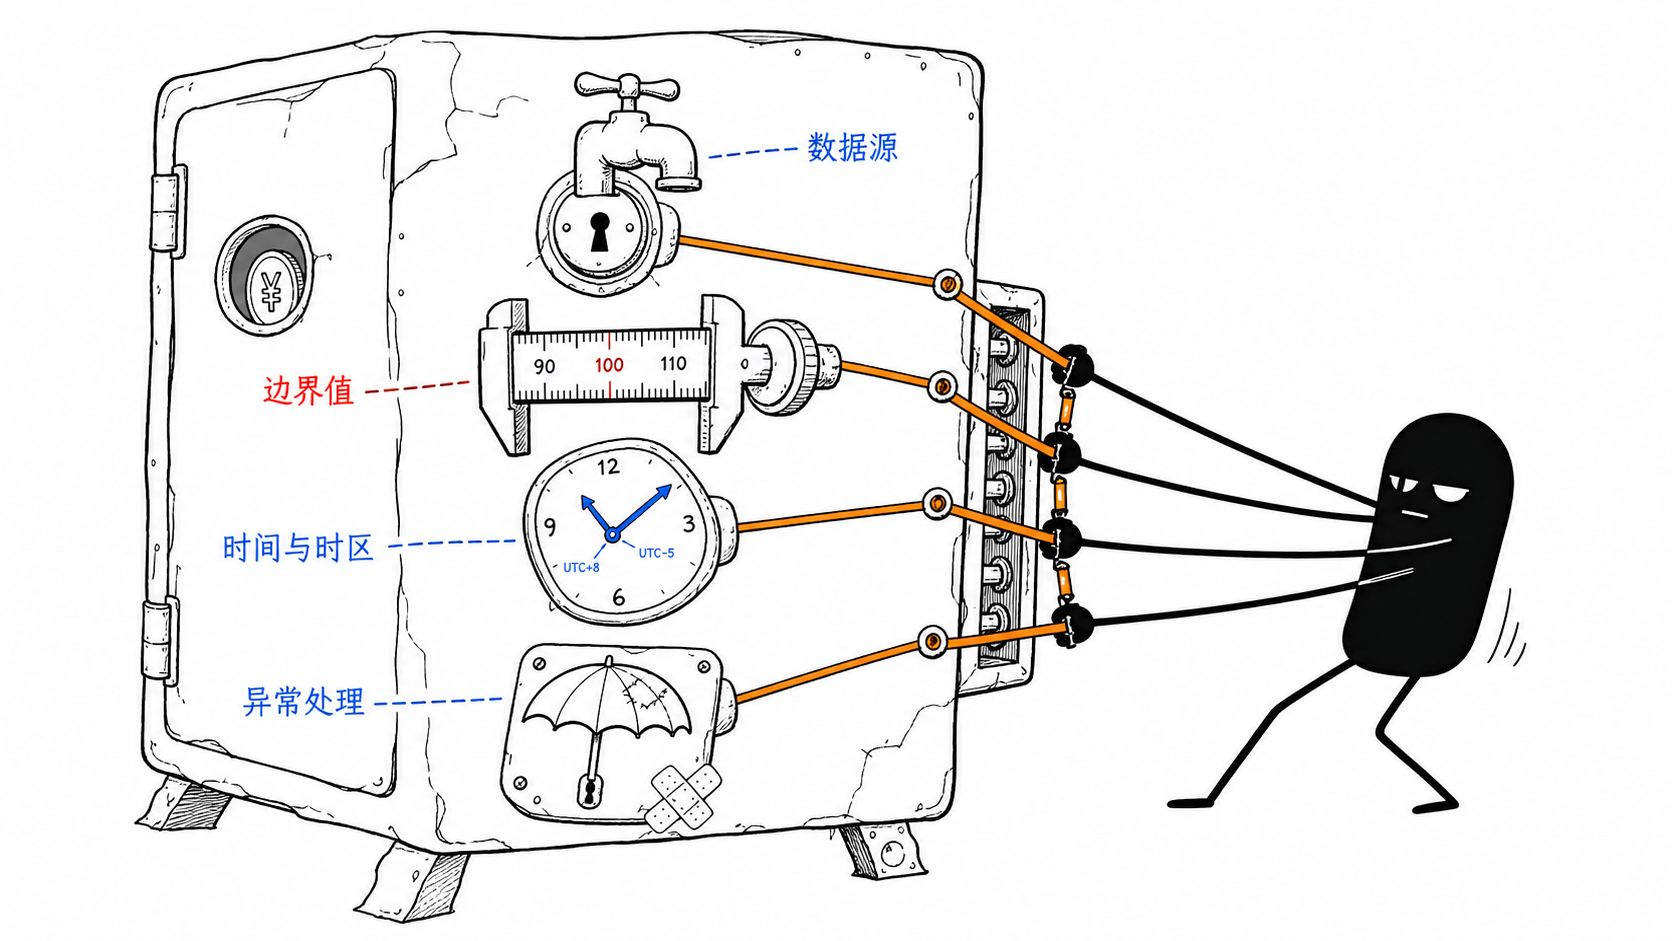
¿Qué detalles hay que revisar en las reglas de liquidación?
Fuente de datos de liquidación: organismos gubernamentales, organizadores de eventos, índices de precios, datos de bolsas u oráculos pueden servir como base final.
Símbolos de comparación: “mayor que 100” normalmente exige ser estrictamente mayor que 100; “100 o más” incluye el valor igual a 100.
Tiempo y zona horaria: en qué momento y en qué zona horaria se realiza la liquidación, y si el muestreo de precios es un valor instantáneo, de cierre o un promedio de un período.
Manejo de excepciones: cómo actuar cuando hay aplazamiento o cancelación del evento, corrección de datos, interrupción de la fuente de precios o imposibilidad prolongada de determinar el resultado.
Proceso de disputa: quién puede proponer un resultado, cuánto dura el período de objeción y quién toma la decisión final.
Comisiones y pago: las comisiones de negociación, la comisión de la plataforma, las tarifas on-chain y los costos de retiro afectan el rendimiento real.
Productos de la plataforma
Polymarket: mercado de eventos con negociación continua Polymarket es un mercado de predicción centrado en la negociación continua de la probabilidad de eventos, que forma precios a través del libro de órdenes y cuenta con la participación del oráculo UMA en la confirmación del resultado.
Producto específico: se basa principalmente en participaciones con resultado de sí/no, y los mercados cubren categorías como política, macroeconomía, deportes, criptoactivos y eventos culturales; normalmente se mantienen hasta que ocurre el evento y se completa la liquidación.
Cotización: utiliza libro de órdenes. La probabilidad mostrada en la página suele presentar el punto medio entre la mejor oferta de compra y la mejor oferta de venta; cuando el spread supera los 0,10 dólares, la página pasa a usar el último precio negociado. Las cotizaciones emparejadas de “sí” y “no” suman 1 dólar.
Operación y salida: cuando el mercado está abierto y hay contrapartida, se puede comprar o vender participaciones de resultado mediante el libro de órdenes. Las órdenes limitadas permiten controlar el precio de ejecución, y si la liquidez es insuficiente puede no ser posible salir al precio esperado.
Liquidación: según las reglas anunciadas previamente por el mercado, el oráculo optimista UMA se encarga del proceso. Tras proponer el resultado existe un período de impugnación; cada participación ganadora se paga a 1 dólar y las participaciones perdedoras quedan en cero.
Comisiones: la explicación oficial actual indica que, en algunos mercados, se cobra comisión al que toma liquidez, mientras que el que aporta liquidez no paga; los parámetros varían según la categoría del mercado, por lo que conviene revisar las tarifas más recientes antes de entrar.
Evaluación: adecuado para usuarios que desean negociar continuamente la probabilidad de eventos, usar órdenes limitadas y prestar atención a la profundidad del mercado. Los puntos principales a revisar son el texto de las reglas, el spread entre compra y venta, la billetera on-chain, el proceso de disputa del oráculo y la disponibilidad por región.
Kalshi: contratos de eventos estandarizados de sí/no Kalshi es un mercado de eventos centrado en contratos de sí/no estandarizados, reglas de mercado claras y negociación mediante libro de órdenes.
Producto específico: se centra en contratos de sí/no y contratos de umbral; cada mercado mostrará un resumen claro de las reglas, las condiciones de vencimiento y la fuente de verificación del resultado.
Cotización: utiliza libro de órdenes, y el precio del contrato se expresa en centavos. Un contrato “sí” de 70 centavos y un contrato “no” de 30 centavos pueden sumar 1 dólar; la mejor oferta de compra, la mejor oferta de venta y la cantidad negociable afectan directamente la ejecución.
Operación y salida: se puede usar el libro de órdenes para abrir posiciones y salir mediante una orden de venta mientras el mercado siga abierto y exista liquidez. Si una orden pendiente no se ejecuta, puede cancelarse. Liquidación: cada contrato establece en sus términos la información y las fuentes que se utilizarán. Al vencimiento del contrato, Kalshi confirma el resultado de acuerdo con esos términos; la explicación oficial indica que la confirmación de la liquidación puede completarse entre una hora y más de doce horas después del cierre, según la fuente de datos.
Comisiones: la tarifa de negociación se calcula según factores como el rendimiento esperado; en algunos mercados también puede cobrarse una comisión al que toma liquidez. Cancelar una orden pendiente no ejecutada no tiene costo; antes de confirmar la orden, conviene revisar las tarifas reales en la página del mercado.
Evaluación: los términos del producto y las fuentes de verificación se muestran con bastante claridad, adecuados para usuarios que valoran reglas estandarizadas, libro de órdenes y capacidad de salida anticipada. La fórmula de comisiones, la liquidez del mercado y la elegibilidad por región deben verificarse por separado.
Robinhood: acceso a bolsas asociadas mediante una interfaz familiar Robinhood es una puerta de entrada a contratos de eventos que conecta con bolsas asociadas mediante una interfaz familiar; la cotización real, la liquidación y las reglas especiales las determina la bolsa que respalda el contrato.
Producto específico: el negocio de derivados de Robinhood ofrece contratos de eventos a través de KalshiEX, ForecastEX o Rothera Exchange and Clearing; las formas comunes incluyen sí/no de una sola opción, contratos de umbral y resultados combinados.
Cotización y pago: el precio por unidad suele estar entre 0,01 y 0,99 dólares; el resultado correcto se liquida a 1 dólar en efectivo y el incorrecto a 0 dólares. Antes de hacer la orden se muestran el precio y las comisiones aplicables.
Operación y salida: las órdenes no ejecutadas pueden cancelarse; una vez ejecutadas, no pueden revertirse. Si el mercado sigue abierto y hay compradores, la posición puede venderse al precio actual del mercado; si el mercado cierra o falta liquidez, es necesario mantenerla hasta la liquidación.
Liquidación: el resultado final lo determina la bolsa asociada correspondiente según la fuente de datos oficial y los términos especificados en el contrato; Robinhood no puede modificar la decisión de liquidación de la bolsa.
Comisiones: pueden implicar simultáneamente comisiones de la bolsa y comisión de Robinhood, y el importe concreto se muestra en la página de confirmación de la orden.
Evaluación: adecuado para usuarios que ya utilizan Robinhood y valoran una interfaz operativa unificada. Al leer los términos, es necesario confirmar la bolsa que realmente respalda el contrato, porque la liquidación, las comisiones y las reglas de eventos especiales dependen del contrato concreto.
TurboFlow: ecosistema de trading on-chain orientado al público minorista TurboFlow es un ecosistema de trading on-chain orientado a usuarios minoristas globales, que integra mercados de predicción y contratos perpetuos en una misma plataforma, ofreciendo contratos perpetuos, contratos de eventos y mercados de predicción, y reduciendo la barrera de entrada para usuarios comunes mediante ejecución transparente y liquidez profesional.
Producto específico: en esta sección se evalúan los contratos de eventos de TurboFlow, es decir, contratos “más alto/más bajo” dentro de una ventana de tiempo fija.
El usuario elige mercado, monto de participación, período y dirección; el monto mínimo de participación es de 2 dólares, y una ronda puede completarse en tan solo 30 segundos. Los parámetros en tiempo real están sujetos a la página del producto.
Cotización y participación: el creador de mercado automatizado (propAMM) forma las cotizaciones según el mercado, el período y los parámetros de riesgo; antes de confirmar se muestran el precio de entrada, el monto de participación, el período, la dirección, la tasa de rendimiento y el resultado estimado, y una vez confirmado el pedido, la tasa de rendimiento de ese contrato queda bloqueada.
Liquidación: el precio de entrada es el precio al que se acepta la orden, y el precio de liquidación es el precio utilizado al vencimiento del contrato. Al elegir “más alto”, el precio de liquidación debe ser superior al precio de entrada para que la dirección sea correcta; al elegir “más bajo”, ocurre lo contrario.
Cuando ambos son iguales, el capital principal se devuelve según las reglas oficiales. Gestión de posiciones: se liquida automáticamente al terminar la cuenta regresiva; durante la tenencia no es necesario gestionar margen, financiación ni liquidación forzosa; este mecanismo difiere del producto de contratos perpetuos de la plataforma.
Evaluación: TurboFlow está orientado al público minorista; con un mínimo de 2 dólares y desde 30 segundos, reduce la barrera de entrada a los contratos de eventos y, al mismo tiempo, integra contratos perpetuos y mercados de predicción en una sola plataforma. Los contratos cortos “más alto/más bajo” son más sensibles al momento de entrada, la volatilidad del mercado y los datos de precios.
Diferencias clave
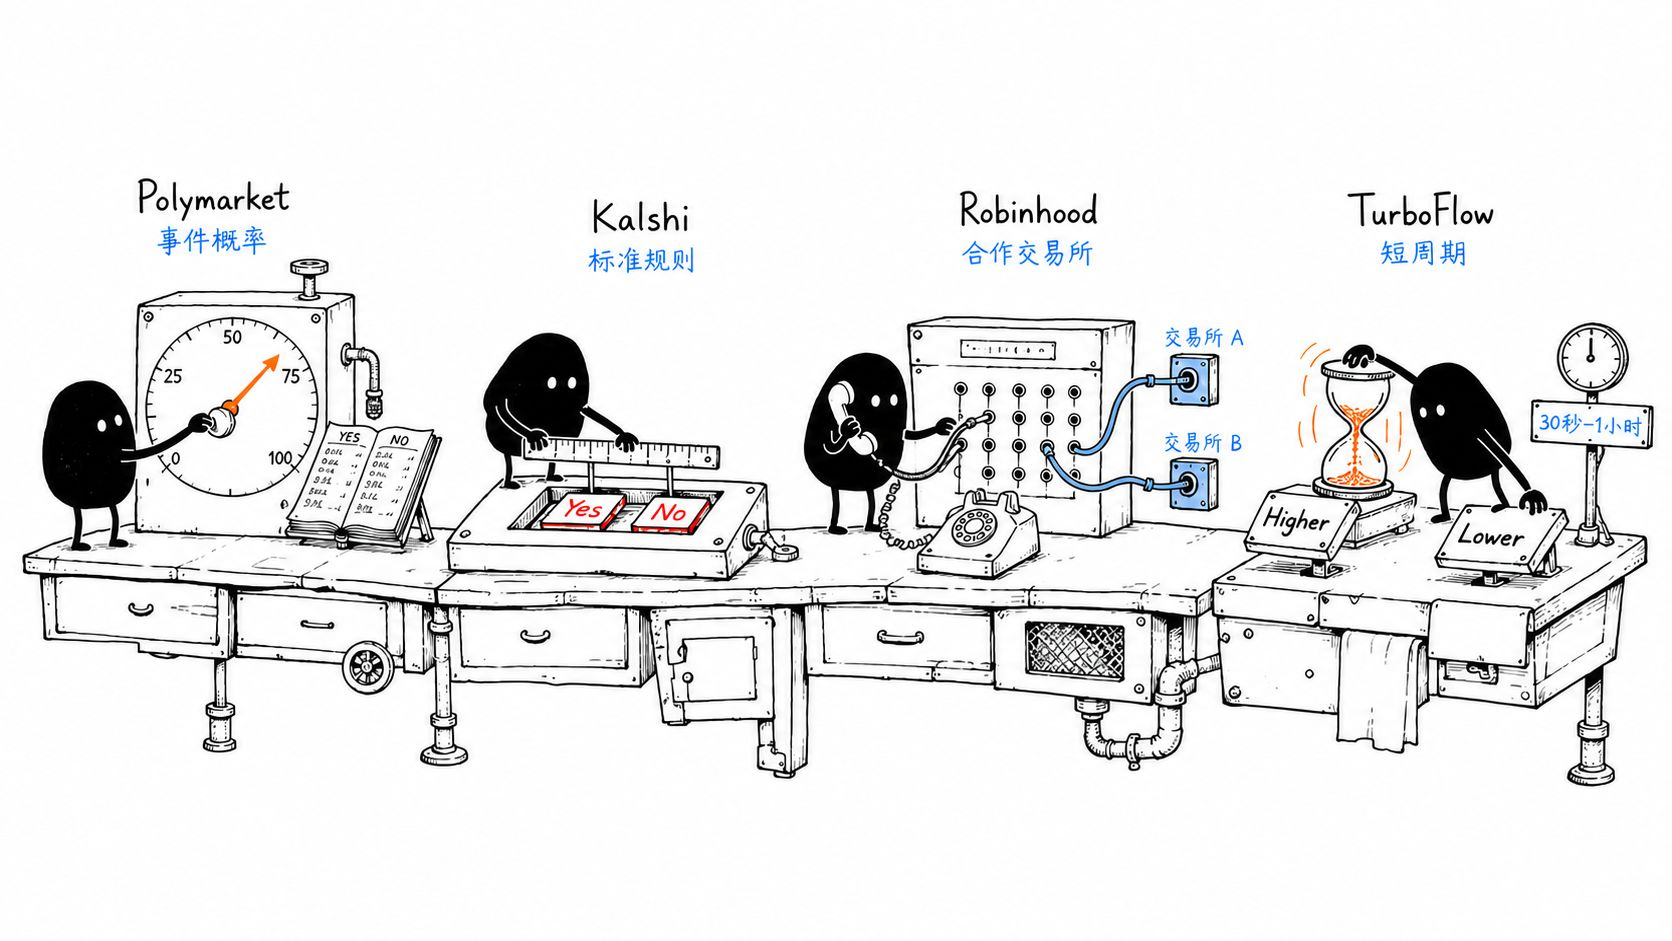
Formación de precios: Polymarket y Kalshi dependen principalmente del libro de órdenes; Robinhood muestra las cotizaciones de mercado de la bolsa asociada; los contratos de eventos de TurboFlow utilizan un creador de mercado automatizado (propAMM) para formar cotizaciones y, antes de confirmar, muestran el precio de entrada, el monto de participación, el período, la dirección y la tasa de rendimiento bloqueada.
Horizonte temporal: los contratos de Polymarket, Kalshi y Robinhood suelen funcionar en torno a la hora de cierre del evento; los contratos de eventos de TurboFlow usan una ventana de tiempo fija, y una ronda puede completarse en tan solo 30 segundos.
Salida anticipada: en los tres primeros productos, cuando el mercado está abierto y hay liquidez, normalmente se puede vender la posición; el flujo público de los contratos de eventos de TurboFlow se centra en mantener la posición hasta que termine la cuenta regresiva y liquidar automáticamente.
Entidad de liquidación: Polymarket utiliza el oráculo UMA; Kalshi confirma según sus propios términos de mercado y fuentes designadas; Robinhood lo determina la bolsa asociada; los contratos de eventos de TurboFlow se liquidan automáticamente según las reglas del contrato divulgadas previamente, utilizando fuentes de datos de mercado confiables y precios de entrada y liquidación generados por múltiples oráculos.
Casos de uso: para seguir la probabilidad de eventos en constante cambio, conviene investigar Polymarket; para priorizar reglas de mercado estandarizadas, Kalshi; para preferir la interfaz unificada de Robinhood, se pueden consultar sus contratos de la bolsa asociada; y para participar con baja barrera de entrada en contratos cortos “más alto/más bajo”, se pueden investigar los contratos de eventos de TurboFlow.
Riesgos principales
Pérdida del principal: si la dirección se juzga incorrectamente, un solo contrato puede quedar en cero, y los productos de rendimiento fijo también pueden perder el monto de participación.
Riesgo de reglas: ignorar valores límite, zona horaria, fuente de datos o cláusulas excepcionales puede generar expectativas erróneas sobre el resultado de la liquidación.
Liquidez y spread: la probabilidad mostrada en la página, el precio ejecutable y el precio de salida anticipada pueden diferir de forma notable.
Riesgo de liquidación y datos: los retrasos en los datos oficiales, las correcciones, disputas de oráculo o anomalías en la fuente de precios pueden prolongar la liquidación y activar reglas especiales.
Riesgo de comisiones: las comisiones de negociación, las comisiones de intermediación, las tarifas de red on-chain y los costos de entrada y retiro pueden reducir el rendimiento real.
Riesgos técnicos y de cumplimiento: la seguridad de la cuenta, los contratos inteligentes, las operaciones de la plataforma y las restricciones regionales pueden afectar la disponibilidad del producto.
Resumen
Para comprender los contratos de eventos, se puede revisar cinco etapas: “definición de la pregunta — formación de precios — salida de la operación — confirmación del resultado — liquidación de fondos”. Polymarket, Kalshi, Robinhood y los contratos de eventos de TurboFlow adoptan distintos caminos de producto; entre ellos, TurboFlow en sí es un ecosistema de trading on-chain que integra mercados de predicción y contratos perpetuos, y en este artículo solo se evalúa su producto de contratos de eventos. El nombre de la plataforma no sustituye la verificación de las cláusulas de cada contrato; lo que realmente determina el resultado son el tiempo, la fuente de datos, las condiciones límite y las reglas de manejo de excepciones establecidas en el contrato.