
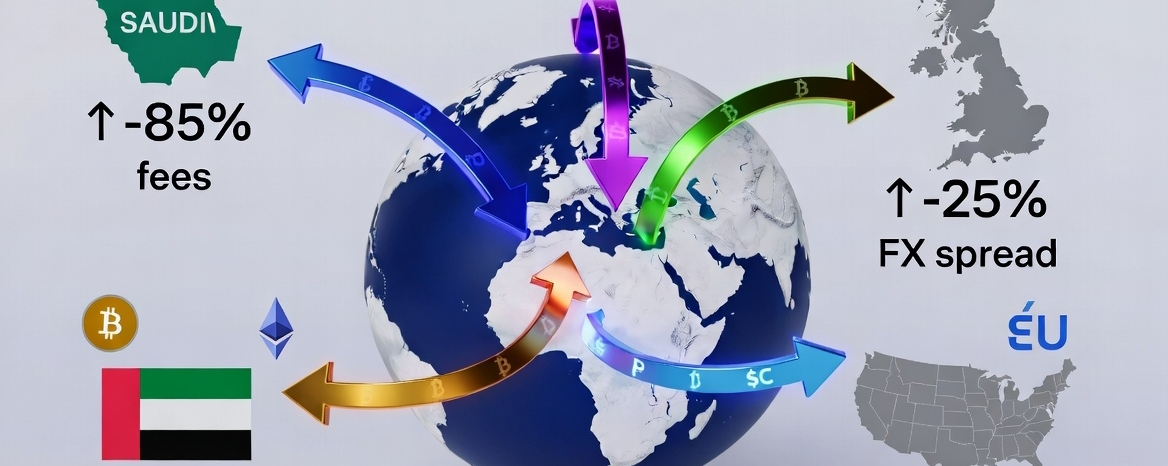
Pakistán recibe alrededor de $38 mil millones en remesas anualmente. Los métodos tradicionales cobran comisiones altas (a menudo 5-7%) y tardan días. La cripto permite transferencias transfronterizas casi instantáneas y de bajo costo.
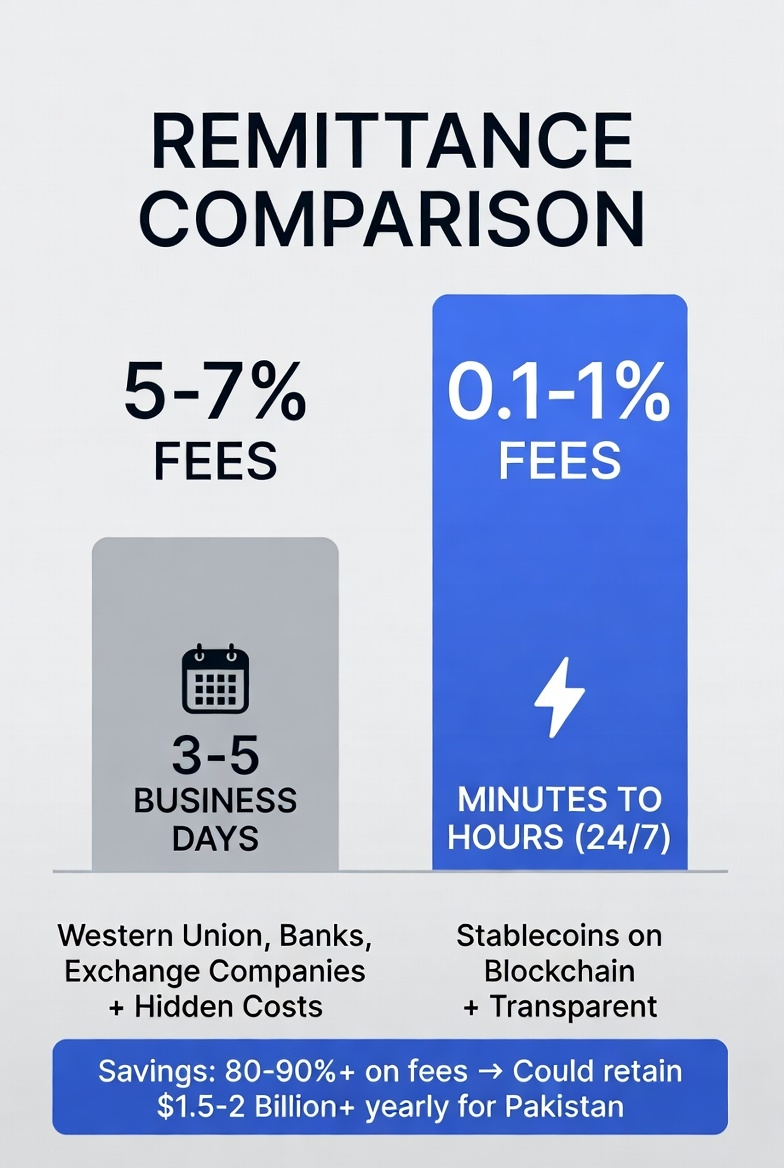
Comparación de costos
Remesas tradicionales (Western Union, bancos, casas de cambio):
Comisiones: ~5-7% promedio
Tiempo: 3-5 días hábiles
Costos ocultos: Malos tipos de cambio,
Comisiones de intermediarios
Remesas con cripto (blockchain de stablecoins):
Comisiones: 0.1-1% típico (red + conversión)
Tiempo: De minutos a horas, 24/7
Precios transparentes
Ahorro: Potencialmente más del 80-90 % en comisiones. Esto podría retener más de 1.500-2.000 millones de dólares al año.
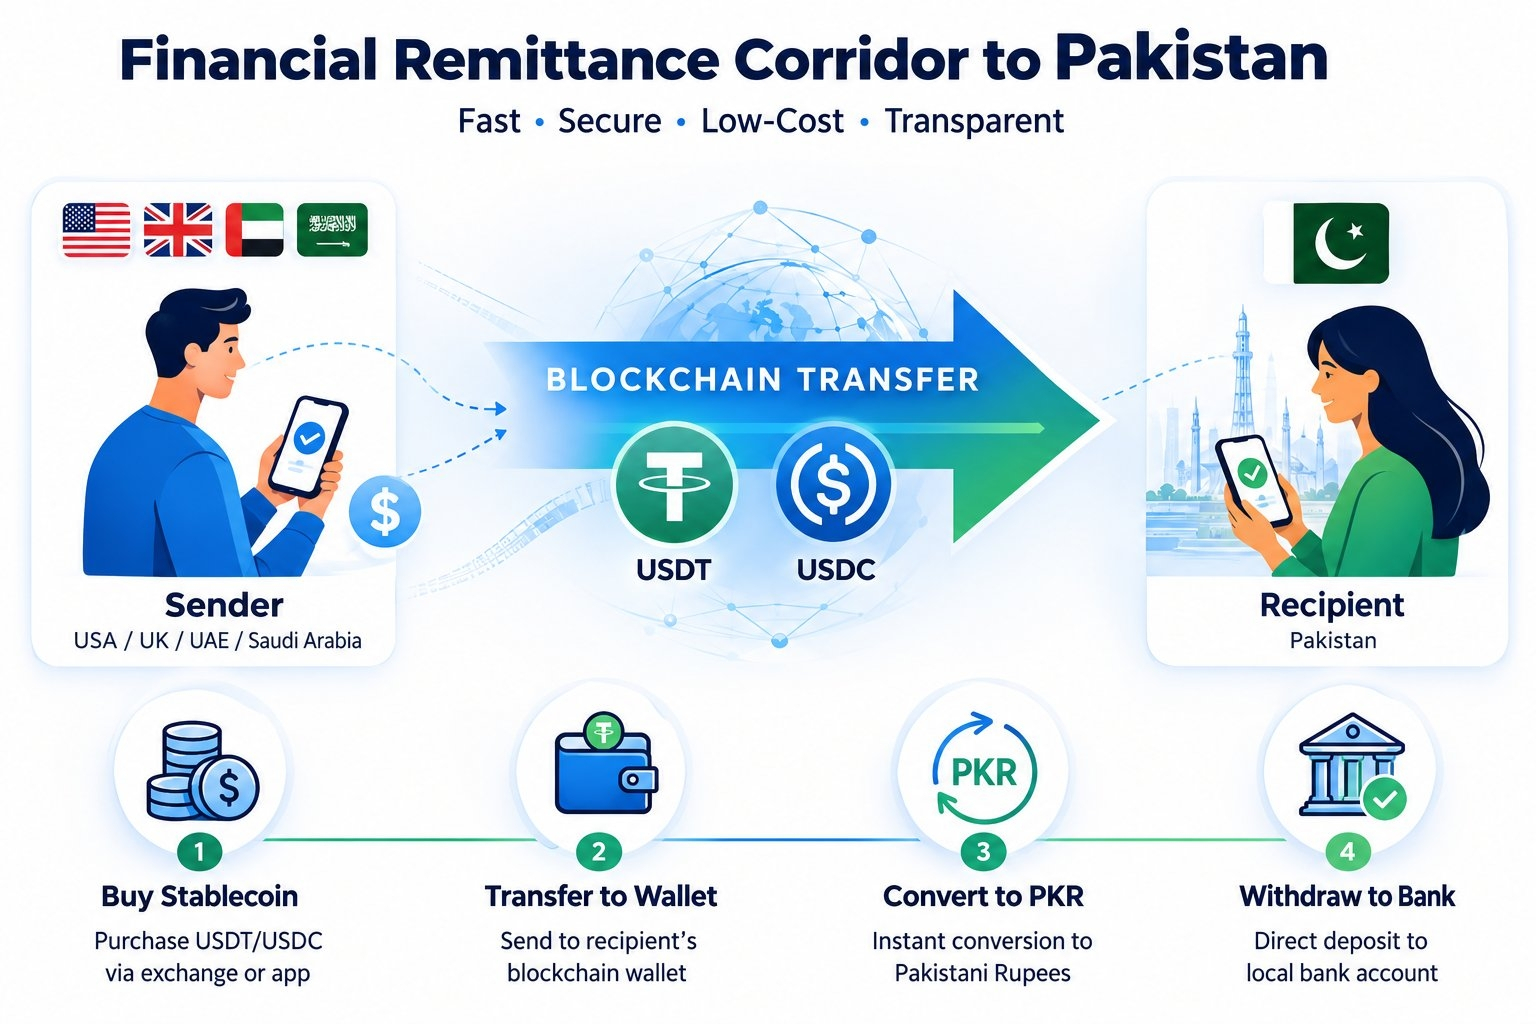
Corredores de monedas estables:
Las monedas estables como $USDT y $USDC eliminan el riesgo de volatilidad.
Cómo funciona:
El remitente compra monedas estables en el extranjero (por ejemplo, en los Emiratos Árabes Unidos, el Reino Unido, EE. UU. o Arabia Saudita).
Las transfiere directamente a la billetera del destinatario en Pakistán.
El destinatario las convierte a PKR mediante plataformas o exchanges locales con licencia.
- Retira el dinero a una cuenta bancaria o úsalo localmente.
Principales corredores de remesas para los pakistaníes:
Países del Golfo ➡️ Pakistán
Reino Unido ➡️ Pakistán
EE. UU. ➡️ Pakistán
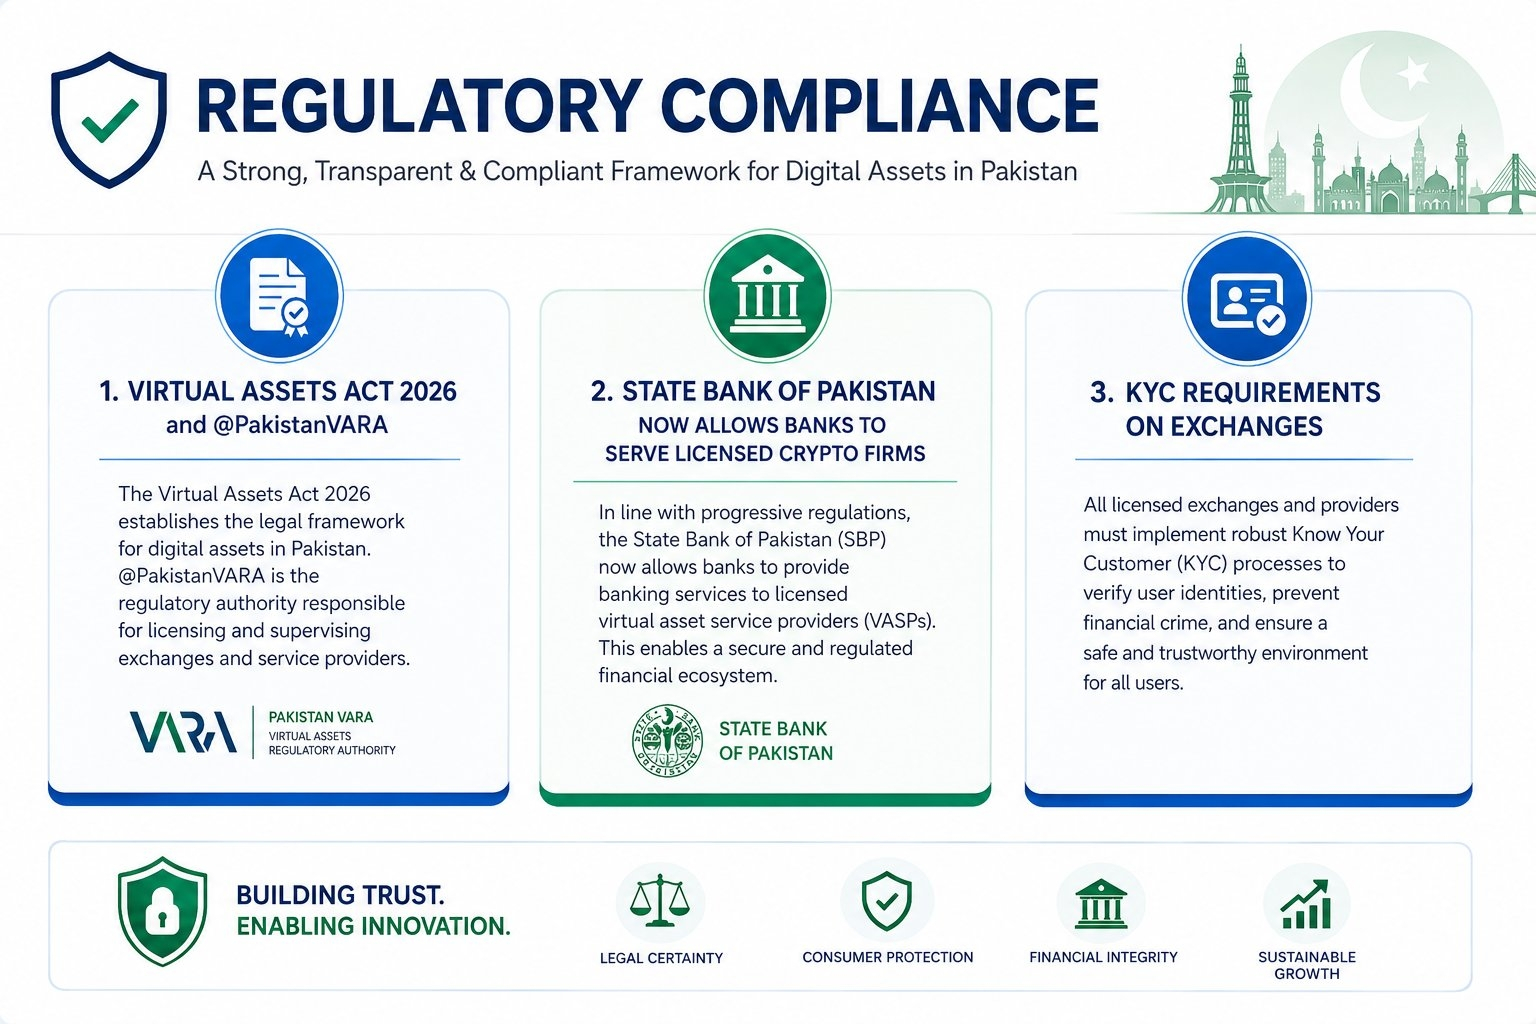
Cumplimiento normativo
La Ley de Activos Virtuales de 2026 y @PVARA regulan las licencias para exchanges y proveedores.
El Banco Estatal de Pakistán (SBP) ahora permite a los bancos prestar servicios a empresas de criptomonedas con licencia.
Los requisitos de KYC se aplican en las plataformas reguladas.
Aspectos esenciales del cumplimiento normativo
Utiliza plataformas con licencia o registradas.
Conserva los registros para fines fiscales y de declaración.
Sigue las directrices del SBP y la PVARA.
Casos de uso específicos de Pakistán:
Trabajadores migrantes: Los pakistaníes en el extranjero (especialmente en el Golfo) envían sus salarios a casa al instante, en lugar de esperar días o semanas.
Apoyo familiar: Transferencias rápidas para emergencias médicas, gastos de educación o necesidades diarias.
Autónomos y exportadores: Recibe pagos internacionales más rápido, sin altas comisiones de plataformas o bancos.
Comercio y empresas: Pagos transfronterizos más ágiles y menor dependencia de los costosos sistemas SWIFT.
Inclusión financiera: Ayuda a las familias sin acceso o con acceso limitado a servicios bancarios a recibir fondos directamente.