

En EE. UU., la acción de $NOK Nokia ya ha confirmado que publicará resultados de Q2 y del primer semestre el 23 de julio de 2026. Corporation | Nokia
Antes del reporte de resultados, el núcleo actual de Nokia
Ahora Nokia ya no es simplemente una “acción de equipos de comunicaciones tradicionales”; el mercado la está reanalizando en tres líneas de infraestructura de IA:
Primera: Optical Networks / AI DCI. La expansión de centros de datos de IA genera la demanda de interconexión entre centros de datos; Nokia refuerza óptica coherente y sistemas de transmisión óptica a través de Infinera.
En Q1, Optical Networks creció 20% y Network Infrastructure creció 6%. La empresa también ajustó al alza la meta de crecimiento de 2026 de Network Infrastructure a 12%–14%, y asume que la suma de IP + Optical Networks crecerá 18%–20%.
Segunda: cadena de suministro de redes ópticas de IA en el mercado estadounidense.
El 16 de junio, Nokia anunció que ampliará la capacidad de advanced test and packaging de chips fotónicos en Allentown. La capacidad máxima aumentará hasta 10 veces el nivel actual; la nueva capacidad se espera que esté lista para uso comercial a finales de Q3. Este proyecto también forma parte del plan de inversión multianual de 4.000 millones de dólares de Nokia en conectividad de red lista para IA en EE. UU.
Tercera: AI en red como software.
A finales de junio, Nokia y Google Cloud anunciaron que convierten el modelo Gemini en agentes de IA, integrándolo en el Nokia Assurance Center, para ayudar a los operadores a localizar fallas, filtrar alertas, automatizar reparaciones y gestionar la red de forma autónoma. Al mismo tiempo, Nokia también actualizó su gama de productos de autonomous networks, destacando la IA agentic, la automatización de redes IP/fixed/optical y la automatización de RAN.
Estas tres cosas juntas hacen que la historia de Nokia pase de “vender equipos” a: la IA requiere redes ópticas en centros de datos; las redes ópticas de IA requieren una cadena de suministro local; y las redes complejas necesitan software de automatización de IA.
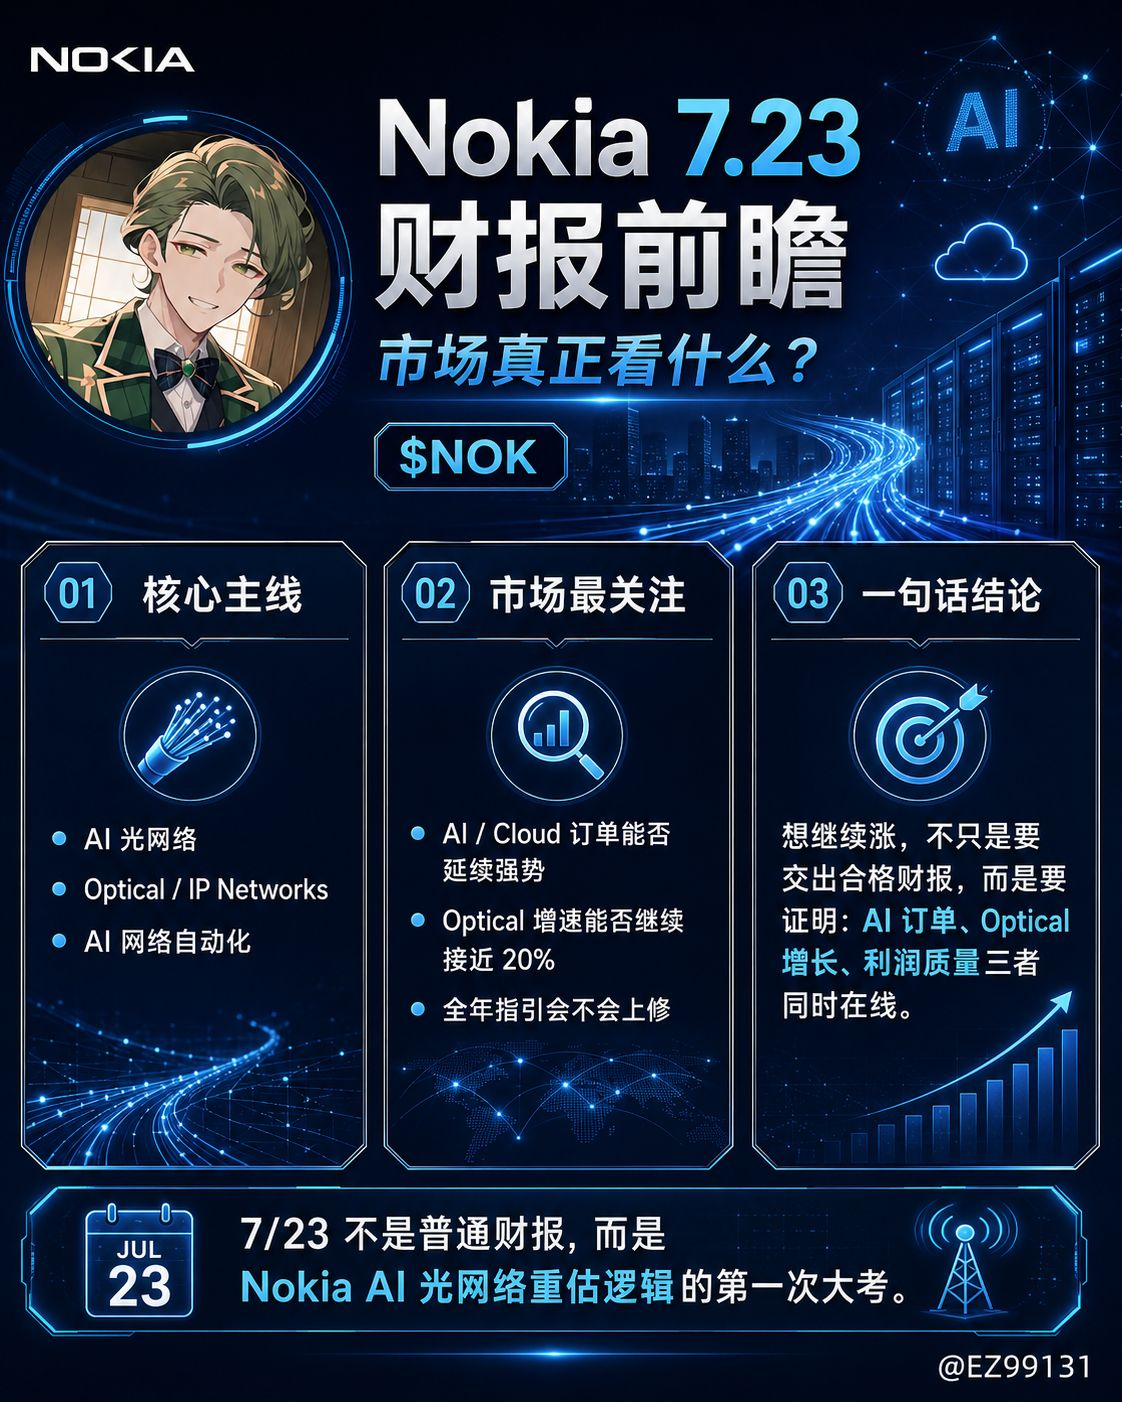
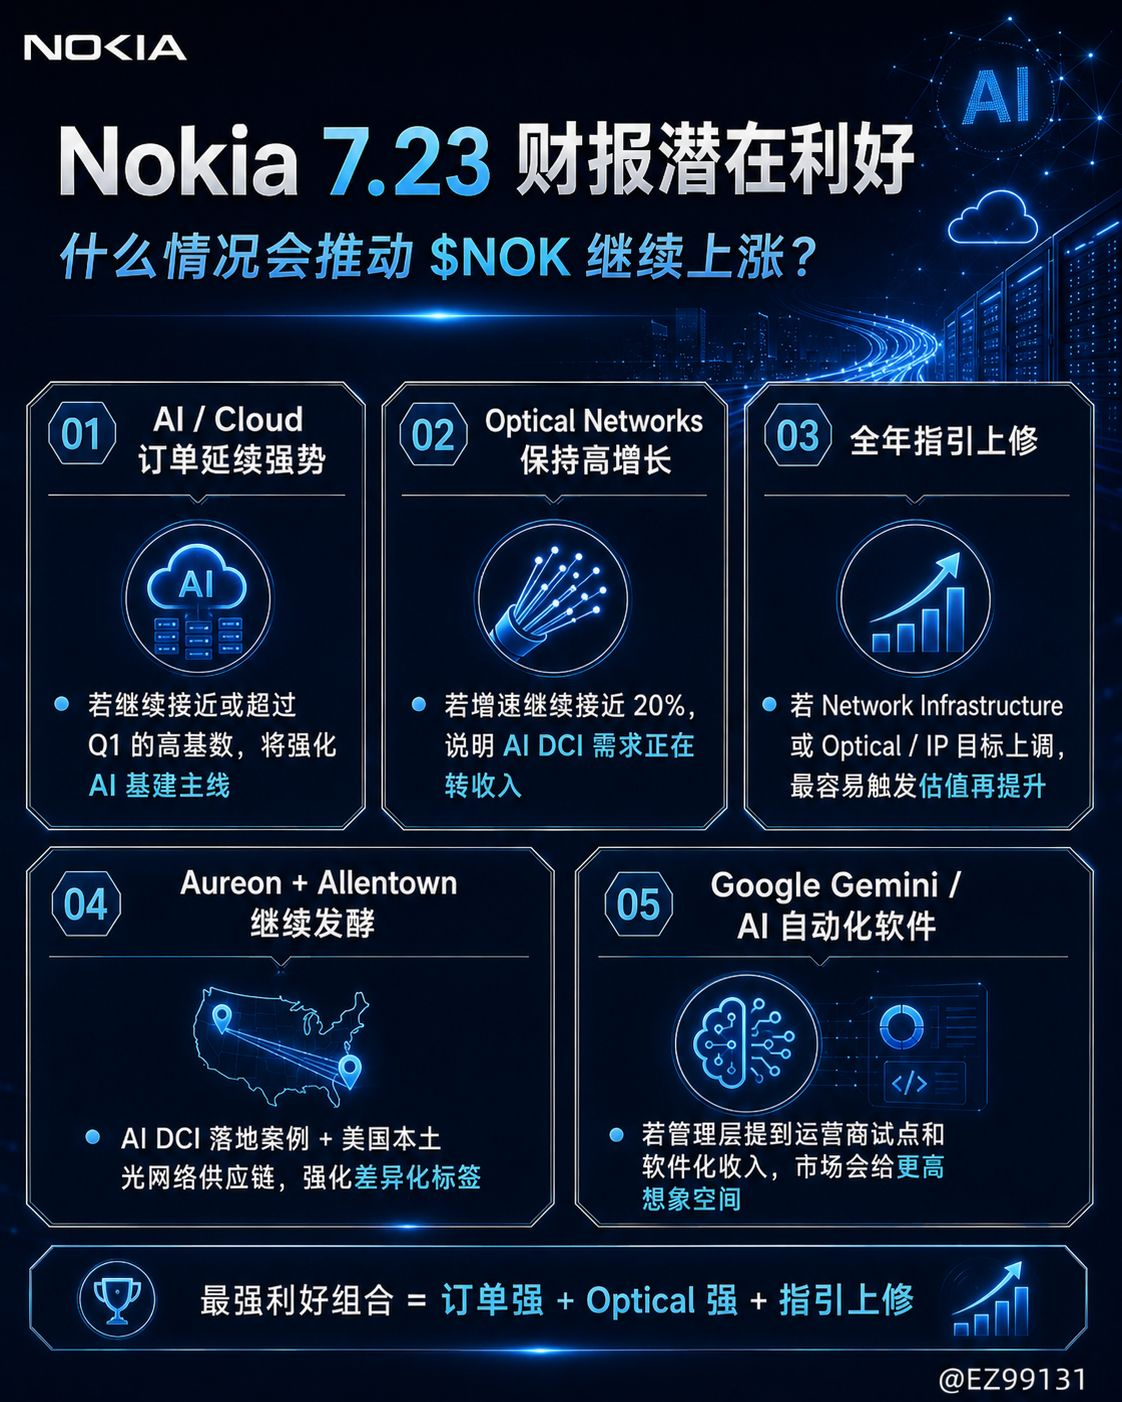
El 23 de julio, el reporte de resultados podría traer puntos positivos que apoyen la subida. Punto positivo 1: los pedidos de AI/cloud siguen fuertes; idealmente otra vez cerca de o por encima de los 1.000 millones de euros de Q1.
El mayor punto brillante en Q1 no fue el ingreso total, sino las ventas de clientes de AI/cloud: +49%, con pedidos de alrededor de 1.000 millones de euros. Esto hace que el mercado crea directamente que Nokia realmente está capturando la demanda de redes ópticas para centros de datos de IA.
Si en Q2 sigue revelando: los pedidos de AI/cloud siguen fuertes; el book-to-bill permanece claramente por encima de 1; los pedidos de hyperscalers / clientes de cloud se amplían; los pluggables y line systems continúan ganando design wins; entonces es un fuerte catalizador positivo.
Especialmente hay que ver si la gerencia dice algo como:
“AI/cloud demand accelerated in Q2” “Order intake remained strong” “Book-to-bill remained well above one”. Si los pedidos de Q2 fueran claramente más débiles que en Q1, el mercado podría preocuparse de que Q1 haya sido un pico puntual de pedidos.
Punto positivo dos: Optical Networks sigue creciendo alrededor de 20%, o que la meta anual se vuelva a ajustar al alza
El crecimiento de Q1 en Optical Networks fue de 20%; este es ya el tramo más crítico de IA de Nokia. La empresa actualmente asume para 2026 un crecimiento de 18%–20% para IP + Optical Networks.
Si en Q2 Optical continúa con alto crecimiento, el mercado pensará:
La demanda de AI DCI no es solo un tema de sentimiento de corto plazo, sino que se está convirtiendo en ingresos.
En el escenario aún más fuerte, la empresa sigue ajustando al alza el 18%–20% o sugiere que habrá mayor visibilidad de pedidos en la segunda mitad del año. Eso sería un catalizador importante para seguir impulsando la subida de la acción.
Pero si el crecimiento de Optical se desacelera, o si los pedidos son fuertes pero el reconocimiento de ingresos es lento, el precio podría sufrir presión en el corto plazo.
Punto positivo tres: ingresos y utilidades de Q2 por encima del extremo alto de la guía. Nokia en su reporte de Q1 dio supuestos estacionales para Q2: ventas netas de Q2 con crecimiento QoQ de 5%–9%; el beneficio operativo comparable de Q2 como 12%–16% del beneficio operativo comparable anual. La meta de beneficio operativo comparable para todo el año está en un rango de 2.000 millones a 2.500 millones de euros.
Traducido a la visión del mercado, sería más o menos así:
Indicadores con sesgo positivo. Ventas netas Q2 cerca o supera el QoQ +9%; beneficio operativo comparable Q2 cerca de 16% de la utilidad del año (o cerca del margen anual); la guía de utilidades para todo el año se mantiene en el rango alto, e incluso se ajusta al alza. Network Infrastructure sigue superando al grupo. Optical/IP continúa fuerte frente a los negocios tradicionales.
Si los ingresos solo quedan en la mediana pero los márgenes superan lo esperado, también podría ser positivo. Porque el mercado ahora se enfoca más en si Nokia puede convertir los pedidos de redes ópticas de IA en utilidades de alta calidad, y no solo en el tamaño.
Punto positivo cuatro: el proyecto de redes ópticas de IA de Aureon de 100–400Tb/s es enfatizado por la gerencia como un “modelo replicable”
El 18 de junio, Nokia, t3 Broadband y Aureon anunciaron el despliegue de una red óptica lista para AI-ready optical network. Inicialmente puede ofrecer 100Tb/s y, en el futuro, ser escalable hasta 400Tb/s. Conecta centros de datos en Dakota del Norte y Chicago. Se utiliza Nokia 1830 GX, Super C/L-band y óptica coherente 1.2T ICE7.
El significado de este proyecto para el reporte no es el monto en sí, sino que demuestra que la solución de AI DCI de Nokia ya se implementó en escenarios reales.
En la llamada, si la gerencia dice que:
Pipeline de proyectos similar al de Aureon se está incrementando. Los operadores regionales y los hyperscalers de centros de datos de IA están empezando a replicar esta arquitectura. La demanda de 1.2T ICE7 y 1830 GX es fuerte.
Eso ayuda mucho a la revaluación de mediano plazo de Optical Networks.
Punto positivo cinco: la ampliación de capacidad en Allentown se entiende por el mercado como un “ajuste de posición” de la cadena de suministro de redes ópticas de IA en EE. UU.
La ampliación de Allentown es un beneficio positivo a mediano y largo plazo. Nokia indica que esta planta es una de las pocas en EE. UU. capaz de fabricar chips fotónicos como ATP y luego empaquetarlos en módulos ópticos. Tras la expansión, la capacidad máxima se elevará hasta 10 veces, y se espera que esté disponible a finales de Q3. (Nokia Corporation | Nokia)
Si en la llamada de Q2 la gerencia confirma adicionalmente:
Los hyperscalers de EE. UU. tienen una fuerte demanda de redes ópticas localizadas; la ampliación de Allentown corresponde a necesidades reales de clientes. La ampliación no presionará significativamente los márgenes. Infinera + Allentown pueden generar ventajas en cadena de suministro.
Eso reforzaría la correlación de Nokia con la cadena de interconexión óptica de IA de Ciena, Lumentum, Coherent, Marvell, etc.
Punto positivo seis: el software de redes de IA y la colaboración con Google Gemini se toman por el mercado como un extra de “valuación de software”
El foco de Google Cloud + Nokia Assurance Center es: Nokia está metiendo agentes de IA en las operaciones y mantenimiento de redes de los operadores, para diagnóstico de fallas, análisis de KPI, inferencia de anomalías y reparación automatizada.
Esto no generará ingresos explosivos de inmediato, pero hará que el mercado vea otra línea de crecimiento para Nokia:
No se trata solo de vender hardware; se trata de vender software para redes de IA, automatización y herramientas para que los operadores reduzcan costos y mejoren eficiencia.
Si la gerencia revela SaaSización, Google Cloud Marketplace, número de pilotos con operadores, pedidos de software o un pipeline de autonomous networks, eso hará que la lógica de valuación sea más cómoda.
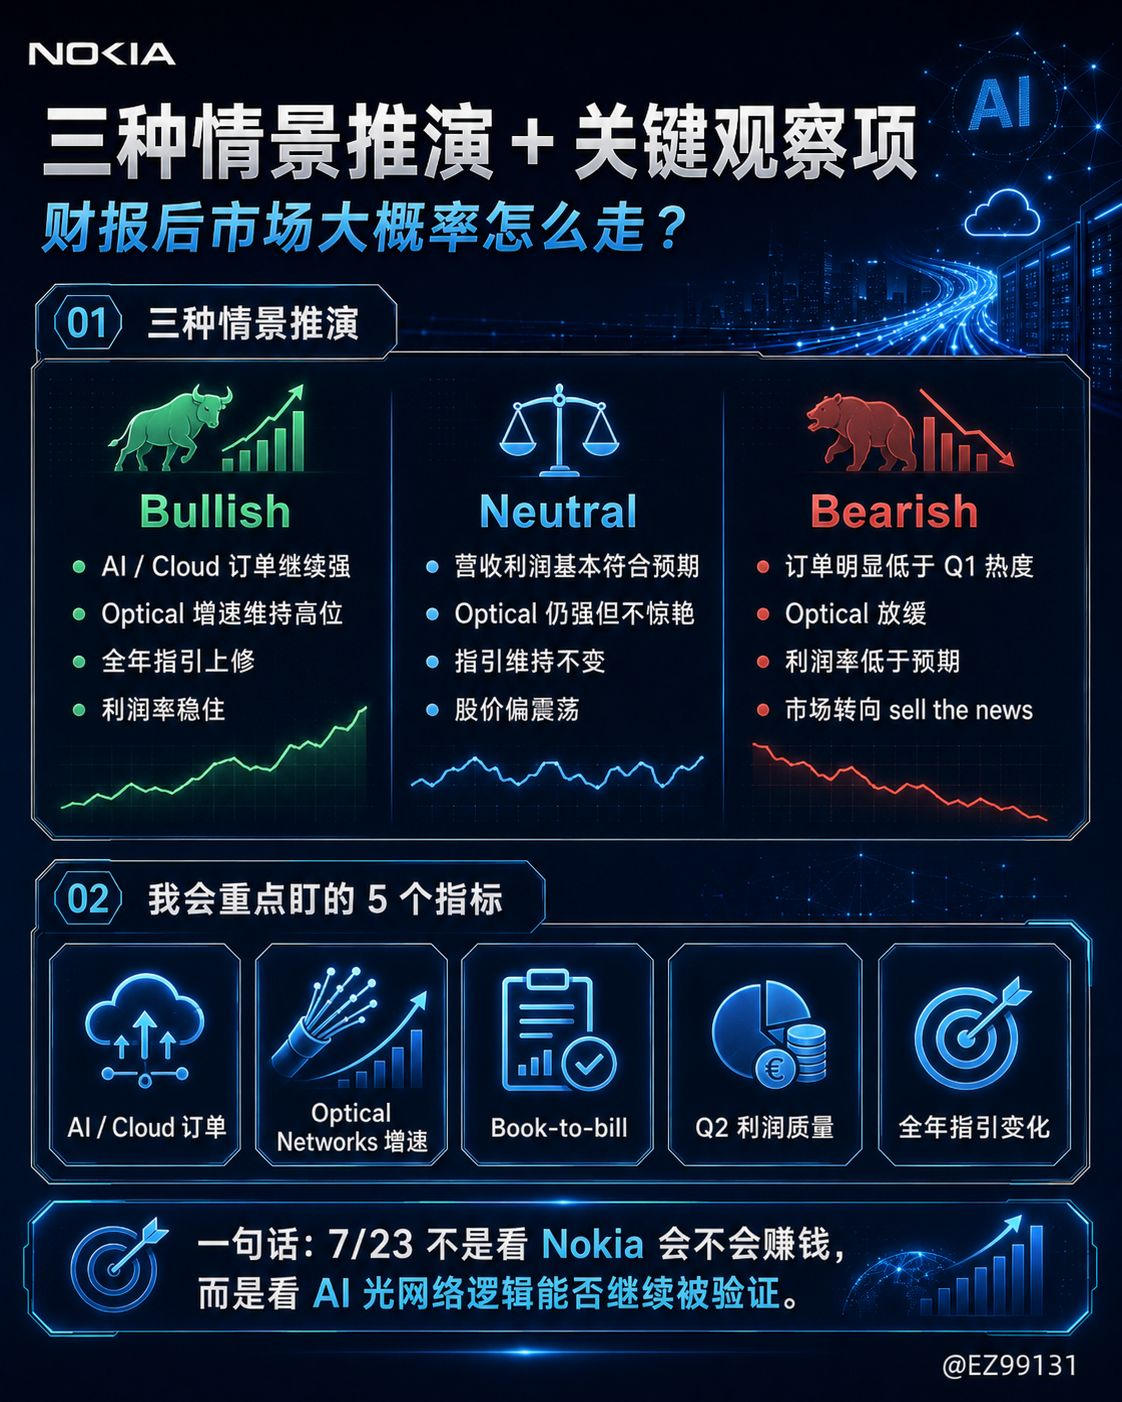
Puntos de riesgo que más se deben vigilar en el reporte de resultados
Riesgo uno: los pedidos de IA son fuertes, pero el reconocimiento de ingresos es lento. Lo que Nokia más teme ahora no es “no tener historia”, sino “tener muchas historias pero que los números de Q2 no acompañen”.
Si los pedidos de AI/cloud en Q2 siguen siendo razonables, pero los ingresos de Optical/IP no aceleran claramente, el mercado podría decir: los pedidos siguen en backlog; la conversión a corto plazo no es suficiente.
Esto es fácil que cause sell the news en una acción que ya subió con anticipación.
Riesgo dos: márgenes de ganancia no lo suficientemente buenos
En la guía de Nokia para Q2, la proporción de utilidades sobre el total anual es solo de 12%–16%. Eso significa que Q2 no necesariamente es el trimestre con utilidades más fuertes del año.
Si ocurre lo siguiente: crecimiento de ingresos pero presión en el margen bruto; costos de integración de Infinera altos; aumento de costos de la cadena de suministro de módulos ópticos/óptica coherente; márgenes de ganancia de pedidos de redes ópticas de IA por debajo de lo esperado; entonces el mercado podría preocuparse por que Nokia sea una historia de “crecimiento de ingresos, pero calidad de utilidades general”.
Esto es muy clave. Si la red óptica de IA solo pudiera generar crecimiento de bajo margen bruto, la valuación no se mantendría recalibrándose.
Riesgo tres: Fixed Networks y Mobile Infrastructure como lastre
Las ventas netas de Fixed Networks en Q1 cayeron 13%. Mobile Infrastructure mejoró en cierta medida, pero los ciclos de capex de operadores tradicionales no se han recuperado completamente.
Si en Q2 los negocios de comunicaciones tradicionales siguen débiles, y AI/Optical no es suficiente para compensarlo por completo, el mercado volverá a colocar a Nokia en el marco de valuación de “viejas acciones de equipos de telecom”.
Esta es la mayor diferencia entre Nokia y $MRVL, $LITE, $COHR:
Nokia tiene flexibilidad en redes ópticas de IA, pero aún tiene el lastre de negocios de comunicaciones tradicionales.
Riesgo cuatro: integración de Infinera por debajo de lo esperado
Una razón por la que el mercado tiene una opinión favorable sobre Nokia es que, tras la adquisición de Infinera, se reforzaron las capacidades de transporte óptico y óptica coherente. Reuters también mencionó que, después de adquirir Infinera, Nokia ya se ha convertido en un proveedor importante de sistemas de transporte óptico.
Pero la integración es un arma de doble filo. En el reporte hay que ver:
Si las sinergias se cumplen según el plan; si la integración de productos va bien; si los clientes aceptan la nueva solución combinada; y si los costos y el inventario afectan el margen de ganancia.
Si Infinera solo aporta ingresos pero las ganancias no avanzan al mismo ritmo, el mercado aplicará un descuento.
Riesgo cinco: la acción ya ha descontado parte de expectativas optimistas de la IA con anticipación.
El ADR de Nokia actualmente ronda los 12,07 dólares, con una capitalización de mercado de aproximadamente 66.660 millones de dólares. La página de cotizaciones europeas de MarketScreener muestra que la subida desde el inicio del año en Nokia ya ha sido muy grande, y recientemente hay opiniones de analistas más divididas:
A principios de julio hubo posturas distintas: BofA subió su objetivo por expectativas de pedidos fuertes de IA en Q2; y también hubo opiniones neutrales de UBS y ventas por parte de Barclays.
Esto muestra que el mercado ya no trata a Nokia como una acción barata y poco popular.
Por lo tanto, se eleva el umbral del reporte de Q2:
Cumplir con la guía puede no ser suficiente. Se necesita que al menos una de: pedidos, utilidades o guía, supere claramente las expectativas.
Riesgo seis: cambio en el sentimiento del AI CapEx
Nokia ahora está clasificada por el mercado dentro de la cadena de infraestructura de IA, por lo que también se ve afectada por el sentimiento del AI CapEx.
Si antes de julio el mercado empieza a cuestionar el gasto de IA de hyperscalers, la presión por amortizaciones de Neocloud y el retorno de la inversión de los GPUs, incluso si los fundamentos de Nokia no empeoran, podría retroceder junto con el sector de infraestructura de IA.
Estos riesgos no son únicos de la compañía; son riesgos de valuación del sector.
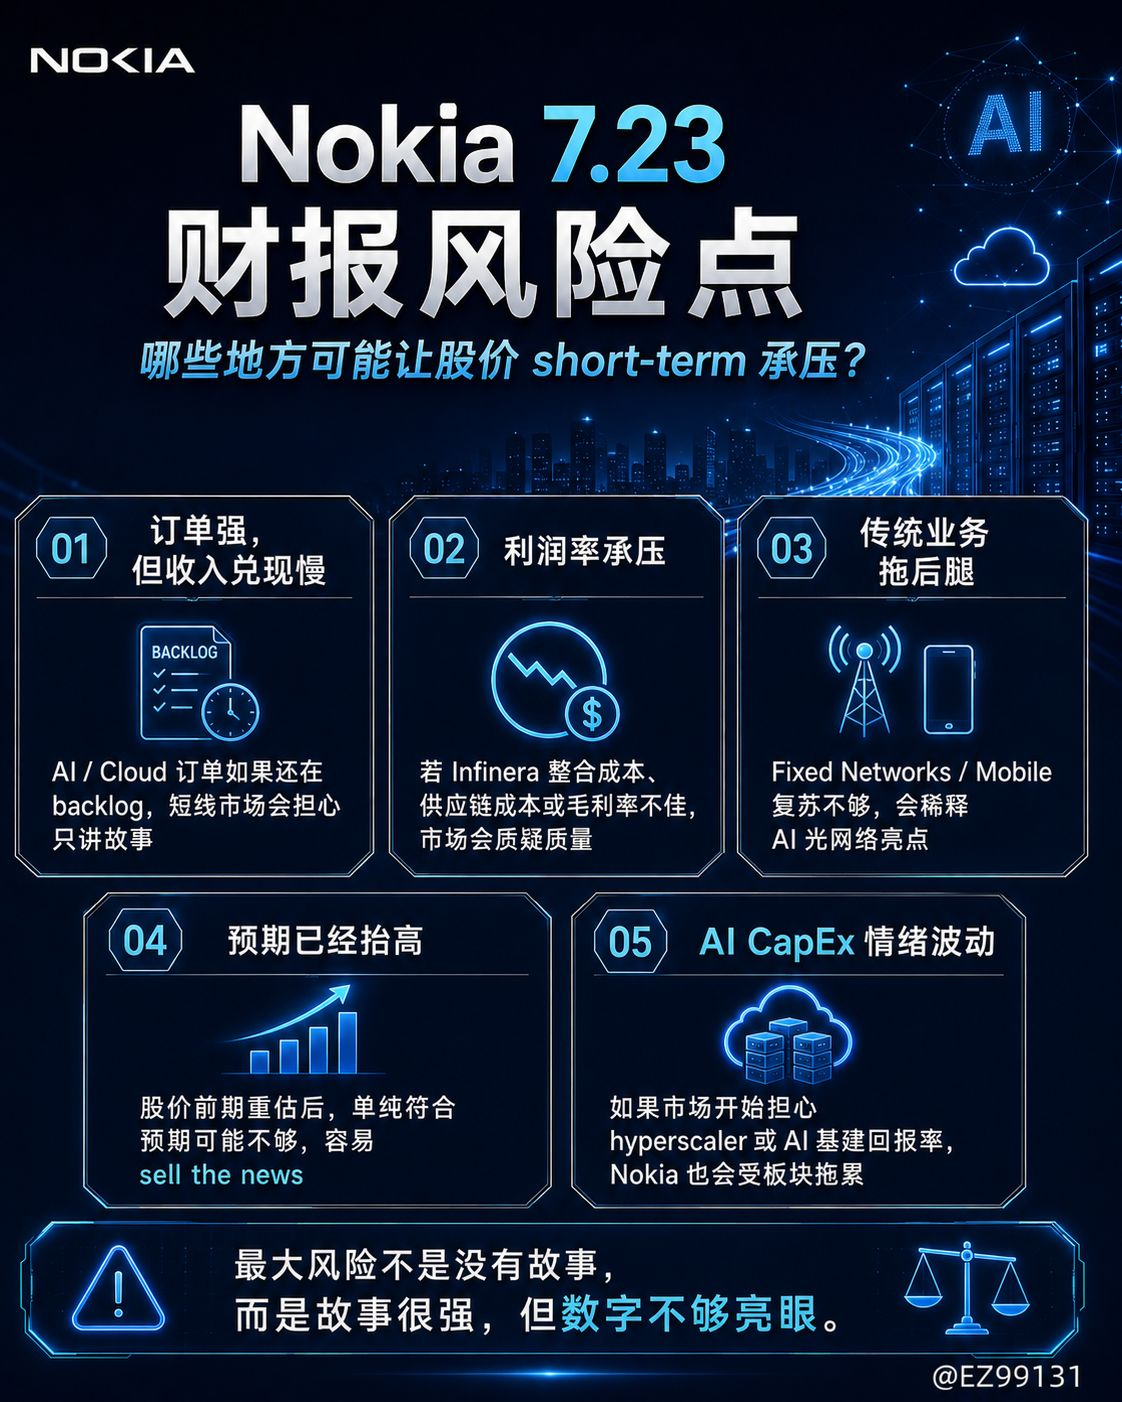
Tres escenarios de análisis del reporte de resultados
Escenario alcista: el precio de la acción sigue subiendo
Si en Q2 aparece la siguiente combinación, es muy probable que NOK siga subiendo:
Los pedidos de AI/cloud continúan impulsando un crecimiento de 20%+ en Optical Networks; IP Networks acelera claramente. La guía de Network Infrastructure / Optical+IP para todo el año se ajusta al alza nuevamente. Los márgenes de ganancia no se ven arrastrados por Infinera ni por los costos de la cadena de suministro. La gerencia enfatiza el pipeline de AI DCI para la segunda mitad del año.
En este caso, el mercado seguiría revalorando a Nokia, pasando de acciones de equipos de comunicaciones hacia una plataforma de redes ópticas de IA.
Escenario neutral: fluctuaciones en el corto plazo
Si el resultado es:
Los ingresos cumplen con la guía de la compañía; las ganancias son más bien normales: Optical está bien, pero no siguen ajustando al alza la guía de pedidos de AI/cloud. Está bien, pero no sorprende.
El precio de la acción podría fluctuar, porque el mercado ya ha descontado muchas expectativas con anticipación.
En este caso, NOK no necesariamente cae fuerte, pero en el corto plazo podría faltar impulso para seguir subiendo.
Escenario bajista: vender la noticia
Si ocurre lo siguiente:
Pedidos de AI/cloud muy por debajo de Q1; desaceleración clara del crecimiento de Optical; utilidades de Q2 cerca del extremo bajo de la guía; el negocio tradicional arrastra claramente; costos de integración de Infinera por encima de lo esperado; la guía anual no cambia o el tono es prudente.
Entonces el mercado podría pensar: la historia de IA sigue, pero la conversión a resultados a corto plazo no es suficiente.
En este caso, es muy fácil que NOK se interprete como una acción que tuvo un retroceso por haberse recalentado demasiado rápido en la revaluación de la IA en la etapa previa.
Creo que el núcleo del reporte de Nokia del 23 de julio no es “si obtendrá ganancias o no”, sino:
Si los pedidos de redes ópticas de IA pueden seguir convirtiéndose en ingresos y utilidades.
En este momento, la lógica de mediano plazo para Nokia aún es mayormente positiva: Optical Networks es la curva de crecimiento más fuerte; la demanda de clientes de AI/cloud ya fue validada en Q1. El proyecto de Aureon dio el modelo de negocio comercial para AI DCI. La ampliación de Allentown mejora el valor de la cadena de suministro local en EE. UU. La alianza con Google Gemini le añade a Nokia otra ruta para redes de IA basadas en software.
Pero el riesgo de corto plazo también es muy real:
La acción ya fue revaluada de forma clara. El mercado tiene expectativas muy altas para Q2. Los negocios de comunicaciones tradicionales siguen siendo una carga. La integración de Infinera y los márgenes brutos necesitan demostrarlo. Si solo hay historia y no se ajusta al alza la guía, es fácil que ocurra sell the news.
El 23 de julio, para que Nokia siga subiendo, debe demostrar tres cosas: que los pedidos de AI/cloud no se enfríen; que el crecimiento de Optical/IP pueda seguir ajustándose al alza; y que los márgenes no sean absorbidos por los activos pesados y los costos de integración.