


Fuente: VanEck 12月Bitcoin ChainCheck;编译:金色财经
Puntos clave del artículo:
DAT趁ETF撤退之际逢低买入:比特币ETF投资者纷纷撤退,而DAT公司则趁机增持了42000枚BTC(这是自2025年7月以来最大的一次增持)。
La rendición de los mineros podría indicar un rebote en el fondo: la potencia de la red ha disminuido en un 4% (la mayor caída desde abril de 2024), lo que históricamente es una señal alcista inversa.
Diferenciación de los 'manos de diamante': los tenedores a medio plazo (1-5 años) están vendiendo, mientras que los tenedores a largo plazo (>5 años) se mantienen firmes.
El marco GEO (Liquidez global, Apalancamiento del ecosistema, Actividad en cadena) se utiliza para evaluar el potencial de precio de BTC.
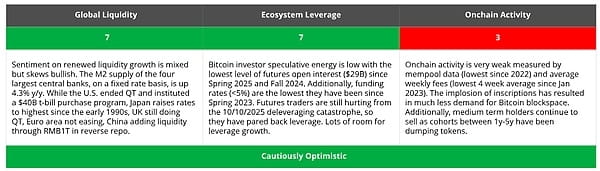
Conclusión: Cautelosamente optimista
Rendimiento y volatilidad de Bitcoin en diciembre
Bitcoin experimentó otros 30 días difíciles, con una caída del 9% en su precio y una volatilidad que alcanzó su nivel más alto desde abril de 2025 (volatilidad de 30 días > 45). El precio de Bitcoin tocó fondo el 22 de noviembre, cotizando alrededor de $80,700, lo que provocó que el Índice de Fuerza Relativa (RSI) de 30 días cayera a un mínimo de alrededor de 32. El debilitamiento del apetito especulativo provocó una caída en la tasa de interés anualizada de los contratos perpetuos de Bitcoin al 5%, llegando incluso a caer hasta el 3.7%. En comparación, la tasa de interés anualizada promedio es del 7.4%. La mayoría de las métricas en cadena de Bitcoin tuvieron un rendimiento deficiente, con una disminución en la tasa de hash (1% intermensual), una disminución en las tarifas de transacción diarias (en USD) (14% intermensual) y un estancamiento en el número de nuevas direcciones (1% intermensual).
DAT aumentó sus tenencias, mientras que los ETF se retiraron.
Un avance positivo en los últimos 30 días es el ritmo acelerado de compras de BTC por parte de Bitcoin DAT (Digital Asset Treasury). Desde mediados de noviembre hasta mediados de diciembre, DAT compró en las caídas, añadiendo 42.000 BTC (un aumento mensual del 4%), lo que elevó su cartera total a 1,09 millones de BTC. Esta es la mayor compra de Bitcoin de DAT desde el período del 16 de julio al 15 de agosto de 2025, cuando añadió 128.100 BTC (un aumento mensual del 15%).
Dado que el mNAV de muchas DAT cayó por debajo de 1,0, la mayoría de las compras de Bitcoin (29.400 BTC) en los últimos 30 días fueron realizadas por estrategias. Las estrategias pueden comprar Bitcoin mediante la emisión de acciones ordinarias, siempre que su mNAV sea superior a 1. De cara al futuro, creemos que muchas DAT dejarán de emitir acciones ordinarias, sino que utilizarán los ingresos de la emisión de acciones preferentes para comprar Bitcoin. Por ejemplo, la empresa japonesa de DAT, Metaplanet, celebrará una votación de accionistas el 22 de diciembre de 2025 para decidir si emite acciones preferentes para financiar las compras de Bitcoin y sus gastos operativos. Desafortunadamente, el optimismo de los inversores en ETFs de Bitcoin hacia Bitcoin se ha debilitado, con una disminución de sus tenencias de Bitcoin de 120 puntos básicos, hasta los 1,308 millones de BTC.
Los poseedores de BTC a largo plazo están vendiendo tokens a nuevos poseedores.
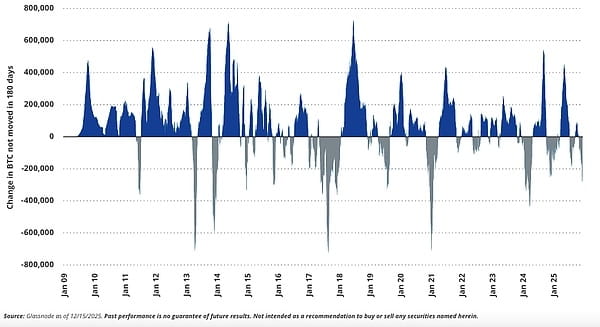
Divergencia en el comportamiento de los tenedores de BTC a largo y mediano plazo
El seguimiento del tiempo de tenencia de Bitcoin desde la última transferencia es un indicador importante de la confianza de los tenedores. Generalmente, si un token no se ha transferido durante un tiempo prolongado (más de varios años), esto indica que los tenedores confían en las perspectivas a largo plazo de Bitcoin. Cuando se transfieren tokens antiguos, se unen inmediatamente a los lotes de tenencia más recientes, y creemos que esta transferencia frecuente puede anticipar picos de precio a corto y mediano plazo. Sin embargo, este indicador es complejo porque los diferentes tokens entran en los lotes más antiguos a diferentes velocidades debido a las variaciones en la inflación de Bitcoin y al impacto del comportamiento de transferencia temprana por parte de los tenedores de tokens. Además, muchos tenedores a largo plazo pueden rotar sus tenencias para aprovechar la seguridad y liquidez que ofrecen los ETP y los DAT. Asimismo, algunos tenedores pueden estar rotando direcciones o migrando a billeteras más nuevas y seguras.
Las observaciones en cadena revelaron una mayor liquidez para los tokens mantenidos por tenedores a mediano plazo, con disminuciones significativas en los saldos de aquellos mantenidos por 1-2 años (-900 pb/mes), 2-3 años (-1250 pb/mes) y 3-5 años (-550 pb/mes). Sin embargo, los tenedores a largo plazo se mantuvieron estables, con fluctuaciones menores: 5-7 años (+27 pb/mes), 7-10 años (-18 pb/mes) y más de 10 años (+50 pb/mes). Desde una perspectiva más amplia, los tokens mantenidos por más de 6 meses mostraron una disminución general de 190 pb. Por lo tanto, observamos un panorama más complejo: el grupo más amplio de tenedores a "largo plazo" (aquellos cuyas tenencias no han cambiado en los últimos 6 meses) está reduciendo sus saldos. Sin embargo, los tokens mantenidos por períodos más largos no parecen seguir esta tendencia, lo que sugiere que los primeros tenedores no vendieron. Actualmente, creemos que los traders cíclicos de corto y mediano plazo están vendiendo tokens, mientras que los alcistas de Bitcoin de largo plazo continúan manteniéndose.
Se requiere un precio de electricidad de equilibrio para el ASIC S19 XP
Rentabilidad de los mineros de BTC y tendencias de la tasa de hash de la red
Un problema apremiante que enfrenta Bitcoin es la sostenibilidad de su infraestructura minera. Los mineros de Bitcoin se enfrentan a graves presiones estructurales: el mecanismo de reducción a la mitad de la recompensa por bloque de Bitcoin reduce los ingresos aproximadamente cada cuatro años, mientras que la tasa de hash de la red ha crecido a una tasa anual compuesta de aproximadamente el 62 % desde 2020. Por lo tanto, los mineros de Bitcoin deben aumentar continuamente la tasa de hash mediante inversiones de capital para seguir el ritmo del crecimiento de la red. Para que la minería sea rentable, el precio de Bitcoin debe ser capaz de compensar la disminución de la oferta y el aumento de la tasa de hash. La reciente debilidad de los precios de Bitcoin ha reducido significativamente la rentabilidad de la minería, y la caída de los precios de la electricidad de equilibrio es un claro indicador de esta tendencia. En diciembre de 2024, el precio de la electricidad de equilibrio para un minero modelo 2022 (S19 XP) era de aproximadamente 0,12 $, mientras que para diciembre de 2025 (al 15 de diciembre), esta cifra había descendido a 0,077 $.
Si bien la tasa de hash de Bitcoin se ha multiplicado por diez desde 2020, ha experimentado un declive estratégico en los últimos meses. La tasa de hash de la red, medida mediante una media móvil de 30 días, ha caído un 4% en los últimos 30 días, la mayor caída desde abril de 2024. La tasa de hash de Bitcoin alcanzó un máximo histórico a principios de noviembre, y se suele esperar una caída durante periodos de corrección significativa del precio de Bitcoin. Recientemente, varios factores también han afectado a la velocidad de minería, incluyendo la noticia de que una granja de minería de Bitcoin en Xinjiang, China, cerró 1,3 gigavatios de plataformas de minería bajo escrutinio gubernamental. Esto probablemente se deba a que la granja utilizaba parte de su electricidad para necesidades de inteligencia artificial, lo que podría reducir la tasa de hash de la red de Bitcoin hasta en un 10%. Se estima que se han cerrado cerca de 400.000 plataformas de minería. A pesar de la reciente baja rentabilidad para los mineros, muchos continúan minando porque creen en el futuro de Bitcoin. Para respaldar el hashrate a largo plazo de la red Bitcoin, creemos que la minería se está realizando en 13 países con el apoyo de sus gobiernos centrales.
¿Por qué una disminución en el poder de cómputo podría ser en realidad un factor positivo?
Muchos entusiastas de Bitcoin están preocupados por la continua caída del hashrate, ya que esto podría indicar una amenaza para la continuidad de la industria minera. Esto, obviamente, provocaría una liquidación de Bitcoin, empeorando la situación financiera de los mineros e impactando negativamente en el precio de Bitcoin. Sin embargo, cierta evidencia empírica sugiere que una caída del hashrate podría ser, en realidad, una buena noticia para los tenedores a largo plazo.
Al comparar las expectativas de rendimiento a 30 días y a los siguientes 90 días de cambios en la tasa de hash de Bitcoin desde 2014, observamos que la probabilidad de una expectativa de rendimiento positiva es mayor cuando la tasa de hash de Bitcoin disminuye que cuando aumenta (65 % frente a 54 %). Además, observamos que la expectativa de rendimiento promedio a 180 días es aproximadamente 30 puntos básicos mayor cuando la tasa de hash de Bitcoin disminuye que cuando aumenta (+20,5 % frente a 20,2 %).
De cara al futuro, creemos que muchas DAT dejarán de emitir acciones ordinarias y, en su lugar, utilizarán los ingresos de la venta de acciones preferentes para comprar BTC. Además, cuando la compresión de la tasa de hash persista durante un período prolongado, se producirán rendimientos futuros positivos con mayor frecuencia y magnitud. Desde 2014, en los 346 días con un crecimiento negativo de la tasa de hash a 90 días, la probabilidad de un rendimiento futuro positivo de BTC a 180 días fue del 77 %, con un rendimiento promedio del +72 %. Además, la probabilidad de un rendimiento futuro positivo de BTC a 180 días es de aproximadamente el 61 %, con un rendimiento promedio del +48 %.
Por lo tanto, comprar BTC cuando el crecimiento del hashrate es negativo durante 90 días (en lugar de en cualquier momento) históricamente ha aumentado el rendimiento esperado durante 180 días en 2400 puntos básicos.