
Reportero del Diario Económico: Zhao Wenqi???? Editor del Diario Económico: Zhang Yiming????
Desde el cofundador de “Beyond the Years”, adquirido por Meituan, hasta el fundador de SiliconFlow que, al frente de una nueva empresa, inició el ataque para cotizar en Bolsa de Hong Kong en menos de tres años: la historia emprendedora de Yuan Jinhui está entrando en un nuevo y crucial punto de inflexión.
据港交所6月30日披露,北京硅基流动科技股份有限公司(下称硅基流动)向港交所主板提交上市申请,华泰国际、海通国际为联席保荐人。这家2023年8月才由袁进辉创办的AI(人工智能)基础设施企业,成立仅34个月便踏上IPO(首次公开募股)之路,速度之快令市场侧目。
SiliconFlow se dedica a un negocio de “venta de Tokens (tokens)”. Un Token es la unidad mínima de la que se sirve un modelo de IA para procesar la información; cada vez que un gran modelo genera una respuesta, detrás de ello existe un consumo de miles de Tokens. Lo que hace SiliconFlow es encapsular capacidades de ingeniería complejas como la adaptación de chips, el despliegue de modelos, el ajuste de motores de inferencia y la gestión de recursos de cómputo heterogéneos en interfaces de API estandarizadas (Application Programming Interface), para que los desarrolladores puedan solicitar y pagar por uso, como si utilizaran agua o electricidad. Por eso, en la industria se le denomina de forma gráfica la “fábrica de Token”.
招股书披露,按年度词元吞吐量计,硅基流动于2025年为中国第四大词元供应平台,市场份额为1.5%,并于中国所有独立生态词元供应平台中排名第一。
No obstante, el otro lado del crecimiento acelerado es el aumento continuo de las pérdidas. El folleto muestra que los ingresos de SiliconFlow en 2024 y 2025 fueron de 7.350.000 RMB y 55.330.000 RMB, respectivamente, con un incremento interanual de hasta 653%; pero, en el mismo periodo, las pérdidas anuales fueron de 81.920.000 RMB y 345 millones de RMB, y las pérdidas netas ajustadas fueron de 54.010.000 RMB y 187 millones de RMB, respectivamente. El crecimiento de los ingresos por decenas de veces y el aumento paralelo de las pérdidas —el llamado “crecer en ingresos sin crecer en ganancias”— es precisamente la cuestión que más se ha comentado cuando esta destacada empresa emergente llegó a la línea de salida de su IPO.
Apoyo masivo de Alibaba y Huawei: el “carrusel” emprendedor de Yuan Jinhui
La historia de Silicon (硅基流动) no se puede separar de la experiencia empresarial de su fundador, Yuan Jinhui, llena de dramatismo.
Ya en 2016, Yuan Jinhui lideró al equipo OneFlow para entrar en el sector de infraestructura para grandes modelos; en aquel entonces, era el único equipo de emprendimiento en el mundo que trabajaba un marco de aprendizaje profundo general. En 2023, OneFlow, que estaba en el auge de los grandes modelos, fue adquirida por la empresa de grandes modelos “Beyond the Years” (光年之外), fundada por Wang Huiwen, ex cofundador de Meituan. Poco después, “Beyond the Years” fue adquirida por Meituan. Tras rechazar la invitación de permanecer en Meituan, en agosto de 2023 Yuan Jinhui lideró al equipo de nuevo y fundó SiliconFlow.
袁进辉曾公开形容2023年“就像坐过山车”,创业公司几个月内经历了多次并购,从一亿美元的公司变成十亿美元、千亿美元的公司,最后再分拆重新创业。
真正让硅基流动走入公众视野的,是2025年春节DeepSeek的全球爆火。彼时DeepSeek接连遭遇服务器攻击和官网无法打开等问题,硅基流动大模型云服务平台SiliconCloud率先上线了基于华为云昇腾云算力的满血版DeepSeek R1/V3模型,成为业内首家走通国产芯片部署DeepSeek模型路径的公司。这一“出圈”事件为硅基流动带来了爆发式的用户增长,公司公有云平台迅速积累超过700万用户和1万多家企业用户。
颇具戏剧性的是,袁进辉曾在社交媒体回忆,2023年下半年筹建硅基流动之初,曾与DeepSeek创始人梁文锋讨论过投资事宜,但因多方面原因未能合作。事后他在朋友圈感叹“为自己(当时)没有远见感到后悔”。
En cuanto al ritmo de financiación, SiliconFlow puede considerarse una “cosechadora de financiación” del mercado primario. Desde que puso en marcha la ronda semilla (Angel) en diciembre de 2023, hasta hoy, la empresa ha completado siete rondas de financiación en total. El 16 de junio de 2026, la empresa anunció que completó una ronda B con más de 2.000 millones de RMB, estableciendo el mayor récord de financiación de un solo tramo en la vía de terceros MaaS (model-as-a-service, modelo como servicio) en el mercado doméstico desde 2026. Con esto, la valoración post-inversión de la empresa ya alcanzó 7.740 millones de RMB.
据招股书披露,硅基流动的股东阵容堪称豪华。阿里巴巴通过杭州多项网络科技有限公司持股7.42%,为第一大外部股东;华为旗下的哈勃科技持股4.07%;美团通过天津三快科技持股1.05%。此外,创新工场、耀途资本、普华资本、纪源资本、晶科能源、商汤、壁仞等产业资本和财务投资机构均在股东名单之列。控股股东为创始人袁进辉及四个员工激励平台,合计控制约44.48%的投票权。
Sin embargo, esta empresa se registró y se constituyó en agosto de 2023, y su comercialización aún se encuentra en una fase temprana. En su ruta de comercialización, SiliconFlow utiliza un enfoque de dos motores: servicios de nube pública y soluciones de despliegue local. Según el folleto de cotización, en 2025, la proporción de ingresos por servicios de nube pública de la empresa saltó del 14.6% de 2024 al 52.9%, convirtiéndose en la principal fuente de ingresos. La empresa prevé alcanzar, antes de finales de 2026, el requisito de ingresos de “empresas ya comercializadas” definido en el Capítulo 18C de las Normas de cotización de la Bolsa de Hong Kong.
Según la información pública, solo se cumplen los criterios de “empresa ya comercializada” cuando las ganancias del último ejercicio contable alcanzan 250 millones de HKD.
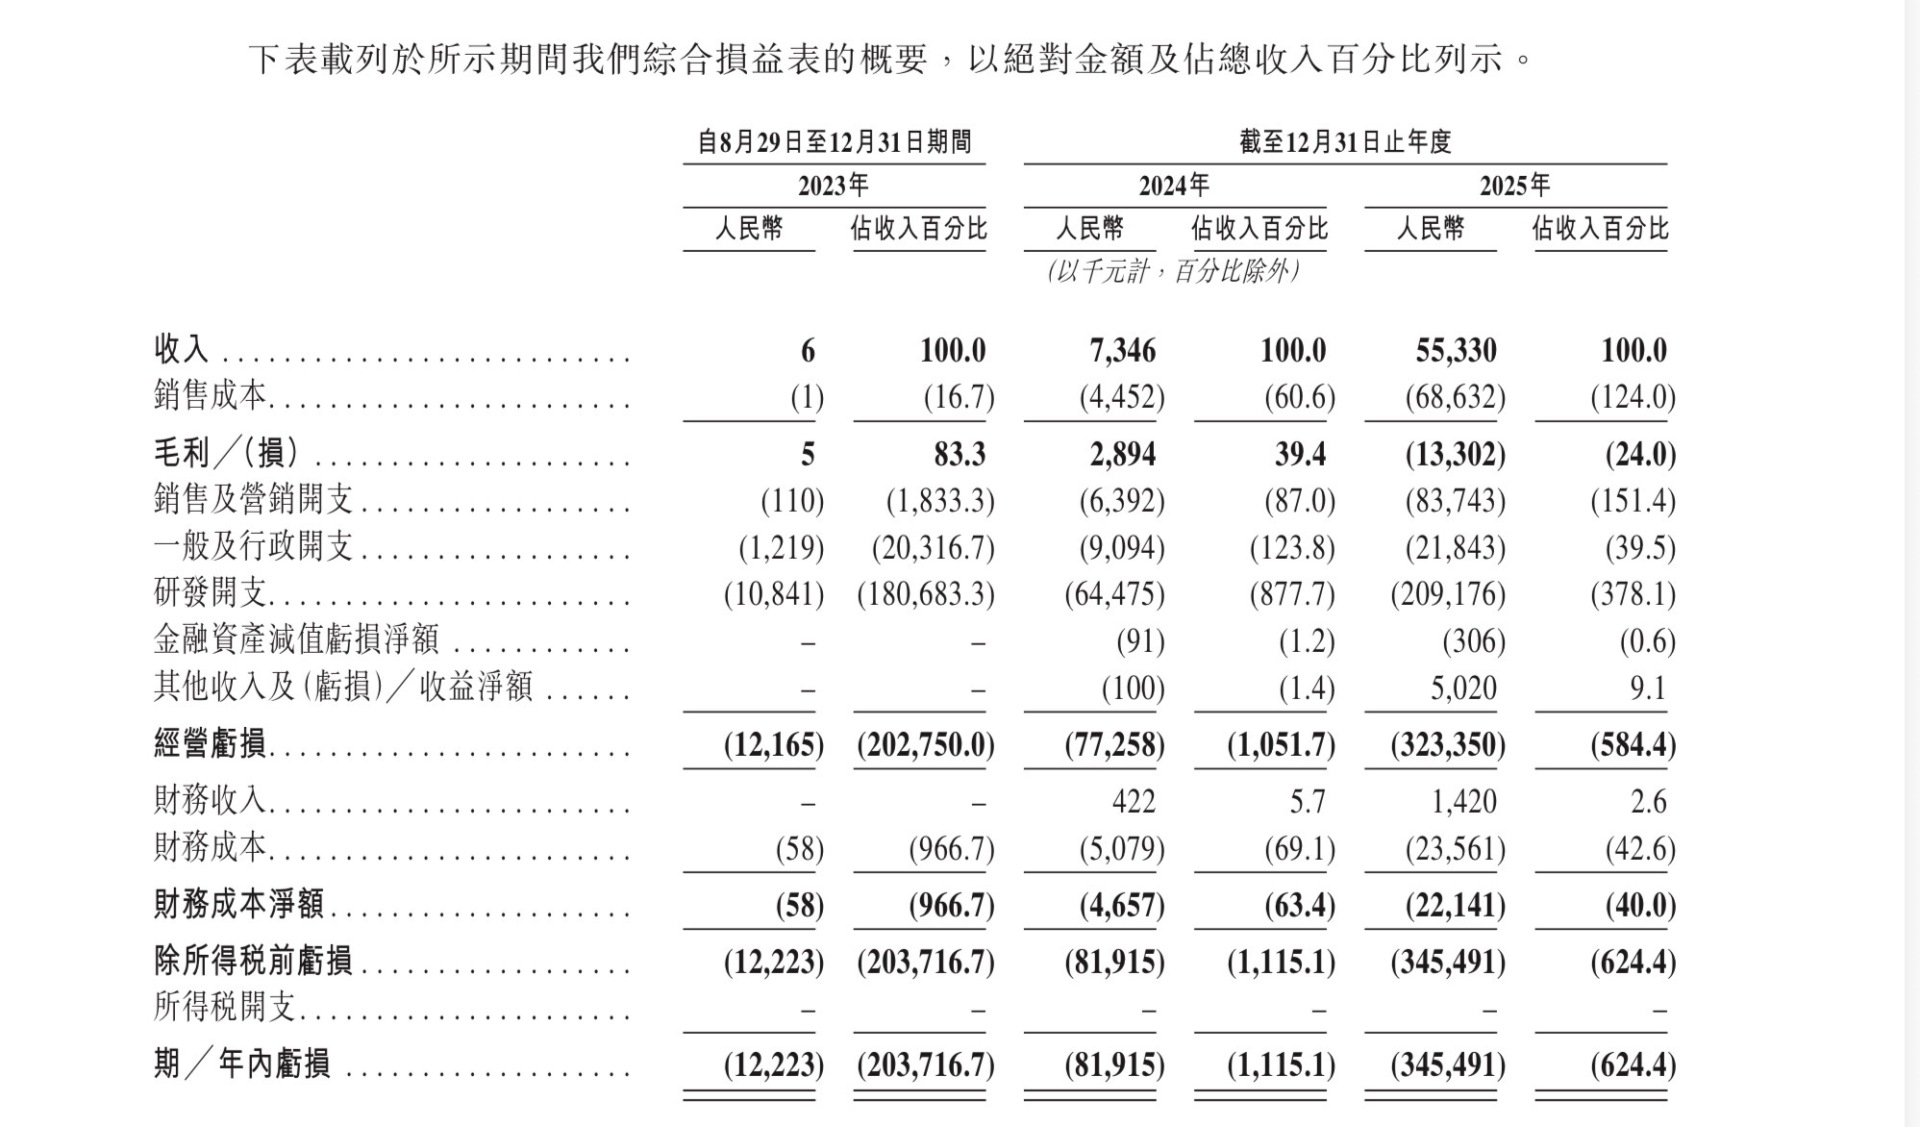
Imagen fuente: el folleto de cotización
Se prevé que las pérdidas netas recientes continúen: ¿gastos de I+D elevados y presión de los precios de las grandes empresas?
Con una tasa de crecimiento de ingresos superior al 650% y pérdidas anuales de más de 300 millones de RMB, el alto crecimiento y las elevadas pérdidas de SiliconFlow reflejan las contradicciones estructurales de todo el sector de la “fábrica de Token”.
一方面,这门生意的市场空间正以惊人的速度膨胀。招股书提到,按词元吞吐量计,中国词元供应市场规模由2024年至2025年增长1602.6%,并预期2025年至2030年的复合年增长率为638.3%。IDC数据显示,2025年中国公有云MaaS市场规模已达30.7亿元,预计2026年Token消耗量将达40000万亿,较2025年再增约20倍。
Pero la presión más directa sobre la rentabilidad proviene de los continuos gastos de I+D y de la intensa guerra de precios de las APIs.
En el folleto de cotización, SiliconFlow menciona que, a medida que la empresa amplíe su escala comercial, se espera que los gastos de I+D absolutos y las pérdidas netas recientes continúen. La empresa ejecutará su plan de rentabilidad a largo plazo mediante, entre otras medidas: aprovechar el crecimiento explosivo del sector; profundizar la participación de clientes nacionales; acelerar el crecimiento de ingresos en el extranjero; maximizar la utilización de recursos de cómputo; y mejorar la eficiencia operativa.
Desde 2023, los principales fabricantes de grandes modelos han reducido acumuladamente el precio de las APIs más de diez veces. En algunos modelos populares, el precio por cada mil Token ha pasado de unos pocos céntimos al principio a apenas algunas centésimas; la reducción acumulada supera el 90%. En mayo de 2026, DeepSeek anunció una caída permanente del 75% del precio de su API del modelo V4-Pro; luego, Xiaomi y Tencent Cloud también siguieron el movimiento, con reducciones máximas de 99% y 97.5%, respectivamente. Para SiliconFlow, que cobra por Token, el descenso continuo del precio aguas abajo reduce directamente su margen de beneficio.
Al mismo tiempo, las grandes empresas de Internet están entrando de lleno. Alibaba, Tencent, ByteDance y otras empresas líderes han desplegado integralmente capacidades propias de inferencia y servicios de MaaS, lo que no solo aporta soporte de capacidades de IA a sus propios negocios, sino que también exporta servicios de MaaS al exterior. Gracias a la ventaja de costos de sus clústeres de cómputo construidos por ellas mismas y a su ecosistema tecnológico, las grandes empresas están reconfigurando el panorama competitivo del mercado.
Al respecto, el inversionista ángel y experto en IA, Guo Tao, analizó para el reportero de (Diario Económico de China) que, aunque las grandes empresas tienen ventajas técnicas y de ecosistema, la demanda del mercado es diversa y compleja, por lo que les resulta difícil cubrir todos los escenarios; todavía existe espacio para que un tercero independiente sobreviva, con la posibilidad de centrarse en campos verticales y ofrecer servicios a medida.
硅基流动也在招股书中坦言公司当前面临多重风险挑战。财务层面,公司尚处于亏损状态,经营现金流持续为负,未来若无法有效改善盈利或及时获得外部融资,可能影响持续经营能力。技术层面,AI行业技术迭代极快,公司必须持续重金投入研发以保持竞争力,而新模型、新芯片的适配压力以及开源模型生态的潜在变化,都可能对其业务根基造成冲击。市场层面,全球词元供应赛道竞争日趋白热化,行业价格战持续压缩利润空间。
招股书还提到,监管层面,中国对AI行业的法规框架仍在快速演进,合规成本与不确定性持续上升。此外,国际芯片出口管制和贸易制裁随时可能波及上游供应链,进一步加剧运营风险。总体而言,硅基流动正处于“高速扩张与高额亏损并存”的关键阶段,能否在烧钱换规模的同时稳住技术护城河、应对资本与供应链的双重考验,是其IPO后最受关注的命题。
从财务数据看,硅基流动的毛利率已从2024年的39.4%骤降至2025年的-24%,录得毛损1330万元。销售及营销开支从2024年的639万元暴增1210%至2025年的8374万元,其中推广型算力资源成本(即免费Token代金券)占比高达64.7%,反映出公司在用户获取阶段的巨额投入。
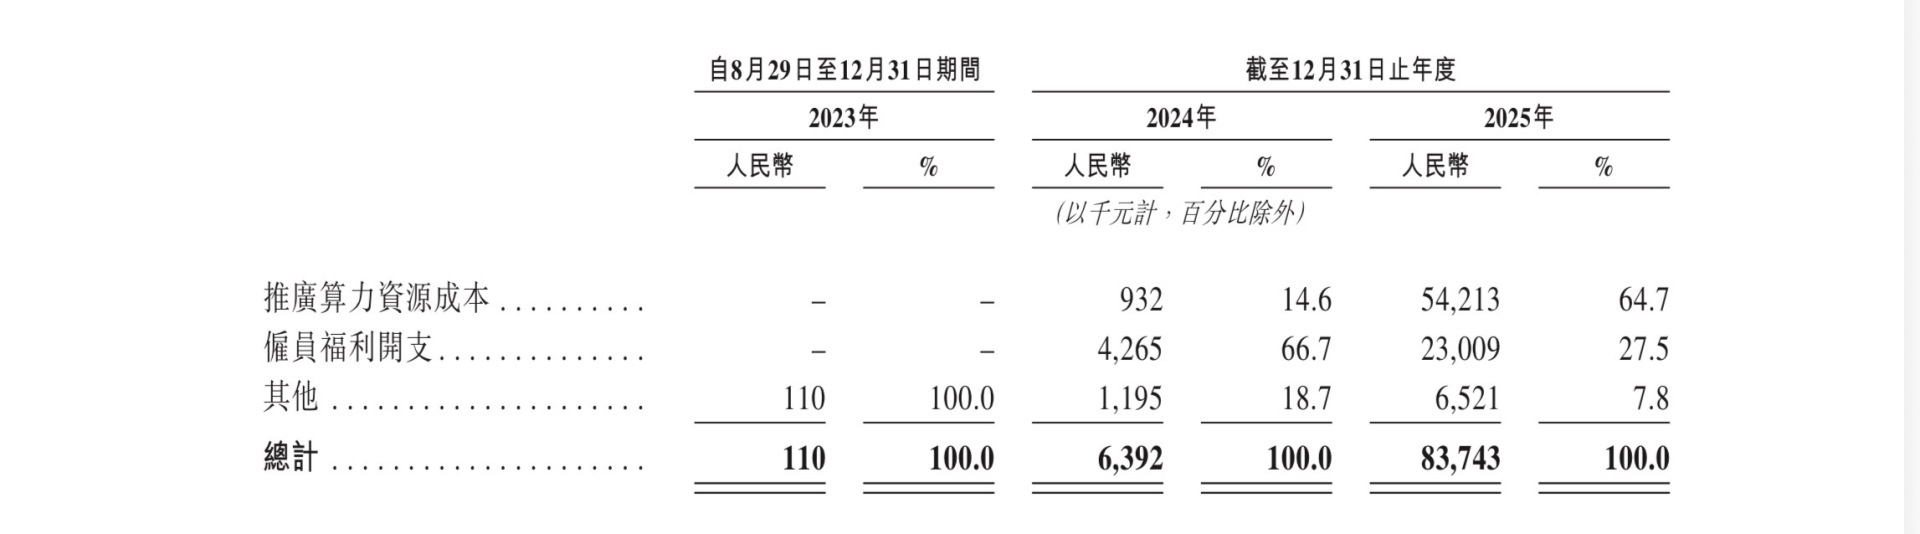
Imagen fuente: el folleto de cotización
值得一提的是,硅基流动联合创始人胡健此前在接受(每日经济新闻)记者采访时提到,大模型的“水电煤化”趋势已不可逆转,未来模型成本会像电费一样越来越便宜,但真正的价值将体现在基于模型构建的各类应用上。在他看来,如何在异构算力适配、成本控制与安全保障之间找到平衡点,将成为决定企业AI应用成败的关键。
Con menos de tres años de existencia, se embarcó en su carrera hacia la bolsa de Hong Kong. El IPO de SiliconFlow no solo es una prueba del modelo de negocio de la “economía Token”, sino también una nueva revisión del mercado sobre la lógica de valoración del sector de infraestructura para IA. Bajo el doble relato de una carrera desenfrenada por el crecimiento y una presión sobre las ganancias, todavía falta que el tiempo responda si esta “fábrica de Token” podrá contar al mercado de capitales una historia de crecimiento sostenible。
Imagen de portada: Banco de medios de Diario Económico (Diario Económico de China)