

¡Así es! ¡Tomar posición hace dos semanas en $SHAZ salió bien!
$NBIS y $CRWV han subido muchísimo; ¡SHAZ recién está empezando!
Según los términos del private placement, el costo equivalente de este lote de la posición de $SHAZ de Situational Awareness es básicamente de alrededor de $68,73 por acción. Este nivel de precio puede considerarse la línea de costo central para el ingreso estratégico de Leopold.
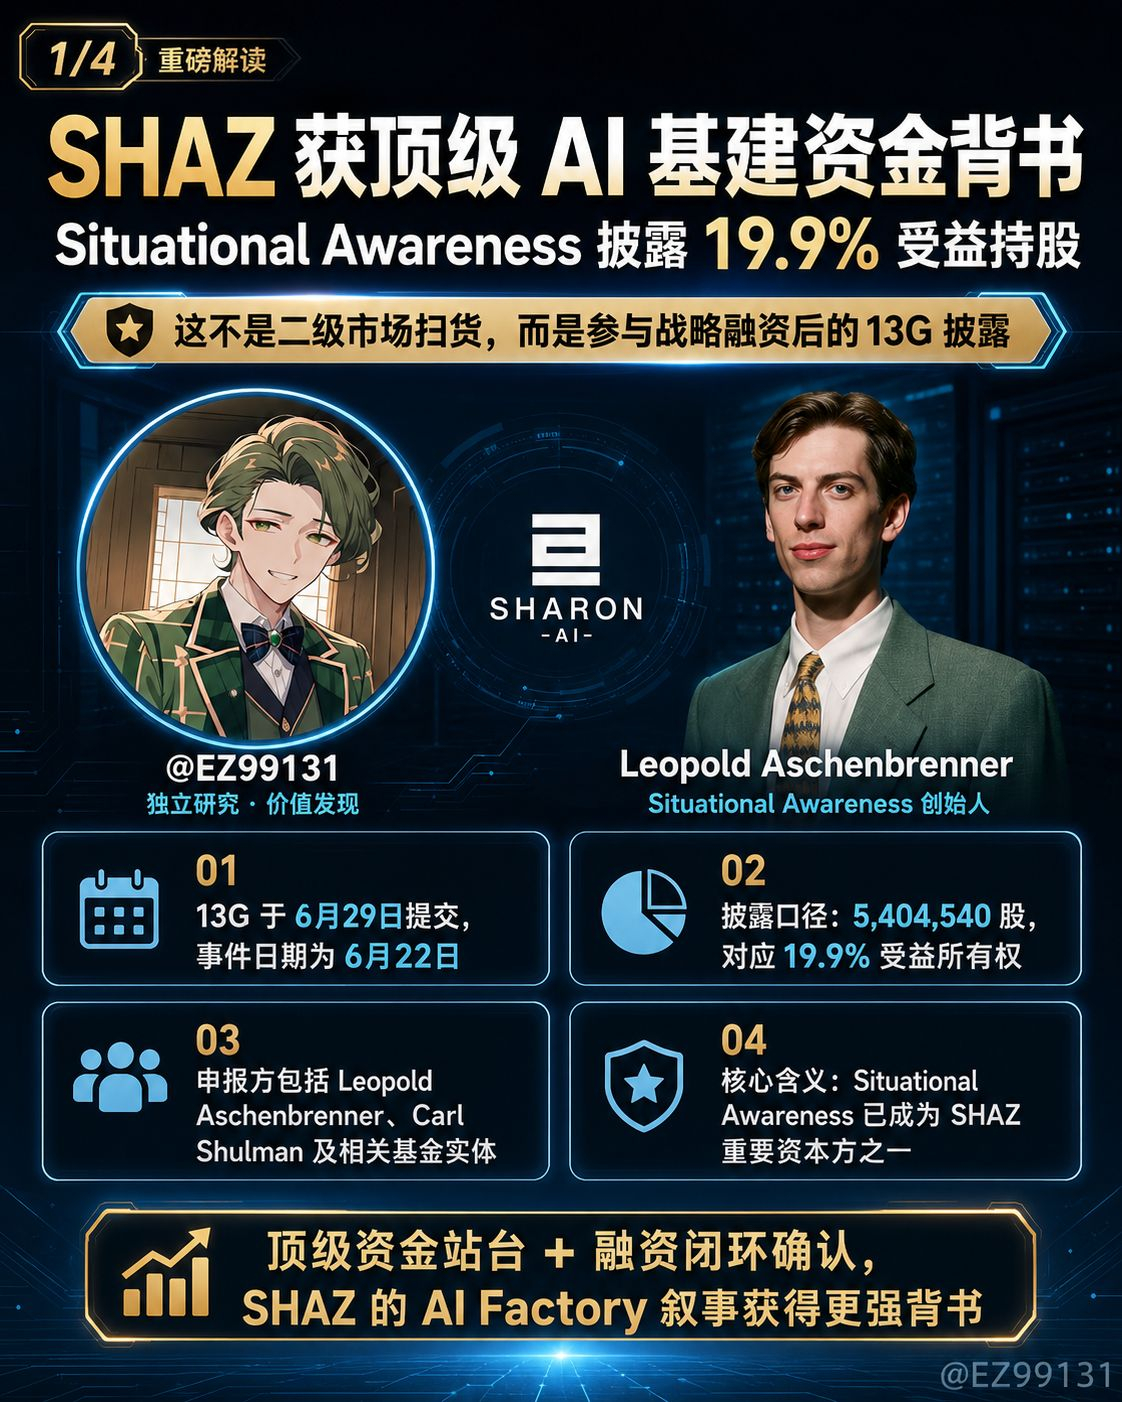
Situational Awareness, detrás de Leopold Aschenbrenner, revela la tenencia con beneficial ownership de Sharon AI del 19,9%.
Ojo: esto no es un simple «llamado de un influencer de minoristas».
Este es un capital verdaderamente centrado en apostar por la infraestructura de IA; mete a SHAZ en su propio sistema de posiciones principales.
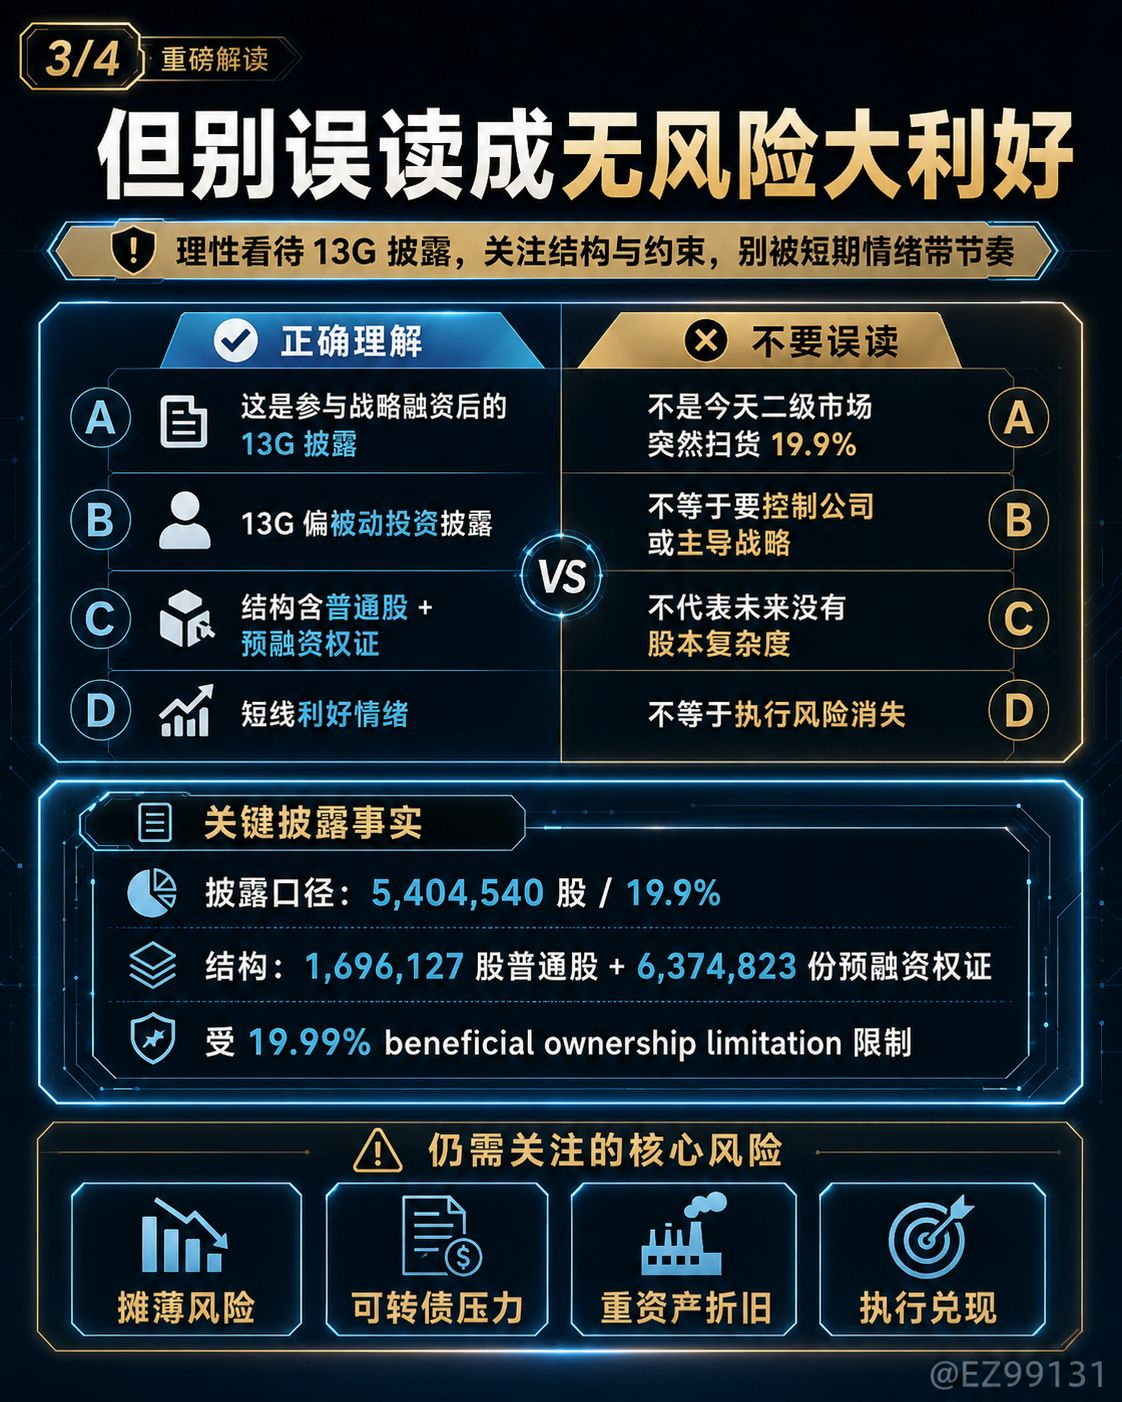
Los documentos muestran que, entidades relacionadas con Situational Awareness, Leopold Aschenbrenner y Carl Shulman divulgaron conjuntamente que, para 5.404.540 acciones, hay shared voting / dispositive power, lo que corresponde a una beneficial ownership del 19,9% de las acciones ordinarias Clase A.
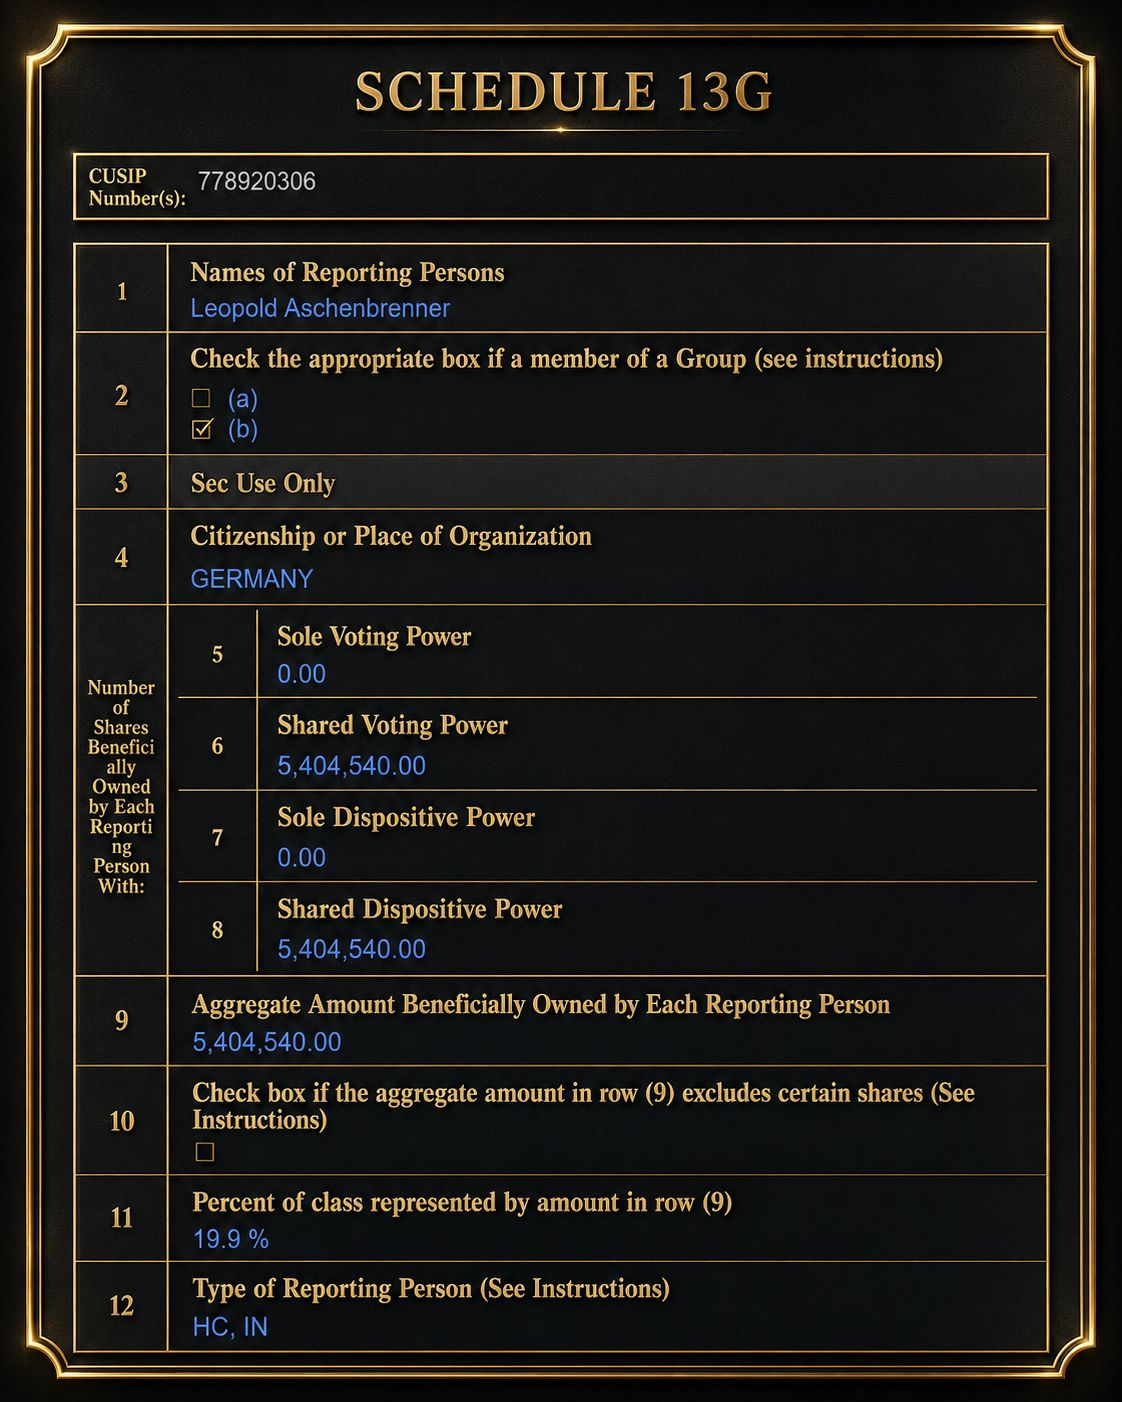
Mirándolo con más detalle, esta posición se compone de dos partes:
1.696.127 acciones ordinarias Clase A
y los warrants de prefinanciación con la posibilidad de comprar 6.374.823 acciones
Pero ese warrant está limitado por la restricción del 19,99% de beneficial ownership.
Así que este asunto no se puede malinterpretar como «hoy se compra directamente en el mercado secundario el 19,9%».
Para decirlo con más precisión:
La conciencia situacional participó en la financiación estratégica de SHAZ y ahora, mediante un Form 13G, ha revelado oficialmente la posición con gran concentración.
Lo realmente importante de este asunto está en:
Primero, el ciclo de financiación de SHAZ queda confirmado aún más.
Antes, el mayor problema del mercado era:
La AI Factory en Australia necesita desplegar tantas GPU, CapEx tan pesado; ¿de dónde va a salir el dinero?
Ahora ya se ha completado la financiación de 1.600 millones de dólares, y está respaldada por anclas de capital como Situational Awareness y Oaktree.
Para SHAZ, esto es un respaldo de crédito de capital muy clave.
Segundo, la entrada de Situational Awareness reforzará la percepción del mercado sobre SHAZ
La etiqueta de este fondo de Leopold es muy clara:
No es un fondo tecnológico normal; es una planificación sistemática alrededor de AGI, cómputo, electricidad, centros de datos e infraestructura de IA.
Está dispuesta a concentrar su posición en SHAZ; en esencia, está apostando a:
Australia / AI cloud soberano de APAC
AI Factory respaldada por NVIDIA
Brecha de oferta de capacidad de cómputo de Neocloud
Regionalización de recursos de GPU
Los centros de datos de IA pasan de un monopolio de los gigantes a una replicación regional
Esto encaja perfectamente con la historia de SHAZ.
Tercero, el propio ratio del 19,9% es muy significativo.
Para una neocloud de pequeña capitalización bursátil, una posición de capital core cercana al 20% no es solo una inversión financiera, sino también una señal del mercado.
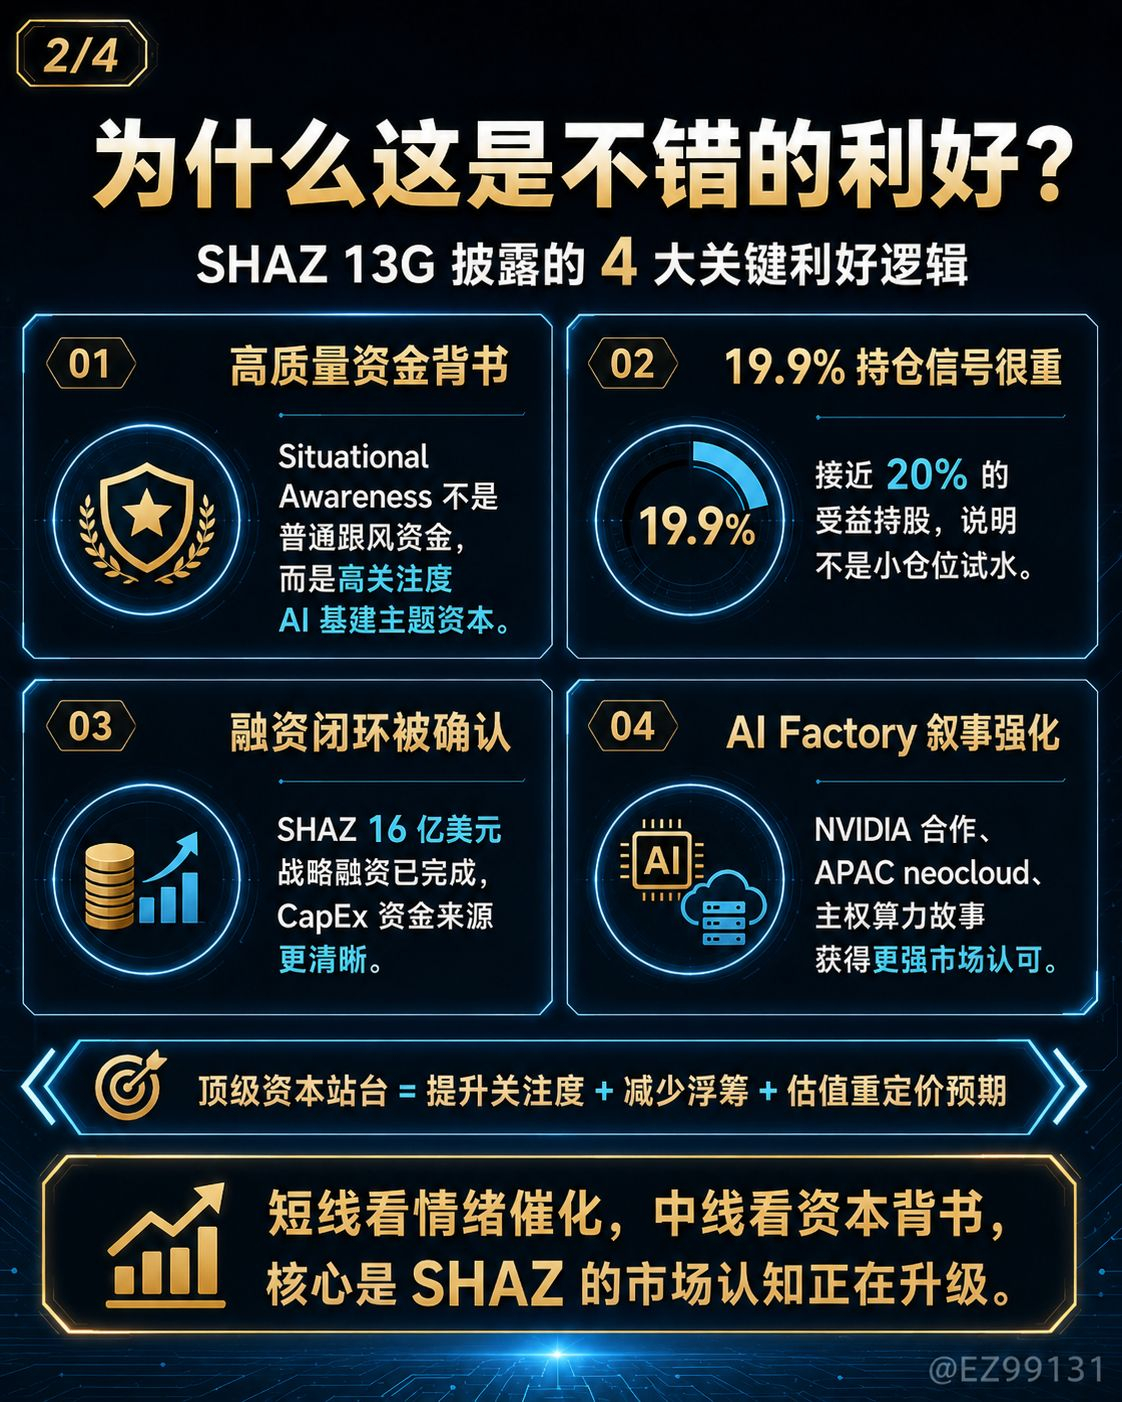
Aporta tres efectos:
Menos acciones en flotación
Aumenta la atención
Aumenta la probabilidad de una revaloración del precio
Cuarto, esto hará que el mercado reconsidere la posición de SHAZ.
Antes, cuando todos miraban SHAZ, estaban observando más bien un «ticket pequeño de nube de IA de alto riesgo».
Ahora su etiqueta está cambiando:
Colaboración de NVIDIA durante seis años
Como máximo 40.000 unidades de GPU GB300
Capacidad de AI Factory de 132 MW
102 MW contratados con clientes finales
Se esperan 55.000+ GPU NVIDIA para mediados de 2027
Se completó la financiación estratégica de 1.600 millones de dólares
Situational Awareness / Oaktree anclado
Juntando esta información, SHAZ ya no es un simple value de conceptos de IA, sino una plataforma neocloud de APAC que el mercado de capitales está validando.
Riesgo:
El Form 13G es una divulgación de tenencia mayoritariamente pasiva; no es el 13D.
Esto no significa que Leopold vaya a controlar la empresa, ni que vaya a entrar al consejo e impulsar una estrategia.
Además, en esta financiación hay acciones, warrants de prefinanciación y bonos convertibles; en el futuro seguirán existiendo tanto la dilución del capital como la presión de la deuda.
Lo que SHAZ realmente necesita demostrar después no es «quién compró».
Sino que es:
¿Se pueden desplegar las GPU a tiempo?
¿Se pueden convertir los contratos con clientes en ingresos?
¿Los ingresos pueden cubrir la depreciación?
¿Se puede lograr una tasa de margen bruto que salga bien?
¿Puede mejorar el flujo de caja?
Si SHAZ puede convertir realmente los 1.600 millones de dólares, la colaboración con NVIDIA, los contratos con clientes y el despliegue de GPU en ingresos, entonces esta revelación de una participación del 19,9% podría convertirse en el punto clave para que el mercado vuelva a valorar a SHAZ.
Pero si después solo se trata de financiación y la narrativa, y el reconocimiento de ingresos se retrasa, el mercado volverá igual a la dilución, la presión del CapEx y los problemas de flujo de caja.
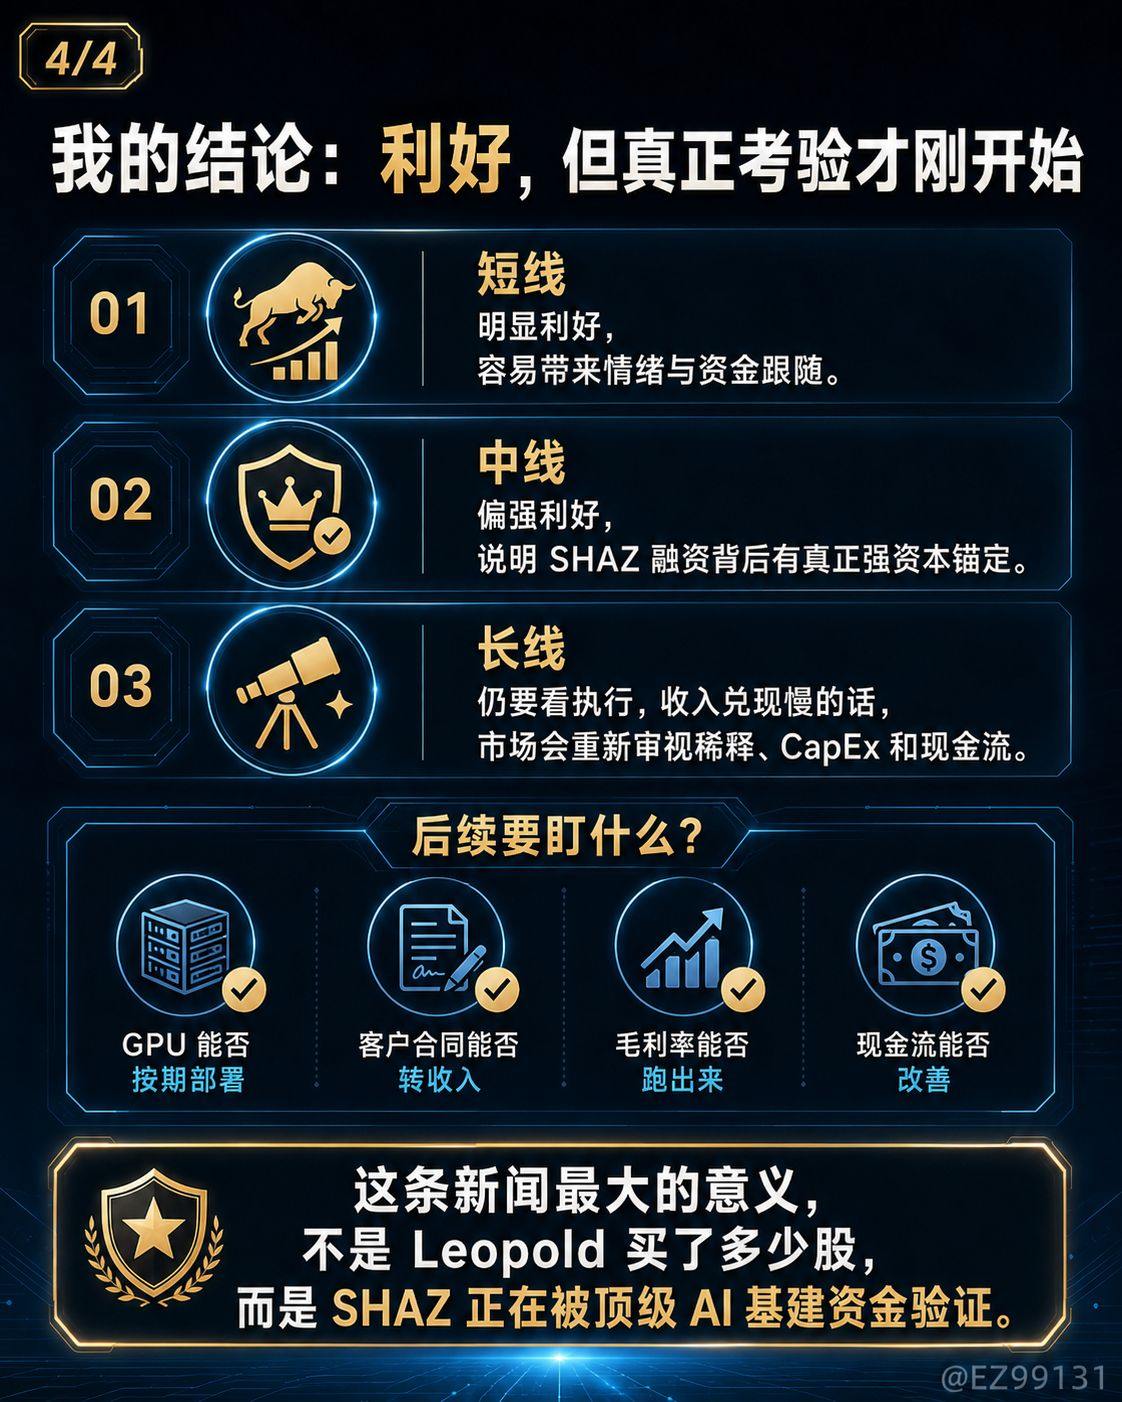
SHAZ pasa de ser un «ticket pequeño de nube de IA de alto riesgo» a convertirse en una «plataforma de AI Factory en APAC validada por fondos líderes de infraestructura de IA».
Para mí, esta es una noticia bastante favorable.
¡Pero no es el final, sino el inicio del periodo de ejecución!