

Las diversas 'Fi' que la gente suele escuchar, como CEFI, DEFI, GameFi, SocialFi, etc., hoy hablaremos de un PayFi que es el más útil para los pequeños inversores.
¿Qué es PayFi?
PayFi, cuyo nombre completo es Payment Finance (finanzas de pago), es un concepto emergente de finanzas en blockchain, propuesto oficialmente por Lily Liu, presidenta de la Fundación Solana, en la conferencia EthCC en 2024. Significa fusionar profundamente los pagos con los servicios financieros, utilizando tecnología blockchain para lograr liquidaciones en tiempo real, dinero programable y maximizar el valor temporal del dinero (Time Value of Money, TVM). En términos simples:
PayFi no es solo un pago criptográfico (Crypto Payment), sino un nuevo mercado financiero construido en torno al 'valor del tiempo del dinero'.
Visión central: realizar el ideal inicial del 'sistema de efectivo electrónico peer-to-peer' del libro blanco de Bitcoin, permitiendo que el dinero fluya instantáneamente, genere rendimientos y sirva para la compra de bienes y servicios en el mundo real, y no solo para transacciones especulativas.
Definición clásica de Lily Liu: 'PayFi es un nuevo mercado financiero creado en torno al valor del tiempo del dinero, las finanzas en cadena pueden lograr experiencias de productos que las finanzas tradicionales no pueden ofrecer.' Para 2025, PayFi se ha convertido en un punto caliente en la industria de criptomonedas, con un volumen de circulación de stablecoins que supera los 230 mil millones de dólares, y un volumen de transacciones mensual que alcanza miles de millones de dólares, mientras que gigantes tradicionales como Visa, PayPal y Stripe están estableciendo su presencia.
En términos simples, se trata de la aplicación de la tecnología blockchain y criptomonedas en el ecosistema de liquidación y pagos en finanzas tradicionales. (No es tan grandioso como las finanzas descentralizadas, pero tampoco pequeño).
La lógica y mecanismos centrales de PayFi son la liquidación instantánea + finanzas programables, utilizando blockchain para combinar pagos con DeFi/RWA. Mecanismo clave:
Valor del tiempo del dinero (TVM): un dólar hoy vale más que uno mañana, porque puede invertirse y generar intereses de inmediato. PayFi evita que el dinero 'se quede quieto' mediante liquidaciones en tiempo real.
Liquidación instantánea: los pagos tradicionales requieren varios días para liquidar, PayFi lo completa en segundos.
Pagos programables: contratos inteligentes que ejecutan automáticamente, como liberar fondos según condiciones.
Fusión de stablecoins + RWA + DeFi: liquidación con stablecoins como USDC/USDT, tokenización de activos reales (bonos del gobierno, cuentas por cobrar), préstamo e intereses.
Modelo de innovación clásica:
Buy Now, Pay Never (Compra ahora, nunca paga): deposita el capital en un protocolo de préstamos DeFi, usa los intereses generados para pagar. El capital permanece intacto, los intereses compran café/servicios de suscripción 'gratis'.
Por ejemplo, depositas 50 dólares y generas intereses, usas los intereses para comprar café de 5 dólares, logrando un 'consumo gratis'.
PayFi vs DeFi
Diferencia clave: PayFi a menudo se considera una extensión de DeFi, pero hay diferencias esenciales entre ambos.
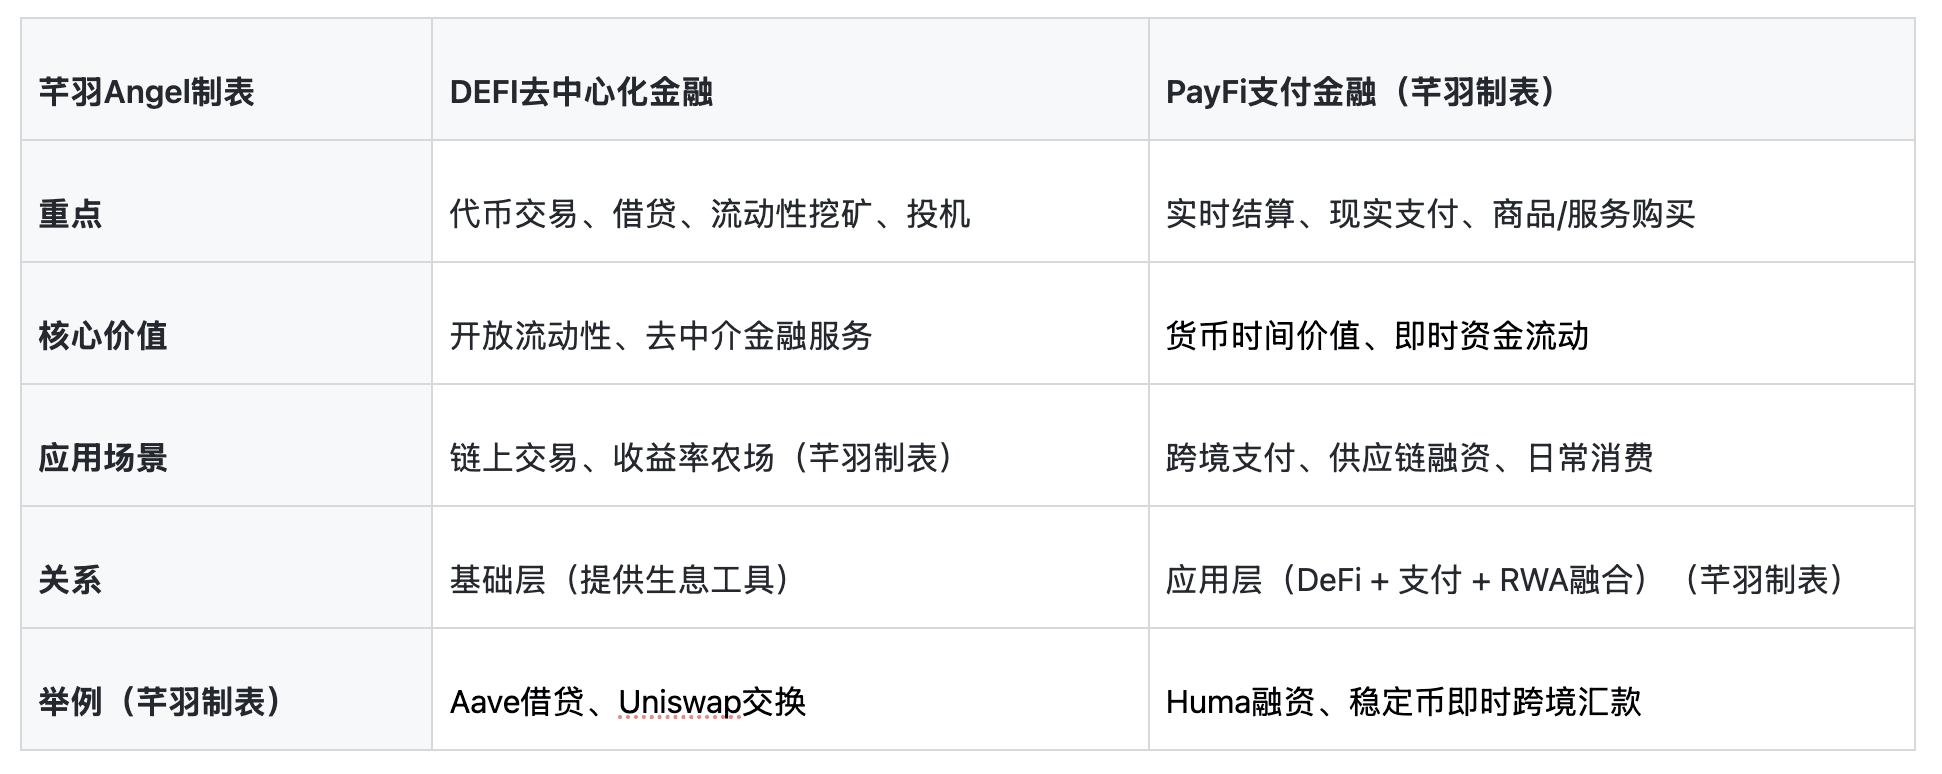
PayFi no es un competidor de DeFi, sino una evolución complementaria: DeFi proporciona 'herramientas para ganar dinero', PayFi las utiliza para optimizar la 'eficiencia del gasto'.
¿Qué puede hacer PayFi en la realidad?
PayFi ha pasado de ser un concepto a una aplicación práctica, los principales escenarios:
Pagos transfronterizos y remesas: liquidación de bajo costo en segundos, reemplazando a SWIFT (tradicionalmente toma de 3 a 5 días, con altos costos).
Financiamiento de la cadena de suministro/comercio: tokenización de cuentas por cobrar, convirtiendo flujos de efectivo futuros en efectivo inmediato.
Consumo diario: pagos con tarjetas criptográficas/stablecoins, combinados con generación de intereses.
Economía de creadores: monetización en tiempo real según el progreso.
Crédito empresarial/financiamiento de facturas: fondo de crédito privado global, acceso rápido a préstamos para pequeñas y medianas empresas.
Aplicaciones de RWA: tokenización de bonos del gobierno/fondos monetarios, generando intereses al ser mantenidos, utilizados para pagos.
Datos de 2025: el volumen de transacciones de stablecoins supera el anual de Visa, PayFi está sirviendo a personas sin cuentas bancarias, promoviendo la inclusión financiera.
Ventajas y beneficios de PayFi
Eficiente: liquidación en segundos, bajo costo (<0.01 dólares por transacción).
Inclusivo: solo necesitas un teléfono + internet, sin necesidad de cuenta bancaria.
Rendimiento innovador: consume 'gratis' con intereses, desbloquea TVM.
Transparente y seguro: la blockchain es inmutable, reduce el fraude.
Global: 24/7 sin fronteras, adecuado para mercados transfronterizos/emergentes.
En comparación con los pagos tradicionales: ahorra tiempo, dinero, y es más flexible.
Riesgos y desafíos de PayFi
A pesar de su gran potencial, aún existen problemas:
Incertidumbre regulatoria: las leyes sobre stablecoins/pagos criptográficos varían entre países (como la MiCA de la UE, el GENIUS Act en EE. UU. en proceso, pero hay muchas áreas grises).
Riesgo de volatilidad: aunque se utilizan stablecoins, los activos/protocolos subyacentes tienen riesgos de piratería.
Escalabilidad: aumento de tarifas durante congestión de red (Solana y otros están optimizando).
Barreras de adopción: educación del usuario, KYC de cumplimiento necesita equilibrar la privacidad.
Riesgo sistémico: vulnerabilidades en contratos inteligentes, falta de liquidez.
PayFi está saliendo del círculo criptográfico hacia la corriente principal, logrando 'libertad del flujo del dinero'. No solo es una actualización tecnológica, sino también una democratización financiera: permite a cada persona usar los ingresos futuros para pagar la vida de hoy.