

Ya hay $32 mil millones en RWAs tokenizados en cadena. $6.2 mil millones de eso son tokenizados de crédito. Pero, ¿cuánto de Wall Street realmente se puede utilizar en DeFi?
Horizon es el mercado dedicado de RWA de @aave. Permite a los usuarios depositar activos del mundo real tokenizados como garantía y pedir prestados stablecoins contra ellos.
El prestatario deposita un activo del mundo real tokenizado en Horizon. Aave emite un token de recibo no transferible que representa la posición de garantía. Luego, el prestatario puede pedir prestados stablecoins como USDC, RLUSD o $GHO hasta un porcentaje definido del valor de esa garantía.
Horizon mantiene la lógica normal de préstamo de Aave, pero la adapta a activos que no se comportan como garantía líquida.
Si el factor de salud de un prestatario se mantiene por encima de 1, no pasa nada. Si el factor de salud cae por debajo de 1, la posición se vuelve elegible para liquidación. Un liquidador paga una parte de la deuda del prestatario y recibe garantías con un descuento.
En mercados normales de Aave, esto es en gran medida un juego de velocidad y liquidez. Los liquidadores monitorean posiciones no saludables, reembolsan la deuda, reclaman la garantía y venden o cubren esa garantía a través de mercados líquidos.
Con los RWA, el problema es diferente.
La pregunta no es solo si un liquidador puede pagar la deuda, sino si puede recibir legalmente el activo, conservarlo, financiarlo, canjearlo y esperar la liquidación offchain.
$mGLOBAL se incorporó recientemente a Aave Horizon. mGLOBAL es un token de seguridad de @MidasRWA que rastrea la estrategia de Global Diversified Alternative Debt de Fasanara Capital, un portafolio de crédito privado de corta duración enfocado en activos como cuentas por cobrar comerciales y facturas digitales.
Si un prestatario usa mGLOBAL como garantía y la posición se vuelve insegura, la ruta de liquidación no puede asumir simplemente liquidez secundaria instantánea. Alguien necesita reembolsar la deuda en stablecoin, recibir la garantía de mGLOBAL y gestionar el gap entre la liquidación onchain y el canje offchain.
Aquí es donde entra @infiniFi.
infiniFi está apoyando las liquidaciones de mGLOBAL en Aave Horizon como liquidador designado. infiniFi está actuando como una capa especializada de liquidez y de balance para la garantía de RWA, convirtiéndolos en algo más parecido a un escritorio de crédito.
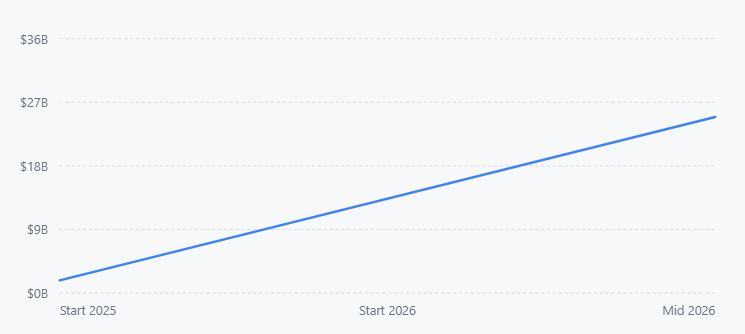
El mercado de RWA tokenizados ya está en decenas de miles de millones de dólares. Los rastreadores actuales del mercado sitúan el valor de RWA onchain distribuido en aproximadamente $31,4B, lo que representa un crecimiento de 5x desde el inicio del año.
Aave ya ha procesado más de $1T en préstamos acumulados a lo largo de su vida. Si los RWA se convierten en una parte significativa de la garantía de Aave, el mercado necesita responder una pregunta sencilla: ¿qué pasa cuando se necesita liquidar $10M, $50M o $100M de crédito privado tokenizado?
Si el factor de salud está por debajo de 1 pero por encima de 0,95, y los valores tanto de la garantía como de la deuda están por encima de $2.000, se puede liquidar hasta el 50% de la deuda total del prestatario. Si el factor de salud cae a 0,95 o menos, o si la posición es lo suficientemente pequeña como para causar problemas de polvo, se puede liquidar hasta el 100% de la deuda.
Binance Research, mayo de 2026. Valor de inicio de 2025 inferido de “aproximadamente cinco veces más alto que al inicio de 2025”.
Un préstamo respaldado por $1M en mGLOBAL puede crear una liquidación de $500k en un incumplimiento leve, o una liquidación de $1M en un incumplimiento más profundo.
La arquitectura de liquidez de mGLOBAL está diseñada alrededor de esta realidad. Midas tiene múltiples capas de liquidez, un tramo de liquidez interna del 10%, una facilidad de liquidez comprometida de Midas Staked Liquidity, una red OTC y de liquidadores, y redenciones mensuales estándar de NAV.
Los RWA no se vuelven útiles en DeFi solo porque estén tokenizados, sino porque pueden valorarse, prestarse, monitorearse, liquidarse, refinanciarse y salir sin romper el mercado.
Horizon es uno de los primeros intentos serios de construir ese sistema dentro de Aave, pero todavía hay áreas para mejorar, en mi opinión.
Lo más importante a mejorar es la diversidad de liquidadores. Los liquidadores designados tienen sentido para activos con permisos, pero el mercado no debería depender de un solo balance. Si solo uno o dos actores pueden gestionar una liquidación específica de RWA, el mercado no es realmente líquido. Es crédito con permisos con una puerta de salida estrecha.
La segunda cosa a mejorar es la transparencia sobre la capacidad de liquidación. Los usuarios deberían poder ver no solo el TVL y el APY, sino también cuánta liquidez instantánea existe, cuánto crédito comprometido está disponible, cuánto de la garantía cada liquidador puede absorber de manera realista, cómo se ve la cola de redención y qué sucede si se liquidan al mismo tiempo varios prestatarios grandes.
La tercera cosa a mejorar es la fijación de precios en la liquidación. Un bono fijo de liquidación puede ser demasiado simple para activos con NAVs mensuales, ciclos de redención, restricciones de transferencia y liquidez secundaria incierta. Una liquidación de $1M de RWA y una liquidación de $50M de RWA no conllevan el mismo riesgo. El descuento debe reflejar el tamaño, la duración, el riesgo de liquidación y la liquidez de salida disponible.
La cuarta cosa a mejorar es la experiencia del usuario al deshacer posiciones. Los prestatarios deberían tener una vía clara para reducir el riesgo antes de la liquidación usando parte de su garantía para pagar la deuda, especialmente cuando la garantía tenga liquidez o ventanas de canje a plazos más cortos que se puedan aprovechar antes de que la posición sea insegura.
Los activos del mundo real finalmente se están convirtiendo en una garantía utilizable en DeFi.