

Las acciones de Nokia en la bolsa han sido realmente agresivas recientemente.
La semana pasada, los brujos también estaban limpiando con opciones.
Esto fue lo que Nokia lanzó el fin de semana, dos grandes noticias.
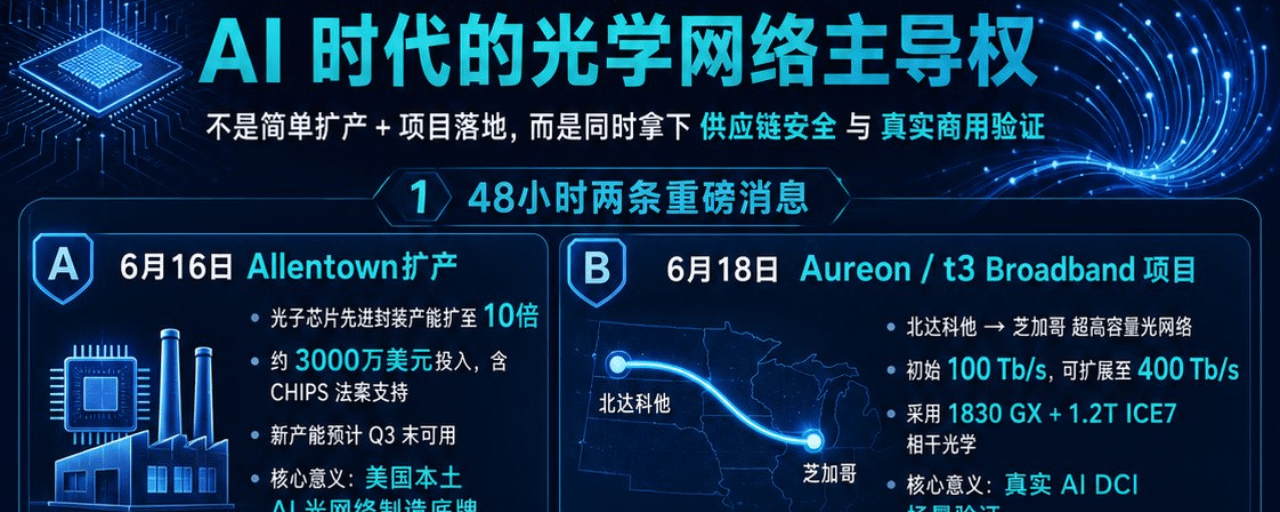
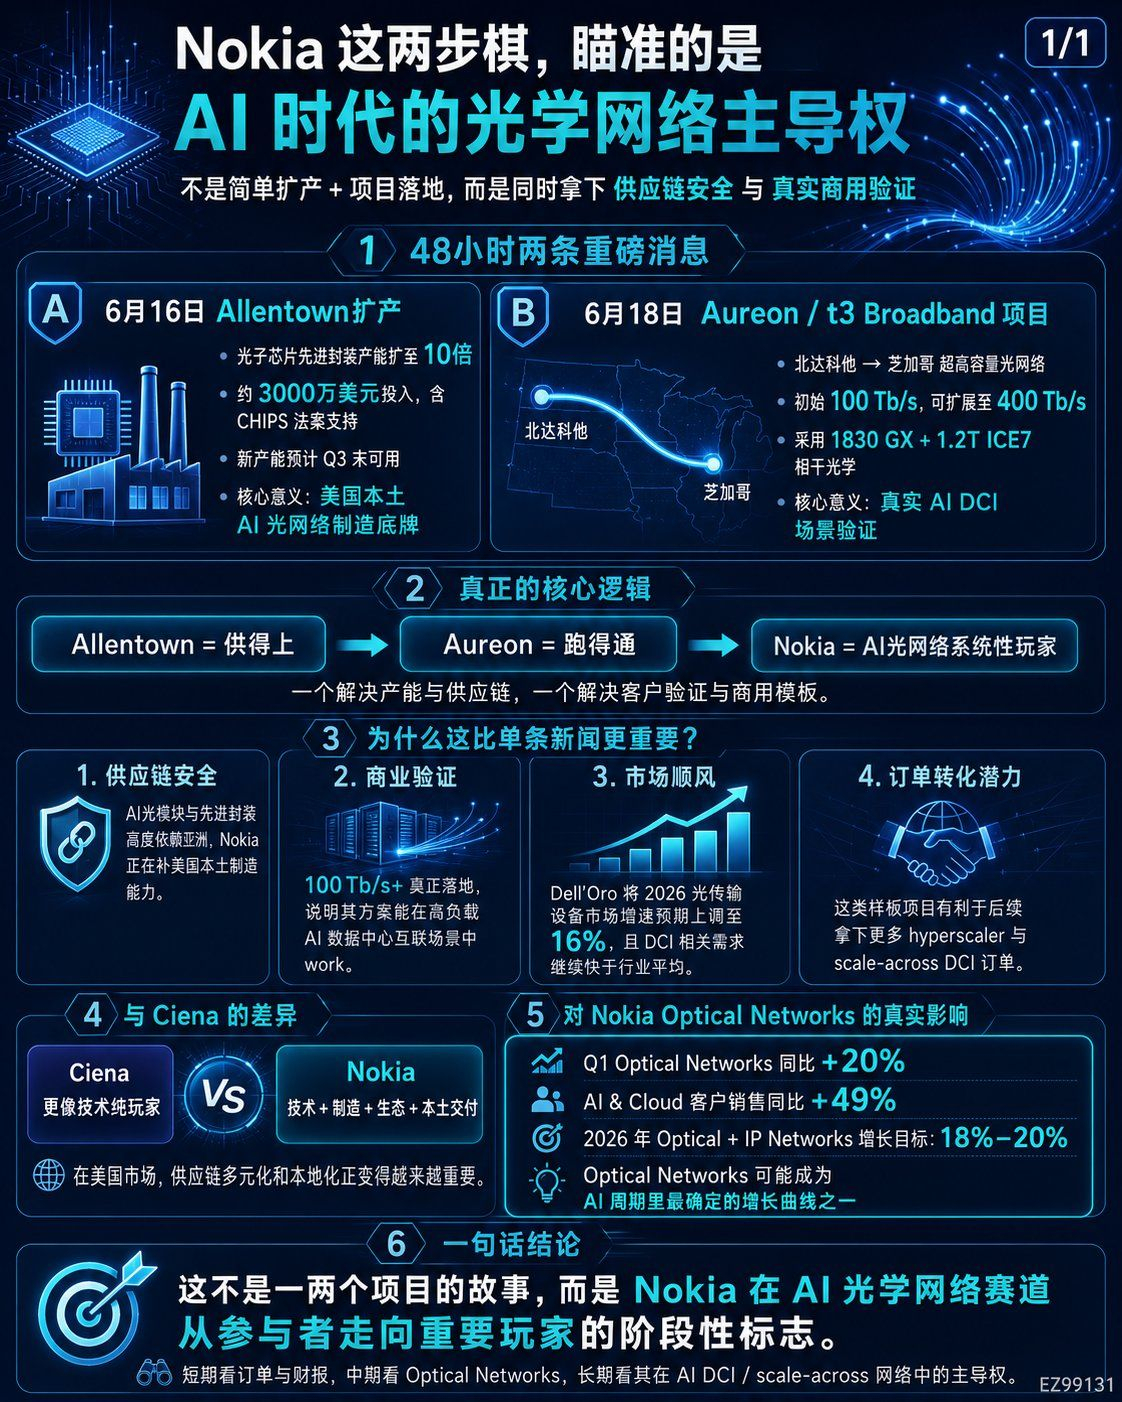
Primera, la capacidad de empaquetado avanzado de chips fotónicos de Allentown se ha expandido a 10 veces su capacidad original.
Segundo, colaborar con t3 Broadband y Aureon para implementar una red de transmisión óptica lista para IA entre Dakota del Norte y Chicago, con una capacidad inicial de 100 Tb/s, que se puede expandir a 400 Tb/s en el futuro.
Visto por separado, estas dos noticias no son particularmente complicadas.
Uno es la expansión de capacidad.
Uno es la implementación del proyecto.
Pero al mirarlos juntos, la perspectiva cambia completamente.
Creo que los dos movimientos de Nokia realmente apuntan a la dominación de la red óptica en la era de la IA, no solo a obtener algunos pedidos a corto plazo.
El mayor problema ahora en los centros de datos de IA no es solo la falta de GPU, tampoco es solo un factor de energía.
La mayor pregunta es cómo mover los datos.
Los clústeres de GPU están creciendo, los modelos se están volviendo más grandes, y tanto el entrenamiento como la inferencia requieren un flujo masivo de datos entre servidores, gabinetes, parques y centros de datos.
Por lo tanto, la red óptica ha pasado de ser una "infraestructura de comunicación" a convertirse en el "sistema circulatorio" de la fábrica de IA.
Esta es también la razón por la que creo que las acciones de Nokia son muy críticas.
Allentown aborda el problema de suministro.
Aureon aborda el problema de validación.
La pregunta es, cuando el mercado estadounidense realmente necesite una gran cantidad de equipos ópticos para IA, ¿podrás suministrar?
Otra pregunta es, ¿puede tu tecnología funcionar en un contexto real de interconexión de centros de datos de IA?
El hecho de que estas dos cosas sucedan al mismo tiempo tiene mucho más significado que una sola noticia.
Primero, hablemos de Allentown.
La expansión de Nokia se centra en la capacidad avanzada de prueba y empaquetado en EE. UU.
El punto no es cuánto gastó, sino que es uno de los pocos lugares en EE. UU. que puede empaquetar chips fotónicos en módulos ópticos, elevando la capacidad a 10 veces.
Esta cuestión es muy sensible en el contexto actual.
La demanda de módulos ópticos, óptica coherente y transmisión de bajo consumo en los centros de datos de IA se está disparando, pero la cadena de suministro global de empaquetado y dispositivos ópticos sigue siendo altamente dependiente de Asia.
Si los hyperscalers en EE. UU. continúan construyendo grandes centros de datos de IA, no pueden ignorar la seguridad de la cadena de suministro, la fabricación local, los aranceles y los riesgos geopolíticos.
Nokia está reforzando su posición local para la red óptica de IA en Allentown.
Esto no es solo una expansión de capacidad.
Esto está diciendo a los clientes:
No solo puedo ofrecerte tecnología, también puedo entregar componentes ópticos clave en EE. UU.
Esto puede volverse cada vez más importante para atraer a hyperscalers, operadores, gobiernos y clientes con altas demandas de seguridad.
Veamos ahora la línea de Aureon.
De Dakota del Norte a Chicago, capacidad inicial de 100 Tb/s, futura expansión a 400 Tb/s.
Utiliza la plataforma 1830 GX de Nokia, el sistema de líneas ópticas Super C/L-band y la óptica coherente 1.2T ICE7.
El valor de este proyecto no es solo su gran capacidad.
Lo realmente importante es que coloca la última generación de soluciones de transmisión óptica de Nokia en el contexto real de la interconexión de centros de datos de IA.
El DCI en la era de la IA no es solo poner más fibras ópticas en las áreas metropolitanas.
Cada vez más, la demanda se convertirá en:
Mayor distancia.
Mayor capacidad por fibra.
Menor consumo de energía.
Mejor conectividad entre centros de datos regionales y nodos centrales en la nube.
Rutas como Dakota del Norte a Chicago son un reflejo de esta tendencia.
Muchas personas al observar la infraestructura de IA solo se centran en GPU, HBM, ASIC y módulos ópticos.
Pero si las fábricas de IA comienzan a expandirse de manera distribuida, la interconexión de centros de datos entre regiones se convertirá en una necesidad.
Aquí es donde realmente Nokia Optical Networks tiene imaginación.
Lo más interesante es que los datos de la industria también respaldan esta lógica.
Dell’Oro anteriormente dijo que el mercado global de equipos de transmisión óptica crecería un 10% para 2025, alcanzando aproximadamente 16 mil millones de dólares, y que los ingresos de compras directas de DCI crecerían cerca del 40%.
La última versión de las predicciones es aún más agresiva.
Han elevado su previsión de crecimiento del mercado de equipos de transmisión óptica para 2026 del 10% al 16%, y se espera que los ingresos del mercado superen los 18 mil millones de dólares.
La razón es directa:
Los centros de datos de IA están impulsando la demanda de DCI, y muchos proveedores ya están experimentando acumulación de pedidos y extensiones de plazos de entrega.
Esta frase es realmente importante.
Esto demuestra que la red óptica no es un eslabón accesorio, sino que está consolidando la cadena de suministro en la construcción de infraestructura de IA.
No hay falta de demanda.
La cuestión ahora es quién puede entregar.
Esto nos lleva de nuevo a los dos movimientos de Nokia.
Allentown es capacidad.
Aureon es un modelo a seguir.
El primero hace que los clientes crean que pueden suministrar.
El segundo hace que los clientes crean que puede funcionar.
La superposición de ambos hace que Nokia no solo diga "también tenemos productos de red óptica", sino que está construyendo un ciclo comercial más completo.
Comparado con Ciena, Nokia antes no era el jugador más puro en el campo del DCI.
Ciena ha sido durante mucho tiempo una empresa fuerte en la transmisión óptica, WaveLogic también tiene una fuerte presencia en los hyperscalers.
Sin embargo, la situación ha cambiado desde que Nokia adquirió Infinera.
Completa con el motor de coherencia, el sistema de transmisión óptica y la capacidad de integración vertical.
Ahora, al agregar la expansión de ATP local en EE. UU. y la implementación de proyectos reales de DCI en Norteamérica, la imagen de Nokia se vuelve más completa.
Ciena parece ser un jugador altamente enfocado en tecnología óptica.
Nokia está adoptando otra estrategia:
Tecnología óptica.
Redes IP.
Manufactura local.
Entrega de sistemas.
Relaciones con operadores.
Oportunidades de hyperscaler y AI cloud.
Esto no es un avance aislado, sino un combo de movimientos.
A corto plazo, Ciena no cederá fácilmente su cuota de mercado.
Incluso en muchos proyectos de hyperscaler, Ciena todavía tiene ventajas tradicionales.
Pero de 2026 a 2028, las cosas que importan a los clientes pueden aumentar.
No solo es rendimiento.
También está la diversificación de la cadena de suministro.
Capacidad de entrega local.
La certeza de la capacidad.
Soluciones a nivel de sistema.
En esta dimensión, Nokia está completando la parte más crítica.
Esta es también la razón por la que creo que Nokia ahora no puede ser vista solo como "una antigua acción de equipo de telecomunicaciones".
Los datos del Q1 ya han comenzado a reflejar el cambio.
Crecimiento del 49% en ventas a clientes de IA y Cloud.
Crecimiento del 20% en redes ópticas.
La empresa ha elevado su objetivo de crecimiento para Optical + IP Networks para 2026 al 18% al 20%.
Esto indica que la red óptica ya no es un accesorio en la historia de Nokia, sino que representa la curva de crecimiento más representativa del ciclo de IA en la infraestructura de red.
La expansión en Allentown aborda si pueden suministrar.
El proyecto Aureon aborda la cuestión de si otros estarán dispuestos a comprar.
Los datos de pedidos y crecimiento del Q1 abordan si esta línea ya está comenzando a materializarse.
Estas tres cosas juntas son la razón por la que volví a interesarme en Nokia.
Por supuesto, también hay que hablar de los riesgos.
Primero, la competencia es muy fuerte.
Jugadores como Ciena, Huawei, ZTE, Cisco Acacia y Marvell están posicionándose en la red óptica en diferentes niveles.
Segundo, los hyperscalers también continuarán impulsando módulos ópticos intercambiables y IPoDWDM, donde parte del valor podría moverse de los dispositivos del sistema a módulos y chips.
Tercero, Nokia debe demostrar que la integración de Infinera realmente puede mejorar el margen bruto y la eficiencia de entrega.
Cuarto, si el precio de las acciones ya ha reflejado anticipadamente las expectativas de la red óptica de IA, la validación de los informes financieros será aún más importante.
Por lo tanto, no describiría a Nokia como un caballo de inversión de bajo riesgo.
Más precisamente, se trata de una compañía de infraestructura tradicional que está siendo reevaluada en el ciclo de la red óptica de IA.
Su elasticidad puede no ser tan fuerte como la de $MRVL, $LITE, $COHR, que son valores más avanzados en la interconexión óptica.
Pero su ventaja radica en que está más sistematizada, su valoración es más baja, y la narrativa está cambiando de "equipos de telecomunicaciones" a "infraestructura de interconexión de centros de datos de IA".
Mi interpretación de estos dos movimientos de Nokia es:
Allentown es un factor de la cadena de suministro.
Aureon es un factor de validación del cliente.
El crecimiento de la red óptica en el Q1 es un factor fundamental.
Si Nokia puede continuar replicando proyectos de DCI similares en Norteamérica y aprovechar las capacidades de Infinera, es muy probable que Optical Networks se convierta en su curva de crecimiento más importante en los próximos dos o tres años.
No es la historia de un solo proyecto.
No es simplemente una expansión de capacidad.
Esto es Nokia buscando su lugar en la era de la IA.
En el pasado, la gente recordaba a Nokia por sus teléfonos.
Luego, todos comenzaron a verla como una empresa de equipos 5G.
Pero ahora, puede que esté convirtiéndose en un jugador clave en la "ruta de luz invisible" entre los centros de datos de IA.
Mi juicio sobre Nokia es muy simple:
A corto plazo, observa los pedidos y los informes financieros.
A medio plazo, la capacidad de crecimiento de las redes ópticas debe superar la media del grupo.
A largo plazo, ¿podrá convertirse en uno de los proveedores clave en la red de AI DCI y scale-across?
Si esta línea se consolida, la revalorización de Nokia podría estar apenas comenzando.
He reescrito el artículo para que parezca más una evaluación personal en una versión larga. He revisado los fundamentos: la expansión de Allentown fue anunciada por Nokia el 16 de junio, y el núcleo es que la capacidad de ATP local en EE. UU. se puede expandir hasta 10 veces, y la nueva capacidad se espera que entre en operación a finales del Q3, siendo parte de un plan de inversión de varios años de 4 mil millones de dólares de la red de IA de Nokia en EE. UU. (markets.businessinsider.com) El proyecto Aureon fue anunciado por Nokia el 18 de junio, con una capacidad inicial de 100 Tb/s, que se puede expandir a 400 Tb/s, conectando el centro de datos de Dakota del Norte a Chicago, utilizando el 1830 GX, Super C/L-band y 1.2T ICE7. (Nokia Corporation | Nokia) A nivel de mercado, Dell’Oro ha elevado recientemente la previsión de crecimiento del mercado de equipos de transmisión óptica para 2026 del 10% al 16%, y cree que los ingresos de compras directas de DCI continuarán creciendo aproximadamente un 40% en el Q1. (Dell'Oro Group) Nokia Q1 también mostró un crecimiento del 49% en ventas a clientes de IA y Cloud, un crecimiento del 20% en redes ópticas, y ha elevado su objetivo de crecimiento para 2026 en Optical + IP Networks al 18%–20%. (Nokia Corporation | Nokia)
Recientemente, al observar a Nokia, cada vez más siento que no están hablando de una simple historia de rebote de acciones de equipos de comunicación.
Se siente como si estuviera reintegrando silenciosamente su lugar en la cadena central de la infraestructura de IA.
A mediados de junio, Nokia lanzó dos anuncios consecutivos.
Primera, la capacidad de empaquetado avanzado de chips fotónicos de Allentown se ha expandido a 10 veces su capacidad original.
Segundo, colaborar con t3 Broadband y Aureon para implementar una red de transmisión óptica lista para IA entre Dakota del Norte y Chicago, con una capacidad inicial de 100 Tb/s, que se puede expandir a 400 Tb/s en el futuro.
Visto por separado, estas dos noticias no son particularmente complicadas.
Uno es la expansión de capacidad.
Uno es la implementación del proyecto.
Pero al mirarlos juntos, la perspectiva cambia completamente.
Creo que los dos movimientos de Nokia realmente apuntan a la dominación de la red óptica en la era de la IA, no solo a obtener algunos pedidos a corto plazo.
El mayor problema ahora en los centros de datos de IA no es solo la falta de GPU, tampoco es solo un factor de energía.
La mayor pregunta es cómo mover los datos.
Los clústeres de GPU están creciendo, los modelos se están volviendo más grandes, y tanto el entrenamiento como la inferencia requieren un flujo masivo de datos entre servidores, gabinetes, parques y centros de datos.
Por lo tanto, la red óptica ha pasado de ser una "infraestructura de comunicación" a convertirse en el "sistema circulatorio" de la fábrica de IA.
Esta es también la razón por la que creo que las acciones de Nokia son muy críticas.
Allentown aborda el problema de suministro.
Aureon aborda el problema de validación.
La pregunta es, cuando el mercado estadounidense realmente necesite una gran cantidad de equipos ópticos para IA, ¿podrás suministrar?
Otra pregunta es, ¿puede tu tecnología funcionar en un contexto real de interconexión de centros de datos de IA?
Estas dos cosas sucediendo al mismo tiempo tienen mucho más significado que una sola noticia.
Primero, hablemos de Allentown.
La expansión de Nokia se centra en la capacidad avanzada de prueba y empaquetado en EE. UU.
El punto no es cuánto gastó, sino que es uno de los pocos lugares en EE. UU. que puede empaquetar chips fotónicos en módulos ópticos, elevando la capacidad a 10 veces.
Esta cuestión es muy sensible en el contexto actual.
La demanda de módulos ópticos, óptica coherente y transmisión de bajo consumo en los centros de datos de IA se está disparando, pero la cadena de suministro global de empaquetado y dispositivos ópticos sigue siendo altamente dependiente de Asia.
Si los hyperscalers en EE. UU. continúan construyendo grandes centros de datos de IA, no pueden ignorar la seguridad de la cadena de suministro, la fabricación local, los aranceles y los riesgos geopolíticos.
Nokia está reforzando su posición local para la red óptica de IA en Allentown.
Esto no es simplemente una expansión de capacidad.
Esto está diciendo a los clientes:
No solo puedo ofrecerte tecnología, también puedo entregar componentes ópticos clave en EE. UU.
Esto puede volverse cada vez más importante para atraer a hyperscalers, operadores, gobiernos y clientes con altas demandas de seguridad.
Veamos ahora la línea de Aureon.
De Dakota del Norte a Chicago, capacidad inicial de 100 Tb/s, futura expansión a 400 Tb/s.
Utiliza la plataforma 1830 GX de Nokia, el sistema de líneas ópticas Super C/L-band y la óptica coherente 1.2T ICE7.
El valor de este proyecto no es solo su gran capacidad.
Lo realmente importante es que coloca la última generación de soluciones de transmisión óptica de Nokia en el contexto real de la interconexión de centros de datos de IA.
El DCI en la era de la IA no es solo poner más fibras ópticas en las áreas metropolitanas.
Cada vez más, la demanda se convertirá en:
Mayor distancia.
Mayor capacidad por fibra.
Menor consumo de energía.
Mejor conectividad entre centros de datos regionales y nodos centrales en la nube.
Rutas como Dakota del Norte a Chicago son un reflejo de esta tendencia.
Muchas personas al observar la infraestructura de IA solo se centran en GPU, HBM, ASIC y módulos ópticos.
Pero si las fábricas de IA comienzan a expandirse de manera distribuida, la interconexión de centros de datos entre regiones se convertirá en una necesidad.
Aquí es donde realmente Nokia Optical Networks tiene imaginación.
Lo más interesante es que los datos de la industria también respaldan esta lógica.
Dell’Oro anteriormente dijo que el mercado global de equipos de transmisión óptica crecería un 10% para 2025, alcanzando aproximadamente 16 mil millones de dólares, y que los ingresos de compras directas de DCI crecerían cerca del 40%.
La última versión de las predicciones es aún más agresiva.
Han elevado su previsión de crecimiento del mercado de equipos de transmisión óptica para 2026 del 10% al 16%, y se espera que los ingresos del mercado superen los 18 mil millones de dólares.
La razón es directa:
Los centros de datos de IA están impulsando la demanda de DCI, y muchos proveedores ya están experimentando acumulación de pedidos y extensiones de plazos de entrega.
Esta frase es realmente importante.
Esto demuestra que la red óptica no es un eslabón accesorio, sino que está consolidando la cadena de suministro en la construcción de infraestructura de IA.
No hay falta de demanda.
La cuestión ahora es quién puede entregar.
Esto nos lleva de nuevo a los dos movimientos de Nokia.
Allentown es capacidad.
Aureon es un modelo a seguir.
El primero hace que los clientes crean que pueden suministrar.
El segundo hace que los clientes crean que puede funcionar.
La superposición de ambos hace que Nokia no solo diga "también tenemos productos de red óptica", sino que está construyendo un ciclo comercial más completo.
Comparado con Ciena, Nokia antes no era el jugador más puro en el campo del DCI.
Ciena ha sido durante mucho tiempo una empresa fuerte en la transmisión óptica, WaveLogic también tiene una fuerte presencia en los hyperscalers.
Sin embargo, la situación ha cambiado desde que Nokia adquirió Infinera.
Completa con el motor de coherencia, el sistema de transmisión óptica y la capacidad de integración vertical.
Ahora, al agregar la expansión de ATP local en EE. UU. y la implementación de proyectos reales de DCI en Norteamérica, la imagen de Nokia se vuelve más completa.
Ciena parece ser un jugador altamente enfocado en tecnología óptica.
Nokia está adoptando otra estrategia:
Tecnología óptica.
Redes IP.
Manufactura local.
Entrega de sistemas.
Relaciones con operadores.
Oportunidades de hyperscaler y AI cloud.
Esto no es un avance aislado, sino un combo de movimientos.
A corto plazo, Ciena no cederá fácilmente su cuota de mercado.
Incluso en muchos proyectos de hyperscaler, Ciena todavía tiene ventajas tradicionales.
Pero de 2026 a 2028, las cosas que importan a los clientes pueden aumentar.
No solo es rendimiento.
También está la diversificación de la cadena de suministro.
Capacidad de entrega local.
La certeza de la capacidad.
Soluciones a nivel de sistema.
En esta dimensión, Nokia está completando la parte más crítica.
Esta es también la razón por la que creo que Nokia ahora no puede ser vista solo como "una antigua acción de equipo de telecomunicaciones".
Los datos del Q1 ya han comenzado a reflejar el cambio.
Crecimiento del 49% en ventas a clientes de IA y Cloud.
Crecimiento del 20% en redes ópticas.
La empresa ha elevado su objetivo de crecimiento para Optical + IP Networks para 2026 al 18% al 20%.
Esto indica que la red óptica ya no es un accesorio en la historia de Nokia, sino que representa la curva de crecimiento más representativa del ciclo de IA en la infraestructura de red.
La expansión en Allentown aborda si pueden suministrar.
El proyecto Aureon aborda la cuestión de si otros estarán dispuestos a comprar.
Los datos de pedidos y crecimiento del Q1 abordan si esta línea ya está comenzando a materializarse.
Estas tres cosas juntas son la razón por la que volví a interesarme en Nokia.
Por supuesto, también hay que hablar de los riesgos.
Primero, la competencia es muy fuerte.
Jugadores como Ciena, Huawei, ZTE, Cisco Acacia y Marvell están posicionándose en la red óptica en diferentes niveles.
Segundo, los hyperscalers también continuarán impulsando módulos ópticos intercambiables y IPoDWDM, donde parte del valor podría moverse de los dispositivos del sistema a módulos y chips.
Tercero, Nokia debe demostrar que la integración de Infinera realmente puede mejorar el margen bruto y la eficiencia de entrega.
Cuarto, si el precio de las acciones ya ha reflejado anticipadamente las expectativas de la red óptica de IA, la validación de los informes financieros será aún más importante.
Por lo tanto, no describiría a Nokia como un caballo de inversión de bajo riesgo.
Más precisamente, se trata de una compañía de infraestructura tradicional que está siendo reevaluada en el ciclo de la red óptica de IA.
Su elasticidad puede no ser tan fuerte como la de MRVL, LITE, COHR, que son valores más avanzados en la interconexión óptica.
Pero su ventaja radica en que está más sistematizada, su valoración es más baja, y la narrativa está cambiando de "equipos de telecomunicaciones" a "infraestructura de interconexión de centros de datos de IA".
Mi interpretación de estos dos movimientos de Nokia es:
Allentown es un factor de la cadena de suministro.
Aureon es un factor de validación del cliente.
El crecimiento de la red óptica en el Q1 es un factor fundamental.
Si Nokia puede continuar replicando proyectos de DCI similares en Norteamérica y aprovechar las capacidades de Infinera, es muy probable que Optical Networks se convierta en su curva de crecimiento más importante en los próximos dos o tres años.
No es la historia de un solo proyecto.
No es simplemente una expansión de capacidad.
Esto es Nokia buscando su lugar en la era de la IA.
En el pasado, la gente recordaba a Nokia por sus teléfonos.
Luego, todos comenzaron a verla como una empresa de equipos 5G.
Pero ahora, puede que esté convirtiéndose en un jugador clave en la "ruta de luz invisible" entre los centros de datos de IA.
Mi juicio sobre Nokia es muy simple:
A corto plazo, observa los pedidos y los informes financieros.
A medio plazo, la capacidad de crecimiento de las redes ópticas debe superar la media del grupo.
A largo plazo, ¿podrá convertirse en uno de los proveedores clave en la red de AI DCI y scale-across?
Si esta línea se consolida, la revalorización de Nokia podría estar apenas comenzando.
He reescrito el artículo para que parezca más una evaluación personal en una versión larga. He revisado los fundamentos: la expansión de Allentown fue anunciada por Nokia el 16 de junio, y el núcleo es que la capacidad de ATP local en EE. UU. se puede expandir hasta 10 veces, y la nueva capacidad se espera que entre en operación a finales del Q3, siendo parte de un plan de inversión de varios años de 4 mil millones de dólares de la red de IA de Nokia en EE. UU. (markets.businessinsider.com) El proyecto Aureon fue anunciado por Nokia el 18 de junio, con una capacidad inicial de 100 Tb/s, que se puede expandir a 400 Tb/s, conectando el centro de datos de Dakota del Norte a Chicago, utilizando el 1830 GX, Super C/L-band y 1.2T ICE7. (Nokia Corporation | Nokia) A nivel de mercado, Dell’Oro ha elevado recientemente la previsión de crecimiento del mercado de equipos de transmisión óptica para 2026 del 10% al 16%, y cree que los ingresos de compras directas de DCI continuarán creciendo aproximadamente un 40% en el Q1. (Dell'Oro Group) Nokia Q1 también mostró un crecimiento del 49% en ventas a clientes de IA y Cloud, un crecimiento del 20% en redes ópticas, y ha elevado su objetivo de crecimiento para 2026 en Optical + IP Networks al 18%–20%. (Nokia Corporation | Nokia)
Recientemente, al observar a Nokia, cada vez más siento que no están hablando de una simple historia de rebote de acciones de equipos de comunicación.
Se siente como si estuviera reintegrando silenciosamente su lugar en la cadena central de la infraestructura de IA.
A mediados de junio, Nokia lanzó dos anuncios consecutivos.
Primera, la capacidad de empaquetado avanzado de chips fotónicos de Allentown se ha expandido a 10 veces su capacidad original.
El segundo, colaborar con t3 Broadband y Aureon para implementar una red de transmisión óptica lista para IA entre Dakota del Norte y Chicago, con una capacidad inicial de 100 Tb/s, que se puede expandir a 400 Tb/s en el futuro.
Visto por separado, estas dos noticias no son particularmente complicadas.
Uno es la expansión de capacidad.
Uno es la implementación del proyecto.
Pero al mirarlos juntos, la perspectiva cambia completamente.
Creo que los dos movimientos de Nokia realmente apuntan a la dominación de la red óptica en la era de la IA, no solo a obtener algunos pedidos a corto plazo.
El mayor problema ahora en los centros de datos de IA no es solo la falta de GPU, tampoco es solo un factor de energía.
La mayor pregunta es cómo mover los datos.
Los clústeres de GPU están creciendo, los modelos se están volviendo más grandes, y tanto el entrenamiento como la inferencia requieren un flujo masivo de datos entre servidores, gabinetes, parques y centros de datos.
Por lo tanto, la red óptica ha pasado de ser una "infraestructura de comunicación" a convertirse en el "sistema circulatorio" de la fábrica de IA.
Esta es también la razón por la que creo que las acciones de Nokia son muy críticas.
Allentown aborda el problema de suministro.
Aureon aborda el problema de validación.
La pregunta es, cuando el mercado estadounidense realmente necesite una gran cantidad de equipos ópticos para IA, ¿podrás suministrar?
Otra pregunta es, ¿puede tu tecnología funcionar en un contexto real de interconexión de centros de datos de IA?
Estas dos cosas sucediendo al mismo tiempo tienen mucho más significado que una sola noticia.
Primero, hablemos de Allentown.
La expansión de Nokia se centra en la capacidad avanzada de prueba y empaquetado en EE. UU.
El punto no es cuánto gastó, sino que es uno de los pocos lugares en EE. UU. que puede empaquetar chips fotónicos en módulos ópticos, elevando la capacidad a 10 veces.
Esta cuestión es muy sensible en el contexto actual.
La demanda de módulos ópticos, óptica coherente y transmisión de bajo consumo en los centros de datos de IA se está disparando, pero la cadena de suministro global de empaquetado y dispositivos ópticos sigue siendo altamente dependiente de Asia.
Si los hyperscalers en EE. UU. continúan construyendo grandes centros de datos de IA, no pueden ignorar la seguridad de la cadena de suministro, la fabricación local, los aranceles y los riesgos geopolíticos.
Nokia está reforzando su posición local para la red óptica de IA en Allentown.
Esto no es solo una expansión de capacidad.
Esto está diciendo a los clientes:
No solo puedo ofrecerte tecnología, también puedo entregar componentes ópticos clave en EE. UU.
Esto puede volverse cada vez más importante para atraer a hyperscalers, operadores, gobiernos y clientes con altas demandas de seguridad.
Veamos ahora la línea de Aureon.
De Dakota del Norte a Chicago, capacidad inicial de 100 Tb/s, futura expansión a 400 Tb/s.
Utiliza la plataforma 1830 GX de Nokia, el sistema de líneas ópticas Super C/L-band y la óptica coherente 1.2T ICE7.
El valor de este proyecto no es solo su gran capacidad.
Lo realmente importante es que coloca la última generación de soluciones de transmisión óptica de Nokia en el contexto real de la interconexión de centros de datos de IA.
El DCI en la era de la IA no es solo poner más fibras ópticas en las áreas metropolitanas.
Cada vez más, la demanda se convertirá en:
Mayor distancia.
Mayor capacidad por fibra.
Menor consumo de energía.
Mejor conectividad entre centros de datos regionales y nodos centrales en la nube.
Rutas como Dakota del Norte a Chicago son un reflejo de esta tendencia.
Muchas personas al observar la infraestructura de IA solo se centran en GPU, HBM, ASIC y módulos ópticos.
Pero si las fábricas de IA comienzan a expandirse de manera distribuida, la interconexión de centros de datos entre regiones se convertirá en una necesidad.
Aquí es donde realmente Nokia Optical Networks tiene imaginación.
Lo más interesante es que los datos de la industria también respaldan esta lógica.
Dell’Oro anteriormente dijo que el mercado global de equipos de transmisión óptica crecería un 10% para 2025, alcanzando aproximadamente 16 mil millones de dólares, y que los ingresos de compras directas de DCI crecerían cerca del 40%.
La última versión de las predicciones es aún más agresiva.
Han elevado su previsión de crecimiento del mercado de equipos de transmisión óptica para 2026 del 10% al 16%, y se espera que los ingresos del mercado superen los 18 mil millones de dólares.
La razón es directa:
Los centros de datos de IA están impulsando la demanda de DCI, y muchos proveedores ya están experimentando acumulación de pedidos y extensiones de plazos de entrega.
Esta frase es realmente importante.
Esto demuestra que la red óptica no es un eslabón accesorio, sino que está consolidando la cadena de suministro en la construcción de infraestructura de IA.
No hay falta de demanda.
La cuestión ahora es quién puede entregar.
Esto nos lleva de nuevo a los dos movimientos de Nokia.
Allentown es capacidad.
Aureon es un modelo a seguir.
El primero hace que los clientes crean que pueden suministrar.
El segundo hace que los clientes crean que puede funcionar.
La superposición de ambos hace que Nokia no solo diga "también tenemos productos de red óptica", sino que está construyendo un ciclo comercial más completo.
Comparado con Ciena, Nokia antes no era el jugador más puro en el campo del DCI.
Ciena ha sido durante mucho tiempo una empresa fuerte en la transmisión óptica, WaveLogic también tiene una fuerte presencia en los hyperscalers.
Sin embargo, la situación ha cambiado desde que Nokia adquirió Infinera.
Completa con el motor de coherencia, el sistema de transmisión óptica y la capacidad de integración vertical.
Ahora, al agregar la expansión de ATP local en EE. UU. y la implementación de proyectos reales de DCI en Norteamérica, la imagen de Nokia se vuelve más completa.
Ciena parece ser un jugador altamente enfocado en tecnología óptica.
Nokia está adoptando otra estrategia:
Tecnología óptica.
Redes IP.
Manufactura local.
Entrega de sistemas.
Relaciones con operadores.
Oportunidades de hyperscaler y AI cloud.
Esto no es un avance aislado, sino un combo de movimientos.
A corto plazo, Ciena no cederá fácilmente su cuota de mercado.
Incluso en muchos proyectos de hyperscaler, Ciena todavía tiene ventajas tradicionales.
Pero de 2026 a 2028, las cosas que importan a los clientes pueden aumentar.
No solo es rendimiento.
También está la diversificación de la cadena de suministro.
Capacidad de entrega local.
La certeza de la capacidad.
Soluciones a nivel de sistema.
En esta dimensión, Nokia está completando la parte más crítica.
Esta es también la razón por la que creo que Nokia ahora no puede ser vista solo como "una antigua acción de equipo de telecomunicaciones".
Los datos del Q1 ya han comenzado a reflejar el cambio.
Crecimiento del 49% en ventas a clientes de IA y Cloud.
Crecimiento de las redes ópticas del 20%.
La empresa ha elevado su objetivo de crecimiento para Optical + IP Networks para 2026 al 18% al 20%.
Esto indica que la red óptica ya no es un accesorio en la historia de Nokia, sino que representa la curva de crecimiento más representativa del ciclo de IA en la infraestructura de red.
La expansión en Allentown aborda si pueden suministrar.
El proyecto Aureon aborda la cuestión de si otros estarán dispuestos a comprar.
Los datos de pedidos y crecimiento del Q1 abordan si esta línea ya está comenzando a materializarse.
Estas tres cosas juntas son la razón por la que volví a interesarme en Nokia.
Por supuesto, también hay que hablar de los riesgos.
Primero, la competencia es muy fuerte.
Jugadores como Ciena, Huawei, ZTE, Cisco Acacia y Marvell están posicionándose en la red óptica en diferentes niveles.
Segundo, los hyperscalers también continuarán impulsando módulos ópticos intercambiables y IPoDWDM, donde parte del valor podría moverse de los dispositivos del sistema a módulos y chips.
Tercero, Nokia debe demostrar que la integración de Infinera realmente puede mejorar el margen bruto y la eficiencia de entrega.
Cuarto, si el precio de las acciones ya ha reflejado anticipadamente las expectativas de la red óptica de IA, la validación de los informes financieros será aún más importante.
Por lo tanto, no describiría a Nokia como un caballo de inversión de bajo riesgo.
Más precisamente, se trata de una compañía de infraestructura tradicional que está siendo reevaluada en el ciclo de la red óptica de IA.
Su elasticidad puede no ser tan fuerte como la de MRVL, LITE, COHR, que son valores más avanzados en la interconexión óptica.
Pero su ventaja radica en que está más sistematizada, su valoración es más baja, y la narrativa está cambiando de "equipos de telecomunicaciones" a "infraestructura de interconexión de centros de datos de IA".
Mi interpretación de estos dos movimientos de Nokia es:
Allentown es un factor de la cadena de suministro.
Aureon es un factor de validación del cliente.
El crecimiento de la red óptica en el Q1 es un factor fundamental.
Si Nokia puede continuar replicando proyectos de DCI similares en Norteamérica y aprovechar las capacidades de Infinera, es muy probable que Optical Networks se convierta en su curva de crecimiento más importante en los próximos dos o tres años.
No es la historia de un solo proyecto.
No es simplemente una expansión de capacidad.
Esto es Nokia buscando su lugar en la era de la IA.
En el pasado, la gente recordaba a Nokia por sus teléfonos.
Luego, todos comenzaron a verla como una empresa de equipos 5G.
Pero ahora, puede que esté convirtiéndose en un jugador clave en la "ruta de luz invisible" entre los centros de datos de IA.
Mi juicio sobre Nokia es muy simple:
A corto plazo, observa los pedidos y los informes financieros.
A medio plazo, la capacidad de crecimiento de las redes ópticas debe superar la media del grupo.
A largo plazo, ¿podrá convertirse en uno de los proveedores clave en la red de AI DCI y scale-across?
Si esta línea se consolida, la revalorización de Nokia podría estar apenas comenzando.