


Puntos clave en una sola vista
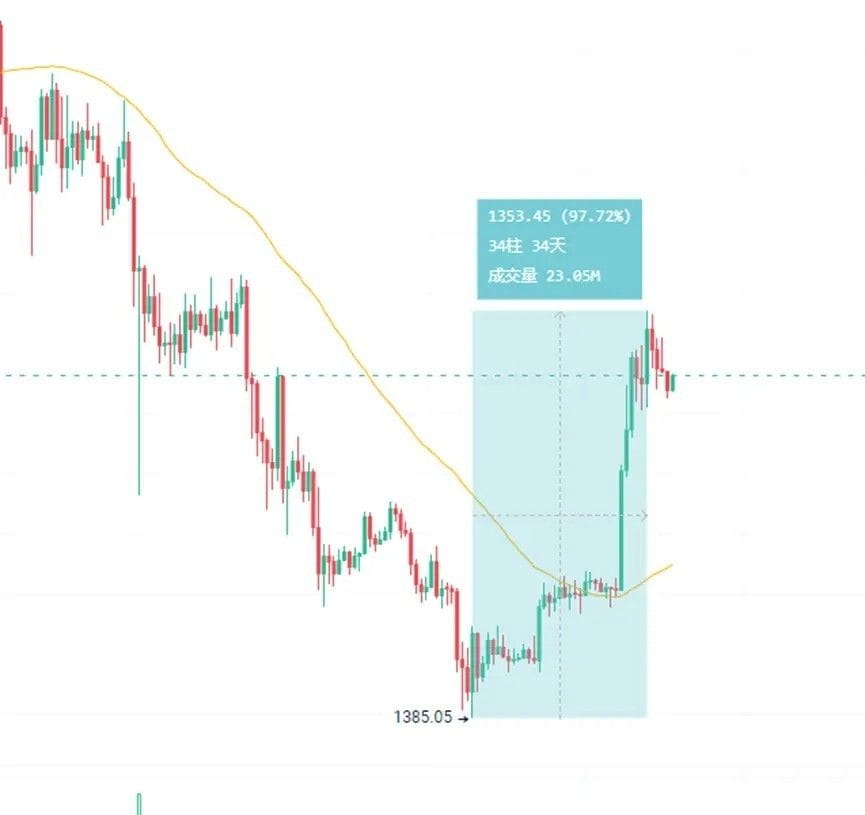
El precio de Ethereum rebotó de un mínimo de 1,385 dólares a 2,700 dólares, con un aumento del 97.7%, pero el mercado muestra una dicotomía entre la cautela de los fondos institucionales y el entusiasmo por los contratos de derivados.
El mercado de ETF es desigual: la participación de los ETF de ETH en Estados Unidos representa el 2.89% de la capitalización total de Ethereum, muy por debajo del 5.95% de los ETF de Bitcoin, y antes de abril, los fondos continuaron saliendo, con un limitado regreso en mayo.
Datos en cadena contradictorios: después del rebote del precio, el número de direcciones que poseen más de 1 ETH ha disminuido, lo que indica que algunos inversores han tomado ganancias, pero el volumen de contratos en abierto ha alcanzado un máximo histórico de 32,200 millones de dólares, reflejando una alta apalancamiento en el mercado.
TVL與質押動態:以美元計價的TVL回升至646億美元,但ETH質押量下降20%,可能因價格上漲引發獲利了結;Gas費年降51.76%,但未刺激交易量增長。
DEX交易結構轉變:穩定幣主導鏈上活動,佔交易量近半,USDT單月產生5.68億美元費用,凸顯以太坊逐步轉型為「大戶專屬鏈」與資產儲存中心。
生態定位重構:技術升級(如Pectra)未能顯著提升應用活躍度,市場需重新審視以太坊在多鏈時代的核心價值——從成長敘事轉向「穩定成熟」的長期角色。
整體而言,以太坊正經歷價值重構,價格反彈背後是技術最佳化與市場定位的陣痛,傳統「好壞」指標已難以定義其複雜現狀。
市場與資金:ETF的謹慎與合約的熱情
截至5月18日,美國ETH ETF的持股總淨資產金額達89.7億美元。佔到以太坊總市值的2.89%。與比特幣ETF佔5.95%相比,這一比例仍然較低。整體來看得出來,在ETF市場似乎仍是比特幣更受歡迎。
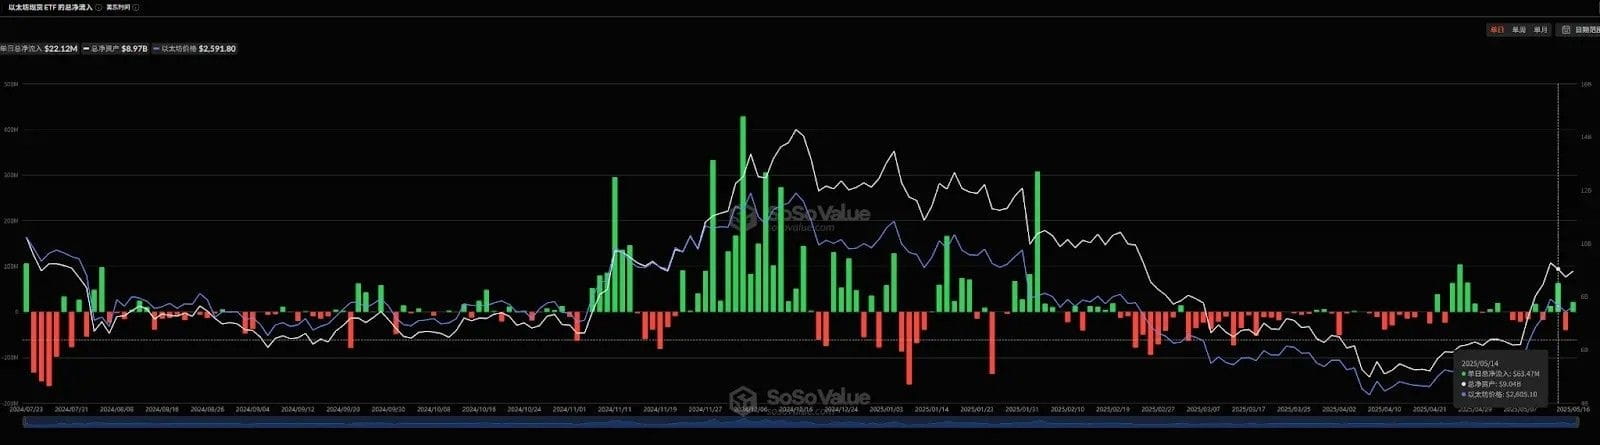
此外,自2月到4月底,以太坊ETF的資金狀態多數情況下處於流出。直到4月21日開始才開始再次回流,但整體的回流數據並不明顯。 4月以太坊ETF淨流入約6,625萬美元,5月截至目前的淨流入約3,000萬美元。
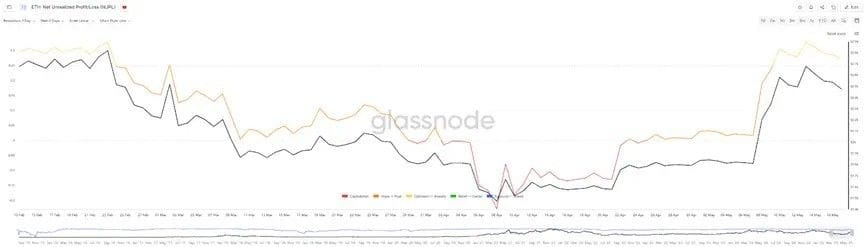
根據Glassnode的數據顯示,也是在4月底開始,以太坊的「淨未實現利潤/虧損」(Net Unrealized Profit/Loss,簡稱NUPL)數值才再次反轉達到正數,在此之前的4月1日到22日之間,NUPL數值始終為負數。這段時間內以太坊的價格跌破了1,800美元,最低下探至1,385美元,也就是說,當以太坊的價格跌至1,800美元以下時,整體持倉的地址基本上都處於虧損狀態。不過,這種負值的數據有時也顯示是市場底部的訊號,因為賣壓在這個階段接近枯竭。不過,截至5月17日,NUPL數值最高達到0.328,從數值的區間來看,仍處於多頭初期或復甦期,還未達到極度樂觀的階段。
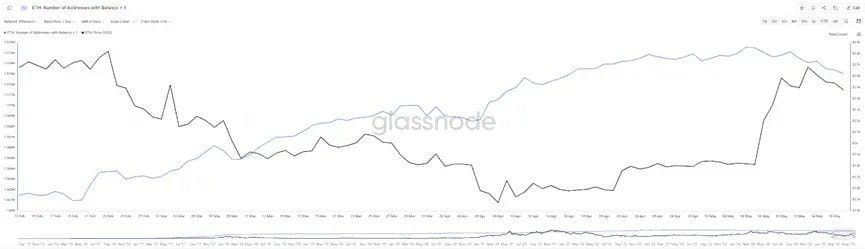
另一個較有趣的數據是,以太坊鏈上餘額大於1個的地址數隨著價格反彈反而迎來了下跌,而在此前價格下跌的過程中,這個數據始終在上漲,說明不少投資者還是選擇在下行階段抄底。而當價格上漲至1,800美元之後,部分地址選擇獲利出局。不過這個比例下降的不算很高,只有約千分之一左右。隨著價格回升,目前以太幣的獲利地址百分比已經達到了60%。
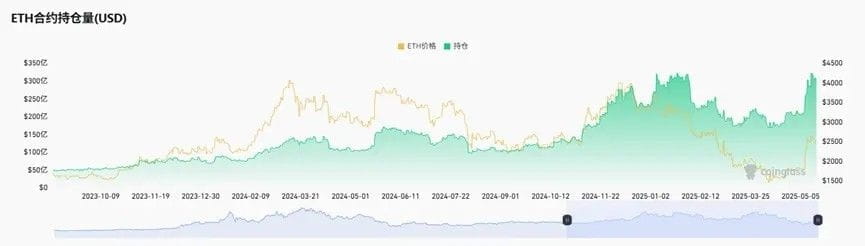
雖然近期的價格反彈距離歷史高點還有較大的距離,但在合約持倉量上,卻在近期達到了歷史高點水準。 5月14日,以太坊合約持倉量達到322.49億美元,幾乎是史上最高的合約持股水準。上次合約量達到這個數值也是在2025年1月~2月,彼時以太坊的價格在3000~3800美元的區間波動。由此也可以看出,市場還是十分熱衷於在以太坊上下注。
整體來看市場和資金方面的數據,以太幣在4月底價格底部區間開始迎來資金的正向流入,隨後價格也迎來了大幅上漲,最高漲幅達到97.7%,接近翻倍。不過從資金的流入量,尤其是ETF的資金流量來看,目前傳統機構資金增加的比例仍不高。
TVL回升,但低Gas未能啟動交易量
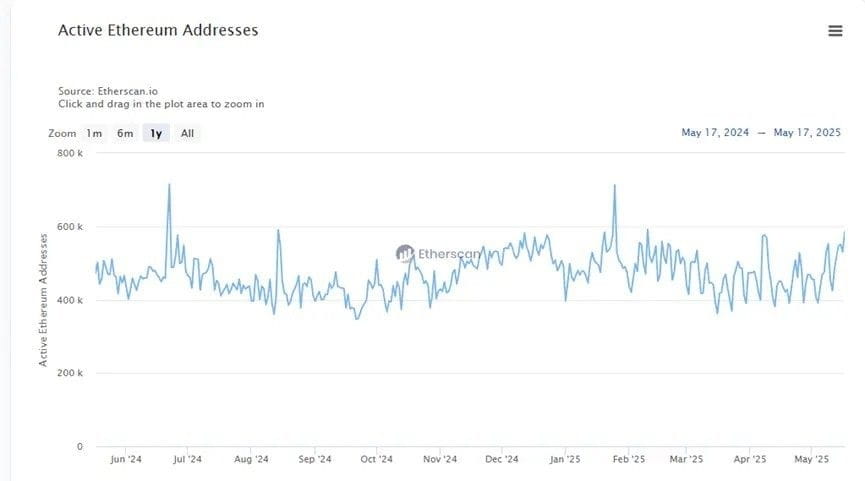
從鏈上的活躍度來看,以太坊活躍地址的變化並不明顯,目前的數值仍在每日40萬到60萬之間的區間波動。這種波動法則已經維持了超過1年的時間,不過在近期的波動曲線有突破60萬區間的走勢。
另一個重要的數據TVL有著更明顯的變化趨勢,以美元計的TVL自4月22日開始反彈上升,從450以美元左右最高漲至646億美元左右。不過,考慮到以太坊價格在此階段的大幅上升,這種變化可能無法看出鏈上真實情況。當切換ETH量之後,能夠看到自4月9日以來,以太坊鏈上的ETH質押量有著明顯的下降,從最高的3026萬枚最低降至2400萬枚,降幅達到20%。
造成這種現象的原因可能是由於以太坊價格快速上漲過程中,一部分資金選擇獲利了結或是避免無償損失導致的代幣量減少。
而在Gas的變動方面,截至2025年5月16日,以太坊平均Gas價格為3.572 Gwei,較前一日大幅下降21.57%,年比去年更是驟降51.76% 。近30天的Gas費整體呈下降趨勢,5月8日曾短暫飆升至10.61 Gwei,但近期多維持在8Gwei以下,5月3日曾低至1.6Gwei。這種變化和Pectra升級中的EIP-7691旨在透過擴展blob空間來降低L2費用有關。
不過極低的Gas費似乎也沒能激發鏈上交易的上漲。在每日的交易筆數的數據方面,並未看到有明顯的變化。
DEX交易與資產格局:穩定幣主導與生態轉型
鏈上的質押資料來看,從4月15日至5月5日之間,以太坊的質押量始終處於淨流出狀態。特別是Coinbase近6個月的質押流出了30%。目前質押最多驗證者正在仍是Lido,質押量達911萬枚。
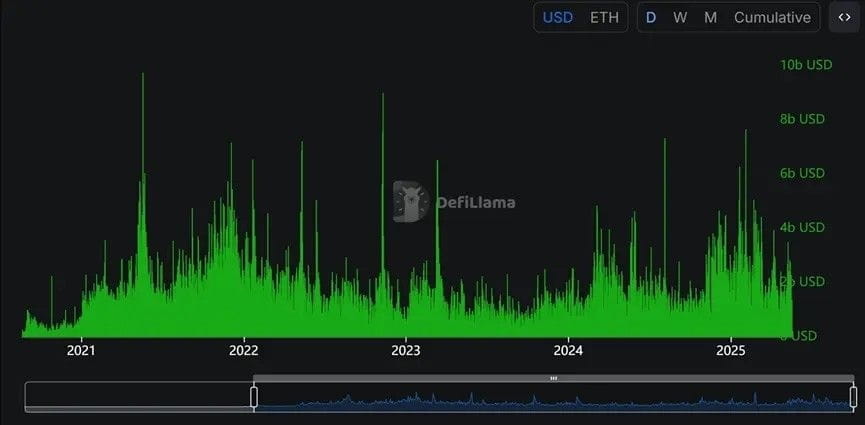
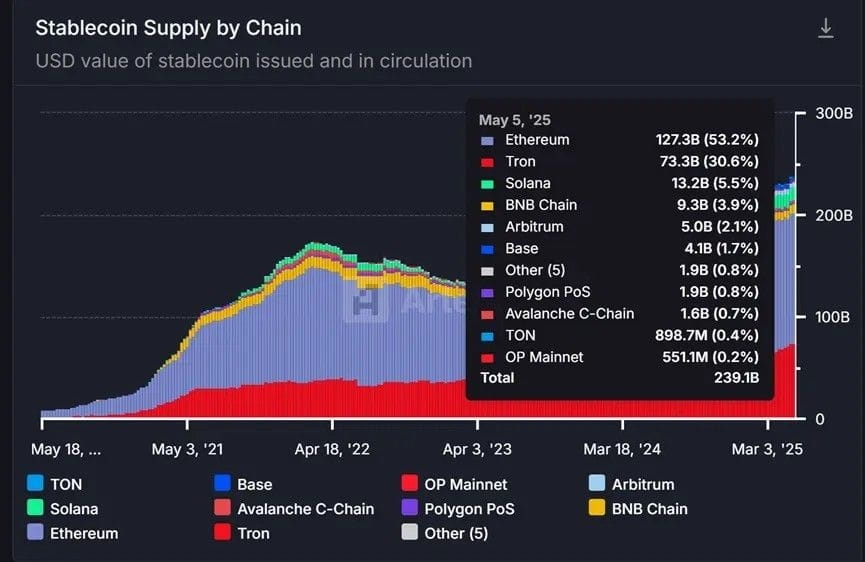
在鏈上DEX交易量方面,以太坊主網在進入2025年後明顯進入了活躍期。這一週期的活躍度明顯高於2024年的表現,接近2021年到2022年的高峰期。不過從收入的數據來看,近期的交易活躍度上升主要來自於穩定幣相關的交易,USDT近30天在以太坊上產生了5.68億美元的費用。截至5月18日,以太坊仍是穩定幣發行量最大的公鏈,佔比超過50%,總發行量達到了1,273億美元,是以太坊DeFi TVL的兩倍。
而透過對以太坊鏈上資金類別的分析可以看出,以太坊鏈上有接近一半的交易是由穩定幣和ETH轉帳完成的。且穩定幣的交易佔比明顯在增加,DeFi和ERC-20代幣的交易佔比實際上仍在下降。這也說明,以太坊仍在向鏈上的資產價值儲存中心的角色進行轉變,而MEME和應用類的發展似乎受到了限制。由此看來,以太坊一直以來試圖透過降低手續費,提升交易速度的方式提振活躍度的策略或許很難奏效。
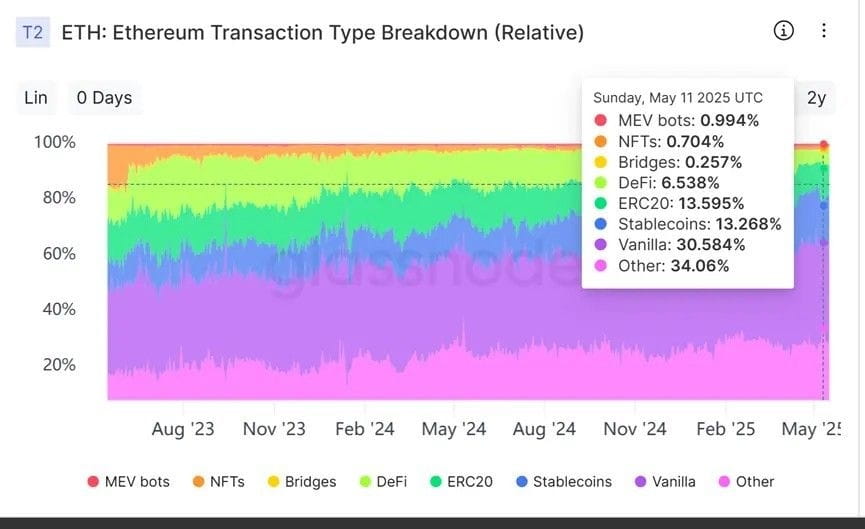
此外,以太坊的平均鏈上單筆轉帳金額近期雖然也有下滑,但仍處在數千美元到1萬美元之間。這個數據在所有公鏈當中遙遙領先,Solana的這項數據一般僅為幾十美元。這一點可以看出,以太坊是不折不扣的大戶專屬鏈。
總的來說,以太坊近期的價格大反彈的背後,更像是轉型期陣痛後的結果。一方面以太坊生態透過不斷的技術更新和升級努力將性能最佳化,但這種努力似乎未能奏效。另一方面,則是大體量資金和穩定幣交易的集中之處,大戶們似乎很滿意以太坊現在這種鏈上冷清的狀態。
因此,單一指標的漲跌已難以簡單定義以太坊的「好」與「壞」。市場或許需要超越過去的成長敘事,重新檢視並理解以太坊在多鏈格局下的核心角色與長期價值。與其執著於判斷其是「崛起」還是「衰落」,不如認識到,在經歷了種種喧囂與迭代之後,一個更為成熟和「穩定」的以太坊,可能正是其演化的必然方向和最終面貌。
本文合作轉載自:(PANews)
更多報導
繼Pectra後,Fusaka也要升級!如何融入以太坊長期發展路線圖?
以太坊阿根廷開發者大會登場!擴容、安全、隱私...未來十年關鍵路線曝光
以太坊開發者「用愛發電」,薪資較同業低50%!為何不被高薪挖角動搖?