


La OCC publica una importante carta interpretativa, permitiendo a los bancos actuar como 'intermediarios sin riesgo' en activos criptográficos.
La Oficina del Contralor de la Moneda (OCC) de EE. UU. publicó el martes una carta interpretativa número 1188, que abre una puerta clave para que los bancos nacionales de EE. UU. ingresen al mercado de criptomonedas.
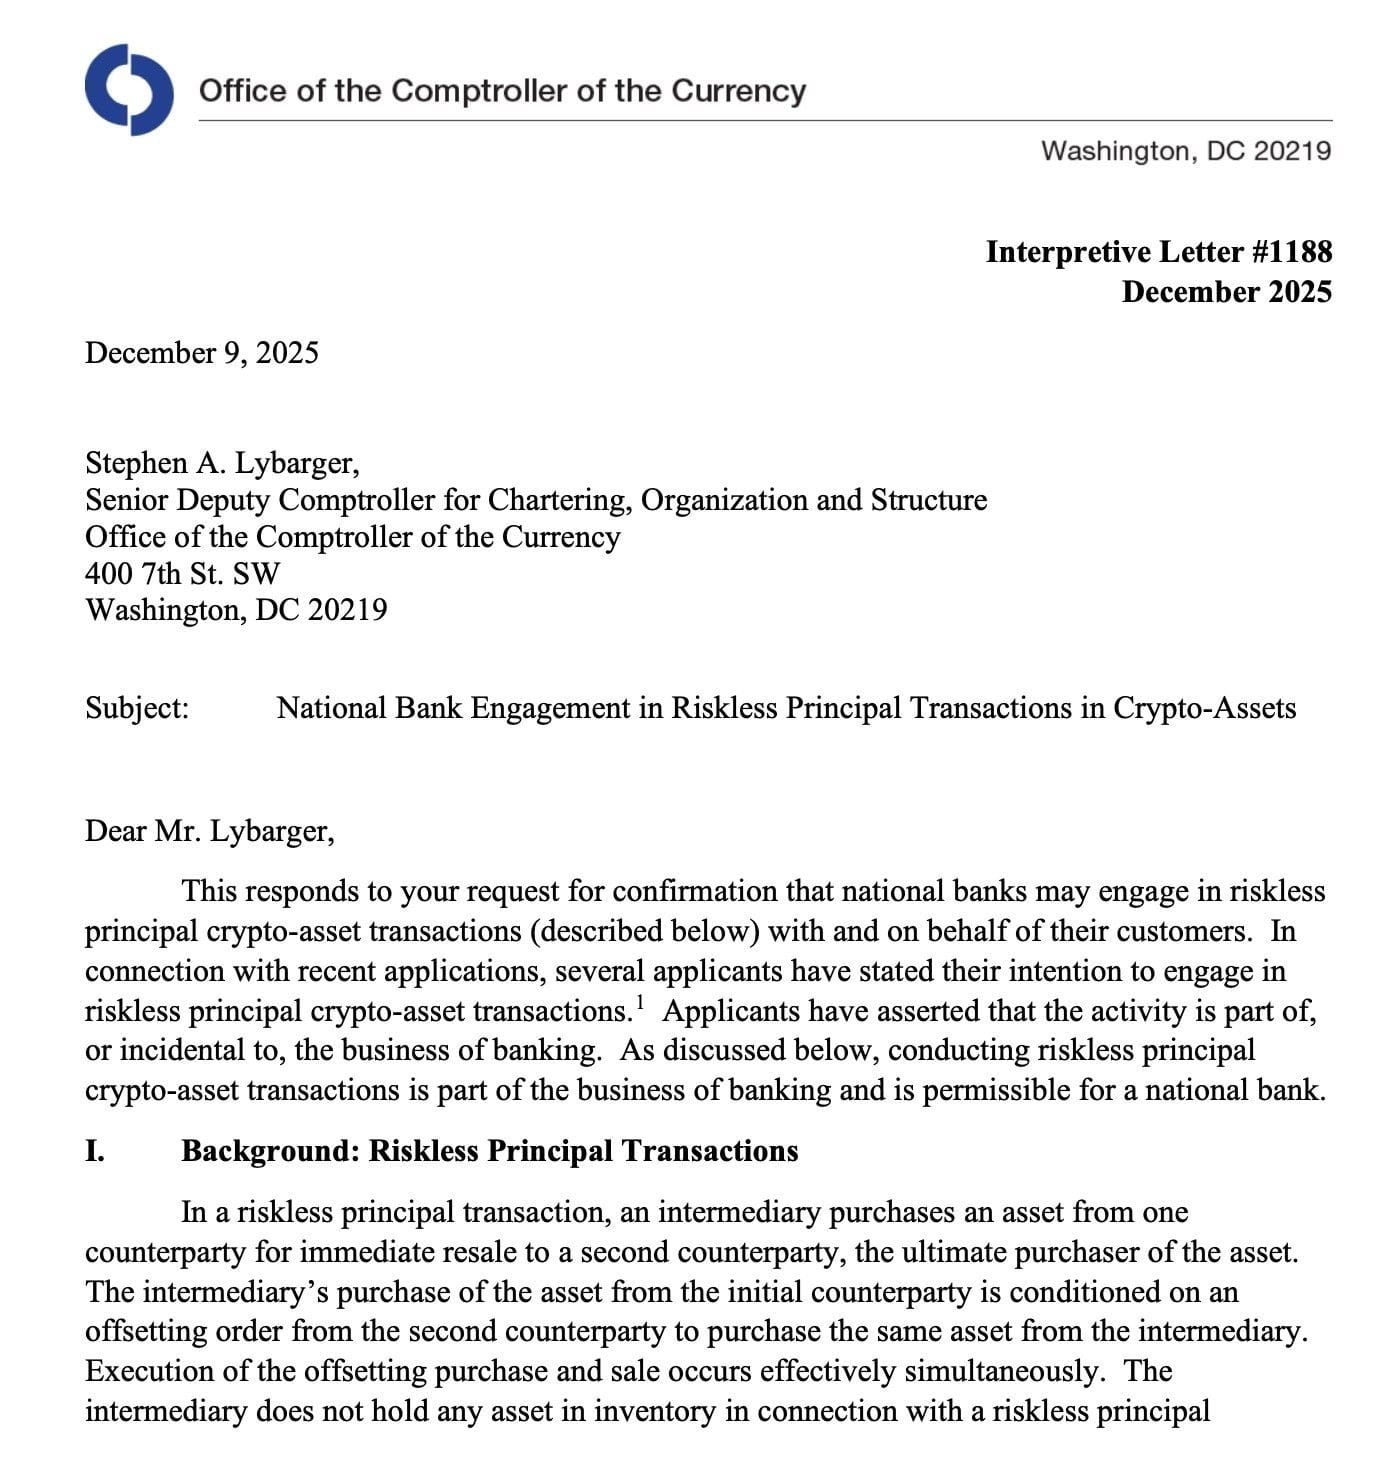 La OCC publicó la carta interpretativa número 1188, indicando que los bancos nacionales pueden participar en transacciones de activos criptográficos como 'Principal sin riesgo' (Riskless Principal). OCC
Este documento señala claramente que los bancos nacionales pueden participar en transacciones de activos criptográficos como 'Principal sin riesgo' (Riskless Principal), lo que significa que se les permite actuar como intermediarios en la compra y venta de criptomonedas para los clientes sin asumir el riesgo de fluctuaciones en los precios de los activos.
En este modelo, los bancos no incluirán los activos criptográficos en su inventario, actuando en realidad como intermediarios o agentes, y solo poseerán activos brevemente en el caso raro de fallos en la liquidación.
La publicación de esta guía simboliza un paso decisivo en el proceso de integrar las operaciones de activos criptográficos en el sistema bancario tradicional. La OCC analizó en detalle la base legal de estas actividades, considerándolas como una extensión natural del 'negocio bancario' (Business of Banking).
Los reguladores citaron el Título 12 del Código de EE. UU., sección 24, indicando que los bancos han estado realizando transacciones sin riesgo en el mercado de valores durante mucho tiempo, y es completamente razonable extender esta lógica a los activos criptográficos no relacionados con valores.
Para los bancos, esto significa que pueden aprovechar la infraestructura existente de liquidación y gestión de riesgos para explorar nuevas fuentes de ingresos sin aumentar significativamente el riesgo en su balance.
Los gigantes financieros tradicionales entran en acción, PNC y Bank of America lideran en la oferta de servicios criptográficos.
Con la luz verde regulatoria, los gigantes financieros tradicionales de EE. UU. han tomado acciones rápidamente, integrando servicios criptográficos en su negocio principal. Poco después de la publicación de las directrices de la OCC, el PNC Bank anunció que se convertiría en el primer banco estadounidense en ofrecer servicios de transacciones directas de Bitcoin a clientes de bancos privados calificados a través de su propia plataforma.
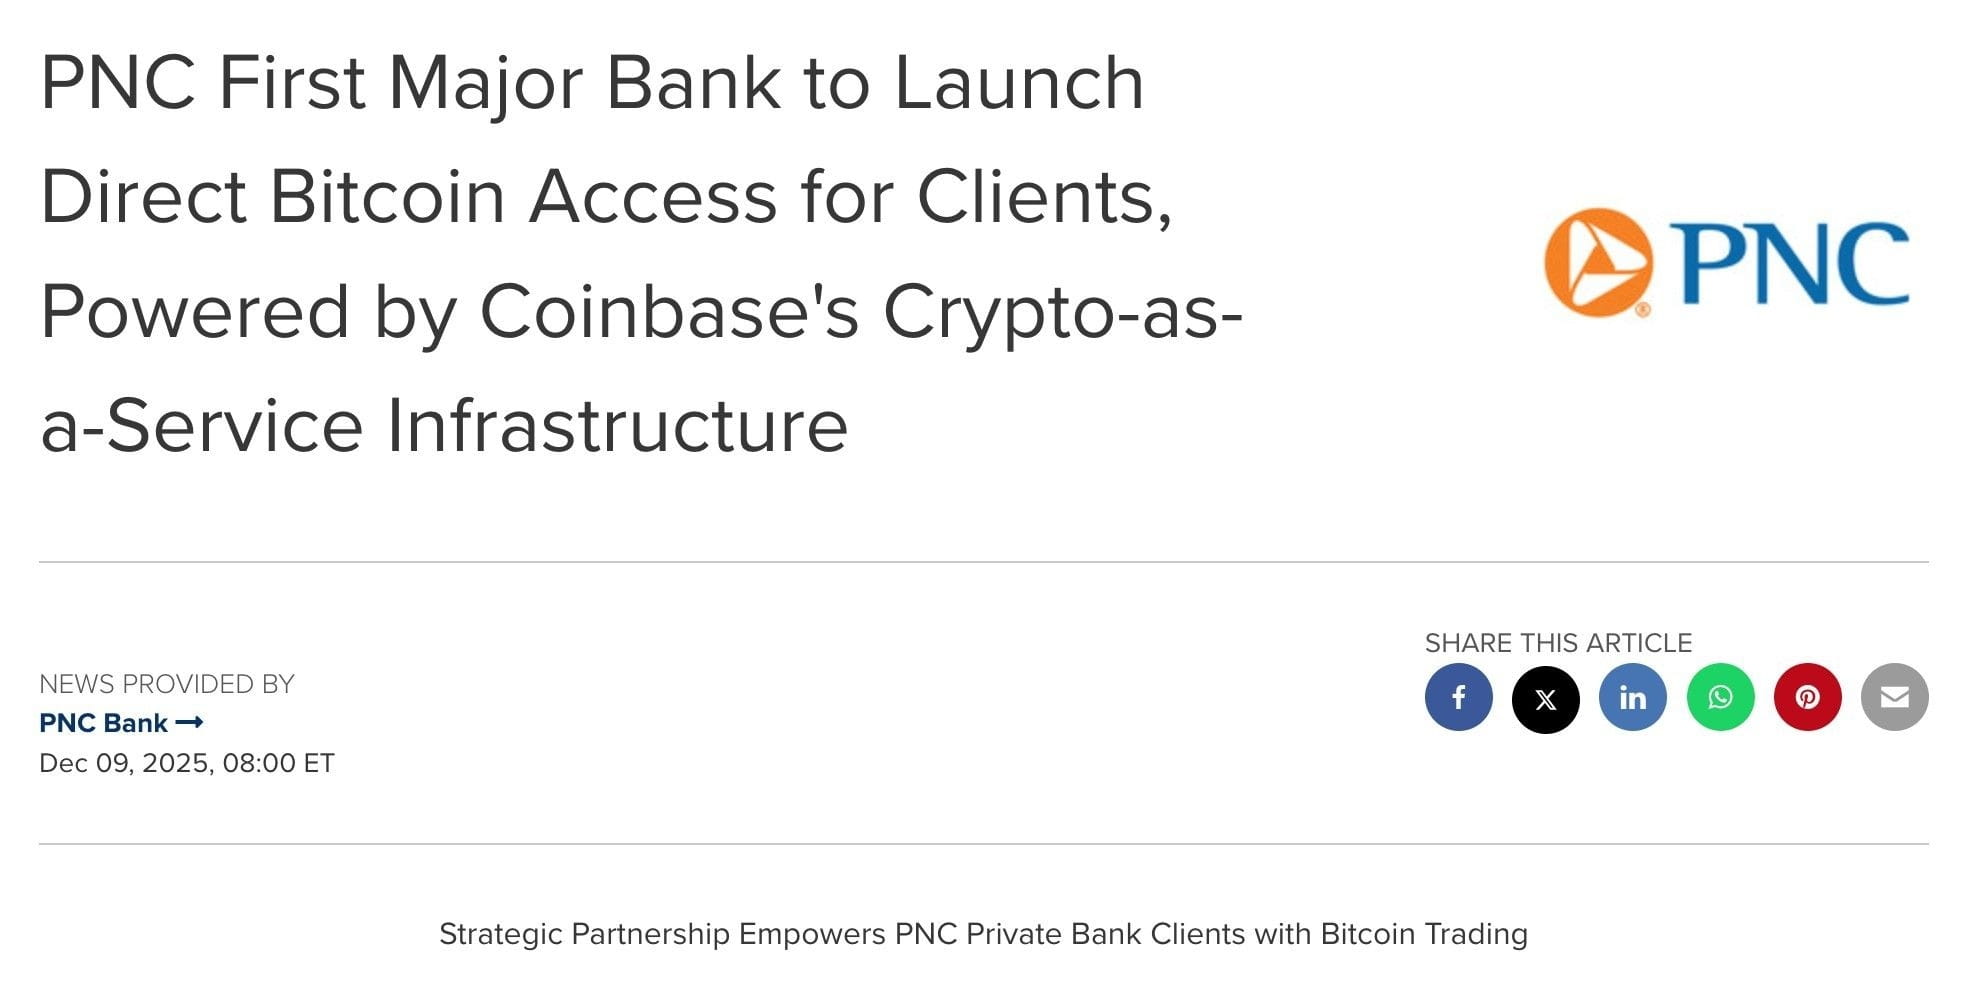 PNC anunció que se convertirá en el primer banco estadounidense en ofrecer servicios de transacciones directas de Bitcoin a clientes de bancos privados calificados a través de su propia plataforma. PR Newswire
Este servicio se basa en la asociación estratégica establecida entre PNC Bank y Coinbase en julio, utilizando la infraestructura de Coinbase como soporte subyacente, permitiendo a los clientes comprar, mantener y vender Bitcoin de manera segura sin salir del sistema bancario. Esta iniciativa de PNC se considera un hito en la industria bancaria tradicional que ingresa al sector de transacciones criptográficas, rompiendo las limitaciones anteriores que solo permitían a los bancos ofrecer ETF o productos de fondos relacionados, logrando una exposición directa a los activos.
Al mismo tiempo, el Bank of America anunció la semana pasada un importante ajuste de política, permitiendo a los clientes de su división de gestión de patrimonio asignar entre el 1% y el 4% de su cartera a activos digitales. Esta nueva regulación se aplica a Merrill, Bank of America Private Bank y la plataforma Merrill Edge, otorgando directamente a más de 15,000 asesores financieros la autoridad para recomendar activos criptográficos proactivamente a los clientes.
En el pasado, estos asesores estaban limitados por políticas de cumplimiento internas y a menudo no podían involucrarse en la industria de criptomonedas, pero la política de apertura actual muestra que el reconocimiento interno del banco sobre los activos digitales como una clase de activos legítima y necesaria está aumentando drásticamente. Los analistas señalan que este cambio está en línea con la eliminación por parte de la OCC en marzo de este año del requisito de 'aprobación previa' para que los bancos participen en ciertos negocios de criptomonedas, así como con la carta interpretativa número 1186 emitida en noviembre, que permite a los bancos mantener pequeñas cantidades de activos criptográficos para pagar los costos operativos de blockchain (como tarifas de Gas), lo que indica que la continua flexibilización del entorno regulatorio está inyectando confianza en el mercado.
Cambio en la lógica regulatoria y gestión de riesgos, clarificación de la línea entre activos de valores y no valores.
En la carta interpretativa número 1188 emitida por la OCC, no solo se otorgaron permisos de operación a los bancos, sino que también se realizó un análisis detallado de la lógica regulatoria, especialmente en la distinción entre activos criptográficos 'de valor' y 'no de valor'. La carta señala claramente que las transacciones de 'Principal sin riesgo' en activos criptográficos clasificados como valores ya están permitidas bajo la legislación de valores vigente; el enfoque de esta carta interpretativa es expandir esta autoridad de manera clara a los activos criptográficos no relacionados con valores.
Sin embargo, la apertura no significa permisividad. La OCC enfatiza repetidamente en el documento que los bancos deben establecer medidas de control de riesgos tan estrictas como las de las operaciones financieras tradicionales al iniciar este tipo de negocios. Esto incluye la necesidad de tener protocolos de ciberseguridad sólidos, procedimientos de cumplimiento contra el lavado de dinero (AML) y mecanismos de monitoreo para riesgos operativos. Antes de cada transacción, los bancos deben confirmar su legalidad y asegurar que la actividad esté dentro de su alcance de autorización.
La OCC, a través de este documento, envió un mensaje claro: los reguladores apoyan la innovación financiera, pero con la condición de que estas innovaciones deben estar integradas en un sistema bancario regulado, y no crecer descontroladamente en un espacio no regulado. Esta estrategia de 'bancarizar' las actividades criptográficas tiene como objetivo aumentar la transparencia y estabilidad del mercado criptográfico en su conjunto, protegiendo así a los consumidores de posibles daños por entidades no reguladas.
Liberándose de la 'Operación Estrangulamiento 2.0', las solicitudes de licencia de Coinbase y Circle están bajo el escrutinio.
El cambio de política de la OCC ha sido ampliamente interpretado en la industria como una manifestación concreta del cambio de la administración estadounidense desde la 'Operación Estrangulamiento 2.0' del gobierno de Biden hacia una política pro-criptomonedas de la administración Trump. En los últimos años, la industria de criptomonedas ha estado quejándose de que los reguladores presionaron a los bancos de manera informal para que cortaran vínculos con empresas criptográficas.
Sin embargo, con la llegada de la administración Trump y su promesa de apoyar la industria de activos digitales, la actitud de los organismos reguladores ha cambiado 180 grados. El director interino de la OCC, Jonathan Gould, declaró en un discurso público el 8 de diciembre que las empresas de criptomonedas que buscan una carta de banco federal deben ser tratadas de la misma manera que las instituciones financieras tradicionales.
Bajo este ambiente regulatorio amistoso, 14 instituciones ya han presentado solicitudes a la OCC para una carta de banco fiduciario nacional, incluidas las gigantes de intercambio de criptomonedas Coinbase, el emisor de stablecoins Circle y la empresa de pagos en blockchain Ripple. Si estas empresas de gran peso logran obtener una licencia bancaria, cambiarán radicalmente el panorama competitivo de la industria de criptomonedas, permitiéndoles acceder directamente al sistema de pagos federal, reduciendo la dependencia de bancos terceros y mejorando significativamente la eficiencia en la operación de fondos.
Los comentarios de Gould y las amigables directrices emitidas por la OCC aumentan en gran medida la posibilidad de aprobación de estas solicitudes. El mercado espera que, a medida que se acerque 2026, los organismos reguladores estadounidenses continúen actualizando su marco para activos criptográficos, eliminando aún más las barreras entre las finanzas tradicionales y los activos digitales. La carta interpretativa número 1188 de la OCC es indudablemente un componente crucial en esta transformación financiera, y los bancos, empresas de tecnología financiera y empresas nativas de criptomonedas estarán atentos a los próximos desarrollos regulatorios, preparándose para una nueva era financiera más integrada.
Este artículo fue autorizado para su reimpresión de (Crypto City)
Más reportes
¡Sony enfrenta una reacción por su incursión en las stablecoins! La Asociación de Pequeños Bancos de EE. UU. solicita a la OCC que rechace la solicitud de licencia de Sony Bank.
Similitudes y diferencias en la regulación global: Un análisis exhaustivo de las cuatro líneas base y tres grandes divisiones del mundo de las criptomonedas.
¡Cambio en la actitud regulatoria! El banco de EE. UU. obtiene permiso para pagar tarifas de Gas en criptomonedas, acelerando la integración con finanzas en la cadena.