

En el sector de acciones de EE. UU., he estado investigando $SHAZ últimamente.
¡He descubierto que SHAZ es una acción potencial de lotería que ha sido ignorada!
Y lo más importante es que tiene el respaldo de #NVIDIA, así como un acuerdo con Australia.
Así que me metí con un bottom position. Según mi investigación, #Leopold también compró alrededor de 54.
Esta compañía no se puede ver simplemente como una acción de pequeña capitalización en el concepto de IA, lo realmente interesante es que podría estar convirtiéndose en la versión australiana de la plataforma de IA neocloud.
Muchos piensan en la infraestructura de IA, y su primera reacción es $IREN, $CRWV, $NBIS, $APLD.
Pero la historia de SHAZ es un poco diferente.
El color base de #IREN sigue siendo la transición de la minería a la plataforma de centro de datos de IA, el mercado se debatirá si es una empresa minera de Bitcoin, una acción de energía, o una plataforma de nube de IA.
La historia de $SHAZ es más limpia.
Ahora habla de la nube de IA soberana local en Australia, infraestructura de potencia de cálculo de GPU, socio de la nube de NVIDIA.
Estos etiquetas juntas, la elasticidad cambia completamente.
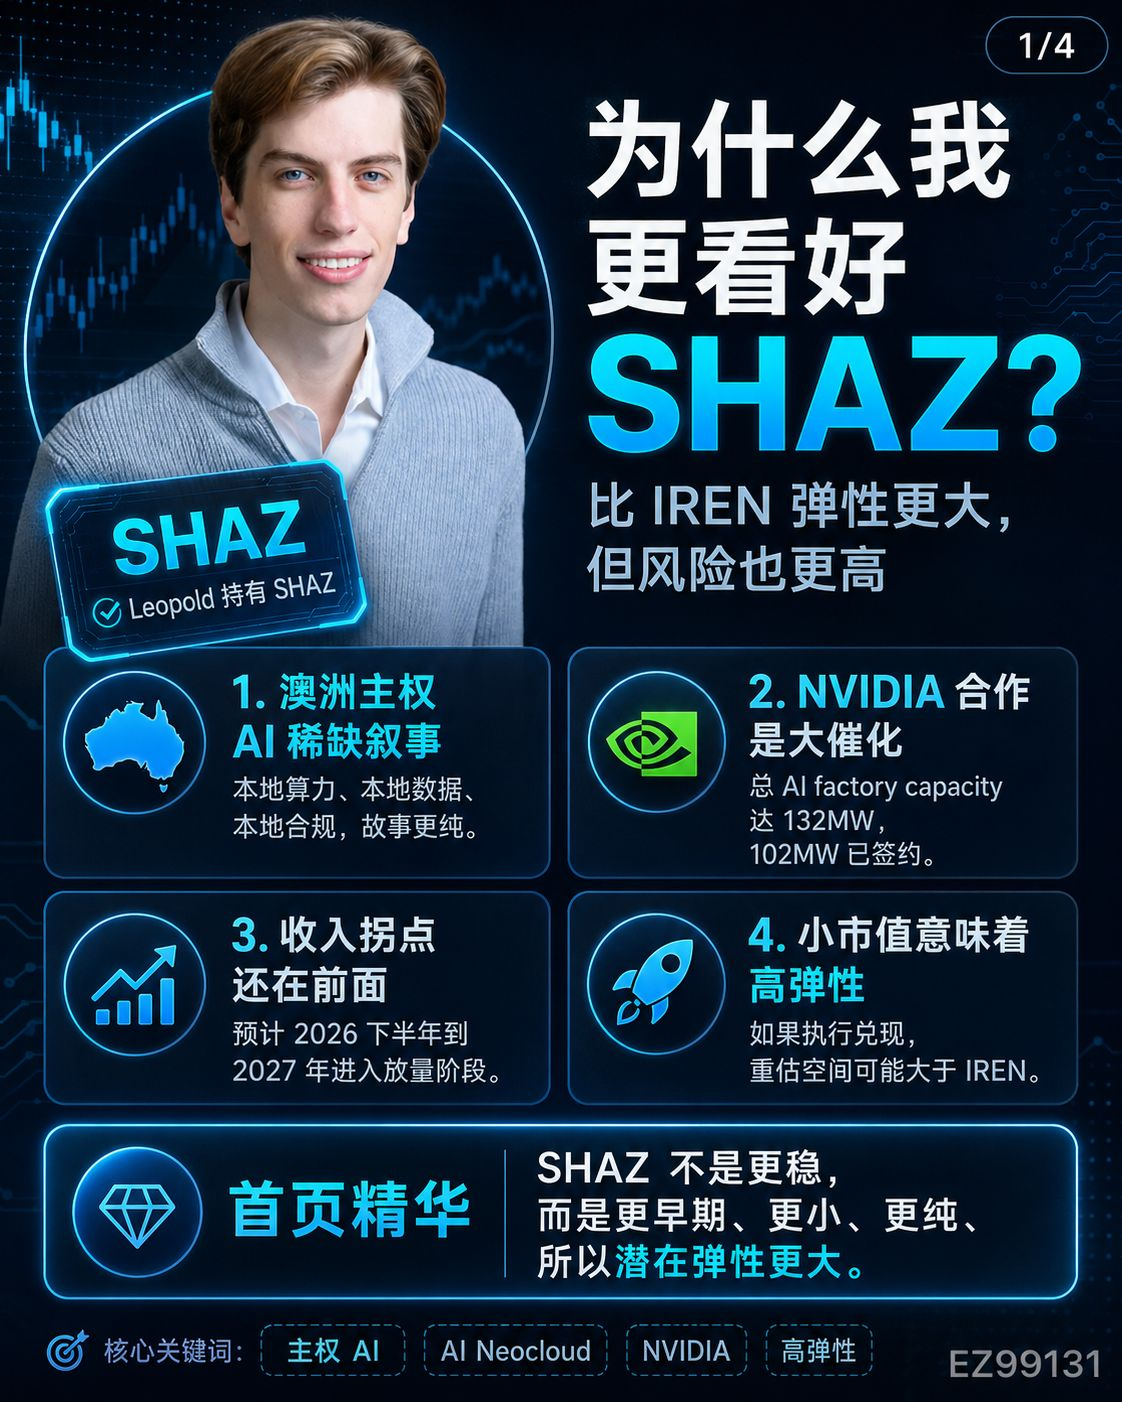
La primera razón por la que confío en #SHAZ es que su narrativa es muy escasa.
La IA no es solo cosa de Estados Unidos. Australia, la región de Asia-Pacífico, gobiernos, empresas, universidades e instituciones de investigación, todos necesitan potencia de cálculo de IA disponible localmente.
Especialmente en escenarios que involucran seguridad de datos, cumplimiento y IA soberana, no todos los clientes están dispuestos a poner sus datos y tareas de entrenamiento en la nube extranjera.
Esta es la posición de SHAZ.
Lo que están vendiendo no es solo un software, ni un centro de datos común, sino un paquete que combina GPU, red, almacenamiento, capacidad de centro de datos y operaciones en una fábrica de IA.
Los clientes no necesitan comprar GPUs, no necesitan montar clústeres, no necesitan manejar la electricidad, la refrigeración, la red y la programación.
Los clientes solo necesitan comprar potencia de cálculo.
Aquí es donde neocloud se vuelve más sexy.
La segunda razón es esta línea de NVIDIA.
La colaboración estratégica de seis años entre SHAZ y NVIDIA planea desplegar hasta 40,000 GPUs Grace Blackwell GB300.
Después de la colaboración, la capacidad total de la fábrica de IA de la empresa aumentó a 132MW, de los cuales 102MW ya están firmados para clientes finales, con el objetivo de desplegar más de 55,000 GPUs de NVIDIA para mediados de 2027.
Para una empresa de pequeña capitalización, esto no es una noticia común.
Esto es como si el mercado se diera cuenta de repente de que SHAZ no está hablando solo de PPT, realmente ha conseguido recursos upstream y está empujando la capacidad hacia adelante.
Por supuesto, colaborar con NVIDIA no significa que NVIDIA esté simplemente regalando dinero, y mucho menos garantiza que el precio de la acción suba.
Pero en este campo de infraestructura de IA, tener acceso a las GPUs de NVIDIA, poder entrar en el ecosistema de NVIDIA y conectar contratos de clientes con el suministro de GPUs, eso en sí mismo es un recurso escaso.
La tercera razón es que el punto de inflexión de ingresos puede que aún no haya sido completamente digerido por el mercado.
Actualmente, los ingresos históricos de SHAZ son muy bajos, por lo que usar un PE tradicional no tiene sentido.
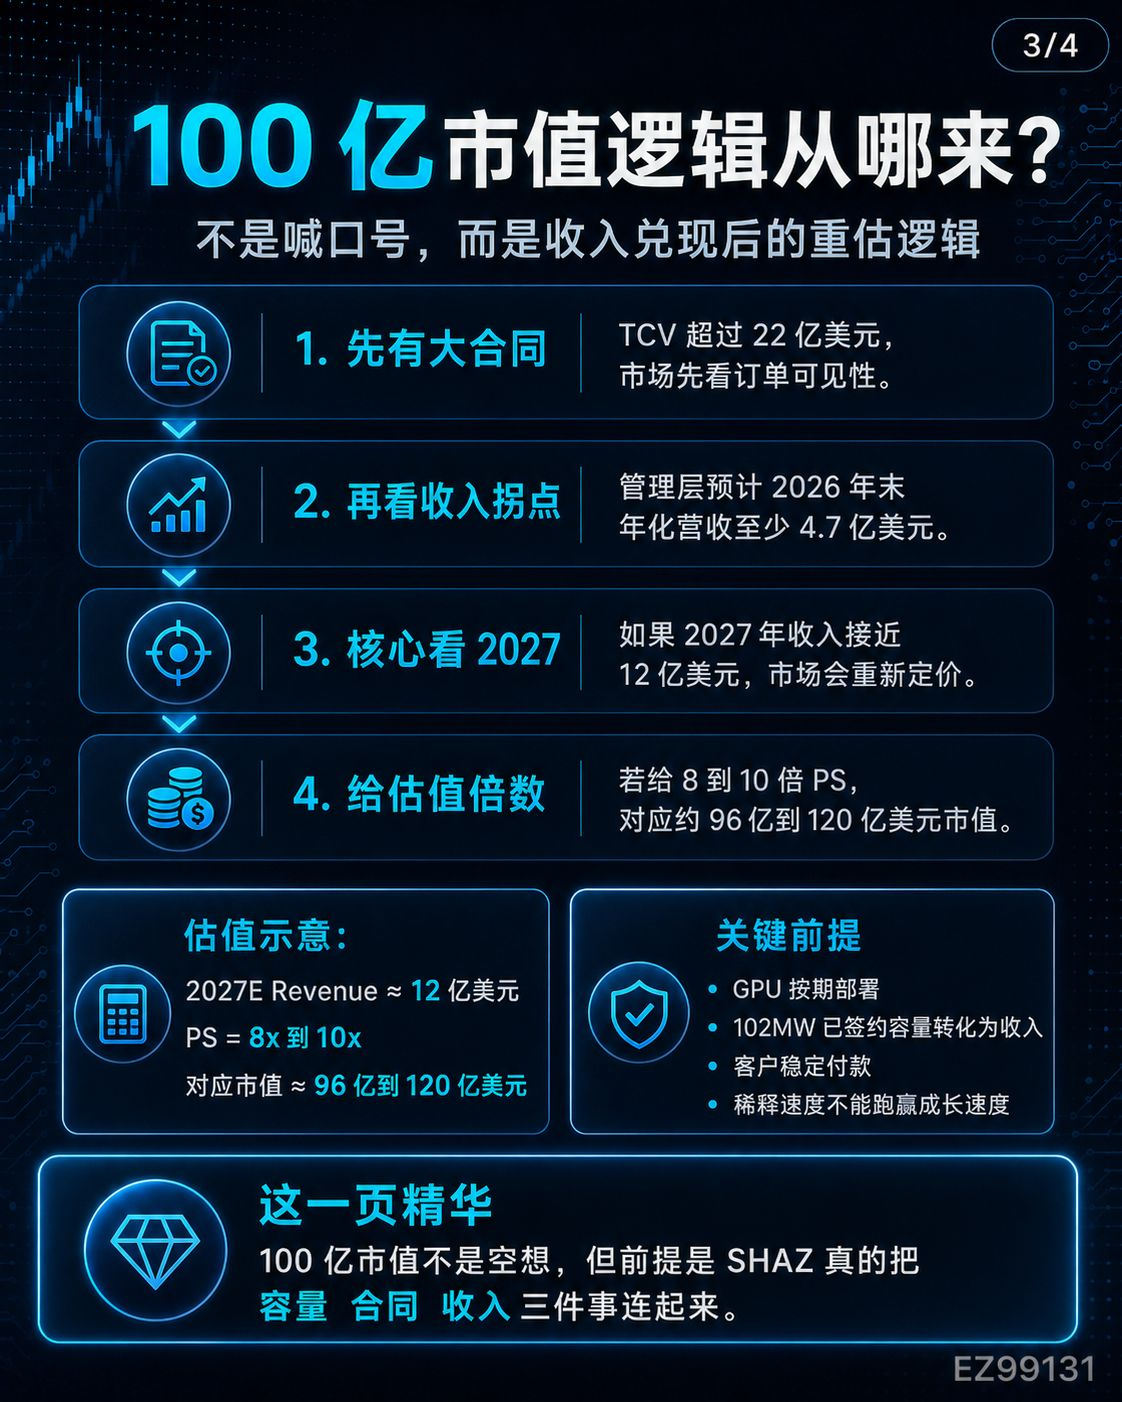
La verdadera forma de fijar precios es ver si la capacidad firmada en el futuro puede convertirse en ingresos.
Si en la segunda mitad de 2026 los contratos comienzan a confirmar ingresos y en 2027 los ingresos continúan aumentando, el mercado podría volver a revalorizarlo de "acción de concepto de IA pequeña" a "plataforma de infraestructura de IA de Australia".
Esta es también la razón por la que algunos gritan por una capitalización de 10,000 millones de dólares.
No creo que este objetivo se alcance necesariamente, pero siento que esta lógica no es solo un grito vacío.
Si la empresa logra más de 1,000 millones de dólares en ingresos anuales en el futuro, el mercado podría darle un PS de 8 a 10 veces, y una capitalización de 10,000 millones de dólares no sería imposible de discutir.
La clave no son los eslóganes, sino la velocidad de materialización de ingresos.
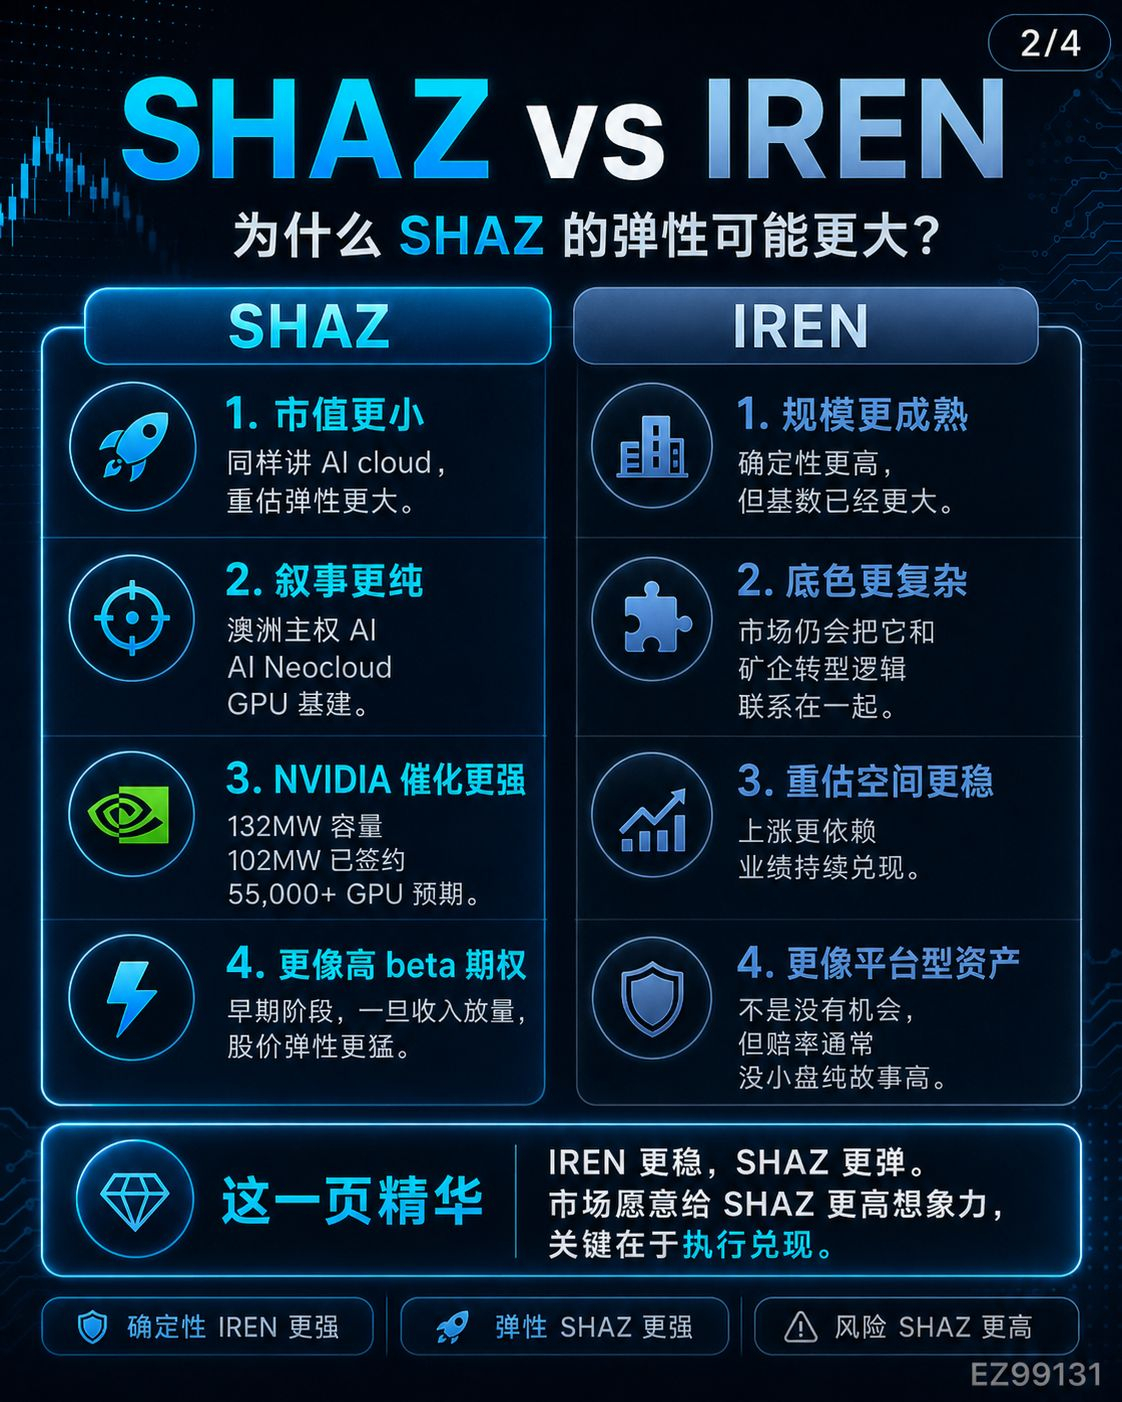
La cuarta razón es que SHAZ es más elástico que IREN.
IREN tiene más certeza, es más grande, pero su capitalización de mercado ya es mucho mayor.
La ventaja de SHAZ radica en ser temprano, pequeño, con una historia pura, y el reconocimiento del mercado aún no está completamente unificado.
Una vez que una pequeña empresa pase de "¿puede sobrevivir?" a "¿puede crecer?", la elasticidad de la valoración será extremadamente exagerada.
Este es el lugar más cautivador para las acciones de crecimiento pequeñas.
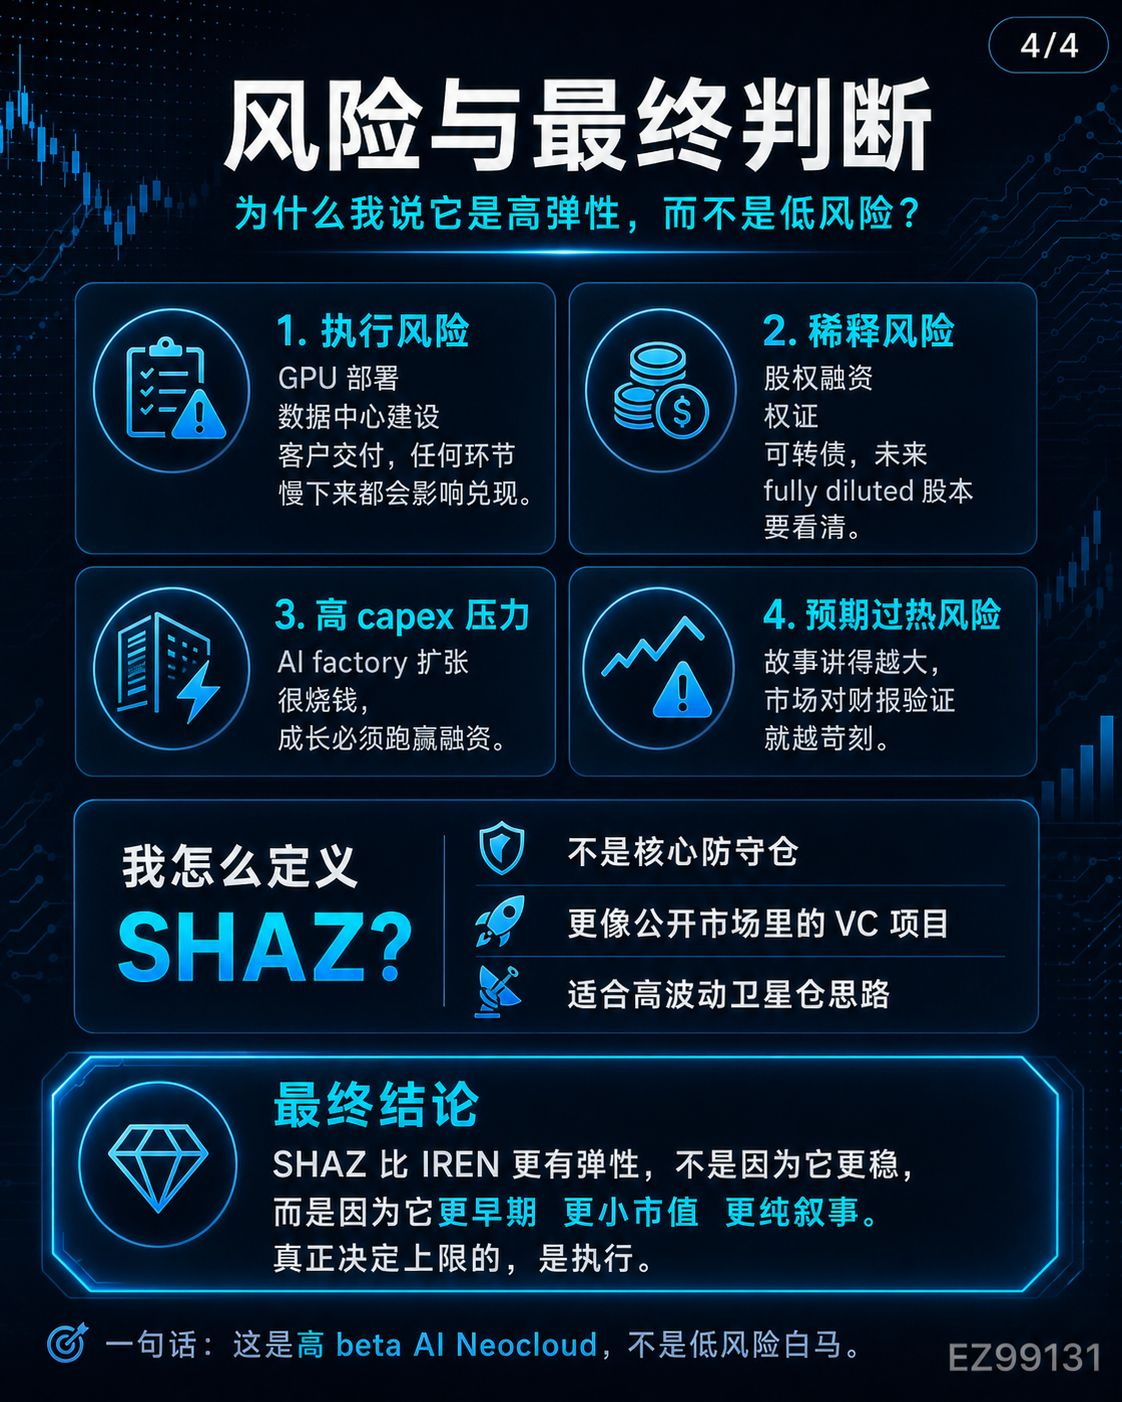
Pero este también es el lugar más riesgoso.
El mayor problema de SHAZ no es que la historia no sea lo suficientemente grande, sino que la historia es demasiado grande y la ejecución es muy difícil.
Comprar tantas GPUs cuesta dinero.
Desplegar tantas fábricas de IA, cuesta dinero.
Expandiéndose tan rápido, también necesita dinero.
Por lo tanto, el riesgo de dilución debe estar sobre la mesa.
La empresa acaba de realizar una financiación de 1.6 mil millones de dólares, de los cuales una parte es capital y warrants prefinanciados, y otra parte son bonos convertibles.
Esto es combustible para los fundamentales, y una dilución para los accionistas antiguos.
Si los ingresos se materializan rápidamente, el mercado dirá que esto se llama financiamiento de crecimiento.
Si los ingresos se materializan lentamente, el mercado dirá que eso se llama continuar diluyendo.
Por lo tanto, SHAZ no es un activo de bajo riesgo.
No es MRVL, ni Nokia.
MRVL es la cadena central de IA interconectada y ASIC, Nokia es la revalorización de redes de IA subestimadas.
SHAZ se parece más a un proyecto de capital de riesgo en el mercado público.
Si tiene éxito, podría revalorizarse de una pequeña nube de IA a una plataforma de infraestructura de IA soberana a nivel regional.
Si falla, también podría convertirse en una pequeña acción de alta capex, alta dilución y alta volatilidad.
Ahora estoy mirando SHAZ, el núcleo se centra en cuatro cosas.
Primero, la velocidad de despliegue de GPUs en la colaboración con NVIDIA.
En segundo lugar, cuándo comenzará a contribuir de manera estable los 102MW de capacidad ya firmada.
Tercero, si el margen bruto y el flujo de caja pueden demostrar que esto no es solo quemar dinero para ganar escala.
Cuarta, si habrá mayores aumentos de capital o presión de deuda en el futuro.
SHAZ tiene más potencial que IREN, no porque sea más estable, sino porque es más temprana, más pequeña, más escasa y su narrativa es más pura.
IREN es una plataforma de centro de datos de IA con más certeza.
SHAZ es una opción de nube de IA soberana australiana con mayor elasticidad.
No se puede tener fe ciega en esta acción, ni seguirla sin pensar.
Pero si realmente ejecutan la colaboración con #NVIDIA, la capacidad de la fábrica de IA, los contratos de clientes y el punto de inflexión de ingresos, entonces el precio que el mercado les da podría ser solo la primera fase.
Lo pondré en un portafolio satelital de alta volatilidad.
No es un grito de compra, solo estoy registrando una oportunidad pequeña en infraestructura de IA que creo que vale la pena explorar.
#DYOR