

Hola, soy el hermano Lo~
Mucha gente tiende a resumir la narrativa macroeconómica en una frase:
Bajar tasas = buena noticia para los activos
Subir tasas = mala noticia para los activos
Este tipo de afirmaciones se difunden rápido, porque son simples, fluidas y parecen conclusiones. Pero si amplias el periodo histórico, te darás cuenta de que la realidad no es tan lineal.
Recientemente he comparado los movimientos de las acciones A, las acciones de EE. UU. y el índice del dólar desde 1990 hasta 2026, junto con los ciclos de subidas y bajadas de tasas de la Reserva Federal. Mi mayor impresión no es que 'las reglas sean claras', sino que:
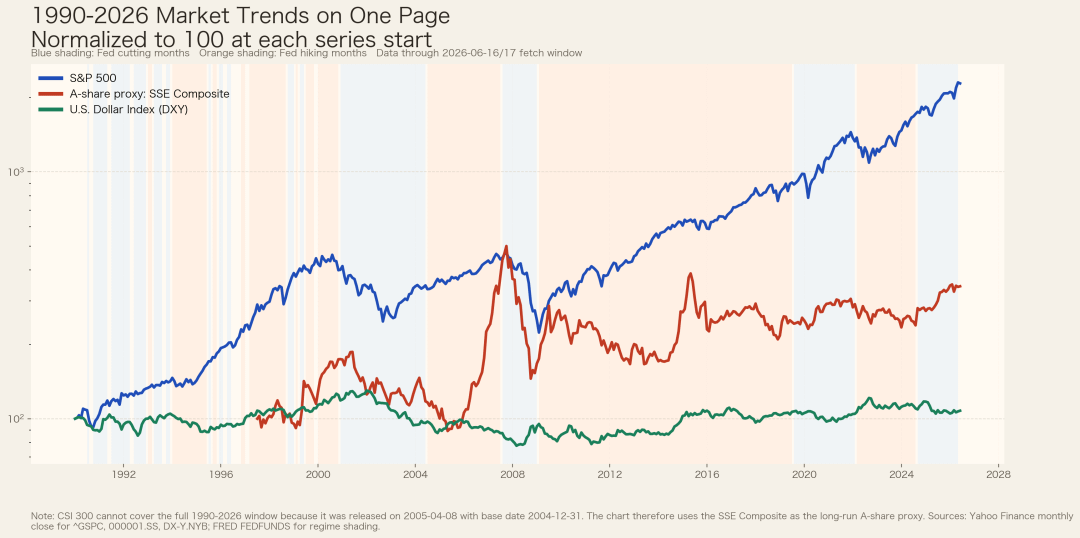
Los mercados financieros nunca son impulsados por una sola variable, y las tasas de interés nunca son un botón que lo explique todo.
el problema está precisamente aquí:
Si el objetivo de subir tasas es enfriar la economía y los mercados de activos, ¿por qué en la vida real ocurre a menudo esto:
Después de que la Reserva Federal empiece a subir tasas, el dólar se fortalece.
El capital global fluye desde regiones de tasas bajas hacia Estados Unidos.
algunas cotizaciones de activos en EE. UU. no caen al inicio de las subidas de tasas, sino que suben.
¿Esto no parece contradictorio?
en apariencia era “subir tasas para presionar la burbuja”, pero en realidad se convierte en “como suben las tasas, entra más dinero y la burbuja sigue inflándose”.
¿Por qué esta contradicción fue especialmente típica en la crisis de 2008?
En los libros de texto, a menudo se resume la crisis financiera de 2008 como global imbalances, es decir, desequilibrios globales.
Esta pista no está equivocada, pero si solo se queda en esa palabra, mucha gente lo sentirá abstracto. Si extendes la línea temporal, se entiende mejor.
Tras la ruptura de la burbuja de las empresas de internet y el evento del 11 de septiembre de 2001, la Reserva Federal, para sostener la economía, mantuvo una bajada continua de tasas de 2001 a 2003, llevando la tasa objetivo de los fondos federales hasta el 1%. En un entorno de tasas bajas, disminuyen los costos de endeudamiento y se eleva la preferencia por el riesgo; entonces la expansión inmobiliaria y crediticia empieza a calentarse cada vez más.
En junio de 2004, la Reserva Federal comenzó una nueva ronda de incrementos de tasas. Desde entonces, realizó 17 subidas consecutivas y, en junio de 2006, llevó la tasa objetivo hasta 5,25%. Siguiendo el razonamiento más directo de manual, este paso era para enfriar la burbuja inmobiliaria y crediticia sobrecalentada.
pero el problema es que la transmisión de la política nunca es unidireccional.
Por un lado, Estados Unidos está subiendo tasas; por el otro, los superávits por exportaciones de Asia y los ingresos petroleros del Medio Oriente, entre otras fuentes, hacen que el ahorro global siga regresando a EE. UU. Una gran cantidad de dinero no entra simplemente porque “le gusta la bolsa de EE. UU.”, sino que lo hace mediante la compra de activos en dólares, bonos del Tesoro, bonos de instituciones y valores relacionados con hipotecas, entre otros, con el fin de mantener presionados a la baja los costos de financiación de largo plazo. El resultado es:
la Reserva Federal eleva las tasas de corto plazo, pero las condiciones de financiación de largo plazo no se endurecen de manera tan rápida y sincronizada.
Esto significa que la Reserva Federal quiere presionar la burbuja de crédito, pero el regreso de capital global y la expansión de los intermediarios financieros debilitan el efecto de esa restricción durante bastante tiempo.
Así que la verdadera historia no es que “subir tasas no sirve para nada”, ni que “subir tasas siempre hunde los activos”; más bien es que:
Al tiempo que los incrementos de tasas presionan una parte de la burbuja, también pueden sostener temporalmente los precios de otra parte de los activos mediante canales como el tipo de cambio, los flujos de capital y los diferenciales de tasas entre plazos.
La clave no está en “subir tasas o bajarlas”, sino en en qué se apoya la burbuja para inflarse.
Si dividimos la burbuja de activos, de forma aproximada, en dos categorías, muchos fenómenos que parecen contradictorios se aclaran:
Primera categoría: burbuja impulsada por el crédito
El núcleo de estas burbujas es la expansión del apalancamiento.
si el dinero es barato, la financiación es fácil, los bancos están dispuestos a prestar y los hogares y las empresas quieren apalancarse, entonces los precios de los activos tienen más probabilidades de subir. Los bienes raíces suelen ser el ejemplo más típico porque dependen naturalmente de la financiación.
Para este tipo de burbuja, normalmente los incrementos de tasas son efectivos, porque aumentan directamente el costo de endeudamiento, reducen la expansión del crédito y frenan el apalancamiento nuevo.
Segunda categoría: burbuja impulsada por la entrada de capital
Estas burbujas quizá no provengan primero de la expansión del crédito interno, sino más bien de:
Reasignación de capital global
Expectativa de apreciación de la moneda local
Concentración de flujos de fondos hacia refugio y hacia búsqueda de rendimiento
Prima por escasez de los activos núcleo
En este contexto, incluso si se entra en un ciclo de subidas de tasas, algunos activos no necesariamente caerán de inmediato. Porque subir tasas trae spreads más altos, mayores expectativas sobre el tipo de cambio y más atractivo para atraer capital internacional.
Es decir:
Los incrementos de tasas frenan el impulso de “pedir dinero para comprar activos”, pero quizá no puedan sofocar de inmediato el impulso de “el dinero global compitiendo por asignar activos”.
Por eso, aunque hablemos de “burbuja”, para distintos activos, en distintas etapas y en distintos países, la reacción a cambios en las tasas de interés es muy diferente.
Entonces, ¿subir tasas es, en definitiva, bueno o malo?
Si hay que responder con una sola frase, solo se puede decir:
Ni es un bien absoluto ni es un mal absoluto. La clave es ver qué fuerza domina el mercado en ese momento.
como mínimo, hay que observar cuatro variables al mismo tiempo:
En la subida actual de activos, ¿depende principalmente de la expansión crediticia o de la entrada de capital?
¿Los incrementos de tasas golpean la financiación de corto plazo o ya se han transmitido a las utilidades empresariales y a la tasa de descuento de largo plazo?
Después de la entrada de capital internacional a EE. UU., ¿compra acciones y bienes raíces, o compra efectivo, bonos a corto plazo y bonos del Tesoro de EE. UU.?
¿El mercado está en el inicio, en la mitad del ciclo de subidas, o ya entró en la fase tardía en la que las expectativas de crecimiento quedan aplastadas?
si estamos en el inicio de una fase de subidas de tasas y los datos económicos aún no son malos, las utilidades empresariales se mantienen estables y, además, el capital global sigue entrando, entonces la bolsa no solo no necesariamente cae, sino que incluso podría continuar subiendo.
Pero cuando los incrementos de tasas entran en la parte media o final, al seguir subiendo los costos de financiación, al recortarse las expectativas de ganancias y al ampliarse los spreads de crédito, los activos de alta elasticidad como acciones, criptomonedas y bonos de alto riesgo suelen empezar a sufrir presión.
En ese momento, la dirección de beneficio con mayor certidumbre suele no ser “todos los activos en dólares”, sino:
1. El dólar en sí
2. Activos del dólar de alta calidad, de corta duración o con atributos más fuertes de refugio
En cuanto a cuándo los activos de riesgo cambian de dirección, nadie puede predecirlo con precisión. El verdadero determinante del punto de giro suele no ser “la subida de tasas en sí”, sino un catalizador que aparece de repente en cierto momento: por ejemplo, un evento de crédito, una restricción de liquidez, una revisión a la baja de las expectativas de ganancias, o alguna debilidad que el mercado ignoraba y que entonces se valora de forma concentrada.
¿Por qué la frase “bajar tasas es positivo” también falla tan a menudo?
porque tampoco es unidireccional.
Bajar tasas, por supuesto, libera liquidez, reduce la tasa de descuento y mejora las condiciones de financiación; por eso a menudo se ve como positivo para los precios de los activos.
Pero no olvides que muchas veces las bajadas de tasas ocurren precisamente porque la economía está debilitándose o porque el sistema financiero ya presenta grietas. Es decir, el mercado no se enfrenta a algo tan simple como “hay más liquidez”, sino a “por qué ahora es necesario soltar el grifo (dar liquidez)”.
Si se deterioran las expectativas de ganancias, baja la preferencia por el riesgo y los hogares y las empresas no quieren apalancarse, entonces bajar tasas quizá no empuje de inmediato los activos de nuevo al alza.
Así que el supuesto de que “bajar tasas es bueno” se cumple cuando al mercado le importa más la mejora de la liquidez; mientras que el supuesto de que “bajar tasas no sube” se cumple cuando al mercado le preocupa más la desaceleración del crecimiento y la exposición al riesgo.
Una conclusión más cercana a la realidad
La descripción que se parece más a la realidad no debería ser:
1. Bajar la tasa de interés es una buena noticia, con certeza.
2. Subir la tasa de interés es, con certeza, una mala noticia.
sino que:
Los cambios en las tasas influyen simultáneamente en el mercado a través de varios canales: crédito, tipo de cambio, flujos de capital, tasa de descuento, expectativas de ganancias y preferencia por el riesgo.
El desempeño final de los precios depende de qué vía domina en esa etapa.
Esto también explica por qué muchos “gurús” prefieren explicar el mercado con causalidad lineal, pero cuando se amplía el horizonte histórico, la relación entre las variables ya no queda tan ordenada.
El mercado nunca responde a una sola pregunta:
“¿El dinero se vuelve más caro o más barato?”
Además, también está respondiendo otras preguntas:
“¿El crecimiento se frenará?”
“¿Hacia dónde irá el capital global?”
“¿Podrán las utilidades empresariales aguantar?”
“¿Cuál es el eslabón más frágil de este mercado en este momento?”
La próxima vez que veas juicios demasiado lineales como “bajar tasas es bueno” y “subir tasas es malo”, al menos se puede preguntar un paso más:
En esta ocasión, ¿lo que se ve afectado es la expansión crediticia o el flujo de capital transfronterizo?
Si aclaras este punto, muchos fenómenos del mercado que parecen contradecirse en realidad no son contradictorios.

Sobre el hermano Louge
Actualmente me encargo del área de análisis comercial en el extranjero, comparto mi crecimiento personal, reflexiono y espero poder ayudar a más personas normales que se sienten perdidas.
Si te gustan mis textos y te aportaron algo, dale un «me gusta», «reenvía» o «sígueme»; tu apoyo es mi mayor motivación~
Si te interesa la IA de la conversación y las criptomonedas, puedes «seguirme», dejar un comentario en la sección de comentarios o escribirme por la bandeja trasera; podrás encontrarme e incorporarte a mi comunidad de IA alpha para intercambiar experiencias sobre criptomonedas.
⚠️ Aviso de riesgo: “Analista comercial Louge” solo registra de manera mecánica las ocurrencias del autor cada día; por ello, cada artículo puede mencionar varias cosas completamente inconexas al mismo tiempo. Todo el contenido tiene únicamente como objetivo el intercambio de ideas personales y la compartición de conocimientos, y no constituye en absoluto asesoramiento de inversión ni una referencia. Se recomienda a los lectores que evalúen los riesgos por su cuenta, y que, en función de sus objetivos de inversión, situación financiera y necesidades, piensen de manera independiente y tomen decisiones con cautela. Este artículo se basa en análisis de políticas y casos públicos, y no constituye asesoramiento legal. Por favor, obedezca estrictamente las leyes y reglamentos de China relacionados con la gestión de entrada y salida y del registro de residencia (hukou).