

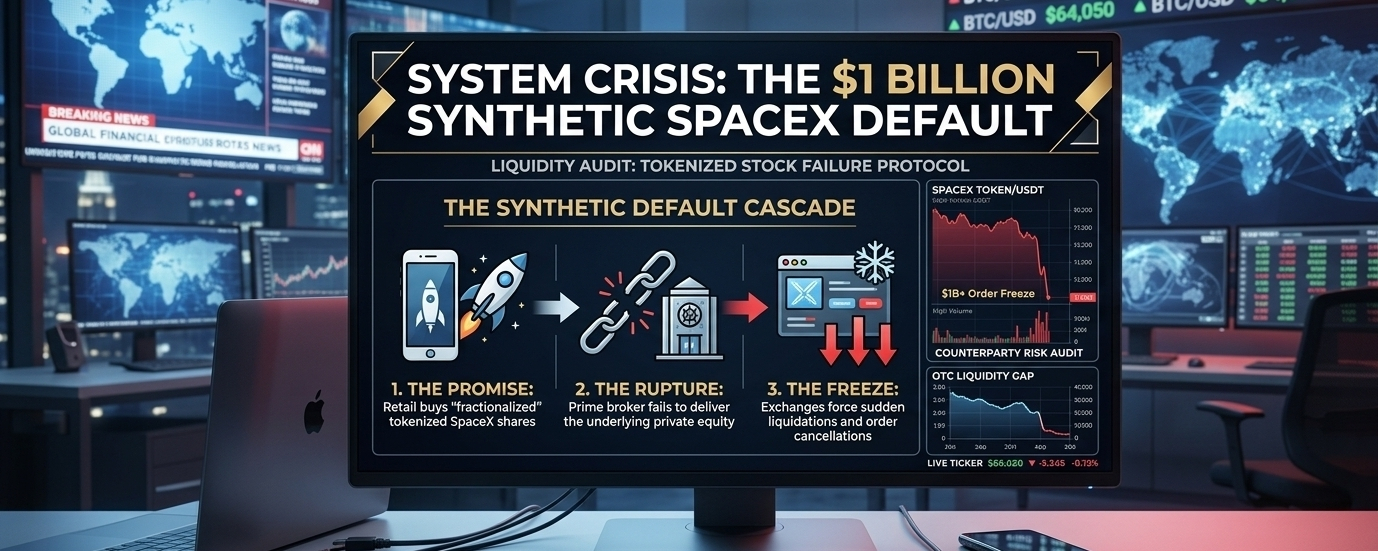
Una fractura estructural masiva acaba de enviar ondas de choque a través del paisaje de activos digitales centralizados. En las últimas 24 horas, múltiples plataformas cripto de Tier-1 se vieron forzadas a detener y cancelar abruptamente sus altamente promocionadas ofertas de acciones "Tokenizadas de SpaceX" pre-IPO.
La repercusión es masiva: se estima que $1 mil millones en órdenes de compra de clientes minoristas han sido congeladas, canceladas o forzosamente liquidadas de vuelta a stablecoins.
[ LA CASCADA DE DEFAULT SINTÉTICO ]
├── 1. LA PROMESA: Los minoristas compran acciones tokenizadas "fraccionadas" de SpaceX.
├── 2. LA RUPTURA: El bróker principal no logra entregar la acción privada subyacente.
└── 3. EL FREEZE: Los exchanges fuerzan liquidaciones súbitas y cancelaciones de órdenes.
📊 La Ilusión del Capital Privado Sintético
El concepto detrás de los activos del mundo real (RWA) tokenizados es altamente atractivo. Ofrecer a los traders minoristas acceso fraccionado a mega-compañías privadas de Web2 hiper-exclusivas como SpaceX de Elon Musk suena como la máxima democratización financiera.
Sin embargo, bajo las interfaces de usuario de blockchain pulidas yace una dura realidad arquitectónica: los tokens sintéticos dependen completamente de intermediarios tradicionales y altamente centralizados.
Cuando compras una acción tokenizada en una plataforma cripto, no estás interactuando directamente con SpaceX o el Nasdaq. Estás confiando en una compleja cadena de custodia que involucra un exchange cripto, un bróker secundario y una cámara de compensación tradicional que mantiene las acciones privadas físicas en una bóveda.
Si ese bróker principal tradicional no logra asegurar legalmente o entregar el capital privado subyacente de los primeros insiders de SpaceX, el smart contract en la blockchain se convierte en papel completamente inútil. El exchange se ve obligado a activar un cortafuegos de emergencia inmediato.
⚠️ La Vulnerabilidad Estructural Central
Este fallo no ocurrió por un exploit en la blockchain, un bug en el smart contract, o un hack de finanzas descentralizadas (DeFi). Ocurrió porque la infraestructura tradicional y analógica del capital privado es cerrada, lenta y completamente incompatible con las demandas de liquidez instantánea y 24/7 del mercado cripto.
Riesgo de Contraparte Expuesto: Si posees tokens sintéticos que representan activos del mundo real o acciones pre-IPO en un exchange centralizado, no posees el activo. Posees una promesa digital. Estás asumiendo un riesgo de contraparte masivo de brókers de terceros no verificados.
La Trampa de Liquidación: Cuando las vías financieras tradicionales se rompen tras bambalinas, no obtienes las acciones por las que pagaste. En su lugar, te golpean con reembolsos forzados en stablecoins, perdiendo completamente la oportunidad del crecimiento real de valoración del activo.
🧭 Veredicto del Sistema
Este evento de liquidación de $1 mil millones es un duro y necesario recordatorio de la ética central de la criptografía. La confianza sintética sigue siendo confianza. Si no puedes autocustodiar el activo subyacente, o si no puedes verificar su existencia directamente en un libro de contabilidad de blockchain pública a través de Prueba de Reservas, estás comerciando con una ilusión.
A medida que se difuminan las líneas entre las acciones de Web2 y la liquidez de Web3, gestionar tu riesgo de contraparte ya no es opcional; es la diferencia entre sobrevivir y ser liquidado. Sigue las vías reales, no el hype de marketing. 🧠⚡