

Informe de investigación profunda sobre las cuatro principales criptomonedas del primer semestre: SOL, ETH, BNB, OKB
Resumen ejecutivo
Si solo consideramos los datos públicos, verificables y que tienen más relevancia en el medio y largo plazo del primer semestre, mi clasificación es la siguiente: ETH sigue siendo el activo base más adecuado para construir un "core portfolio", SOL es el que tiene más flexibilidad pero también requiere más gestión de riesgos como "growth portfolio", BNB es una mezcla de "performance token/plataforma", y OKB se asemeja más a un "mapeo de alta volatilidad de la salud del ecosistema del exchange", no se debe comparar en igualdad de condiciones con los tres anteriores. La base de esta clasificación se fundamenta en que Ethereum aún posee la mayor capacidad de absorción de fondos de ETF, la ruta de expansión oficial más clara y la cobertura de investigación institucional más profunda; Solana está impulsando simultáneamente en RWA, stablecoins, Perps, narrativas de ETF y expectativas de actualización de protocolos, siendo el activo de alta beta más caliente en fundamentos del primer semestre; BNB Chain ha entregado buenos resultados en actualizaciones de rendimiento, reducción de oferta y actividad en cadena, pero su dependencia del ecosistema de Binance/BNB Chain y del entorno regulatorio sigue siendo significativa; OKB, tras completar una gran quema en 2025 y fijar su suministro total en 21 millones, no reportó nuevas quemas en el primer semestre de 2026, y la narrativa ha cambiado de "recompras y quemas continuas" a "activo gas nativo de X Layer", con cobertura de investigación externa notablemente inferior a la de los tres anteriores.
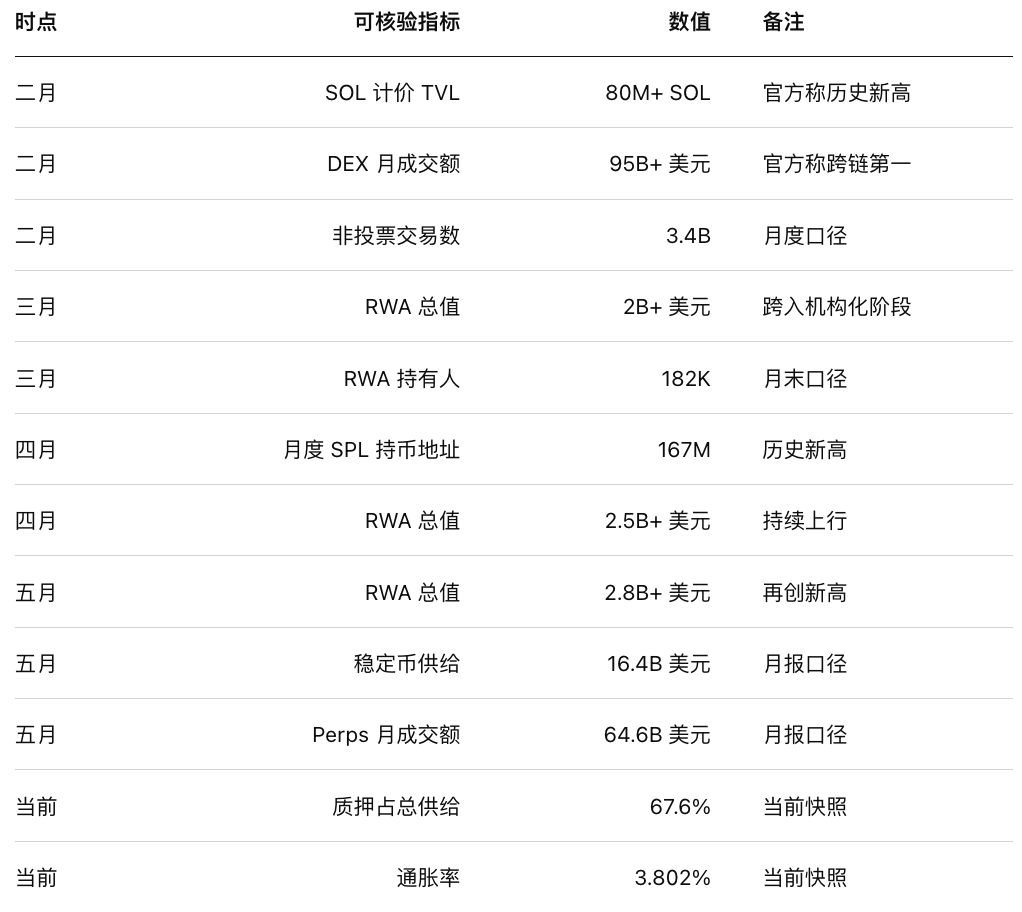
Desde los fundamentos on-chain, los puntos de control mensuales públicos de SOL son los más llamativos: en febrero, el TVL valorado en SOL alcanzó un nuevo máximo histórico por encima de 80 millones de SOL; las transacciones mensuales en DEX superaron 95 mil millones de dólares y quedaron primeras en la cadena; el número de transacciones no relacionadas con votación llegó a 3.4 mil millones de operaciones; en marzo, el valor total de RWA de Solana superó los 2 mil millones de dólares y el número de tenedores de RWA aumentó a 182 mil; en abril, las direcciones de SPL Token Holder del mes alcanzaron un máximo histórico de 167 millones; en mayo, el valor de RWA superó los 2.8 mil millones de dólares, la oferta de stablecoins llegó a 16.4 mil millones de dólares, el volumen de transacciones perpetuas registró 64.6 mil millones de dólares y el flujo neto mensual del ETF spot de Solana en Estados Unidos alcanzó 115.3 millones de dólares. En cuanto a ETH: dentro del año, el roadmap oficial cambió el foco a Glamsterdam/Hegotá, expansión de gas limit y ampliación de blobs; pero la actividad on-chain tampoco es débil: a mediados de enero, las direcciones activas superaron temporalmente 1 millón, y las transacciones diarias alcanzaron un máximo alrededor de 2.8 millones; Etherscan registra que el número de transacciones del 28 de abril llegó a 3.627 millones, un máximo histórico. En BNB Chain, en el informe del 1T se dio un máximo trimestral de un promedio de 2.71 millones de direcciones activas diarias, y en marzo, en despliegues de agentes IA ERC-8004, ocupó el primer lugar en toda la red; además, el tamaño de RWA también llegó a cerca de 3.4 mil millones de dólares a finales de marzo. El problema de OKB no es “falta de datos”, sino que hay demasiados pocos criterios de operación on-chain públicos y consistentes: la conclusión pública más determinista es que, tras completar en agosto de 2025 un recompra histórica única para destruir reservas, el total quedó fijo en 21 millones de OKB, y en la primera mitad de 2026 no se publicó ningún OKB Burn Report nuevo.
Desde el precio y los flujos de fondos, ETH y SOL tienen las entradas más claras para seguir capital institucional. ETH tuvo en la primera quincena de abril la semana más fuerte desde 2026 en entradas ETF, con un flujo neto semanal de 187 millones de dólares; a inicios de junio, aunque frenó su caída recién después de 17 días consecutivos de reembolsos, el tamaño de activos del ETF spot de ETH en EE. UU. seguía siendo de ~9,780 millones de dólares, aproximadamente 4.57% de la capitalización circulante; el flujo neto acumulado fue de ~11.21 mil millones. SOL, en el reporte mensual oficial de ecosistema de mayo, divulgó que el ETF spot de Solana en EE. UU. tuvo una entrada neta de 115.3 millones de dólares en un mes, y AUM por encima de 1,000 millones. BNB aún se mantiene en fase de expectativa de solicitud de ETF: CoinDesk mencionó en un reporte de enero que Grayscale presentó la solicitud de ETF de BNB, pero no se formó un seguimiento comparable de flujo continuo tipo ETF spot. OKB no tiene un “mainline” de ETF/ETP comparable, por lo que su precio depende más del nivel de euforia del ecosistema OKX/X Layer, de la liquidez y de la preferencia por riesgo del mercado.
Conclusión: si en los próximos tres a doce meses la investigación basada en el marco “core—crecimiento—observación” muestra que: ETH es adecuada para una cartera core, SOL para una cartera satélite de crecimiento, BNB para una cartera de mejora con riesgo medio-alto y OKB encaja mejor para una cartera pequeña de observación/impulsada por eventos. Lo que de verdad hay que vigilar no es quién cuenta una historia más grande, sino quién puede mantener al mismo tiempo la actualización del protocolo, el capital institucional, la demanda real on-chain y el control del riesgo. Entre estas cuatro, ETH es la más equilibrada; SOL es la más fuerte en demanda y expectativas, pero también la que tiene mayor volatilidad y riesgo de ejecución; en BNB, las mejoras de rendimiento y la lógica deflacionaria por quema no van mal, pero la regulación y la concentración de plataformas generan un descuento natural; y en OKB, hay menos datos externos verificables, por lo que la confianza de la investigación también es la más baja.
Método y criterios
Este informe prioriza fuentes originales oficiales/on-chain y fuentes de investigación de primera línea: Solana Foundation, Anza, BNB Chain, BscScan, OKX, Etherscan, CoinGecko, SoSoValue, CoinDesk, Reuters, Binance Research y Glassnode. Donde sea posible confirmar directamente con fuentes oficiales o exploradores de bloques, prefiero no usar narrativas de medios secundarios. Para precios, uso en la medida de lo posible las páginas históricas y de cotizaciones en tiempo real de CoinGecko; para datos on-chain, priorizo reportes mensuales oficiales y páginas de análisis on-chain de Etherscan/BscScan; para ETF/ETP, priorizo reportes mensuales oficiales de los proyectos, SoSoValue y medios generalistas; y para el roadmap oficial, uso el texto original de fundación/equipo de desarrollo del protocolo.
Hay que aclarar especialmente que la diferencia entre las cuatro monedas es muy grande en la “consistencia pública” de los indicadores on-chain mensuales. SOL tiene reportes mensuales oficiales bastante completos, por lo que los puntos de control mensuales de febrero a mayo son los más completos; ETH tiene un roadmap oficial y estadísticas on-chain de Etherscan, pero en “quema/ staking continuos mensuales del 1–6” el criterio público está disperso; BNB Chain tiene roadmap, el estadístico actual de BscScan y reportes trimestrales de tenedores, pero el criterio público de “entradas netas/salidas netas en exchanges” y “tasa de staking” mensuales continuas no está tan ordenado; OKB es, de las cuatro, el más difícil de hacer un seguimiento on-chain mensual estandarizado, porque es principalmente un token del ecosistema OKX/X Layer y los indicadores on-chain continuos publicados son claramente menos abundantes que los activos nativos de cadenas públicas. Para cualquier secuencia continua que no se pueda obtener de forma estable, marco uniformemente “no encontrado/no publicado” y no hago complementos subjetivos.
Solana
Lo más fuerte de Solana en la primera mitad del año no es un solo indicador, sino que las tres líneas “expectativa de actualización del protocolo + adopción institucional + demanda real on-chain” se están reforzando simultáneamente. En la página de actualizaciones oficiales, en febrero se listaron claramente actualizaciones clave como Alpenglow, 100M CUs, SIMD-123, XDP y Larger Transaction Size. Anza, en su roadmap de enero, puso Alpenglow como la línea principal para 2026, con el objetivo de llevarlo desde el cluster de desarrollo/pruebas a la red principal en el 3T. En marzo, Anza también publicó el diseño de proponedores multi-concurrencia de Constellation, incorporando explícitamente la “justicia de ordenación/anti-censura” como parte del camino técnico hacia Alpenglow. En mayo, Accelerate USA, en su retrospectiva, dio dos señales muy importantes: Firedancer 1.0 ya está en producción en la mainnet, y Alpenglow como muy pronto podría aterrizar el próximo trimestre. Esto significa que la primera mitad de Solana no fue solo “contar historias de rendimiento”, sino llevar las mejoras de rendimiento verdaderamente al estado de entrega de ingeniería.
La visión de medios e instituciones de investigación sobre SOL se concentra en dos temas. Primero: Solana ya pasó de ser una “blockchain de alto rendimiento” a ser el “sustrato de mercados de capital de Internet”. Segundo: el capital está empezando a poner valuación a ese relato. En el reporte ecológico oficial de febrero de Solana, se incluyeron eventos dentro del mismo marco, como las posiciones de SOL divulgadas por Goldman, la liquidación on-chain de BlackRock BUIDL y que Citi completó todo el flujo de financiación de comercio sobre Solana. En el reporte mensual de mayo, Binance Research menciona que SOL se incluyó en el ETF Core3 de GSR. El reporte mensual oficial de mayo de Solana da un resultado aún más directo: “el ETF spot de Solana en Estados Unidos registró una entrada neta de 115.3 millones de dólares en mayo, con AUM por encima de 1,000 millones de dólares”. La ventaja de este relato es el gran espacio de imaginación; su debilidad es que también es más fácil que el mercado mate la valuación con rapidez cuando se contrae la preferencia por riesgo.
En términos de indicadores clave on-chain, los datos mensuales públicos de SOL son los más completos entre las cuatro. En febrero, el informe oficial dio tres cifras muy sólidas: el TVL valorado en SOL superó los 80 millones de SOL, marcando un nuevo máximo histórico; el volumen de transacciones mensuales en DEX superó los 95 mil millones de dólares y quedó en primer lugar on-chain; y el número de transacciones no relacionadas con votación alcanzó 3.4 mil millones de operaciones. En marzo, el valor total de RWA de Solana cruzó los 2 mil millones de dólares, los tenedores de RWA subieron a 182 mil, los RWA Lending Deposits llegaron a 1.2 mil millones de dólares, y se liquidó cerca del 94% de todas las operaciones on-chain spot de equity tokenizado de su historia. En abril, las direcciones mensuales de SPL token-holder alcanzaron aproximadamente 167 millones, un máximo histórico; y RWA superó los 2.5 mil millones de dólares. En mayo, además, el valor de RWA se impulsó hasta 2.8 mil millones de dólares o más; la oferta de stablecoins llegó a 16.4 mil millones de dólares; el volumen de transacciones perpetuas marcó el máximo mensual con 64.6 mil millones; y los tenedores de RWA superaron los 230 mil. Al mismo tiempo, Solana Compass muestra que el suministro total actual es de aproximadamente 628.17 millones de SOL, con circulación de alrededor de 579.71 millones de SOL; la tasa de inflación actual es de ~3.802%, y el total en staking es ~424.86 millones de SOL, lo que representa ~67.6% del suministro total; la regla de comisiones sigue siendo: 50% quema del fee nativo y 50% a los validadores (rewards/redistribución).
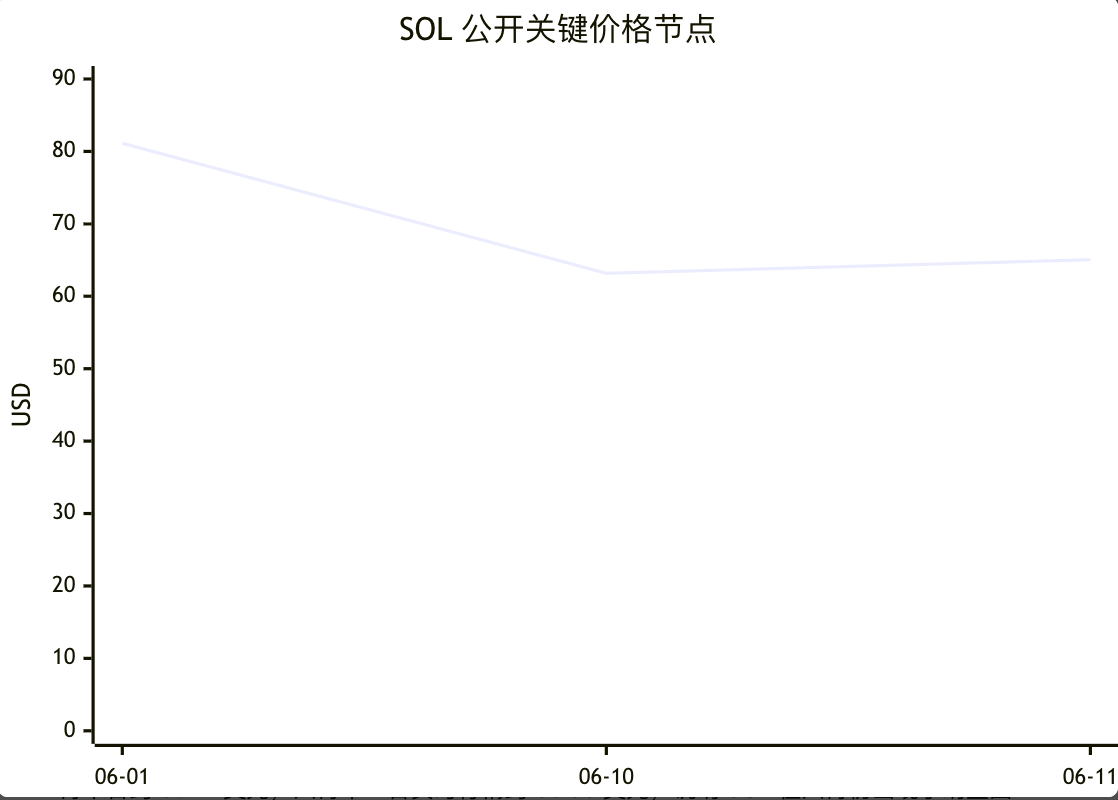
La imagen superior solo usa puntos clave verificables públicamente en lugar de un K diario completo: el 1 de junio, el cierre en CoinGecko fue de aproximadamente 81.13 dólares; el 10 de junio, alrededor de 63.17 dólares; y el 11 de junio, la cotización en tiempo real fue de ~65.05 dólares, lo que muestra que SOL tuvo un retroceso claro a inicios de junio. En cuanto a liquidez, lo que más vale la pena mirar no es el flujo spot de exchanges comunes, sino ETF/ETP: el reporte mensual oficial de mayo indica que el ETF spot de Solana en Estados Unidos tuvo una entrada neta de 115.3 millones de dólares en un mes, y AUM por encima de 1,000 millones de dólares; SoSoValue con actualizaciones diarias en junio aún muestra que el ETF spot de SOL en EE. UU. mantiene entradas netas. No encontré una secuencia continua “entradas netas/salidas netas” de exchanges que sea verificable públicamente, por lo que no la incluyo en conclusiones cuantitativas.
De cara a los próximos tres a doce meses, mi valoración sobre SOL es algo alcista, pero debes aceptar que es el tramo más volátil de las cuatro. Las oportunidades: Alpenglow/Firedancer/Constellation convierten la “capa de ejecución más rápida y más justa” que antes era PPT en una entrega de ingeniería; el RWA, las stablecoins, tokenized equities y los fondos de ETFs empiezan a reforzarse mutuamente; y las altas tasas de staking también brindan un colchón de amortiguación a la presión vendedora. Los riesgos: los eventos de seguridad relacionados con Solana de abril demostraron que una actividad alta no significa automáticamente alta seguridad; además, la valuación de Solana es muy sensible a la preferencia por riesgo, por lo que si se debilitan al mismo tiempo el entorno macro, las acciones de IA o el beta cripto, SOL suele caer más rápido. La recomendación de asignación tipo investigación es: si consideras ETH como cartera core, entonces SOL encaja mejor como satélite de ataque que como reemplazo de la única gran posición en ETH.
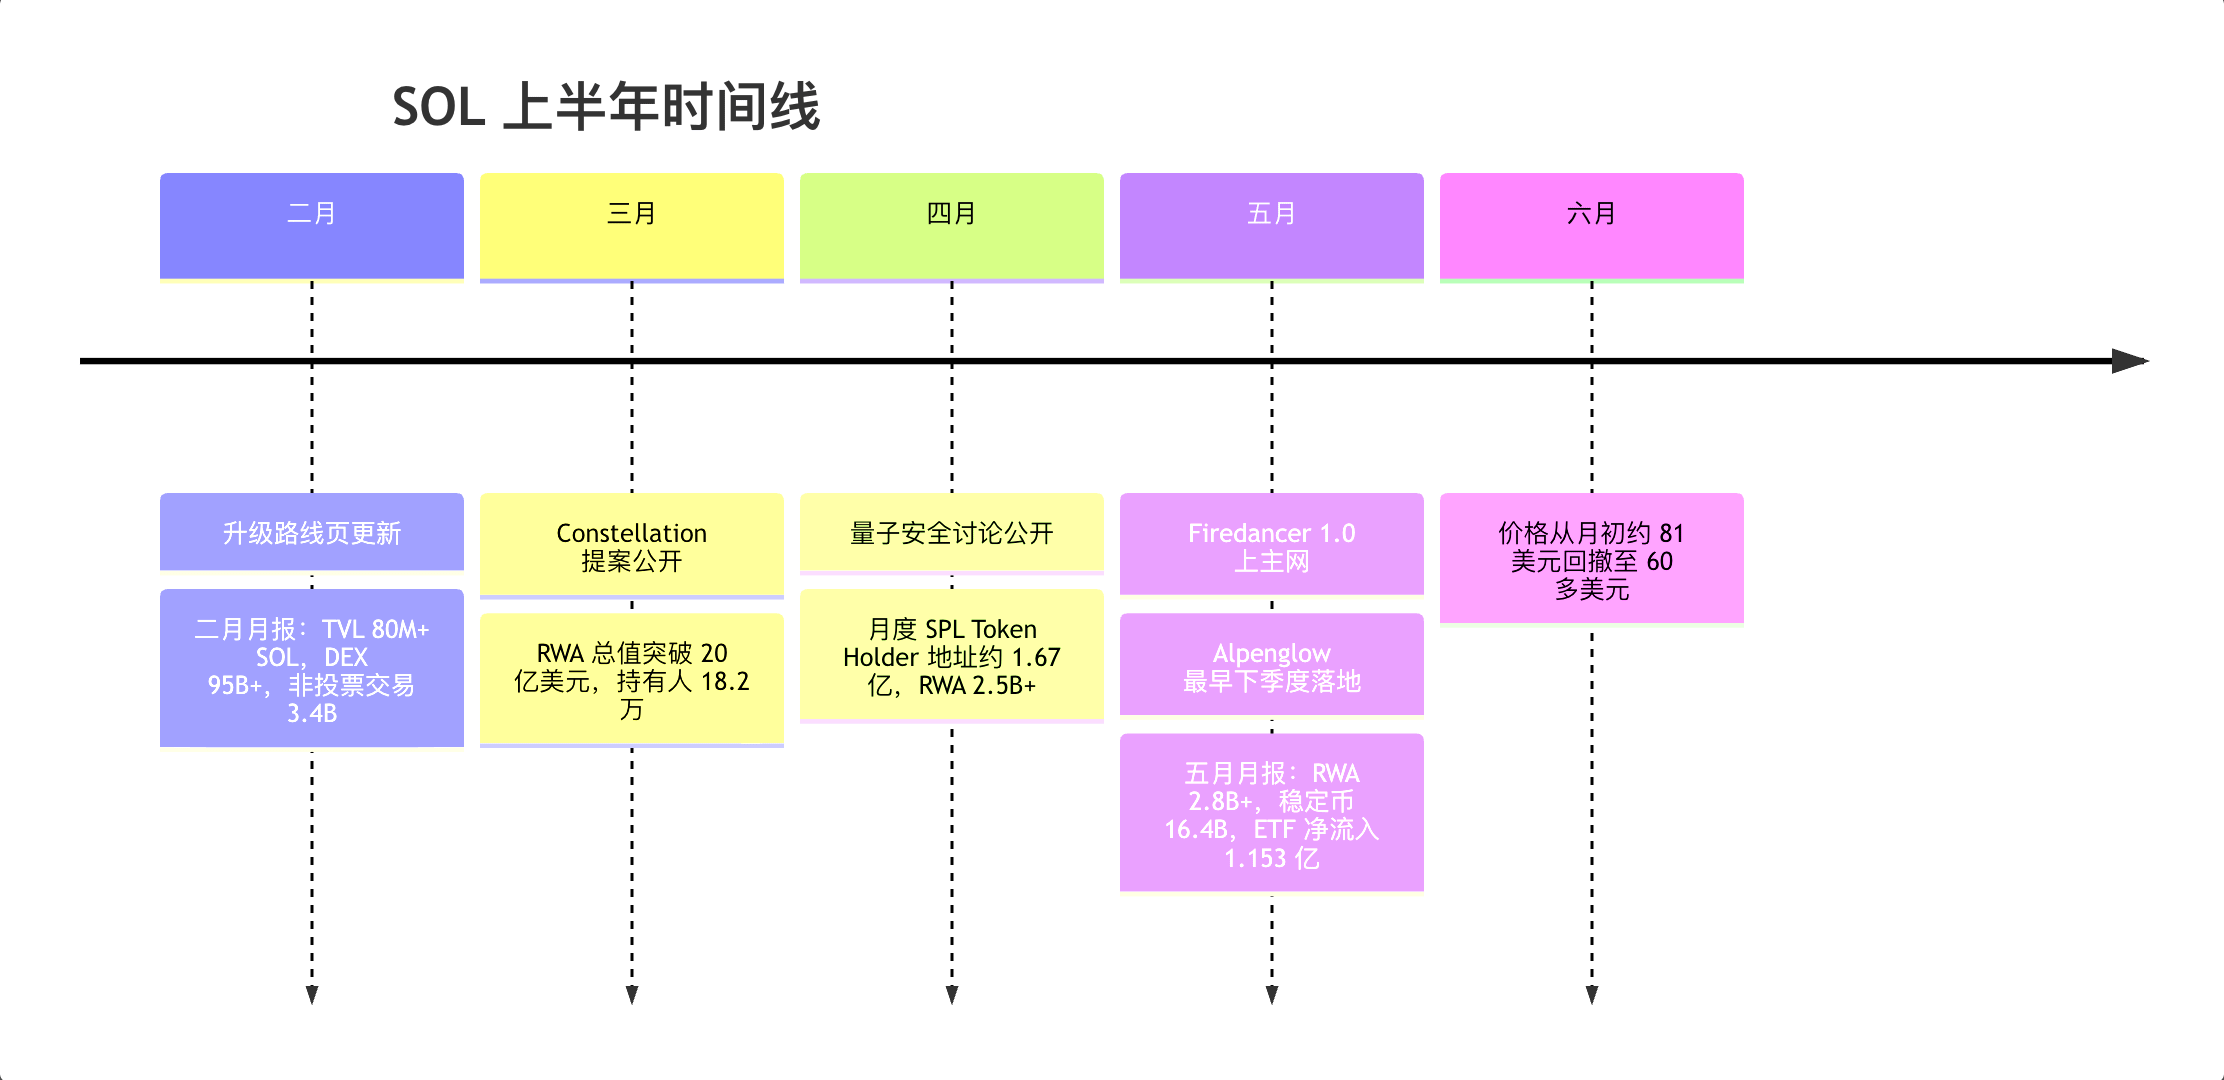
Los eventos de la línea temporal provienen, respectivamente, de la página oficial de actualizaciones de Solana, el blog de Anza, el informe mensual oficial de Solana y los nodos públicos de precios de junio.
BNB
La línea principal de BNB en la primera mitad del año es muy clara: las mejoras de rendimiento continúan, y la mecánica deflacionaria se sigue ejecutando, pero el desempeño del precio se parece más a “reordenamiento de valuación después de cumplir resultados”. El roadmap oficial ya escribía a finales de 2025 objetivos para 2026 muy agresivos: BSC debe seguir manteniendo la estrategia de doble cliente, con objetivo de 20,000 TPS, confirmación final de nivel sub-segundo, reducir aún más el gas y empezar a construir el AI Agent Framework; incluso, una visión aún más lejana 2026–2028 llega a plantear objetivos para la próxima cadena de trading de ~1 millón TPS, y en el mejor de los casos confirmación de 150ms. En cuanto a lo ya ejecutado en la primera mitad del año: el hard fork Fermi del 14 de enero redujo aún más el tiempo para producir bloques en BSC de 0.75s a 0.45s; el hard fork Osaka/Mendel del 28 de abril ya no buscó solo tiempos de bloque más cortos, sino que cambió hacia la estabilidad de ejecución, la previsibilidad del gas y una finalización rápida más confiable. Este ritmo muestra que BNB Chain no solo “grita que es rápido”, sino que está corrigiendo para ser estable y rápido incluso bajo cargas altas.
Las opiniones de medios e instituciones de investigación sobre BNB suelen enmarcarse más como “cadena de trading/plataforma-token”. En su reporte de enero, CoinDesk mencionó dos hechos que afectan la valuación: la actualización Fermi mejora el throughput y la confirmación final, y además Grayscale presentó la solicitud para un ETF de BNB; en una investigación de Binance Research de abril sobre infraestructura de agentes IA, se indica que en marzo, BNB Chain ocupó el primer lugar en la red por cantidad de registros del agente IA ERC-8004 con 54,467 y 33.5% de participación. En otras palabras, el mercado no ve a BNB solo como una moneda conceptual de “Binance”, sino como un activo nativo de una cadena EVM de alto rendimiento para trading/agentes/stablecoins/RWA. Pero esa narrativa también tiene su descuento claro: mientras se intensifiquen riesgos regulatorios o relacionados con Binance, la velocidad a la que BNB cambia de valuación suele ser más rápida.
En cuanto a métricas on-chain, la divulgación de datos de BNB no es tan ordenada como la de SOL, pero aun así basta para mostrar el panorama. Los datos clave del informe oficial Q1 Token Holder Report son: el promedio de direcciones activas diarias en el 1T llegó a 2.71 millones, un máximo trimestral. La investigación de abril de Binance Research indicó que a finales de marzo, el valor total de RWA de BNB Chain fue de ~3.4 mil millones de dólares, con un crecimiento del 35.8% en comparación con el trimestre anterior; de ese total, la proporción de T-bills estadounidenses supera el 92%. El mismo estudio también muestra que los agentes de IA pasaron de prácticamente cero a principios de febrero a 54,467 después de que el 4 de marzo se habilitara formalmente ERC-8004. El snapshot actual de BscScan muestra: en toda la red hay ~853.7 millones de direcciones, ~13.233 mil millones de transacciones, ~19.78 millones de transacciones en las últimas 24 horas y ~558.04 BNB en comisiones totales de 24 horas; el tamaño de poder de voto es de ~25.6577 millones de BNB. El hueco está en que los criterios públicos, estables y capturables como “tasa de staking mensual” y “entradas netas/salidas netas continuas” aún no están unificados, por lo que no hago una extensión cuantitativa fuerte de estas dos.
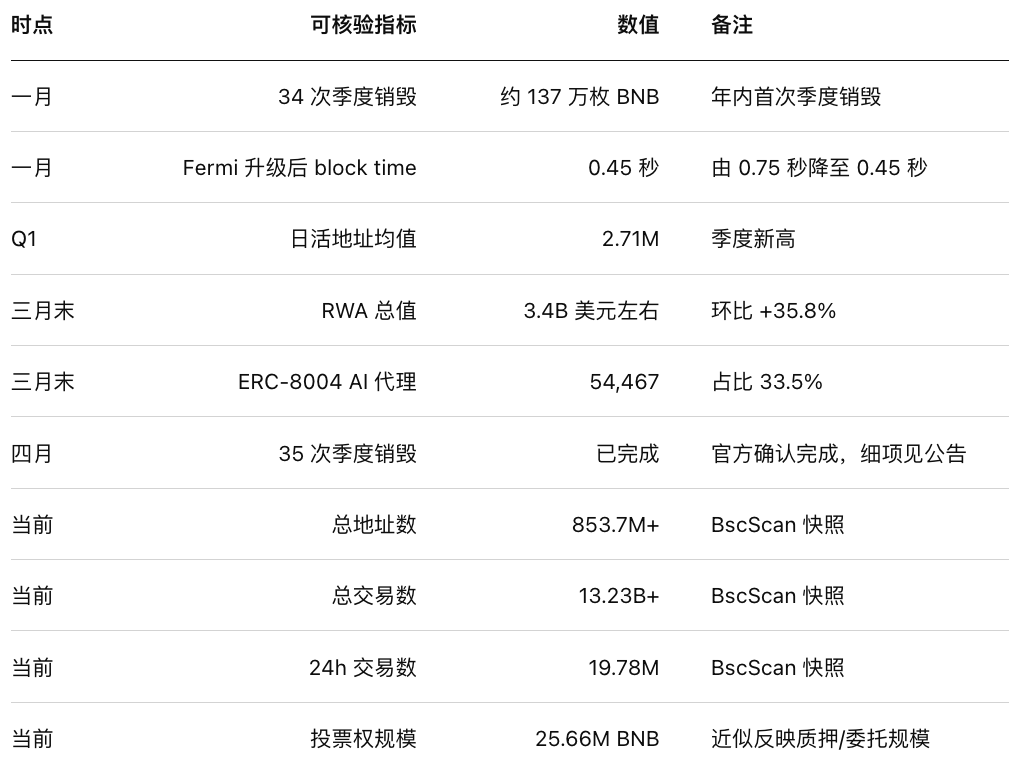
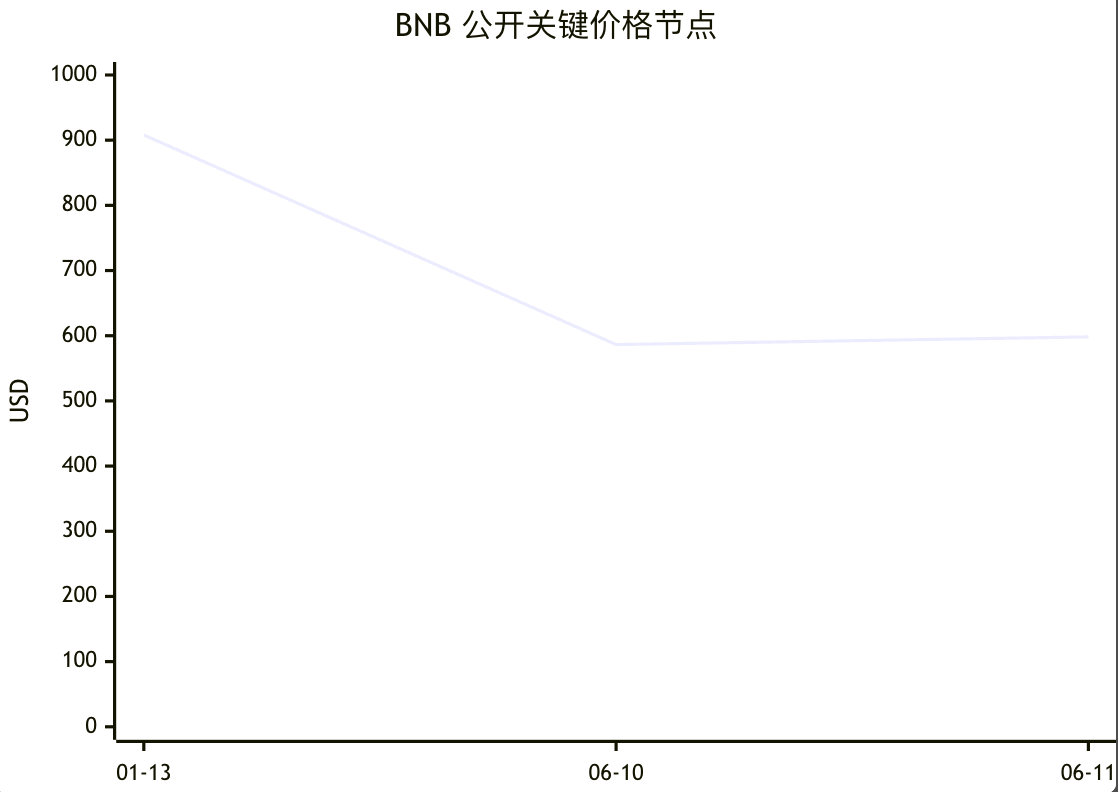
En cuanto a precio, BNB se parece mucho al patrón típico de “primero consolidar alto en la primera mitad del año y luego retroceder junto con el mercado”. En enero 13, cuando CoinDesk informó, BNB todavía estaba cerca de 908 dólares; la página histórica de CoinGecko muestra que el 10 de junio fue de ~586.41 dólares; y la cotización en tiempo real del 11 de junio fue de ~598.19 dólares. En el flujo de fondos, la variable de BNB no es “cuánto ETF ya está entrando”, sino si la expectativa del ETF logra pasar de solicitud a implementación. Lo que se puede confirmar es que Grayscale presentó una solicitud para un ETF de BNB, pero no se formó una secuencia de fondos spot comparable, tan clara de seguir como en ETH/SOL. En cuanto al precio, esto implica que BNB depende más de la actividad on-chain, la quema y las expectativas del ecosistema de plataforma, en vez de un flujo pasivo continuo de capital institucional.
En los próximos tres a doce meses, mi valoración sobre BNB es neutral a ligeramente alcista, pero el techo de valuación está limitado por la regulación y la concentración de plataformas. Las oportunidades: las mejoras de rendimiento realmente se están cumpliendo de forma continua, el gas es bajo, la confirmación es rápida, tanto el tema de agentes IA como el de RWA encuentran casos de uso reales, y la quema trimestral mantiene el relato deflacionario. Los riesgos: BNB y la marca/complicidad de Binance/BNB Chain están altamente acopladas en términos de cumplimiento y flujo; en un mercado alcista, esa vinculación actúa como amplificador, y en momentos de turbulencia regulatoria, como factor de descuento. La recomendación de asignación tipo investigación es: si quieres encontrar un “extra de caja/uso” que mapee de forma más directa a un token fuera de ETH/SOL, BNB puede incluirse, pero es más adecuado para reforzar una cartera que para reemplazar la posición base (core) de ETH.
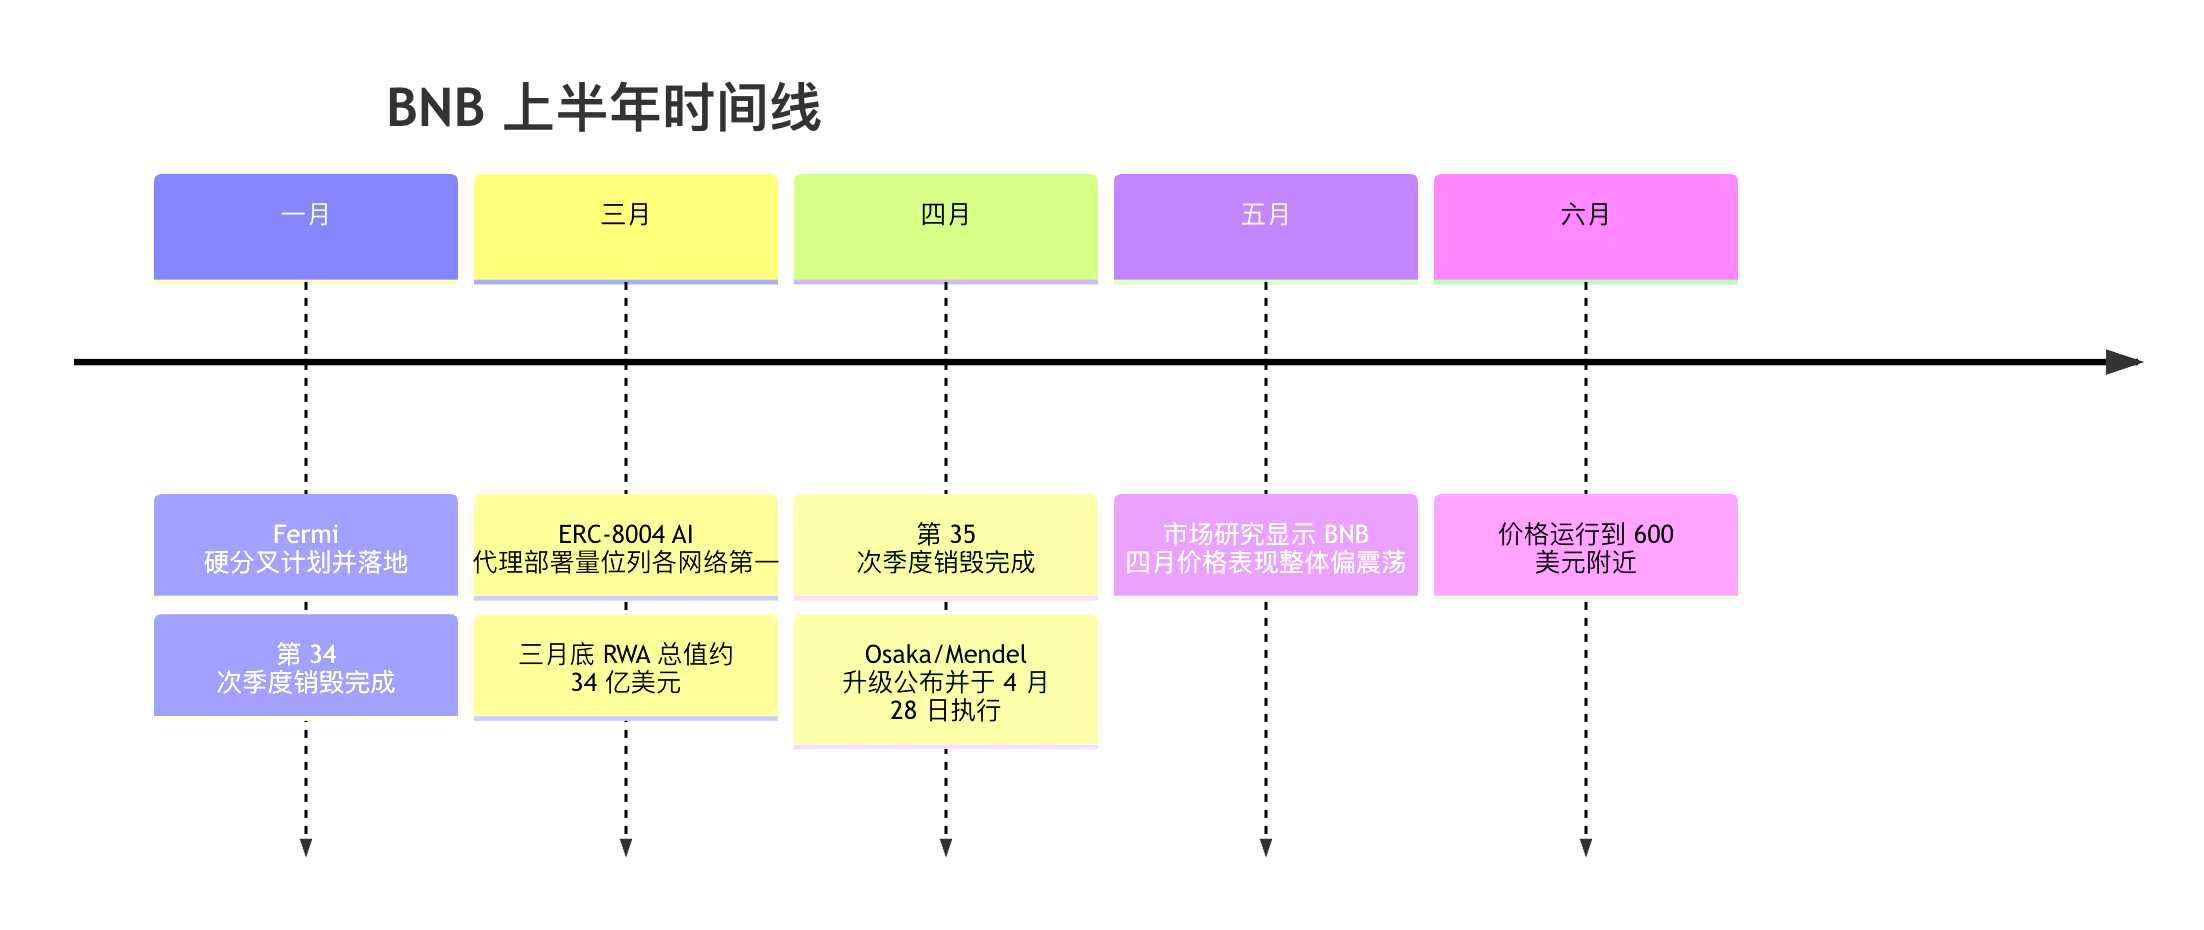
Los eventos de la línea temporal corresponden, respectivamente, a los anuncios oficiales de actualización de BNB Chain, los anuncios de quema, Binance Research y datos públicos de precios.
OKB
OKB es el activo más fácil de malinterpretar entre los cuatro. El cambio central en su primera mitad del año no es “cuánto más quemó”, sino que el tokenomics impulsado por recompras continuas y quema que venía del pasado ya se cerró a finales de 2025; en la primera mitad de 2026, lo que hay que observar pasa a ser el “uso real en X Layer”. En la FAQ actualizada hasta finales de mayo de 2026, OKX deja escrito con claridad que: el 15 de agosto de 2025 se destruirán de una sola vez 65,256,712.097 OKB por recompra histórica y reservas; el 18 de agosto, se actualizaron los smart contracts de OKB y se eliminaron las funciones de mint y burn; después de eso, el total queda fijo en 21 millones de monedas. La FAQ también aclara que OKB ahora es el token de gas nativo de X Layer: no puede usarse para compensar las comisiones spot del exchange, y mantener OKB ya no afecta al nivel de tarifas. Esta información es muy clave, porque significa que la lógica de inversión de OKB ya pasó claramente de ser un “token tipo plataforma de recompensas en exchange/recompra” a un nuevo marco de “activo de gas de la blockchain + mejora del ciclo de OKX/ecosistema”.
Esto también explica por qué en la primera mitad de 2026 la cobertura de investigación externa de OKB es claramente más débil. En la sección de avisos de OKB Burn oficial de OKX se ve que el reporte más reciente de quema sigue siendo el publicado en junio de 2025, un informe 2025.03.01–2025.05.31; en la primera mitad de 2026, en esa sección no hay nuevos burn reports. En otras palabras, OKB ya no es un activo para “mirar el número de quema por trimestre”. En el lado del mercado, lo que se puede obtener de forma estable es principalmente precio, volumen y market cap; no es como ETH/SOL donde puedes dar seguimiento continuo a ETFs, el ritmo de actualizaciones y estudios on-chain de terceros más ricos.
En cuanto a datos on-chain/mercado, actualmente hay tres tipos de información pública más determinista. Primero: del lado de la oferta: CoinMarketCap y CoinGecko muestran que la oferta circulante/máxima actual de OKB es de 21 millones de monedas. Segundo: en cuanto a operaciones y precio: la página histórica de CoinGecko muestra que el 1 de junio OKB cerró alrededor de 89.35 dólares con un volumen de operaciones de ~40.4266 millones de dólares; el 10 de junio fue ~70.33 dólares con ~16.1441 millones de dólares; y el market cap actual está aproximadamente en el rango de 1,480 a 1,500 millones de dólares. Tercero: disponibilidad para operar: la página oficial de instrucciones de compra de Binance indica que OKB no está listada en un exchange centralizado dentro de Binance; solo se puede obtener vía Binance Web3 Wallet y DEX, lo que refleja que su liquidez y accesibilidad dependen más del propio OKX y de algunos pocos exchanges centralizados. Respecto a “direcciones activas continuas de enero a junio”, “cambios en tenencias de los principales grandes holders”, “cantidad de quema continua” y “tasa de staking”, no encontré una secuencia pública estable y consistente, por lo que solo puedo marcarla como no publicada/no encontrada.
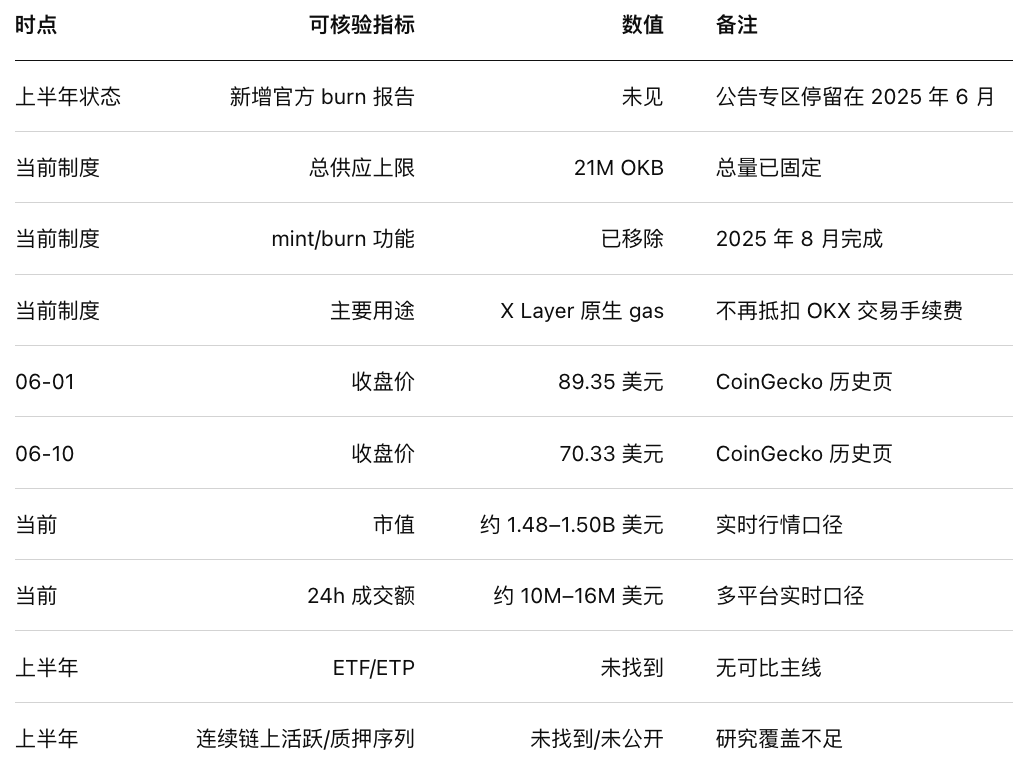
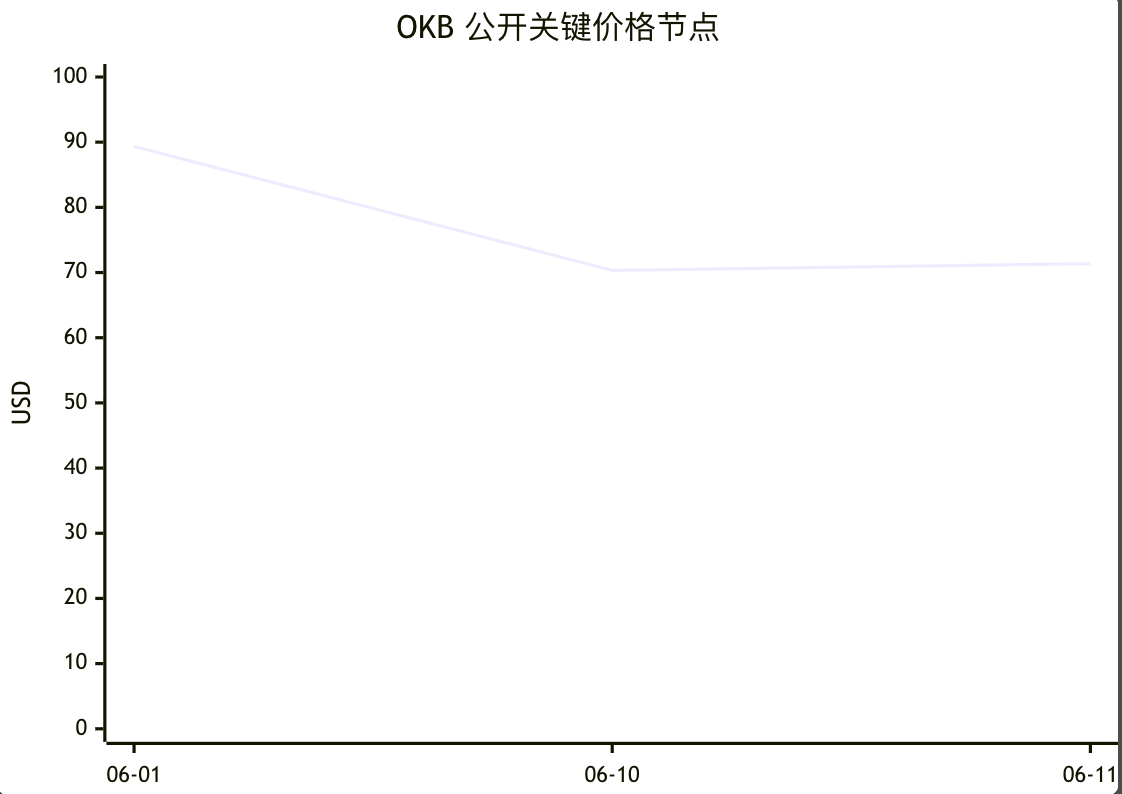
En cuanto a precio, el retroceso de OKB a principios de junio es muy evidente: del 1 de junio, alrededor de 89.35 dólares, cayó hasta el 10 de junio, cerca de 70.33 dólares; el precio actual ronda los 71 dólares. En comparación con ETH/SOL, OKB no tiene “tracción” de fondos ETF/ETP ni divulgaciones continuas de incrementos por quema, por lo que el precio refleja más bien el nivel de euforia del ecosistema de OKX/X Layer y la preferencia general por riesgo del mercado. Tampoco se encontró una secuencia pública y verificable de “entradas netas a exchanges/salidas netas” de forma continua. citeturn19view2turn21search7
En los próximos tres a doce meses, mi valoración de OKB es neutral a ligeramente cautelosa. El cambio positivo más importante es que, en el lado de oferta, ya se ha ordenado una vez por todas: el total fijo de 21 millones hace el tokenomics más claro. El cambio negativo más grande es que el catalizador de “burn continuo”, que es el más fácil de entender y poner precio para el mercado, se ha debilitado; en su lugar hay un uso más difícil de cuantificar: el consumo real de X Layer, el estado de ánimo del ecosistema OKX y la demanda de gas on-chain. Esto hace que suba tanto la dificultad de investigación como la incertidumbre sobre OKB. Recomendación de asignación tipo investigación: OKB se adapta mejor a posiciones pequeñas, a enfoque impulsado por eventos y a observación del ecosistema, no a competir con ETH o SOL en peso de cartera core.
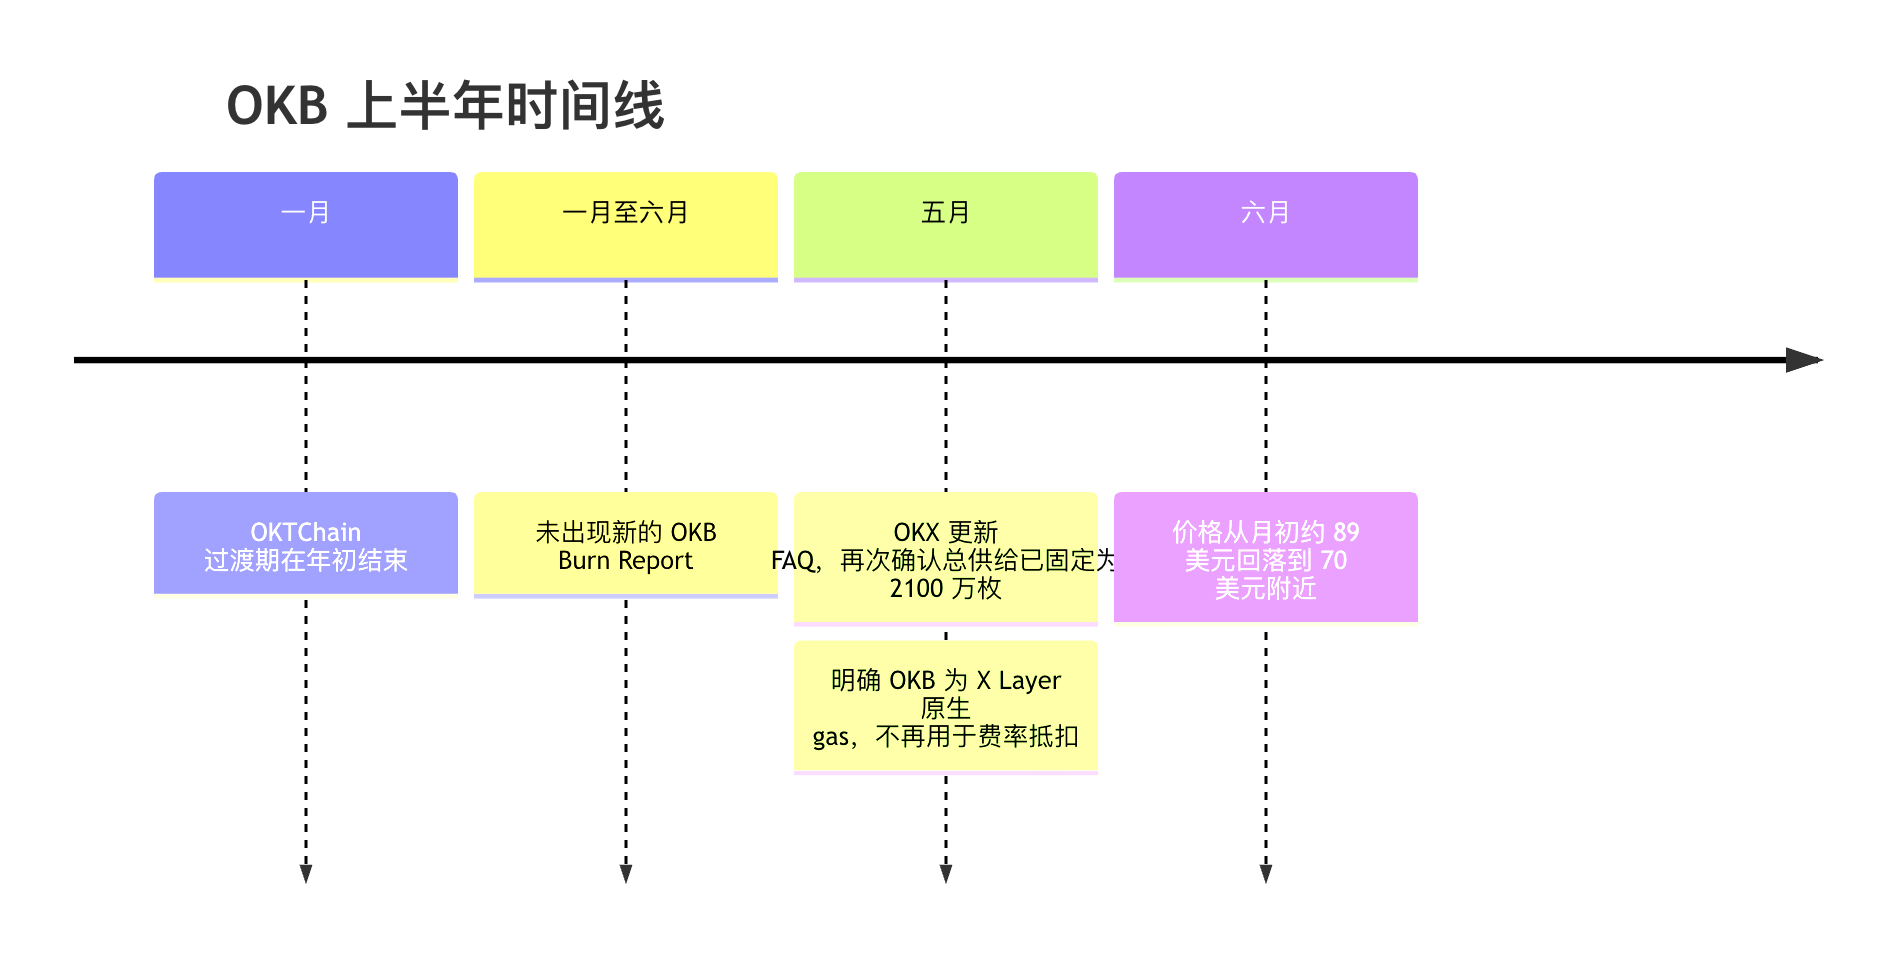
Lo más importante en la línea temporal no es que haya “muchos eventos nuevos en la primera mitad del año”; justamente lo que indica es que no hubo nuevos reportes de quema, lo cual por sí mismo muestra que el foco del relato de OKB ya ha cambiado.
Ethereum
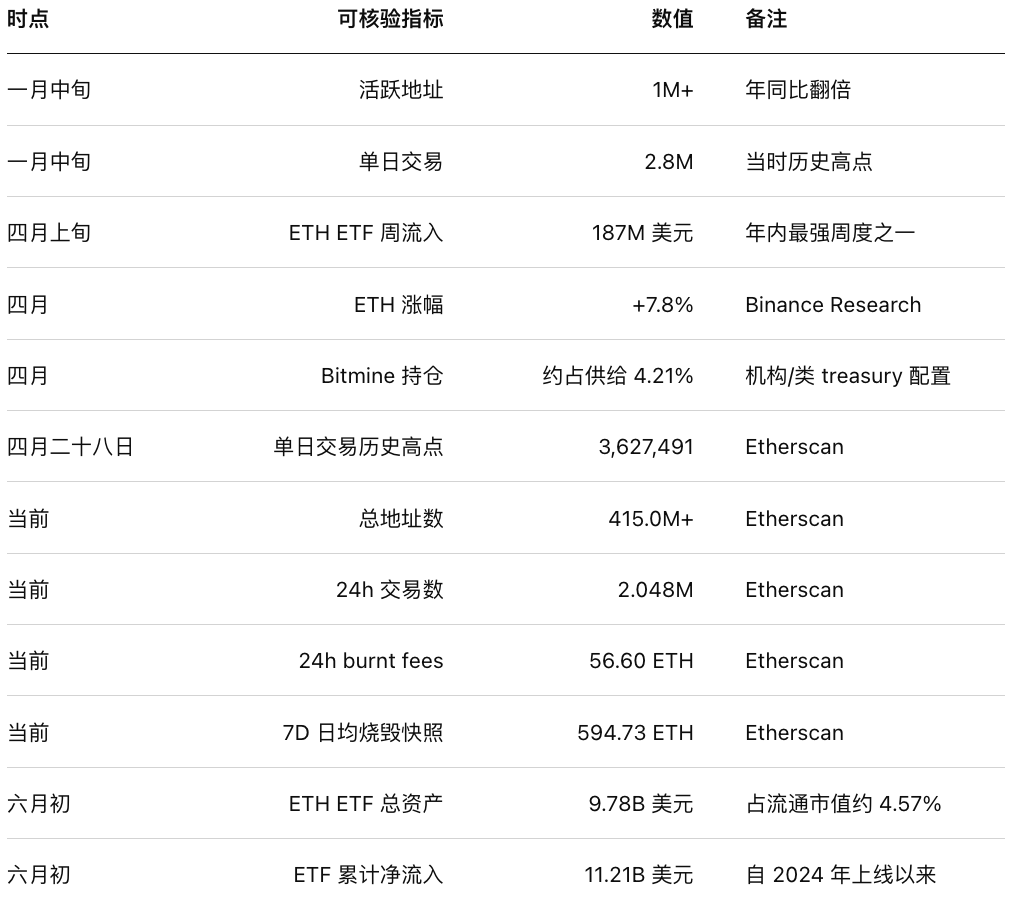
Las palabras clave de ETH en la primera mitad del año no son “una historia revolucionaria nueva”, sino que la absorción institucional sigue siendo la más fuerte, el roadmap oficial está más claro, pero el ritmo de actualización del protocolo es más lento que lo que el mercado es optimista. El (Protocol Priorities Update for 2026) publicado por la Ethereum Foundation en febrero ya reorganizó el foco de trabajo 2026 en tres direcciones: Scale, Improve UX y Harden the L1, y además planteó continuar empujando el gas limit hacia más de 100M, avanzar las ePBS de Glamsterdam y más ajustes de parámetros de blobs, llevar a los attester de zkEVM desde el prototipo hacia producción utilizable y, al mismo tiempo, avanzar con repricing y history expiry en la expansión de estado. El Checkpoint #9 de abril lo confirma aún más: Glamsterdam está avanzando, pero el progreso va más lento de lo que el mercado esperaba al principio; aterrizar en el 2T no es especialmente optimista. Hegotá, en cambio, ya tiene definido que FOCIL será el headline feature de la capa de consenso. El significado de estas posturas oficiales es que la ruta de ETH no se ha desordenado, pero “actualizar más rápido” no equivale a “actualizar rápido”.
Las discrepancias entre medios e instituciones de investigación sobre ETH también giran alrededor de lo mismo. El lado más positivo ve la entrada de capital y la absorción institucional: CoinDesk informó a mediados de abril que el ETF spot de ETH en Estados Unidos tuvo un flujo neto de entrada de 187 millones de dólares en la semana finalizada el 10 de abril, el mejor desempeño semanal de 2026; la entrada neta acumulada alcanzó un nuevo máximo de 11.68 mil millones de dólares. A principios de junio, CoinDesk volvió a informar que, después de 17 jornadas consecutivas con flujo neto de salida, el ETF de ETH por fin recuperó una entrada neta diaria de 19.30 millones de dólares; aunque el total de activos del ETF retrocedió desde los máximos del año, el tamaño aún ronda los 9.78 mil millones de dólares, aproximadamente el 4.57% de la capitalización circulante de ETH; el flujo neto acumulado ronda 11.21 mil millones de dólares. El lado más prudente se centra en el ritmo de cumplimiento macro y regulatorio: Reuters citó que Citi en marzo redujo su precio objetivo a 12 meses para ETH de 4304 a 3175 dólares, por la marcha no tan fluida de la legislación cripto en EE. UU. y el ritmo más lento de catalizadores de capital institucional.
En lo on-chain, ETH en la primera mitad del año no está débil. Glassnode/Cointelegraph señalaron a mediados de enero que las direcciones activas de Ethereum se duplicaron frente al mismo periodo del año anterior, superando 1 millón; el volumen de transacciones diarias alcanzó un máximo histórico de 2.8 millones de operaciones. La página de estadísticas on-chain de Etherscan muestra en junio: el total de direcciones es ~415 millones, las transacciones en las últimas 24 horas ~2.0482 millones, el costo de quema de las últimas 24 horas ~56.60 ETH, y el tamaño de quema promedio diario (criterio de 7 días) ~594.73 ETH. Además, el gráfico de transacciones de Etherscan aporta un punto H1 muy importante: el 28 de abril de 2026, el número de transacciones diarias en la mainnet de Ethereum llegó a 3,627,491, un máximo histórico. Por otra parte, el reporte mensual de mayo de Binance Research indica que ETH subió aproximadamente 7.8% en abril y menciona que Bitmine incrementó su posición en ~244,000 ETH en abril; a fin de mes, su tenencia representaba ~4.21% del suministro total, lo que sugiere que el capital institucional y similar a un treasury sigue haciendo asignaciones de mediano plazo. En cuanto a “volumen mensual de quema, tasa de staking y cambios continuos de tenencia de los principales grandes holders” que te interesan especialmente: lo único que puedo confirmar de forma estable es el snapshot actual de quema, los máximos de transacciones y el flujo del ETF; el 1–6 con un criterio mensual unificado de staking y cambios netos de grandes tenedores no está completo en fuentes gratuitas públicas.
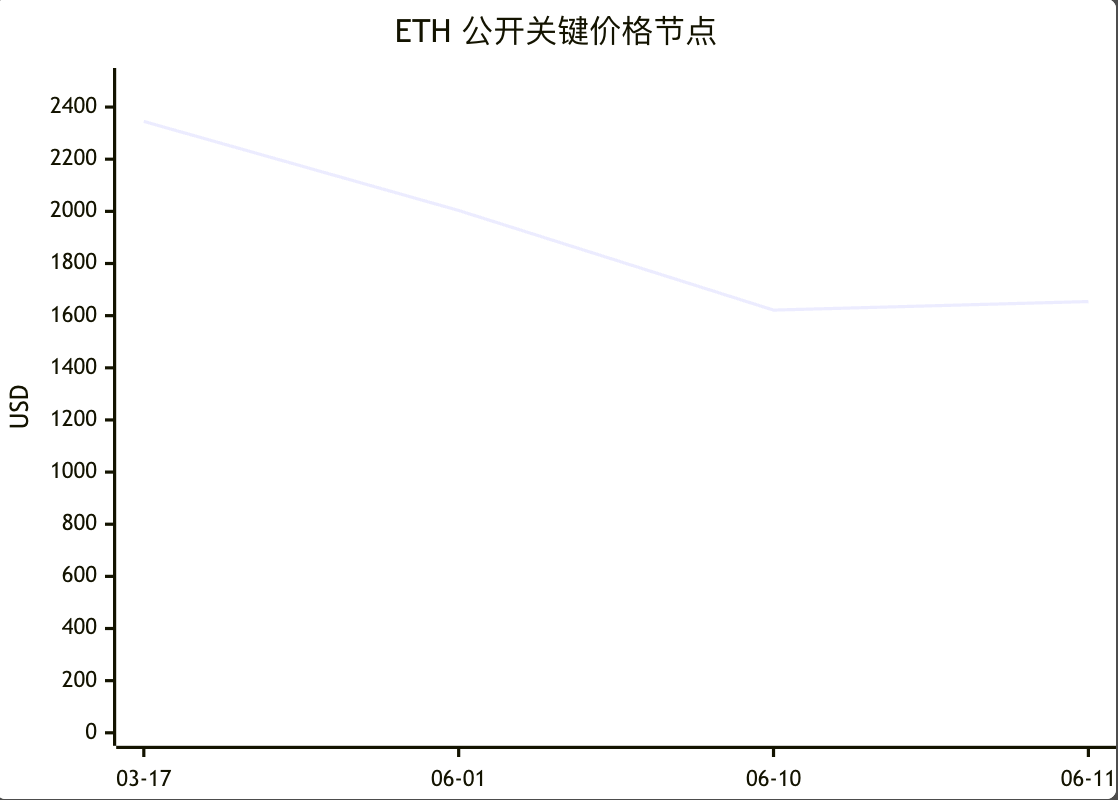
En cuanto a precio, la trayectoria H1 de ETH ilustra muy bien la idea de que “fundamentales y precio pueden desacoplarse”: en marzo, cuando Reuters reportó, ETH estaba cerca de 2345 dólares; el 1 de junio en CoinGecko todavía estaba en 2003.37 dólares, pero para el 10 de junio ya había bajado a ~1621.30 dólares y el 11 de junio, el precio en tiempo real era de ~1654.08 dólares. Es decir: incluso con absorción de fondos de ETF y una actividad de trading on-chain que no es débil, ETH todavía puede ser presionada por macro, regulación y la preferencia por riesgo. La buena noticia es que sus caídas no se deben a que “nadie está comprando”, sino a que “sí hay quien compra, pero aún no lo suficiente como para que el precio se desacople de las variables macro”.
En los próximos tres a doce meses, mi valoración sobre ETH es neutral a ligeramente alcista, y además sigue siendo la más adecuada de las cuatro para hacer de cartera core. Las oportunidades están en que: la entrada institucional es la más fuerte, el roadmap oficial es el más completo, la actividad on-chain no se ha distorsionado y el flujo de fondos de ETF tiene la mayor continuidad. Los riesgos están en que: el progreso de actualizaciones como Glamsterdam va más lento que lo que el mercado esperaba, la fragmentación por L2 hace que la captura de la ruta “coste—quema—precio” en L1 deje de ser lineal, y el ritmo de implementación regulatoria puede perturbar reiteradamente las valoraciones. La recomendación de asignación tipo investigación es: si en el próximo año solo puedes elegir uno entre estas cuatro para hacer de “posición base”, la probabilidad de éxito de ETH sigue siendo la más alta; si estás dispuesto a asumir una volatilidad mayor para obtener más elasticidad, entonces usa SOL para atacar, en lugar de lo contrario.
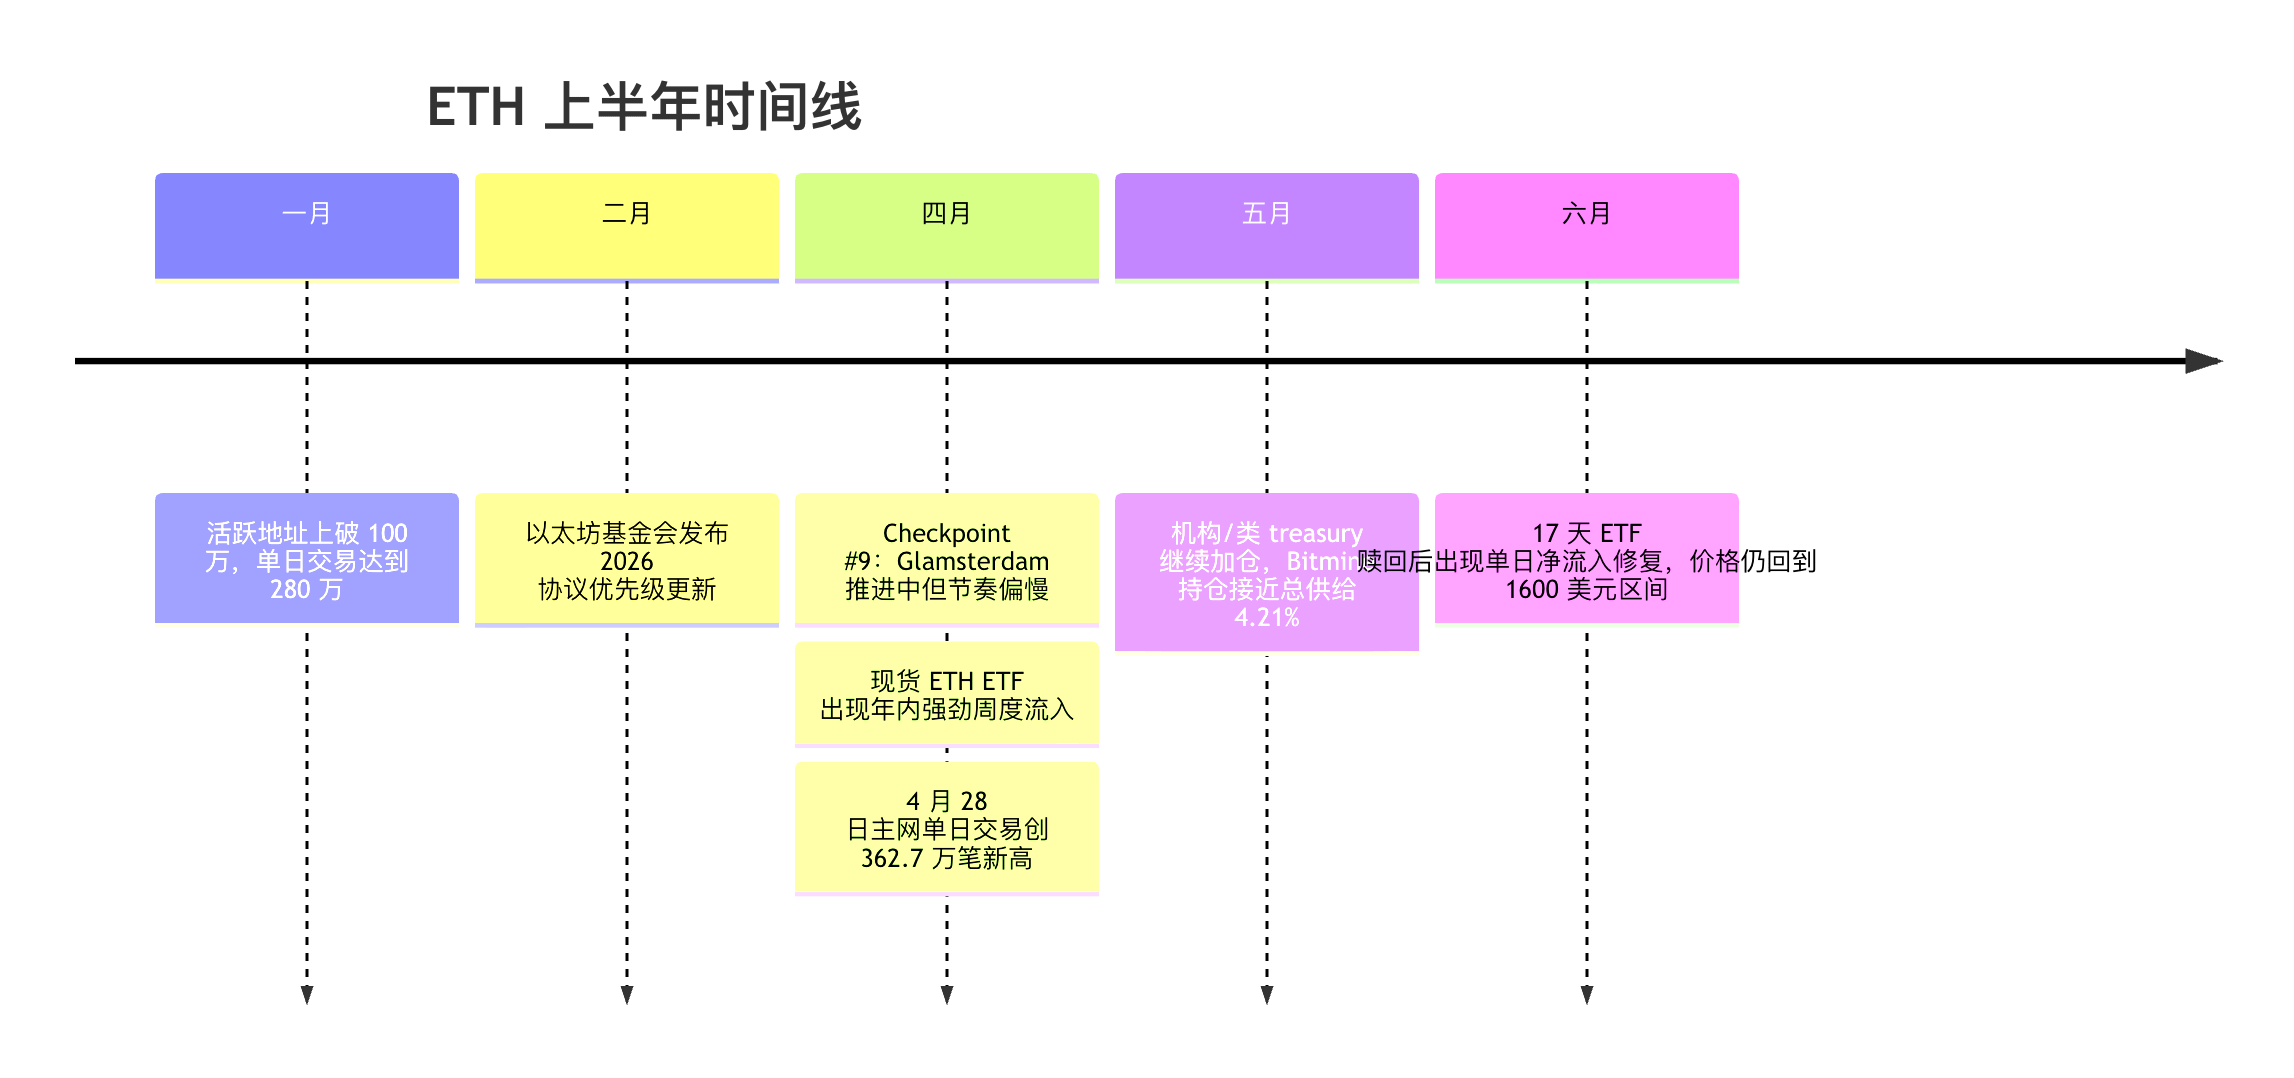
La línea temporal cita el roadmap de la fundación, reportes de fondos de CoinDesk para ETFs, y nodos públicos de Reuters y Etherscan.
Comparación transversal y conclusiones
Primero veamos la comparación transversal. Si tu objetivo es “alta confianza, que se pueda seguir de forma continua y que pueda absorber capital institucional”, ETH sigue liderando; si tu objetivo es “cambios de fundamentos más rápidos, mayor brecha respecto a expectativas y mayor elasticidad”, SOL es claramente más fuerte; si quieres buscar un “extra” que mapee más directamente el uso on-chain, las actualizaciones de rendimiento y el mecanismo deflacionario, BNB tiene su lugar; y si quieres “derivados con alta elasticidad de ecosistema exchange”, OKB es ese rol. La diferencia real no es solo el precio, sino quién tiene variables más verificables: ETH y SOL son las más fáciles de seguir de manera continua; BNB, el siguiente; y OKB, el más débil.
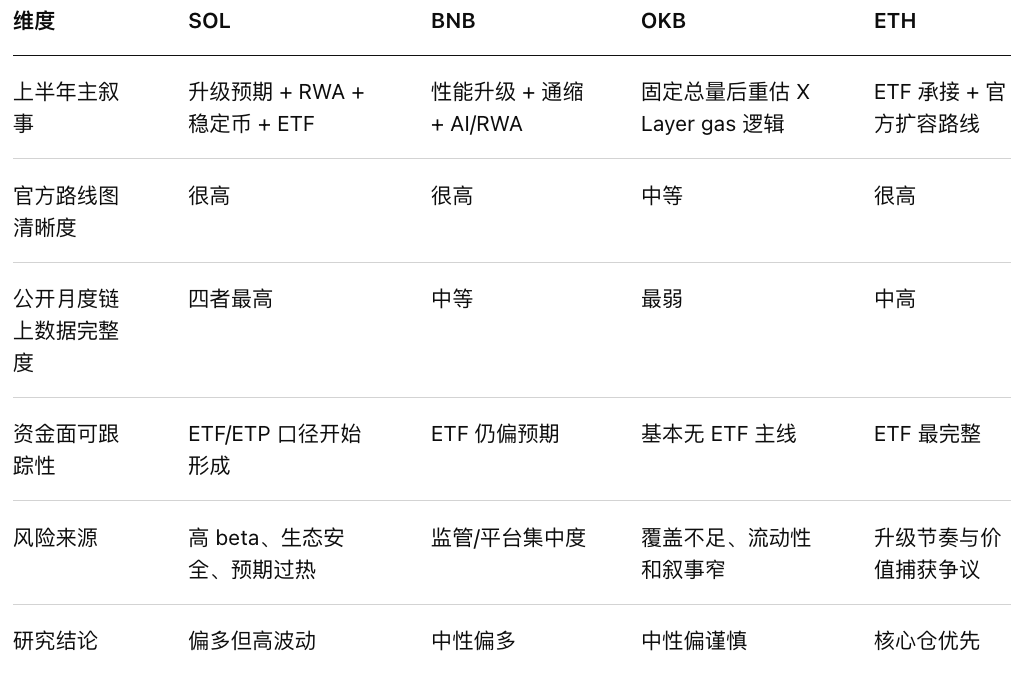
Resumido en una frase: ETH es como un “activo core institucionalizado”, SOL como una “acción tecnológica de alto crecimiento y alta volatilidad”, BNB como un “activo híbrido plataforma/cadena con lógica de flujo de caja”, y OKB como un “activo impulsado por eventos del ecosistema”. Si en los próximos tres a doce meses solo hacemos un marco de asignación tipo investigación, no de “todo dentro” (no FOMO), yo me inclinaría por: ETH core, SOL satélite de crecimiento, BNB refuerzo y OKB para observación. No es porque OKB sea necesariamente el peor, sino porque su información verificable es la menor, por lo que la confianza de investigación es naturalmente la más baja. En cambio, muchos cambios en ETH y SOL pueden verificarse simultáneamente con anuncios oficiales, datos on-chain y flujos de ETF.
Las preguntas abiertas y limitaciones de este informe se concentran principalmente en tres puntos. Primero: los cuatro activos no comparten un criterio de datos públicos consistente; en particular, criterios como “entradas netas/salidas netas en exchanges”, “cambios en la tenencia de principales grandes holders” y “tasa de staking mensual continua” no se pueden extraer completos bajo un mismo marco gratuito, público y auditable, por lo que prefiero marcar “no encontrado/no publicado” en lugar de hacer una estimación por ensamblaje. Segundo: la cobertura de investigación externa sobre OKB es significativamente menor que la de los otros tres, por lo que la confianza sobre OKB es naturalmente más baja. Tercero: el precio y los flujos de fondos tienen una alta sensibilidad al tiempo; después de junio, si cambian los ETFs, la regulación o el entorno macro, la conclusión debe actualizarse.
Conclusión final de la investigación:
De estas cuatro monedas, ETH es la más adecuada para hacer una posición de “certidumbre”; SOL es el ítem de “alto crecimiento con alta elasticidad” que más vale la pena seguir; BNB es un “extra” que se puede hacer, pero aceptando el descuento por regulación; y OKB es un ítem “solo apto para observación con posición pequeña”, sin poder dar una confianza demasiado alta: nivel de evento. Mientras tu objetivo sea la capitalización compuesta a largo plazo y no una apuesta puntual, el orden debería priorizar la transparencia de la información, la capacidad de absorción institucional y la probabilidad de que se cumplan las actualizaciones, en lugar de mirar solo la elasticidad de los rebotes a corto plazo.