Estaba revisando una tarea de CreatorPad sobre el enfoque de Bedrock hacia la creación de valor a largo plazo, y un número seguía llamando mi atención.
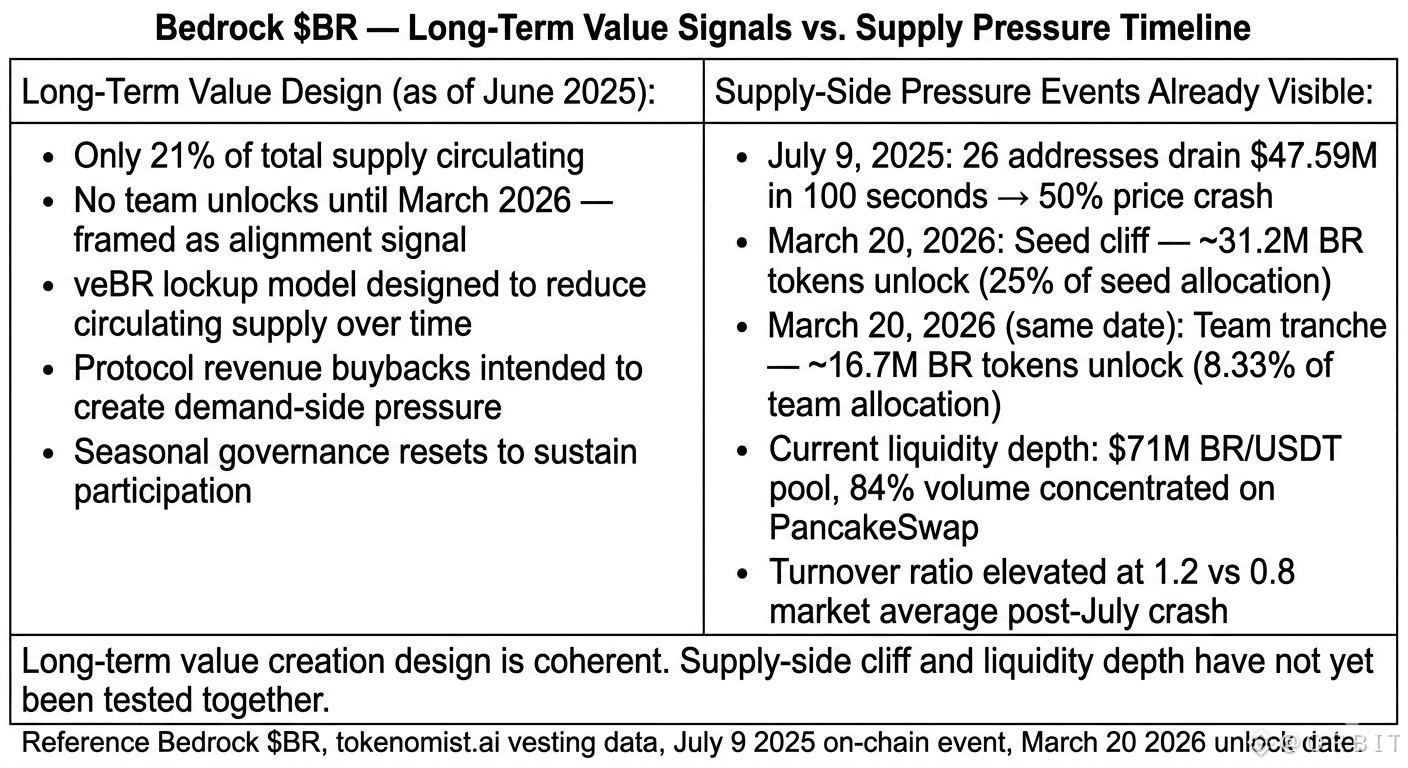
@Bedrock $BR #Bedrock construye su narrativa de valor a largo plazo alrededor de los lockups de veBR que reducen la oferta circulante, recompras del protocolo, y un equipo fundador sin desbloqueos hasta 2026 — presentado como una señal de alineación. Y tiene sentido, la estructura de vesting es fácilmente rastreable. Solo el 21% de la oferta total está circulando en este momento. Suena disciplinado. Pero luego miré lo que realmente está en el horizonte: el desencadenante del cliff de la ronda semilla es el 20 de marzo de 2026, liberando el 25% de la asignación semilla — aproximadamente 31.2 millones de tokens BR — seguido por el 8.33% del equipo que cae el mismo día, otros ~16.7 millones. Dos cohortes, misma fecha, ambos desbloqueando cliff en un token que ya demostró que puede caer un 50% en 100 segundos cuando los holders concentrados salen juntos.
He estado monitoreando un tab paralelo sobre el drenaje de liquidez del 9 de julio todo el tiempo — 26 direcciones, $47.59M afuera en menos de dos minutos. Así que cuando vi los detalles del cliff de marzo de 2026, me impactó de forma diferente a como probablemente lo habría hecho de otra manera.
Hmm. El calendario de vesting está estructurado. El diseño del lockup de veBR es reflexivo. No dudo de la intención. Pero hay una pregunta real sobre si la arquitectura de creación de valor a largo plazo puede mantener su forma cuando el reloj del lado de la oferta y la profundidad de liquidez aún no coinciden.
¿Qué significa realmente para la tesis de valor a largo plazo de un protocolo cuando la prueba más creíble de esto todavía está a nueve meses en el calendario de vesting?