

Bitcoin se desplomó un 50%, y las posiciones corporativas se evaporaron en 62,000 millones de dólares. Gigantes como MicroStrategy enfrentan pérdidas de miles de millones, y las nuevas normativas contables incluyen las pérdidas no realizadas directamente en el estado de resultados. Cuando "acumular para siempre" se convierte en "vender para sobrevivir", este experimento de tesorería tejido por el apalancamiento y la capitalización de mercado está revelando grietas estructurales.
La caída de las criptomonedas en junio de 2026 acaba de borrar un total de 62,000 millones de dólares en capitalización de mercado para las empresas que mantienen Bitcoin como activo de tesorería.
MicroStrategy, Tesla y Marathon Digital son los más afectados. Ahora, la pregunta importante no es si las pérdidas se pueden recuperar; sino si todo el modelo que generó estas estructuras es viable.
Desde que MicroStrategy puso su primera inversión de 250 millones de dólares en agosto de 2020, la tenencia corporativa de Bitcoin se aceleró, dejando claro que la devaluación del dólar se estaba cubriendo.
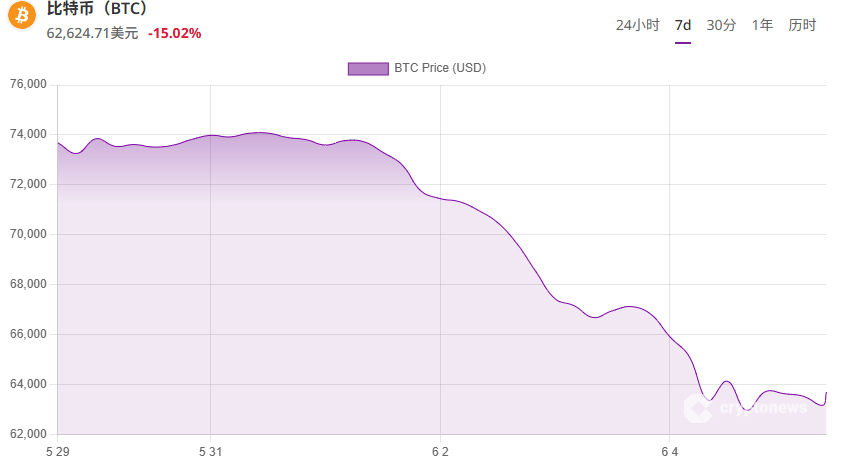
A finales de 2025, más de 200 empresas cotizadas en conjunto poseían unos 15,000 millones de dólares en activos digitales. Compraron acciones cerca de los máximos del ciclo. Luego, Bitcoin cayó aproximadamente un 50% desde su pico. Las matemáticas de esta secuencia no son complejas.
O bien se trata de una prueba de estrés cíclica en la que el “mejor de los mejores” puede sobrevivir, o el mercado revela que una empresa sensible al apalancamiento y a la valoración de mercado ya estaba estructuralmente rota como tesorería de Bitcoin. El resto de este artículo se inclina por la segunda opción.
Existen riesgos en el mecanismo del balance entre MicroStrategy y los activos de Bitcoin
MicroStrategy 的 marca实体 Strategy 持有 843,706 BTC,平均获取成本约为 cada moneda 75,599 dólares.
Durante este período, el Bitcoin cayó a 60,000 dólares; esa posición tenía alrededor de 11,000 millones de dólares en pérdidas no realizadas. Por cada movimiento de 1,000 dólares en BTC, la posición “paper” del fondo estratégico se desplaza en 713.5 millones de dólares.
Según las normas de contabilidad de valor razonable de la FASB que entran en vigor en 2026, estas pérdidas no realizadas fluyen directamente a través del resultado neto, provocando una gran volatilidad negativa del EPS en los informes trimestrales.
Para una empresa cuya tesis de inversión se construye completamente alrededor de acumular Bitcoin, informar pérdidas por decenas de miles de millones de dólares no es un error de redondeo; es el producto en sí.
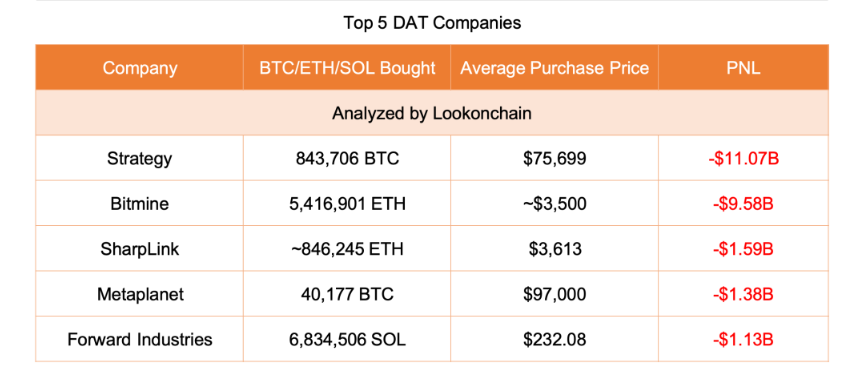
Entre las ocho mayores empresas de deuda pura de Bitcoin, controlan en total más de 850,000 BTC; las pérdidas no realizadas ya superaban los 10,000 millones de dólares antes de la ronda más reciente de caídas.
Los datos de Artemis de febrero de 2026 muestran que incluso entonces, las pérdidas no realizadas a nivel sistémico en carteras cripto corporativas superaban los 20,000 millones de dólares y que, en ese momento, ningún tenedor corporativo importante poseía ganancias netas en Bitcoin.
La caída del valor de mercado visible para toda la industria no es sorprendente. Era bastante previsible.
El inversor Michael Burry describe esta dinámica como un “desapalancamiento reflejo”; la caída del precio de Bitcoin reduce la prima de capital, cierra la ventana de emisión y hace que el modelo pase de “acumular para siempre” a “vender para sobrevivir”.
Su análisis de escenarios trata los 60,000 dólares como un nivel de crisis para la existencia en el ámbito estratégico: en la práctica, los mercados de capital están cerrados; las pérdidas de miles de millones de dólares quedan atrapadas en lugar de convertirse en teoría.