

BitMine está recaudando 300 millones de dólares a través de acciones preferentes con un dividendo del 9.5%, invirtiendo los fondos en el ecosistema de staking de ETH. Esta transformación llevará a los mineros a salir de la costosa competencia por la potencia de cálculo hacia un modelo de ingresos por staking, pero ¿podrá la tasa de retorno del 5% en staking cubrir los dividendos? Standard Chartered cree que el modelo de tesorería de ETH es superior al de Bitcoin, pero la volatilidad sigue siendo una preocupación: cuando una empresa controla el 5% de la oferta circulante de ETH, el riesgo de precio y la oportunidad de ganancias son igualmente enormes.
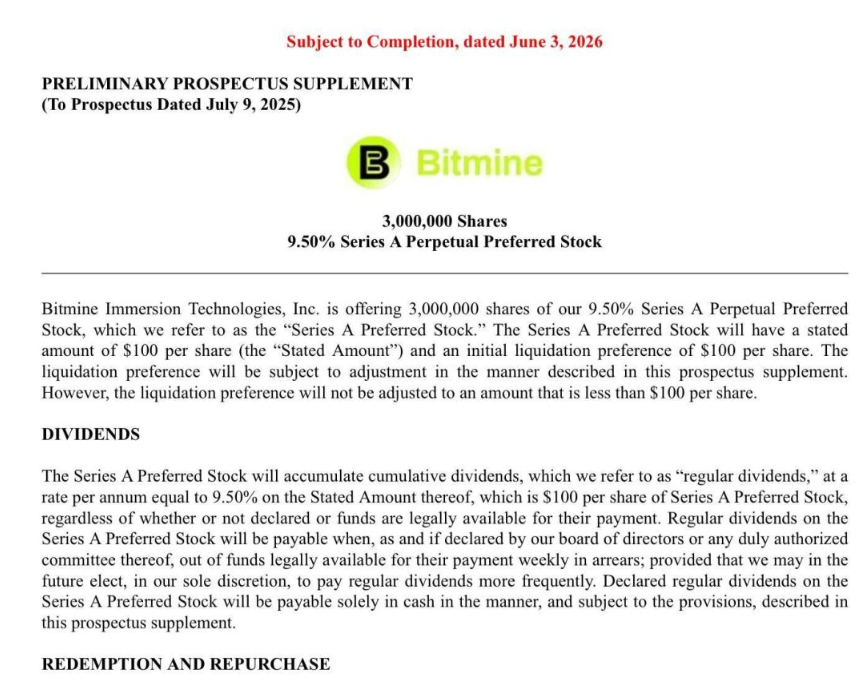
En las noticias de Ethereum, BitMine Immersion Technologies presentó el miércoles una solicitud ante la SEC para lanzar una emisión de acciones preferentes eternas de serie A, 3 millones de acciones, a 100 dólares cada una, con una tasa de dividendo anual acumulativa del 9.5%. Los ingresos se destinarán exclusivamente a adquisiciones de Ethereum, expansión de la infraestructura de staking de ETH y inversiones en el ecosistema.
La forma de emisión es similar a la estructura inaugurada por Strategy para la empresa de caja/tesorería de Bitcoin, pero utiliza un mecanismo que el Bitcoin no puede replicar: el staking.
Lo que el mercado se pregunta ahora es si la iniciativa de BitMine es un impulso de capital único o el borde más visible de un recambio minero más amplio: pasar de ingresos dependientes de la capacidad de cómputo a los rendimientos de staking de ETH, más institucionalizados, como modelo de negocio.
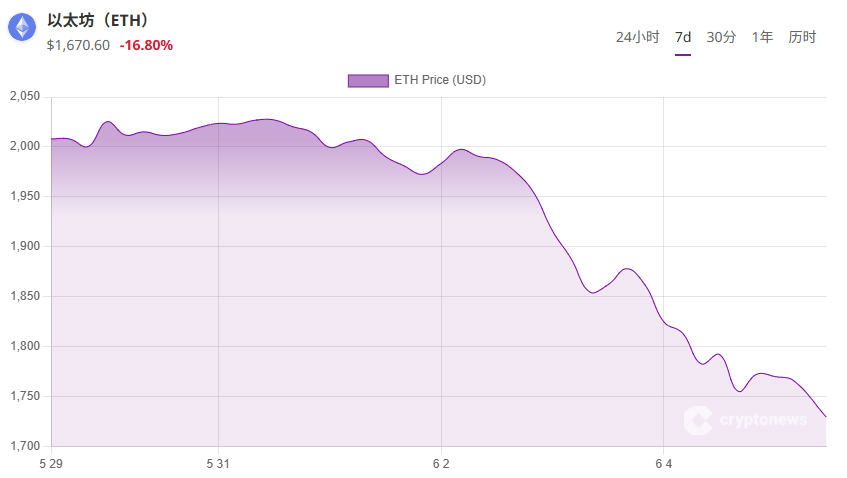
Noticias de Ethereum: estrategia de minería versus modelo de staking: por qué la transición del tesoro tiene sentido financieramente y en qué aspectos no.
La razón central de esta transición es de naturaleza estructural. La minería de Bitcoin obtiene ingresos por recompensas de bloques y comisiones por transacciones, pero requiere inversiones continuas en hardware, contratos de energía e infraestructura de enfriamiento.
En cada ciclo de halvings, los márgenes de beneficio se comprimen. En comparación, el staking de ETH genera rendimientos sobre los activos del balance; actualmente, la rentabilidad anual está entre el 3% y el 5%, y los costos operativos son bajos.
La estructura de acciones preferentes de BitMine profundiza aún más este argumento. Strategy vendió 32 BTC a inicios de este año; fue la primera venta de Bitcoin desde 2022, destinada específicamente a pagar el dividendo de sus acciones preferentes STRC, cuyo dividendo es del 11,5%.
Esa venta temporal empujó al Bitcoin por debajo de los 62.000 dólares, desencadenando un comportamiento de aversión al riesgo más amplio en el mercado. La postura de BitMine es clara: una empresa con grandes reservas de ETH puede cumplir sus obligaciones de dividendos mediante los rendimientos del staking, en lugar de liquidar activos subyacentes. Es una estructura de capital sustancialmente diferente.
El presidente de BitMine, Thomas Lee, lo destacó en la conferencia Proof of Talk en Francia, y señaló que el tesoro de activos digitales de ETH puede usar los rendimientos del staking para financiar el ecosistema de Ethereum, convirtiendo la generación de rendimientos en una rueda de engranajes financiera y de gobernanza.
La empresa declara explícitamente que amplía la infraestructura de verificación mediante su plan de staking propietario, MAVAN. Esto indica una planificación operativa, y no solo un posicionamiento verbal.
Geoffrey Kendrick, responsable de investigación de activos digitales en Standard Chartered, considera que esta ventaja estructural —operaciones de financiación mediante staking y ventas forzadas de monedas— es la razón central por la que una empresa de deuda del Tesoro de ETH podría superar a largo plazo a equivalentes de Bitcoin.
Un punto que el optimismo del mercado alcista suele pasar por alto es que el rendimiento del staking no es fijo: los costos de transición son reales.
El argumento de “los rendimientos del staking son dividendos” solo se sostiene si los rendimientos del staking de Ethereum son lo suficientemente estables como para cubrir las obligaciones de las acciones preferentes.
No son fijos. El rendimiento anual del staking de ETH fluctúa con la tasa de participación de la red, las condiciones de MEV y los cambios a nivel de protocolo.
El dividendo preferente del 9,5%, financiado por una tasa de staking del 3% al 5%; si no hay acumulación adicional de ETH o ingresos adicionales, no puede sostenerse por sí mismo. Esa es la razón por la cual, en el comunicado de BitMine, la obtención de ETH adicional se presenta como el principal uso de esos rendimientos.
Las empresas mineras también soportan estructuras operativas tradicionales que las puras compañías financieras no tienen. Los convenios de deuda, los costos de infraestructura física y las expectativas de los accionistas construidas en torno a la economía de la minería no se resuelven de un día para otro.
El cambio de una estrategia de minería a un tesoro basado en staking no es una reclasificación en el balance; es una transformación integral del modelo de negocio, con riesgos de ejecución en cada etapa.
El riesgo de atención hace que la situación sea aún más compleja. BitMine controla públicamente alrededor del 5% del suministro total en circulación de Ethereum.
Los analistas señalan que el hecho de que un único tenedor empresarial posea, a esta escala, sea una variable clave para la dinámica del precio de ETH amplifica tanto las subidas como las caídas de la capitalización de mercado.
El argumento de la estrategia minera y el argumento del Tesoro no son el mismo. Uno de ellos trata sobre eficiencia operativa. El otro se refiere a la estructura del mercado. Además, la infraestructura del ecosistema de Ethereum está mejorando, lo que hace más viable el staking a gran escala, pero eso no elimina el riesgo en el balance de una estructura de capital con apalancamiento al mantener activos concentrados y de alta volatilidad.