

"Jito lanza la plataforma de trading auto-custodiada JTX en Solana, ofreciendo ejecución de nivel de exchange centralizado para traders profesionales, sin necesidad de renunciar a la custodia de sus fondos. Aprovechando la ventaja de la infraestructura MEV de Jito, JTX tiene el potencial de reestructurar el ecosistema de trading de Solana, con ingresos anuales que podrían alcanzar los 44.6 millones de dólares, reduciendo el múltiplo de capitalización de JTO de 78.5x a 10x."
Jito, el mayor proveedor de infraestructura de valor extraíble máximo (MEV) en Solana (SOL) — Solana es una blockchain de alto rendimiento conocida por sus transacciones rápidas y de bajo costo — ha lanzado JTX, una plataforma de trading auto-custodiada que ofrece ejecución de nivel de exchange centralizado, sin que los usuarios tengan que renunciar a la custodia de sus fondos.
JTX se publicó el 5 de mayo en Solana Accelerate. El objetivo eran los traders de “consumidores profesionales” a los que Jito se refiere: estos inversores maduros están más allá de las interfaces básicas de intercambio de plataformas de AMM, pero aún se muestran cautelosos ante la idea de entregar claves a exchanges centralizados. Al salir, JTX cubre el mercado spot, incluyendo activos físicos (RWA) — tokens respaldados por activos tradicionales como bienes raíces o bonos. Tiene un set de tipos de órdenes profesional, que cubre órdenes de límite de descanso (resting), bracket, One Cancels the Other (OCO) y precio promedio ponderado por tiempo (TWAP). A través de Phoenix — un protocolo central de órdenes límite en Solana — y futuros perpetuos para mercados predictivos, se planea su lanzamiento en julio.
Construido desde el bloque
La diferencia entre JTX y todas las demás aplicaciones de trading en Solana es que tiene acceso nativo de primera parte a la infraestructura de construcción de bloques de Jito; esta ventaja está a punto de volverse aún más fuerte.
El punto de partida de Jito es el cliente del validador. Al publicar un cliente de Solana modificado para hacer que la producción de bloques sea más eficiente, Jito proporciona a los validadores una razón económica específica para adoptarlo. Luego, con una adopción a gran escala, se reconfigura la arquitectura de la red. El cliente de Jito ahora se ejecuta sobre la gran mayoría del peso de staking de Solana; los validadores de la red representan más del 95%.
Ranking
Validadores de Solana: dominancia de la apuesta de Jito
Gráfico de barras, contiene dos series de datos. Participación de validadores dividida por épocas · porcentaje del total de acciones. Este gráfico tiene un eje X que muestra las épocas. El gráfico tiene un eje Y que muestra la participación mantenida (%). El rango de datos va de 2,2 a 100.
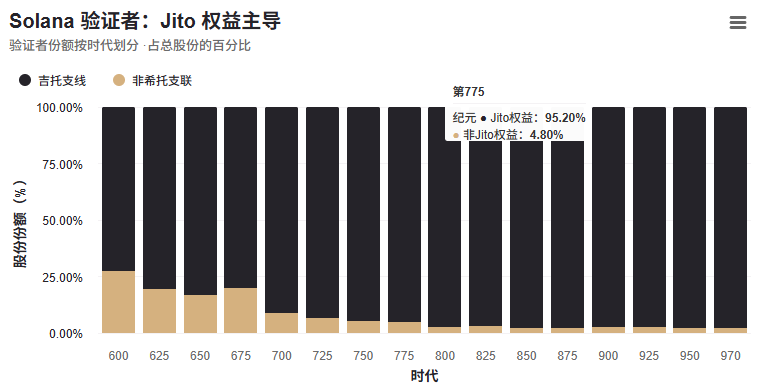
Esto significa que Jito está en el proceso de producción de bloques durante la mayor parte del tiempo de cada bloque producido por Solana y, en ese proceso, crea más de 1.000 millones de USD en recompensas para validadores y stakers.
Al lado del cliente del validador está el motor de bloques — la capa de ordenamiento de transacciones — donde los searchers compiten por la posición de colocación del bloque mediante sugerencias de puja sobre sus paquetes. Esta subasta le trajo a Jito algo incomparable desde afuera: antes de que el bloque quede definitivamente confirmado, poder conocer el orden de las transacciones en tiempo real y de manera estructural. La capa de capital es un circuito cerrado. JitoSOL — el token de staking de liquidez de Jito, que permite a los usuarios hacer staking de SOL manteniendo la liquidez — opera de forma distinta a los tokens de liquidez estándar.
La delegación fluye completamente hacia los validadores que ejecutan el cliente de Jito. Esto significa que cada staker dentro del pool, además de las recompensas base, también puede obtener parte de los ingresos de MEV; la propina de los searchers se devuelve al pool. La rueda tiene un efecto de auto-refuerzo: la delegación selectiva concentra los beneficios detrás de validadores del cliente de Jito; esta concentración da cobertura al motor de bloques, y la cobertura del motor de bloques es la clave para que la tasa de producción de MEV sea lo bastante confiable y atraiga a la siguiente ola de delegadores.
Pero el mecanismo de subasta original fue un arma contundente. La exigencia de transparencia, la protección del maker y la equidad de ejecución eran consideraciones posteriores. El mercado de ensamblaje de bloques de Jito (BAM) — un mercado de espacio de bloques estructurado que utiliza reglas de ejecución programables — reemplaza las subastas toscas con un orden verificable; lo clave es cancelar la prioridad de ordenamiento de los market makers.
Por último, esta función es más importante de lo que suena. Dado que no se pueden recuperar cotizaciones a tiempo antes de ser expulsados, los makers en Solana enfrentan un estándar imposible: en una red donde los mensajes punto a punto entre un validador y el mecanismo de consenso son desfavorables, la latencia de cancelación entre un centro de trading centralizado y Hyperliquid — un exchange descentralizado de perpetuos basado en su blockchain de capa soberana 1 —. El diferencial de prima por riesgo que cobran para compensar el riesgo se trasladará directamente a los traders. BAM elimina razones estructurales, elimina la selección adversa y estrecha la brecha según el diseño.
Cada capa anterior operaba detrás del escenario. JTX es la superficie que los traders pueden ver.
Solana nunca ha tenido un problema de rendimiento. Más bien tiene un problema de coordinación: capital escalable, pero una base de ejecución e infraestructura de calidad que no puede competir. Mientras procesa volumen de transacciones, la red va perdiendo valor silenciosamente mediante asimetría de información, ordenamiento depredador y toxicidad de liquidez, y los participantes minoristas ni siquiera tienen herramientas para identificarlo ni capacidad para responder. JTX adopta el motor de bloques que la mesa de props ha utilizado durante años, heredando las garantías de secuenciación de BAM, como una función nativa y no como un añadido. En Solana no hay otras aplicaciones de trading para consumidores que tengan una relación de primera parte con la capa de ordenamiento como esta.
La interfaz avanzada de Solana
Hasta ahora, Jito ha funcionado como una forma de transferir infraestructura: la gran mayoría de las tarifas generadas por el protocolo regresan a validadores y stakers. La organización autónoma descentralizada (DAO) — una entidad que gestiona decisiones del protocolo mediante gobernanza comunitaria — obtiene un remanente relativamente pequeño de ingresos.
La tasa de ejecución móvil trimestral de los ingresos del protocolo es de aproximadamente 540.000 USD al mes, equivalente a 6,5 millones USD al año. Como una capa puramente de infraestructura, esto es decente, pero para un protocolo que posee la mayoría del peso de consenso en una blockchain que está en producción y es la más rápida, esto parece débil.
Ranking
Jito: ingresos netos por categorías de DAO
Gráfico de barras, contiene 4 series de datos.
Ingresos netos DAO semanales por categoría de producto · USD
En el gráfico hay un eje X que muestra el tiempo. El rango de fechas de los datos va de 2025-05-26 00:00:00 a 2026-05-11 00:00.
En el gráfico hay un eje Y que muestra el ingreso neto (USD). El rango de datos va de 0 a 658768,1.
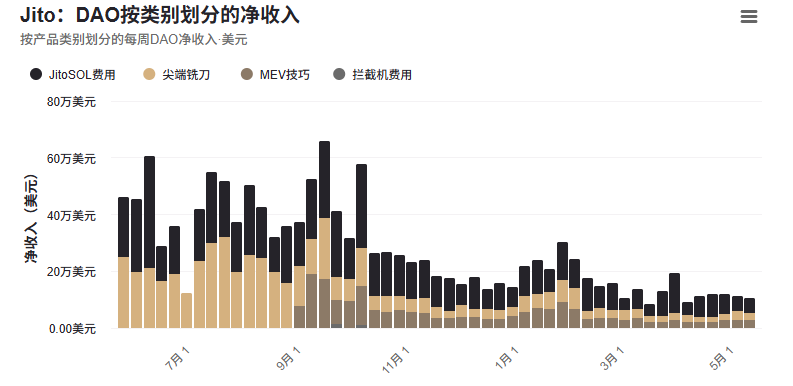
Tomando como ejemplo una valoración totalmente diluida de 510 millones USD, esto significa que el múltiplo de price-to-book calculado con la tasa de ejecución actual es de 78,5x: estirado por cualquier criterio razonable, y solo tiene sentido cuando la valoración del mercado no corresponde a la rentabilidad actual. Así es.
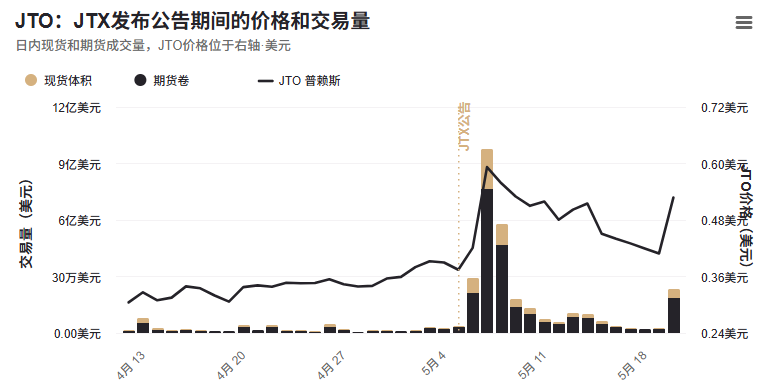
JTO — el token de gobernanza de Jito, que permite a los tenedores votar decisiones sobre el protocolo — se reajustó en +58,2% solo con el anuncio de JTX, subiendo un pico de 0,59 USD en dos días y luego se liquidó. Los inversores ya habían multiplicado por varias veces el seguimiento del protocolo antes de completar una sola transacción en la plataforma: el volumen spot de JTO se disparó 16x por encima del promedio de los 4 días previos al anuncio, mientras que el volumen de futuros subió 10x.
Ranking
JTO: precio y volumen durante el periodo del anuncio de JTX
Gráfico combinado con 3 series de datos.
Volumen intradía de spot y futuros, precio de JTO en el eje derecho · USD
En el gráfico hay un eje X que muestra el tiempo. El rango de fechas de los datos va de 2026-04-12 00:00:00 a 2026-05-20 00:00.
El gráfico tiene dos ejes Y, que muestran respectivamente el volumen de trading (USD) y el precio de JTO (USD).
Los datos de comisiones de Solana de un mes son suficientes para entender por qué Jito creó JTX. El exchange descentralizado — un DEX que facilita el trading punto a punto sin intermediarios — representa el 42,1% de las comisiones totales, Launchpad el 28% y los derivados solo el 5,5%. La capa de interfaz sobre la actividad de ese DEX — Axiom, Meteora, Phantom, Fomo, Jupiter — generó conjuntamente comisiones de 56,6 millones USD en 30 días; se retiene aproximadamente el 44,2% de los ingresos netos, porque las interfaces de trading solo pagan las tarifas a los proveedores de liquidez (LP) en los pools o a validadores como costo estándar de ejecución.
Cobra peajes, pero no posee las carreteras. Este es actualmente el modelo de negocio más eficiente en capital de Solana y es casi por completo spot. Aunque la capa de interfaz de derivados es el área de trading más compleja de la red, aún está subdesarrollada. La comisión de una cadena por día que supera el 5,5% del volumen total de comisiones de todas las demás blockchains no es un límite: es la brecha.
La brecha de 285 millones USD de Drift — un fallo de seguridad importante en el protocolo descentralizado de trading perpetuo de Drift — no reduce esta brecha. La hace más ancha. Desde enero de 2025, la emisión mensual promedio de perpetuos de Drift alcanza 6.750 millones USD, convirtiéndolo en uno de los lugares de emisión de perpetuos nativos de Solana más influyentes.
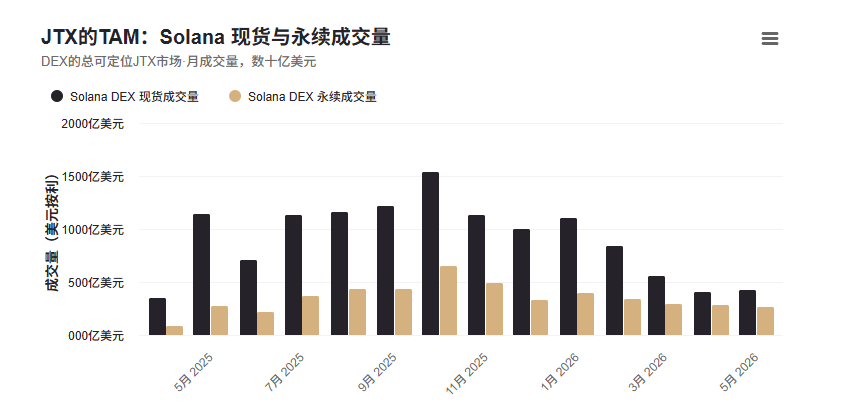
El volumen de trading on-chain de DEX spot de Solana y de acciones perpetuas durante tres meses es de 46.200 millones USD y 28.000 millones USD, respectivamente. JTX es un intento de Jito de entrar en la capa de interfaz: a diferencia de las aplicaciones de trading que compiten en el mismo proceso con todo el resto, JTX tiene infraestructura subyacente.
Supongamos que la estructura de comisiones para receptores de Hyperliquid es la misma tasa de comisión mixta que la de Jito: la comisión por trading spot es 0,07%, por debajo del 0,25% de Raydium (el principal DEX automatizado de market making en Solana), ligeramente por encima del 0,05% de Meteora (un exchange centralizado de liquidez) — y de las comisiones de contratos perpetuos del 0,05% que compiten con la participación perpetua de Jupiter. Jupiter es el agregador líder de swaps y contratos perpetuos de Solana. La fijación de precios de Jito no está pensada para extraer, sino para dominar el mercado. Las comisiones son lo suficientemente bajas como para atraer volúmenes de trading a gran escala; la calidad de ejecución es lo suficientemente diferenciada como para mantener las ventas.
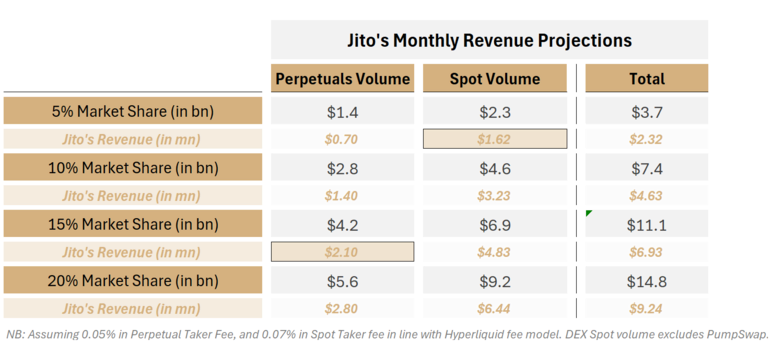
En el escenario base: 5% de participación en spot, 15% de participación de stakables permanentes; este último es un vertical más realizable, dado el vacío competitivo dejado por Drift. Según el análisis de Sandmark, los ingresos totales mensuales de JTX son 3,72 millones USD: 1,62 millones en spot y 2,10 millones en stakables permanentes. Anualizado, el ingreso total adicional es de 44,6 millones USD, mientras que el protocolo actual equivale a 6,5 millones USD en un periodo móvil de tres meses. JTX no solo agrega una línea de ingresos al estado de pérdidas y ganancias de Jito. Reestructura toda la estructura de ingresos y podría aportar el 87% del total anualizado de 51,10 millones USD en el caso base.
El ingreso acumulado anualizado promedio es de 51,10 millones USD; el múltiplo implícito de ingresos sobre market cap se comprime de 78,5x a 10,0x: por debajo de las 21,1x de Jupiter, muy por debajo de las 27,7x de Raydium, y apenas por encima de las 7,84x de Meteora, que actualmente es la que genera más ingresos por ingresos de valoración en el conjunto comparable de DEX de Solana.
Un multiplicador de seguimiento de 78,5x con cualquier forma tradicional de medición es una exageración. Los inversores están anticipando los ingresos futuros que JTX podría generar mañana. Lo que hace que esta estructura de apuesta sea coherente de manera estructural y no puramente especulativa es que JTX asigna el 80% de sus ingresos a los tenedores de JTO: un mecanismo directo y claro que vincula cada dólar de volumen de transacciones futuro en la plataforma con el valor del token, activable sin votaciones de gobernanza.
En las finanzas de la DAO, la distribución del 80% de los ingresos de JTX para DAO — 2,98 millones USD al mes en el caso base, 35,70 millones USD en promedio anual — es 5,5 veces superior a la tasa de ejecución de los ingresos totales del protocolo que actualmente fluyen a la DAO. Estos capitales se acumulan en el tesoro bajo el control de gobernanza de los tenedores de JTO; aún no se ha confirmado el mecanismo de despliegue potencial. Actualmente no hay una distribución directa oficial a los tenedores de tokens. La clasificación vigente no asume una participación de ingresos en el nivel de los tenedores. Pero la tendencia es clara: a medida que los ingresos de JTX se vuelcan y se contabilizan en el tesoro, también crece la presión para activar mecanismos más estrictos de acumulación de valor — cambios de comisiones, planes de recompra a gran escala —.
El viento en contra de la apuesta de Jito
Que este reajuste de precios funcione depende de la ejecución; vale la pena mencionar que hay tres vientos estructurales en contra.
El primero es la liquidez. La integración de JTX de la fusión de acciones de Yongshou utiliza un libro de órdenes centralizado de Phoenix con órdenes límite; esta colaboración resuelve el problema de infraestructura, pero no logra solucionar el problema de inicio en frío. Sin un libro de órdenes profundo no hay un lugar para traders, y construir profundidad en una cadena donde una gran parte de la liquidez compleja ya se ha migrado a cadenas de alta liquidez no es fácil. En comparación con su dominio spot, la actividad de derivados on-chain de Solana sigue siendo escasa: la participación de comisiones de derivados del 5,5% frente al 42,1% de DEX spot, es clave para ver claramente las oportunidades, con desafíos de ejecución igualmente evidentes.
El segundo es la dependencia de Solana. La ventaja de ejecución de JTX está indisolublemente ligada a la actividad de la red de Solana: la producción de MEV, el throughput del motor de bloques y la generación de comisiones BAM se comprimen en entornos de baja actividad. Desde el pico de octubre de 2024, la contracción de los volúmenes de los últimos tres meses ya se refleja en los datos de ingresos. Si la actividad on-chain sigue floja, ejercerá presión sobre ambos al mismo tiempo.
El tercer punto es la oferta. La liberación mensual de aproximadamente 7,5 millones de JTO por parte de inversores y contribuyentes principales, a precios actuales, significa que las métricas de Messari estiman que entre 3 y 4 millones de USD de nueva oferta en circulación entra al mercado cada mes. Con alrededor de 140 millones de JTO bloqueados en oferta en circulación de 473,8 millones, el colchón de dilución es de gran importancia. Los planes potenciales de recompra del DAO pueden mitigar parte de la presión, pero solo si el volumen de operaciones crece lo bastante rápido como para que la acumulación del tesoro supere las emisiones de tokens; y actualmente, la tasa de ejecución del protocolo de 541.000 USD al mes todavía no ha ganado esa carrera.