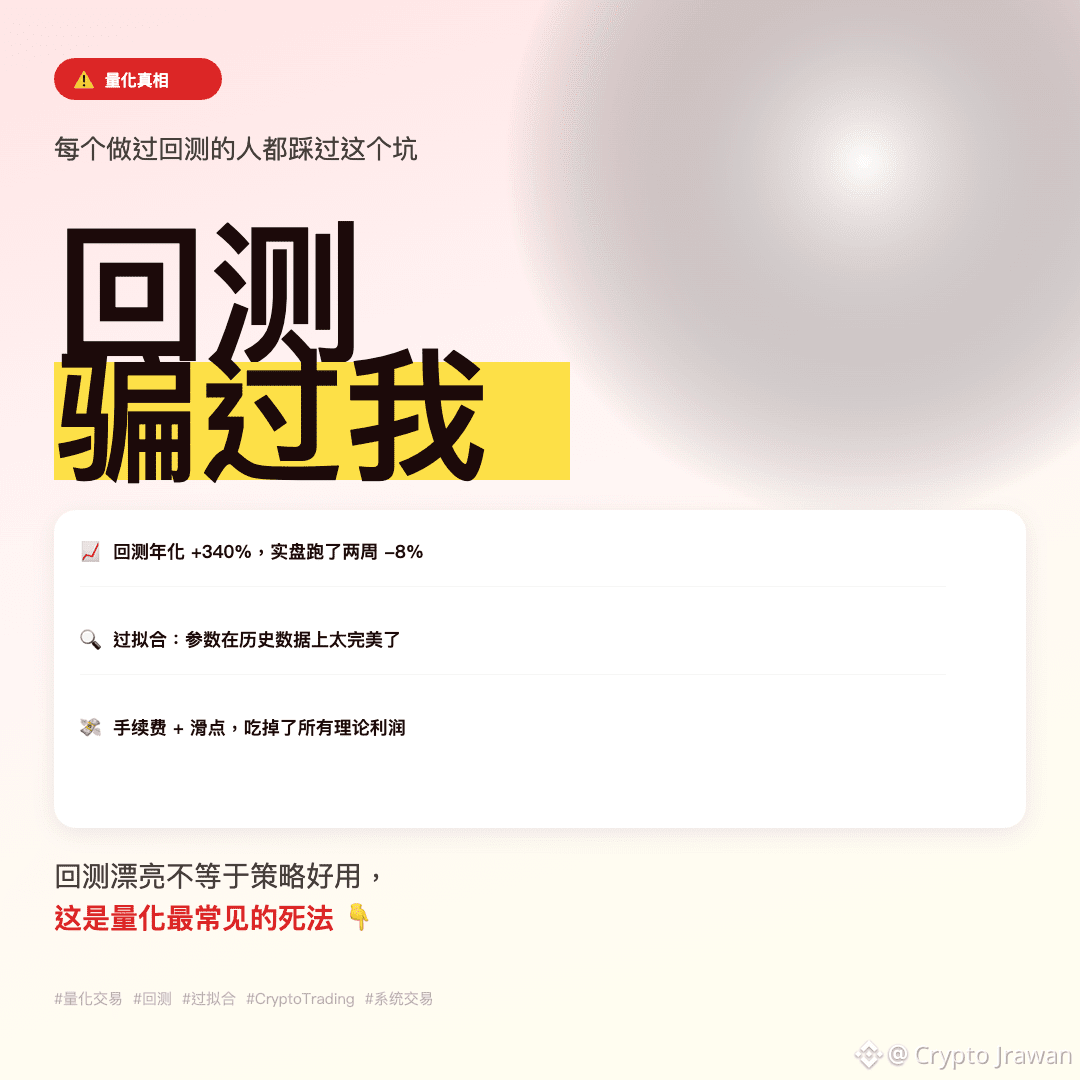
Retorno anualizado de 340% en backtesting, -8% en trading en vivo durante dos semanas, esta es la lección más cara que he aprendido desde que entré al mundo del trading cuantitativo.
Muchos creen que un buen resultado en backtesting significa que la estrategia es confiable, pero la realidad a menudo es diferente.
Las tres razones más comunes de distorsión en el backtesting son:
Primero, sobreajuste. Los parámetros están sobreoptimizados en los datos históricos y, una vez que las condiciones del mercado cambian, la estrategia falla. La historia no se repite con precisión, y los parámetros ajustados a la historia probablemente no funcionarán en el futuro.
Segundo, comisiones y deslizamiento. Los pequeños costos que se pasan por alto en el backtesting se amplifican enormemente en el trading de alta frecuencia. Si la estrategia tiene una alta frecuencia, esta parte a menudo se lleva todas las ganancias teóricas.
Tercero, sesgo de visión futura. Se introducen involuntariamente datos futuros en el código. Por ejemplo, usar el precio de cierre de la vela actual para ejecutar una orden, pero en trading en vivo nunca se puede conocer el precio de cierre en ese momento. Este es el error más sutil y también el más mortal.
Una estrategia realmente estable necesita ser validada en datos fuera de muestra, debe incluir pruebas de estrés con costos de transacción reales, y también requiere una revisión manual línea por línea para verificar que no se está mirando hacia el futuro.
El backtesting es solo el comienzo, no el final.
¿Has tenido alguna vez la experiencia de ser engañado por un backtesting atractivo? Déjame un comentario y hablemos.
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC
Muchos creen que un buen resultado en backtesting significa que la estrategia es confiable, pero la realidad a menudo es diferente.
Las tres razones más comunes de distorsión en el backtesting son:
Primero, sobreajuste. Los parámetros están sobreoptimizados en los datos históricos y, una vez que las condiciones del mercado cambian, la estrategia falla. La historia no se repite con precisión, y los parámetros ajustados a la historia probablemente no funcionarán en el futuro.
Segundo, comisiones y deslizamiento. Los pequeños costos que se pasan por alto en el backtesting se amplifican enormemente en el trading de alta frecuencia. Si la estrategia tiene una alta frecuencia, esta parte a menudo se lleva todas las ganancias teóricas.
Tercero, sesgo de visión futura. Se introducen involuntariamente datos futuros en el código. Por ejemplo, usar el precio de cierre de la vela actual para ejecutar una orden, pero en trading en vivo nunca se puede conocer el precio de cierre en ese momento. Este es el error más sutil y también el más mortal.
Una estrategia realmente estable necesita ser validada en datos fuera de muestra, debe incluir pruebas de estrés con costos de transacción reales, y también requiere una revisión manual línea por línea para verificar que no se está mirando hacia el futuro.
El backtesting es solo el comienzo, no el final.
¿Has tenido alguna vez la experiencia de ser engañado por un backtesting atractivo? Déjame un comentario y hablemos.
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC