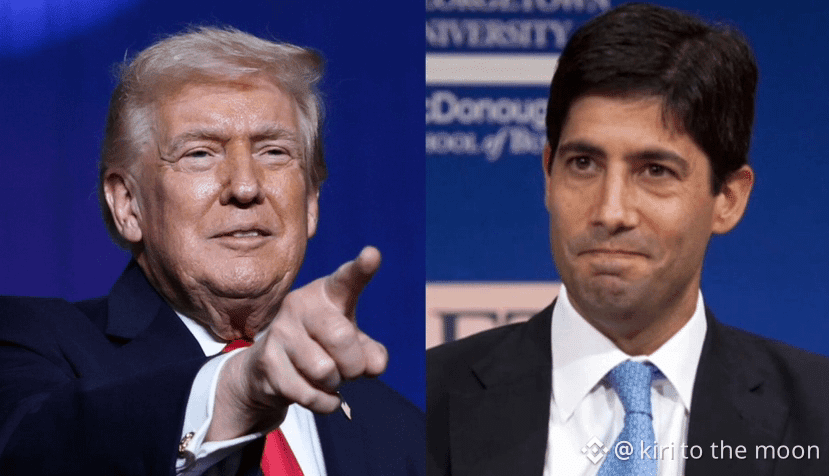
Esta noche a las 23:00, Kevin Walsh tomará juramento como presidente de la Reserva Federal en la Casa Blanca. Trump rompe con la tradición y se presenta en persona; Powell, apodado “Mr. Too Late” por cuatro años, finalmente se retira, pero lo que Walsh hereda probablemente es la papa caliente más ardiente en la historia de la Reserva.
Su votación de confirmación terminó 54:45, prácticamente alineada por partidos, marcando la mayor divergencia en la historia de las nominaciones presidenciales. Lo que es aún más preocupante es que se filtraron las actas de la reunión de abril: “la gran mayoría” de los funcionarios considera que el regreso de la inflación al 2% está lejos de ser una realidad, y “la mayoría” de los funcionarios afirma que si la inflación sigue alta, un aumento adicional de tasas es adecuado, e incluso hay quienes sugieren eliminar directamente la frase “tendencia a la flexibilización”. La puerta a la reducción de tasas ya ha sido sellada desde adentro.
Walsh es, en esencia, un pragmático moderado con una máscara de halcón. Está preocupado por la carga de intereses de 36 billones en deuda pública y ha ideado una estrategia de “reducción de balance para bajar las tasas” —vender activamente bonos a largo plazo para presionar a la baja las expectativas de inflación, y luego ajustar la metodología de estadísticas de inflación para excluir la volatilidad del precio del petróleo, creando espacio para la reducción de tasas. Pero este plan no va a funcionar. El conflicto entre EE. UU. e Irán ha elevado el precio del petróleo a más del 50%, el IPC de abril ha subido al 3.8% y el PPI alcanza el 6%. Nomura ha anulado todas las expectativas de reducción de tasas para 2026, afirmando que “no puede convencer a la mayoría de los miembros del FOMC para apoyar una reducción”. Hasta Trump ha olfateado el peligro y ha cambiado su discurso recientemente, ya no clamando por una reducción inmediata de tasas, lo que a menudo es un silencio inquietante antes de la tormenta.
Lo que más inquieta al mercado es su dilema de identidad. Elegido por Trump y juramentando en la Casa Blanca, eso va en contra de la tradición de independencia de la Reserva Federal. Si no reduce las tasas, corre el riesgo de ser criticado como “traidor” como Powell; si insiste en reducirlas, y los rendimientos de los bonos a largo plazo se descontrolan, será etiquetado como un “títere político”. El economista de Harvard Rogoff advierte: “Una vez que el mercado piense que estás debilitando la independencia del banco central, inmediatamente aumentarán las tasas, lo que es justo lo contrario a lo que deseas.”
Walsh fue asistente de Bernanke y ahora finalmente está al mando, pero se da cuenta de que tiene la ola de inflación al frente y los políticos detrás. El mercado ya está apostando por un aumento de tasas en julio. La pregunta verdaderamente cruel es: cuando la inflación continúe empeorando, ¿se verá obligado este nuevo presidente, que tiene grandes expectativas de reducción de tasas, a votar a favor del aumento de tasas? Si llega ese día, el bullicio de esta noche en la Casa Blanca se convertirá en la nota más irónica. #Warsh出任美联储主席
$HYPE
Su votación de confirmación terminó 54:45, prácticamente alineada por partidos, marcando la mayor divergencia en la historia de las nominaciones presidenciales. Lo que es aún más preocupante es que se filtraron las actas de la reunión de abril: “la gran mayoría” de los funcionarios considera que el regreso de la inflación al 2% está lejos de ser una realidad, y “la mayoría” de los funcionarios afirma que si la inflación sigue alta, un aumento adicional de tasas es adecuado, e incluso hay quienes sugieren eliminar directamente la frase “tendencia a la flexibilización”. La puerta a la reducción de tasas ya ha sido sellada desde adentro.
Walsh es, en esencia, un pragmático moderado con una máscara de halcón. Está preocupado por la carga de intereses de 36 billones en deuda pública y ha ideado una estrategia de “reducción de balance para bajar las tasas” —vender activamente bonos a largo plazo para presionar a la baja las expectativas de inflación, y luego ajustar la metodología de estadísticas de inflación para excluir la volatilidad del precio del petróleo, creando espacio para la reducción de tasas. Pero este plan no va a funcionar. El conflicto entre EE. UU. e Irán ha elevado el precio del petróleo a más del 50%, el IPC de abril ha subido al 3.8% y el PPI alcanza el 6%. Nomura ha anulado todas las expectativas de reducción de tasas para 2026, afirmando que “no puede convencer a la mayoría de los miembros del FOMC para apoyar una reducción”. Hasta Trump ha olfateado el peligro y ha cambiado su discurso recientemente, ya no clamando por una reducción inmediata de tasas, lo que a menudo es un silencio inquietante antes de la tormenta.
Lo que más inquieta al mercado es su dilema de identidad. Elegido por Trump y juramentando en la Casa Blanca, eso va en contra de la tradición de independencia de la Reserva Federal. Si no reduce las tasas, corre el riesgo de ser criticado como “traidor” como Powell; si insiste en reducirlas, y los rendimientos de los bonos a largo plazo se descontrolan, será etiquetado como un “títere político”. El economista de Harvard Rogoff advierte: “Una vez que el mercado piense que estás debilitando la independencia del banco central, inmediatamente aumentarán las tasas, lo que es justo lo contrario a lo que deseas.”
Walsh fue asistente de Bernanke y ahora finalmente está al mando, pero se da cuenta de que tiene la ola de inflación al frente y los políticos detrás. El mercado ya está apostando por un aumento de tasas en julio. La pregunta verdaderamente cruel es: cuando la inflación continúe empeorando, ¿se verá obligado este nuevo presidente, que tiene grandes expectativas de reducción de tasas, a votar a favor del aumento de tasas? Si llega ese día, el bullicio de esta noche en la Casa Blanca se convertirá en la nota más irónica. #Warsh出任美联储主席
$HYPE