El mercado de bonos acaba de darle un ultimátum a Washington.
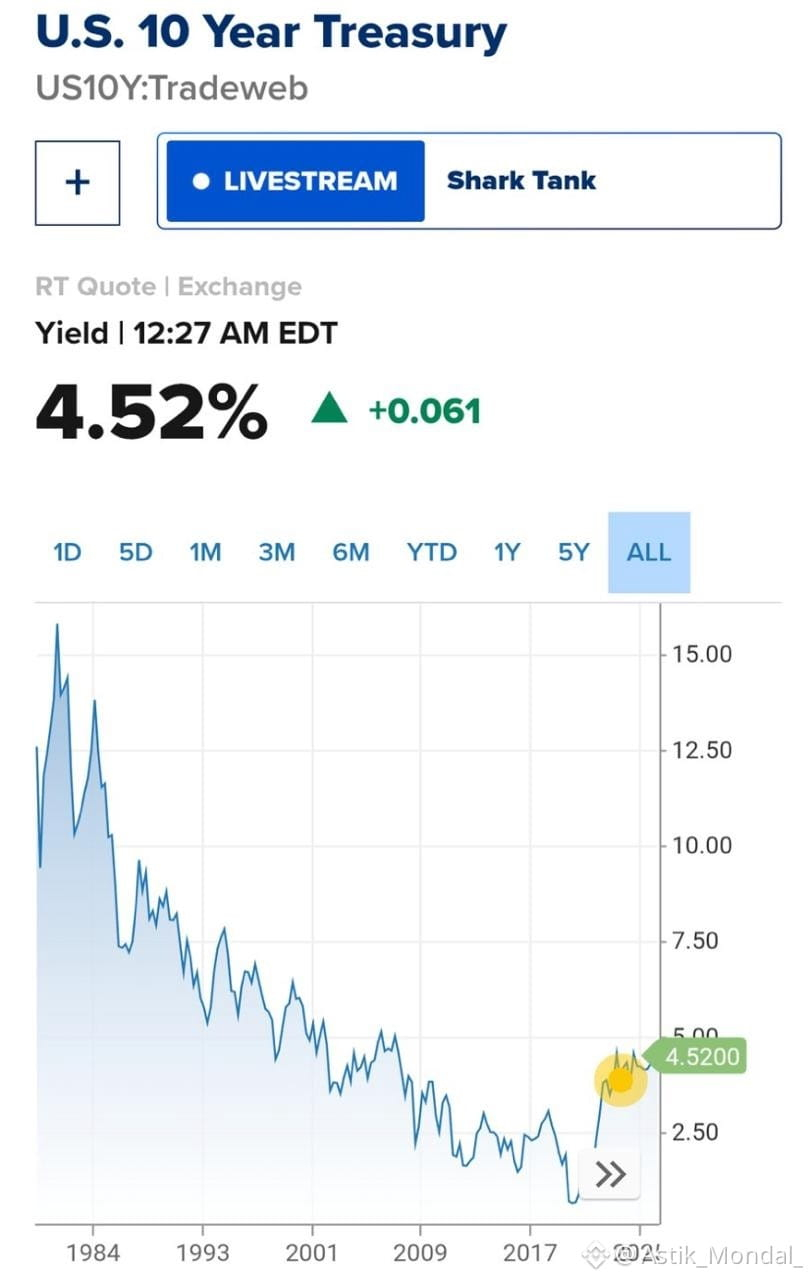
4.52% en el bono a 10 años.
Primera vez desde junio de 2025.
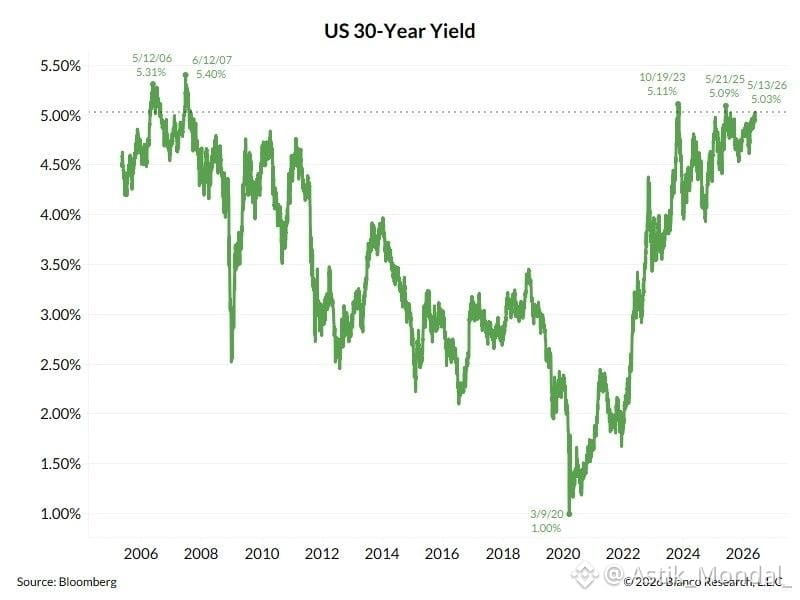
¿Rendimiento a 30 años? 5.00%.
¿Hipotecas a 30 años? Acercándose al 7%.
¿Inflación? Máximo de 3 años.
En abril pasado, este mismo nivel del 10Y obligó a Trump a pausar los aranceles.
Ahora ha vuelto.
El mercado no está preguntando esta vez.
Está diciendo.
↓
La última vez que alcanzamos el 4.50% en el 10Y, la administración titubeó.
Los aranceles fueron retirados en cuestión de días.
La configuración de hoy es peor:
→ Mayor inflación
→ Rendimientos a largo plazo más altos
→ Condiciones financieras más ajustadas sin un cambio en la Fed a la vista
Los bonos están haciendo el trabajo de la Fed por ellos.
↓
Aquí está lo que se rompe a continuación:
La demanda de hipotecas ya está colapsando cerca del 7%.
Los bancos regionales tienen bonos del tesoro a largo plazo y MBS — las pérdidas no realizadas están volviendo.
Y el Tesoro sigue inundando el mercado con suministro y menos compradores marginales.
Algo tiene que ceder.
↓
O la administración cambia de política de nuevo — aranceles, gasto, o ambos — o los rendimientos siguen subiendo hasta que las condiciones crediticias se rompan.
El 10Y al 4.50% no es una línea en la arena.
Es un cable trampa.
La última vez que se activó, se detuvo.
¿Esta vez?
Podría ser un retroceso total.
↓
Mira las próximas 48 horas.
Si los rendimientos se mantienen aquí o suben, la presión cambia de palabras a acción.
Los vigilantes de bonos están de vuelta.
Y no les importan los ciclos electorales.
#BondMarket #10YearYield #MacroAlert #TrumpTariffs #YieldCurve
4.52% en el bono a 10 años.
Primera vez desde junio de 2025.
¿Rendimiento a 30 años? 5.00%.
¿Hipotecas a 30 años? Acercándose al 7%.
¿Inflación? Máximo de 3 años.
En abril pasado, este mismo nivel del 10Y obligó a Trump a pausar los aranceles.
Ahora ha vuelto.
El mercado no está preguntando esta vez.
Está diciendo.
↓
La última vez que alcanzamos el 4.50% en el 10Y, la administración titubeó.
Los aranceles fueron retirados en cuestión de días.
La configuración de hoy es peor:
→ Mayor inflación
→ Rendimientos a largo plazo más altos
→ Condiciones financieras más ajustadas sin un cambio en la Fed a la vista
Los bonos están haciendo el trabajo de la Fed por ellos.
↓
Aquí está lo que se rompe a continuación:
La demanda de hipotecas ya está colapsando cerca del 7%.
Los bancos regionales tienen bonos del tesoro a largo plazo y MBS — las pérdidas no realizadas están volviendo.
Y el Tesoro sigue inundando el mercado con suministro y menos compradores marginales.
Algo tiene que ceder.
↓
O la administración cambia de política de nuevo — aranceles, gasto, o ambos — o los rendimientos siguen subiendo hasta que las condiciones crediticias se rompan.
El 10Y al 4.50% no es una línea en la arena.
Es un cable trampa.
La última vez que se activó, se detuvo.
¿Esta vez?
Podría ser un retroceso total.
↓
Mira las próximas 48 horas.
Si los rendimientos se mantienen aquí o suben, la presión cambia de palabras a acción.
Los vigilantes de bonos están de vuelta.
Y no les importan los ciclos electorales.
#BondMarket #10YearYield #MacroAlert #TrumpTariffs #YieldCurve