$BTC $ETH
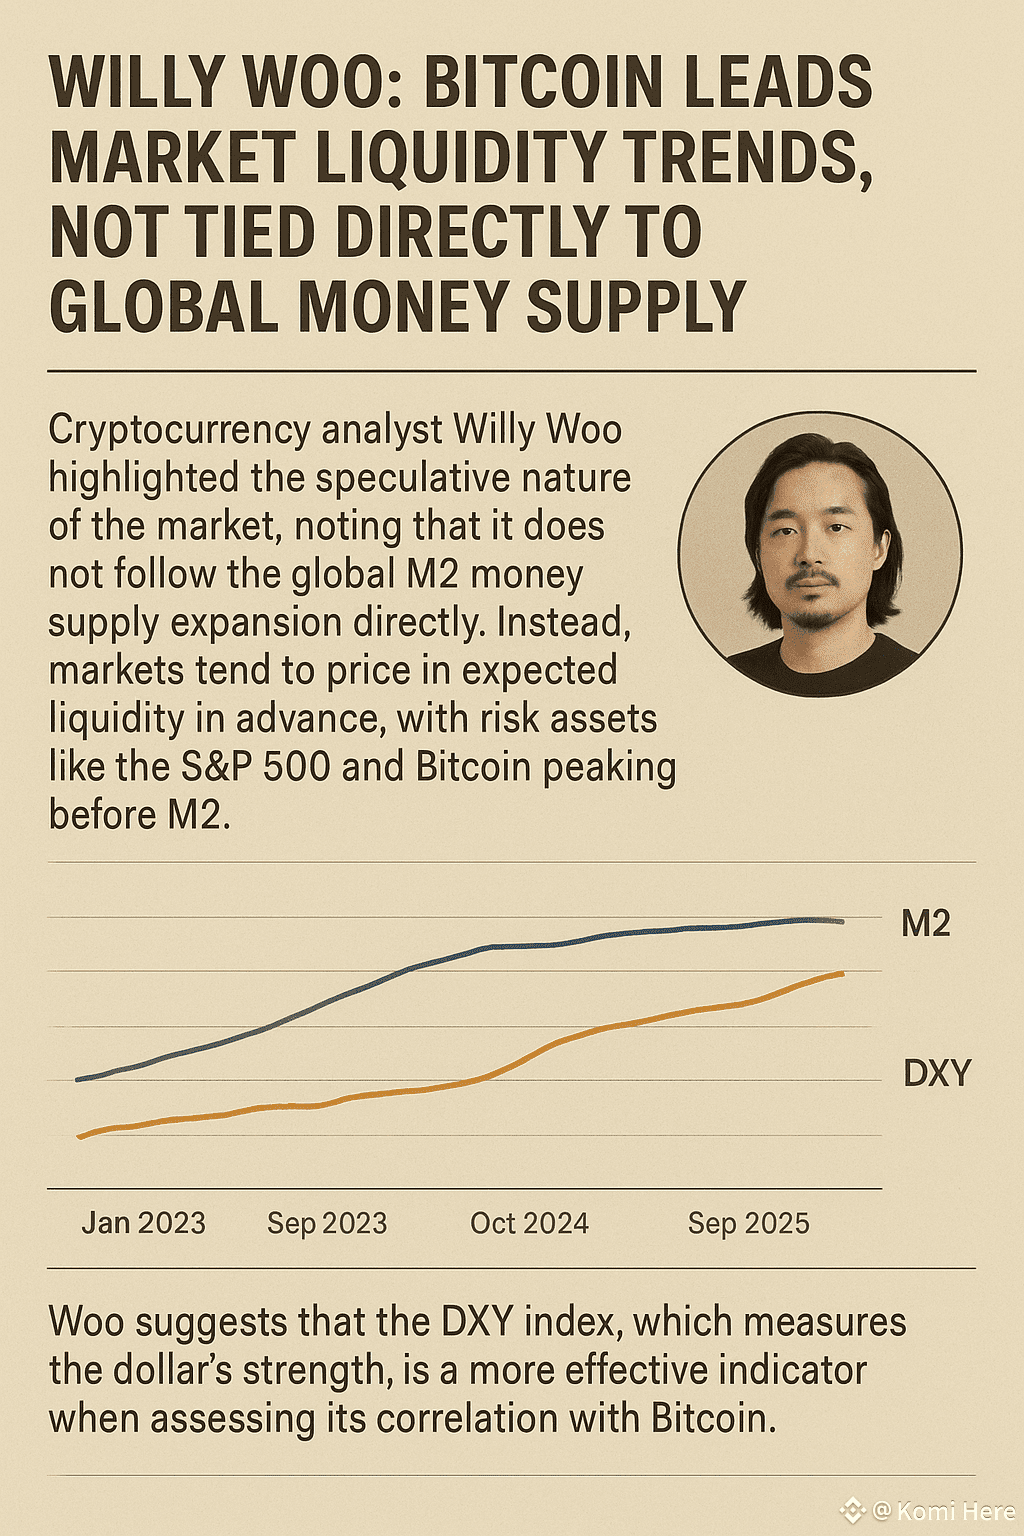
El renombrado analista de criptomonedas Willy Woo ha compartido ideas sobre el comportamiento especulativo del mercado global de criptomonedas, enfatizando que no se mueve en alineación directa con la oferta monetaria M2 global.
Según Woo, los mercados financieros —incluidos activos de riesgo como el S&P 500 y Bitcoin— tienden a anticipar expectativas de liquidez futura en lugar de responder directamente a la expansión monetaria en curso. Históricamente, tanto el S&P 500 como Bitcoin han alcanzado su punto máximo antes de la oferta monetaria M2, lo que indica que estos activos pueden servir como indicadores adelantados para los ciclos de liquidez.
Woo explica además que Bitcoin funciona como un sensor de liquidez, reaccionando a cambios en las expectativas de los inversores sobre las condiciones económicas futuras y las políticas monetarias.
También señaló las limitaciones de la métrica M2, que incluye efectivo, depósitos a la vista, cuentas de ahorro y otros activos cercanos al dinero. Aunque M2 se utiliza a menudo para medir la oferta monetaria global, Woo observó que solo alrededor del 17% de M2 está denominado en dólares estadounidenses, mientras que el resto representa monedas extranjeras. Esto significa que M2 refleja más precisamente la fortaleza global del dólar en lugar de los niveles totales de liquidez.
Como resultado, Woo sugiere que el Índice del Dólar de EE. UU. (DXY) —que rastrea el valor del dólar frente a una canasta de otras monedas principales— es un indicador más confiable al analizar la correlación de Bitcoin con la liquidez global.
En conclusión, el análisis de Woo subraya el papel de Bitcoin como un activo orientado hacia el futuro que responde a las expectativas del mercado de liquidez en lugar de quedarse atrás de medidas monetarias tradicionales como M2.
#ADPJobsSurge
#BinanceHODLerMMT
#PrivacyCoinSurge
El renombrado analista de criptomonedas Willy Woo ha compartido ideas sobre el comportamiento especulativo del mercado global de criptomonedas, enfatizando que no se mueve en alineación directa con la oferta monetaria M2 global.
Según Woo, los mercados financieros —incluidos activos de riesgo como el S&P 500 y Bitcoin— tienden a anticipar expectativas de liquidez futura en lugar de responder directamente a la expansión monetaria en curso. Históricamente, tanto el S&P 500 como Bitcoin han alcanzado su punto máximo antes de la oferta monetaria M2, lo que indica que estos activos pueden servir como indicadores adelantados para los ciclos de liquidez.
Woo explica además que Bitcoin funciona como un sensor de liquidez, reaccionando a cambios en las expectativas de los inversores sobre las condiciones económicas futuras y las políticas monetarias.
También señaló las limitaciones de la métrica M2, que incluye efectivo, depósitos a la vista, cuentas de ahorro y otros activos cercanos al dinero. Aunque M2 se utiliza a menudo para medir la oferta monetaria global, Woo observó que solo alrededor del 17% de M2 está denominado en dólares estadounidenses, mientras que el resto representa monedas extranjeras. Esto significa que M2 refleja más precisamente la fortaleza global del dólar en lugar de los niveles totales de liquidez.
Como resultado, Woo sugiere que el Índice del Dólar de EE. UU. (DXY) —que rastrea el valor del dólar frente a una canasta de otras monedas principales— es un indicador más confiable al analizar la correlación de Bitcoin con la liquidez global.
En conclusión, el análisis de Woo subraya el papel de Bitcoin como un activo orientado hacia el futuro que responde a las expectativas del mercado de liquidez en lugar de quedarse atrás de medidas monetarias tradicionales como M2.
#ADPJobsSurge
#BinanceHODLerMMT
#PrivacyCoinSurge