


Cuando dos personas con años de experiencia en cadenas de consorcio y finanzas tradicionales deciden usar Web3 para resolver problemas de activos del mundo real.
Escrito por: Eric, Foresight News
A las 6 p.m. del 28 de abril de 2026, Wish Wu anunció en un grupo de trabajo el lanzamiento de la red principal de Pharos, y la oficial también emitió un anuncio de "Pacific Ocean Mainnet is LIVE". Esto no solo anunció el nacimiento de una nueva cadena pública, sino que también significó que un grupo de talentos técnicos que habían salido de la mayor empresa de tecnología financiera de China finalmente reescribieron la experiencia de cumplimiento acumulada durante la era de las cadenas de consorcio en capacidades nativas de cadena pública.
En este momento, ha pasado un total de 20 meses desde que él y Alex Zhang dejaron Ant Group para emprender.
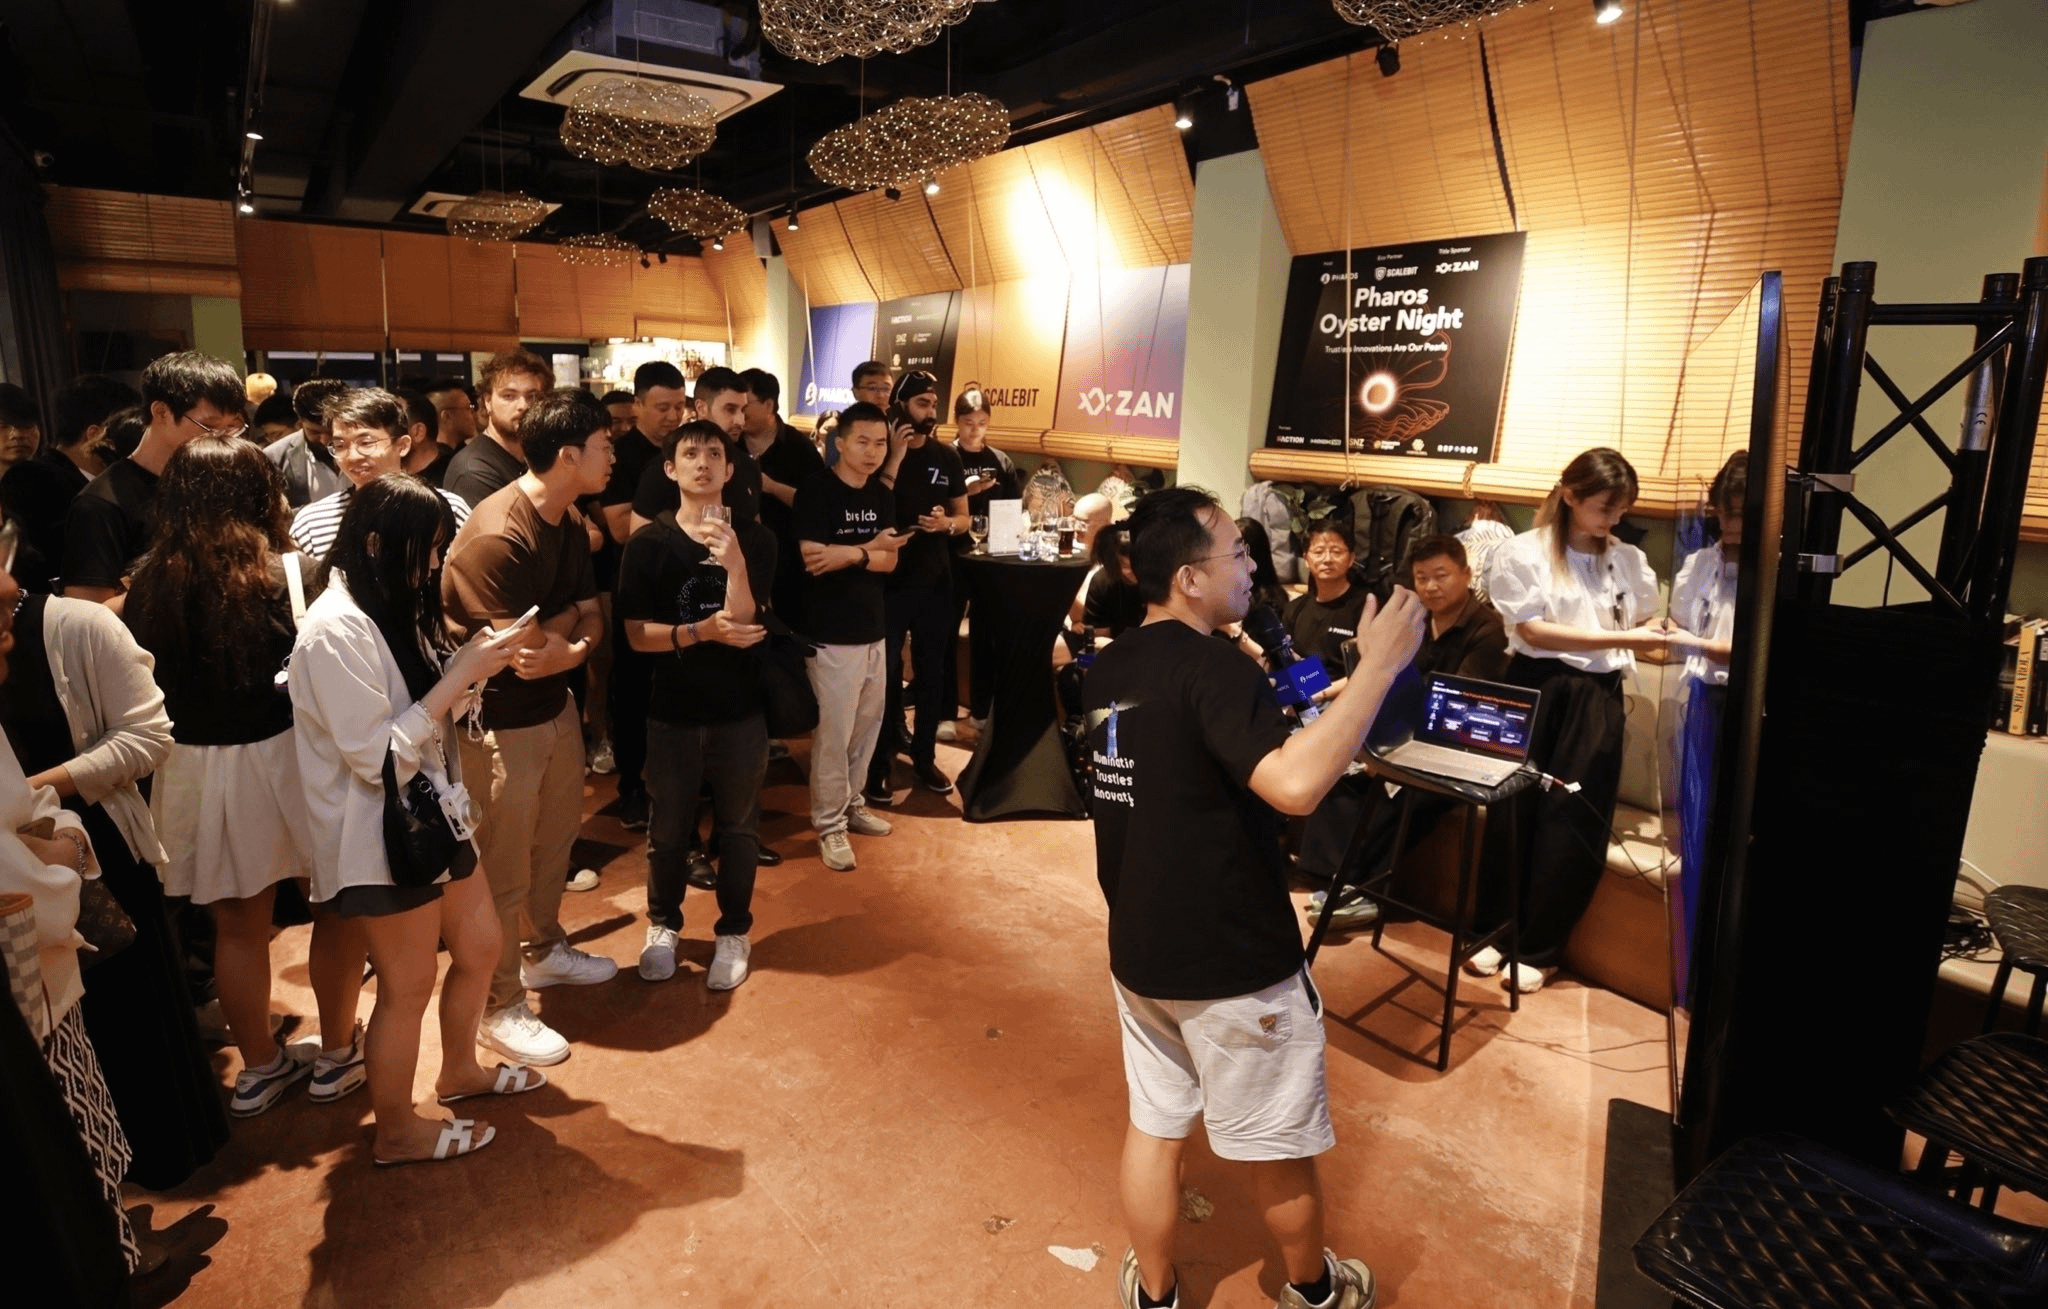
En septiembre de 2024, Pharos llevará a cabo su primer evento presencial, Wish presentará el proyecto a los asistentes.
La visión de blockchain de las instituciones
Si has asistido a alguna cumbre de finanzas criptográficas en Singapur o Hong Kong en los últimos dos años, probablemente hayas notado un cambio sutil: los banqueros, instituciones de gestión de activos y representantes regulatorios que hablan en el escenario ya no discuten si "la blockchain es un fraude". Ahora discuten un dilema más específico: nos gusta la eficiencia y transparencia que ofrece la blockchain, pero, ¿podemos evitar trasladar todas sus características tal cual?
Esta aparente contradicción es precisamente la tensión más crítica en el campo de la tokenización RWA en los últimos tres años.
En julio de 2025, la aprobación de la ley GENIUS en EE. UU. actúa como una llave que abre la puerta a la afluencia de capital institucional hacia activos tokenizados. Según datos de RWA.xyz, el valor total de los activos tokenizados en la cadena pasó de aproximadamente 8.8 mil millones de dólares en abril de 2025 a cerca de 30 mil millones de dólares en abril de 2026, con una tasa de crecimiento anual superior al 240%. Fondos como BlackRock BUIDL, USYC de Circle y el fondo monetario en cadena de Franklin Templeton... estos nombres que antes solo aparecían en los salones de finanzas tradicionales, ahora aparecen con frecuencia en las direcciones de contratos de los exploradores de blockchain.
Sin embargo, detrás de las cifras brillantes, un dilema estructural sigue sin resolverse.
Las cadenas públicas en el mercado se presentan en dos extremos: por un lado, están las cadenas públicas sin permisos como Ethereum y Solana, que valoran la transparencia total y la descentralización, pero que no pueden satisfacer las demandas básicas de las instituciones financieras en cuanto a protección de la privacidad, auditoría de cumplimiento y secretos comerciales; por el otro lado, están las cadenas de consorcio como Hyperledger Fabric y R3 Corda, que pueden controlar finamente el acceso y permisos, pero sacrifican la capacidad de agregación de liquidez y composabilidad de una red abierta. Pero es precisamente esta composabilidad la que ha permitido que DeFi explote con una increíble vitalidad de innovación financiera en los últimos años.
Este dilema ha sido escuchado demasiadas veces por Wish Wu y Alex Zhang durante su tiempo en Ant Group.
"En ese momento, estábamos en la línea de negocio de Web3 de Ant, ZAN, y teníamos contacto con casi todas las grandes instituciones que querían entrar en las finanzas en la cadena: empresas tradicionales, plataformas de pagos transfronterizos, bancos, compañías de gestión de activos," recuerda Wish Wu. "Reiteradamente mencionaron un mismo punto de dolor: no es que no acepten la cadena, sino que no pueden encontrar una cadena pública realmente diseñada para las necesidades de cumplimiento y privacidad de las instituciones."
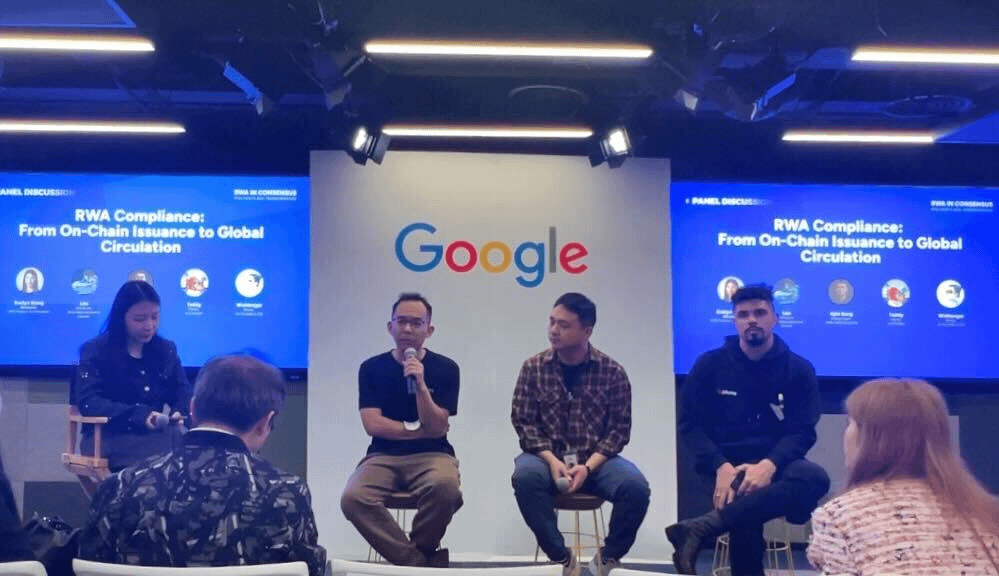
En febrero de 2025, Wish participará como invitado en el panel RWA in Consensus
Durante su tiempo trabajando en Ant Group, ambos desarrollaron un juicio cada vez más claro: la experiencia de cumplimiento de las cadenas de consorcio y la liquidez abierta de las cadenas públicas no deberían ser una cuestión de elegir uno u otro. El mercado necesita urgentemente un "estado intermedio": que comparta liquidez, sea composable y verificable como una cadena pública, pero que también integre mecanismos de cumplimiento y protección de la privacidad a nivel de protocolo.
Este juicio llevó a ambos a tomar en 2024 una decisión que atrajo mucha atención: salir de Ant Group y construir una cadena pública desde cero.
Nombraron a esta cadena Pharos, que proviene de la palabra griega antigua que significa "faros".
Partiendo de Ant, viniendo por las finanzas del mundo real
Pharos cuenta con un equipo diverso que combina profundidad académica, experiencia en la industria y antecedentes financieros.
Los dos cofundadores mencionados anteriormente fueron altos ejecutivos de ZAN, la empresa de Web3 de Ant Group. Wish Wu fue el director de seguridad (CSO) de ZAN, previamente trabajó en el Instituto de Investigación de Microsoft Asia, donde se centró en la investigación de sistemas distribuidos y protocolos de seguridad de red, y también estudió en la Universidad de Shanghai Jiao Tong, Virginia Tech y la Universidad del Sur de California; Alex Zhang fue CTO de Ant Group y CEO de ZAN, además de ser vicepresidente del comité de estándares de blockchain de IEEE y uno de los contribuyentes clave a la elaboración de estándares internacionales de blockchain.
Pero incluso con una configuración tan experimentada, las dificultades en la etapa inicial de la startup son mucho más concretas de lo que uno podría imaginar.
"Los costos educativos son extremadamente altos," admite Wish Wu, "las instituciones financieras tradicionales necesitan entender qué significa 'utilizable con privacidad'. No es 'totalmente anónimo', sino 'revelación selectiva bajo la premisa de cumplimiento y auditoría'. Este concepto es contraintuitivo, hemos pasado mucho tiempo desglosándolo, demostrando y educando." Al mismo tiempo, el equipo debe encontrar su propia respuesta al desafío de supervivencia en la cadena pública: qué hacer, qué no hacer y cómo posicionarse.
Pero estas dificultades se han transformado en la ventaja competitiva de la pila técnica de Pharos. Como dice Wish Wu, "todo esto se ha logrado a través de conversaciones y ajustes repetidos con instituciones y empresas, refinando poco a poco nuestro enfoque."
En noviembre de 2024, Pharos completó una ronda de financiamiento de semillas de 8 millones de dólares, liderada por Lightspeed Faction y Hack VC, con la participación de varias instituciones como SNZ Capital, Dispersion Capital y Hash Global. Este capital proporciona un sólido respaldo para la fase de desarrollo intensivo del equipo. Posteriormente, en marzo de 2025, se lanzará el entorno de desarrollo en línea, en mayo se activará la prueba pública, y en octubre la red de pruebas AtlanticOcean se alineará completamente con el entorno de la red principal, manteniendo un ritmo compacto y sólido.
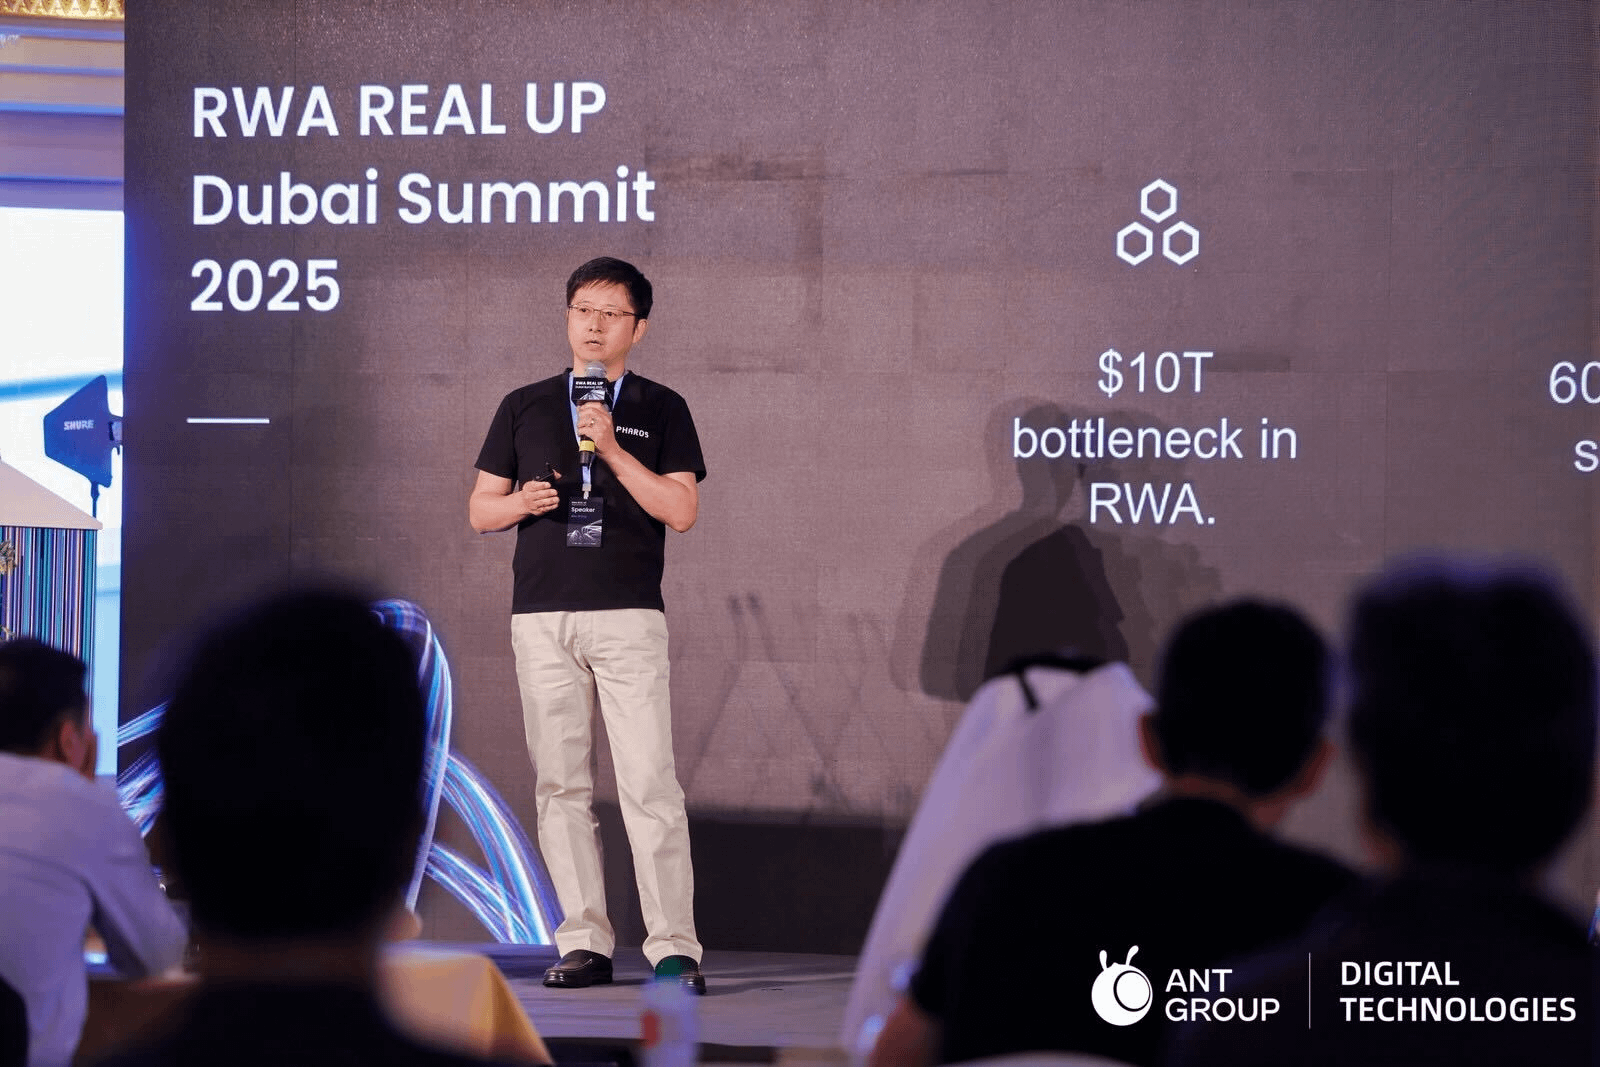
El 30 de abril de 2025, Alex dará una charla principal en la Cumbre RWA Real Up Dubai, a solo dos semanas del lanzamiento de la prueba pública de Pharos.
Lo que realmente llevó al mercado a reconsiderar a Pharos fue la ronda de financiamiento de Serie A de 44 millones de dólares anunciada el 8 de abril de 2026. Esta ronda fue liderada por múltiples instituciones de tecnología, finanzas y criptomonedas tradicionales, y lo más notable es la colaboración capital estratégica con GCL-Poly Energy Holdings, una empresa de energía cotizada en Hong Kong, que empujó la valoración de Pharos cerca de los mil millones de dólares.
La lista de inversores de Pharos incluye tanto fondos de criptomonedas de primer nivel como Hack VC y Faction VC, así como capital financiero y empresarial tradicional como Sumitomo Corporation y Flow Traders. En palabras de Wish Wu, todos comparten un consenso central: RWA no es una narrativa a corto plazo, sino una migración de infraestructura financiera que durará mucho tiempo.
"Nuestra relación con nuestros inversores es verdaderamente de 'acompañamiento', no de 'salida inmediata'," dice Wish Wu.
Después de reiteradas reflexiones y refinamientos, el equipo ha posicionado a Pharos como una infraestructura de "finanzas del mundo real en cadena + tokenización RWA + DeFi composable", y el diseño de la arquitectura técnica sigue completamente este pensamiento básico:
Primero, están las SPN (Redes de Procesamiento Especiales). Este es el diseño más reconocible en la arquitectura general de Pharos. En términos simples, las SPN son una capa de subred modular dedicada que permite que diferentes escenarios de negocio, como stablecoins compatibles con el cumplimiento, préstamos institucionales, RWA energéticos y pagos transfronterizos, se ejecuten en sus propios entornos independientes, pero compartan la seguridad y liquidez de la red principal de Pharos. Cada SPN puede configurar de forma independiente su máquina virtual, políticas de admisión de nodos, parámetros de cumplimiento e incluso lógica de liquidación de tarifas. Este diseño permite que Pharos mantenga la apertura de la cadena pública mientras proporciona un "sandbox" personalizable para instituciones en diferentes jurisdicciones y tipos de negocio.
En segundo lugar, están los módulos de KYC y zk-AML integrados. Esta es también la mayor diferencia de Pharos con otras cadenas RWA. La mayor preocupación de las instituciones nunca ha sido "si la cadena puede funcionar", sino "si las actividades en la cadena pueden ser tanto compatibles como no exponer secretos comerciales". La estrategia de Pharos es implementar "identidades y comportamientos transaccionales de cumplimiento verificables" mediante pruebas de cero conocimiento, donde las acciones en la cadena son auditable para los reguladores y privadas para el mercado. Dos objetivos que originalmente eran excluyentes se comprimen en una sola capa de protocolo. Esto no es solo teoría, sino que el equipo ha "traducido" la experiencia de cumplimiento acumulada de la era de las cadenas de consorcio en capacidades nativas de cadena pública.
El tercero es el consenso de determinación en milisegundos. El verdadero cuello de botella de rendimiento en las finanzas en cadena nunca ha sido el número de TPS en sí, sino la finalización determinística. Una recompra, una liquidación, una compensación, si hay que esperar varios segundos o incluso un minuto para confirmar, simplemente no puede alinearse con el ritmo del mercado financiero real. Pharos utiliza el protocolo de consenso Pipelined BFT, que divide la propuesta de bloques, votación y finalización en fases de tubería paralelas, comprimiendo el tiempo de confirmación final de las transacciones en la capa de la red principal a menos de 1 segundo.
Por último, está la arquitectura de ejecución paralela profunda. En escenarios institucionales RWA, cada transacción a menudo implica múltiples activos, múltiples cuentas y múltiples contratos invocados de manera compuesta, lo que puede convertirse fácilmente en un cuello de botella para el EVM tradicional en una carga tan pesada. Pharos, manteniendo la plena compatibilidad con EVM, ha introducido un motor de ejecución paralelo basado en el análisis de gráficos de dependencia de transacciones: las transacciones sin conflictos pueden liquidarse en paralelo, y las transacciones de diferentes categorías de activos pueden distribuirse a través de la arquitectura SPN a diferentes canales de procesamiento. Pharos incluso ha propuesto un marco de "DP (Grado de Paralelización)" que clasifica la capacidad de paralelización de la blockchain en seis niveles, desde DP0 hasta DP5, donde Ethereum está en el nivel más bajo DP0 y Pharos se posiciona en el nivel más alto DP5.
Desde datos de pruebas reales, la red de pruebas pública de Pharos ha manejado cerca de 4.3 mil millones de transacciones en menos de un año, cubriendo más de 200 millones de direcciones de billeteras, con una actividad mensual en la cadena estable en 2 a 3 millones y un tiempo de bloque mantenido en 0.5 segundos. Estos datos proporcionan muestras de prueba de estrés adecuadas para el lanzamiento de la red principal y, en cierta medida, validan la estabilidad de esta arquitectura bajo alta carga.
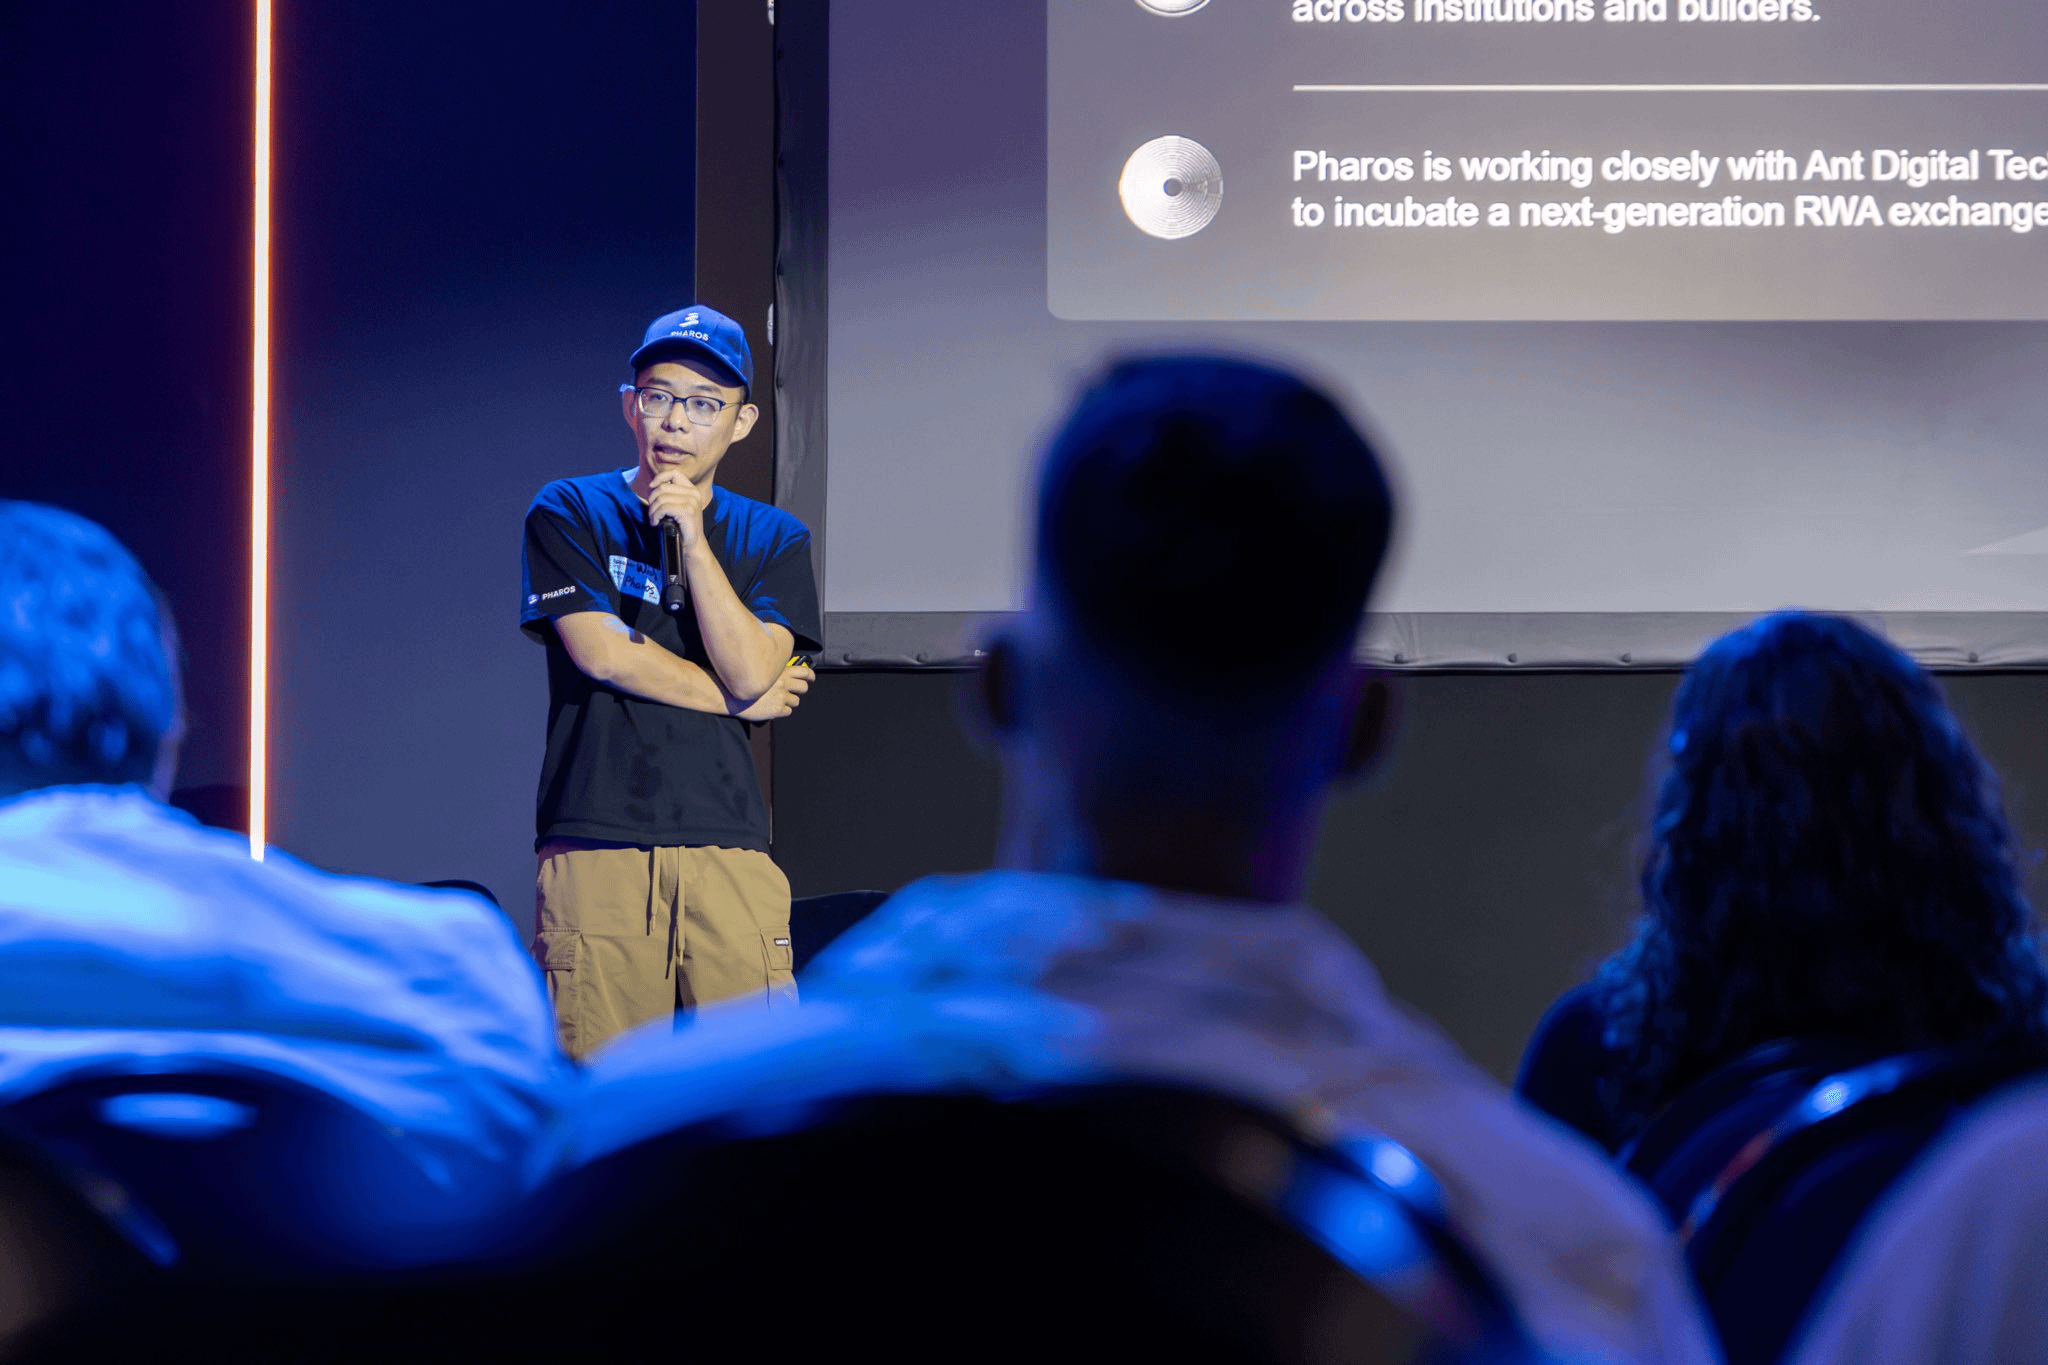
El 1 de julio de 2025, Wish presentará Pharos a los desarrolladores en EthCC Cannes, momento en el cual la red de pruebas de Pharos ya estará activa.
El desembarco ecológico
Para una cadena pública posicionada en la tokenización RWA, el diseño debe ser único. Aparte de la tecnología, otra pregunta importante es si puede atraer clientes e jugadores institucionales reales. El volumen de RWA es lo suficientemente grande, pero una vez que una institución elige una cadena como socio, mientras no haya problemas de seguridad y eficiencia, es poco probable que "cambie de casa" fácilmente.
A diferencia de los proyectos nativos de crypto que pueden ser desplegados repetidamente en múltiples cadenas, los proyectos de tokenización RWA (como la emisión de bonos corporativos) una vez que eligen Ethereum, no ven la necesidad de repetir el proceso en Solana. Por lo tanto, por muy hermosa que sea la arquitectura técnica, una cadena pública sin ecosistema y liquidez es simplemente una ciudad fantasma. El equipo de Pharos claramente entiende esto.
Antes del lanzamiento de la red principal, Pharos ya había invertido un gran esfuerzo en la disposición del ecosistema. A principios de 2026, lanzaron la RealFi Alliance, cuyos primeros miembros incluyen a Chainlink, Centrifuge, LayerZero, Asseto Finance, Ember y otros actores clave de la industria, abarcando múltiples eslabones como redes de oráculos, plataformas de emisión de activos, protocolos de cadenas cruzadas, billeteras institucionales y gestión de riesgos. Posteriormente, la alianza también incorporó a socios inteligentes como Dune, Four Pillars, Anchorage Digital y Alchemy para proporcionar transparencia de datos y cobertura de investigación para la entrada de capital institucional.
"RWA no puede ser completado por una sola cadena pública, debe ser un esfuerzo colaborativo entre 'activos - protocolo - liquidez - canales - datos'," explica Wish Wu la lógica subyacente de RealFi Alliance.
En el mismo día del lanzamiento de la red principal de Pacific Ocean, más de 50 DApps del ecosistema se desplegaron simultáneamente, abarcando activos de emisión, comercio, préstamos, derivados, stablecoins y otros sectores clave. El programa de incubación global "Native to Pharos" lanzado anteriormente, con un total de 10 millones de dólares, proporcionará financiamiento, soporte técnico y orientación comercial a los desarrolladores, impulsando aún más el rápido desarrollo del ecosistema.
Pero lo que realmente puede ilustrar la confianza del mercado son los datos de la actividad de pre-staking de RWA de alto rendimiento. Antes del lanzamiento de la red principal, Pharos abrió un pre-staking de un total de 50 millones de dólares en el tesoro de RWA, que se llenó rápidamente en pocos días, y la ronda pública de 10 millones se agotó en una hora. Esto significa que el primer día del lanzamiento de la red principal de Pacific Ocean, ya había activos de calidad y liquidez abundante en la cadena, en lugar de ser una red vacía que necesita un inicio en frío desde cero.
En términos de integración de infraestructura, Pharos también presentó un "stack ecológico financiero" bastante completo en el lanzamiento de la red principal: USDC de Circle y el protocolo de transferencia entre cadenas CCTP están integrados de forma nativa, asegurando la circulación sin problemas de stablecoins compatibles con el cumplimiento; Chainlink proporciona oráculos descentralizados para la alimentación de precios y servicios de mensajería entre cadenas; Morpho trae un lenguaje de mercado financiero maduro; Centrifuge introduce activos de crédito privado en la cadena; las infraestructuras de billetera como OKX Wallet y TopNod se sincronizan para que millones de usuarios existentes puedan participar sin necesidad de registrarse nuevamente.
En palabras de Wish Wu el día del lanzamiento de la red principal: "La participación institucional, antes era solo un concepto, ahora es una realidad. Ya tenemos impulso y capacidad."
Estrategia de competencia diferenciada
La popularidad de la tokenización RWA en 2026 ya no necesita ser discutida, pero esto también significa que la competencia se intensifica.
En los mercados de Europa y América del Norte, Canton Network ha acumulado más de 340 mil millones de dólares en activos fuera de la cadena gracias a su profundo vínculo con gigantes financieros tradicionales como Goldman Sachs, Deloitte y BNY. Su arquitectura centrada en la privacidad y el lenguaje de contratos inteligentes Daml han establecido una sólida ventaja competitiva en los escenarios de liquidación institucional. El ecosistema de Ethereum, por su parte, ha reforzado su presencia en el campo de RWA institucional con casos de referencia como los bonos tokenizados de BlackRock BUIDL y Société Générale. Redes como Avalanche y XRP Ledger también están compitiendo por cuota de mercado a través de sus propias arquitecturas de subred y ventajas en pagos transfronterizos.
Frente a este panorama competitivo, la elección de Pharos no es un enfrentamiento directo, sino que ha definido claramente su territorio diferencial: un ecosistema RWA institucional centrado en Asia-Pacífico, con proyección global.
Detrás de esta elección hay una lógica clara. La región de Asia-Pacífico tiene una estructura de oferta de activos única: grandes activos de energía renovable, redes de financiamiento de cadenas de suministro complejas, escenarios de comercio transfronterizo activos y políticas regulatorias cada vez más abiertas. El marco de licencias de Hong Kong, el Project Guardian de Singapur y el sistema regulatorio de activos virtuales de Dubái están creando un suelo institucional para la tokenización de activos. Activos físicos como plantas de energía solar, créditos de carbono y instalaciones de almacenamiento son extremadamente raros en las cadenas de Europa y América, pero en el mercado de Asia-Pacífico tienen un gran volumen y un crecimiento sólido, respaldados por flujos de efectivo reales.
La participación estratégica de GCL-Poly Energy Holdings es una señal representativa. Esta empresa de energía cotizada en Hong Kong no solo trajo capital, sino también una gran demanda de activos energéticos físicos en la cadena, un recurso que los competidores de Europa y América difícilmente podrán replicar a corto plazo.
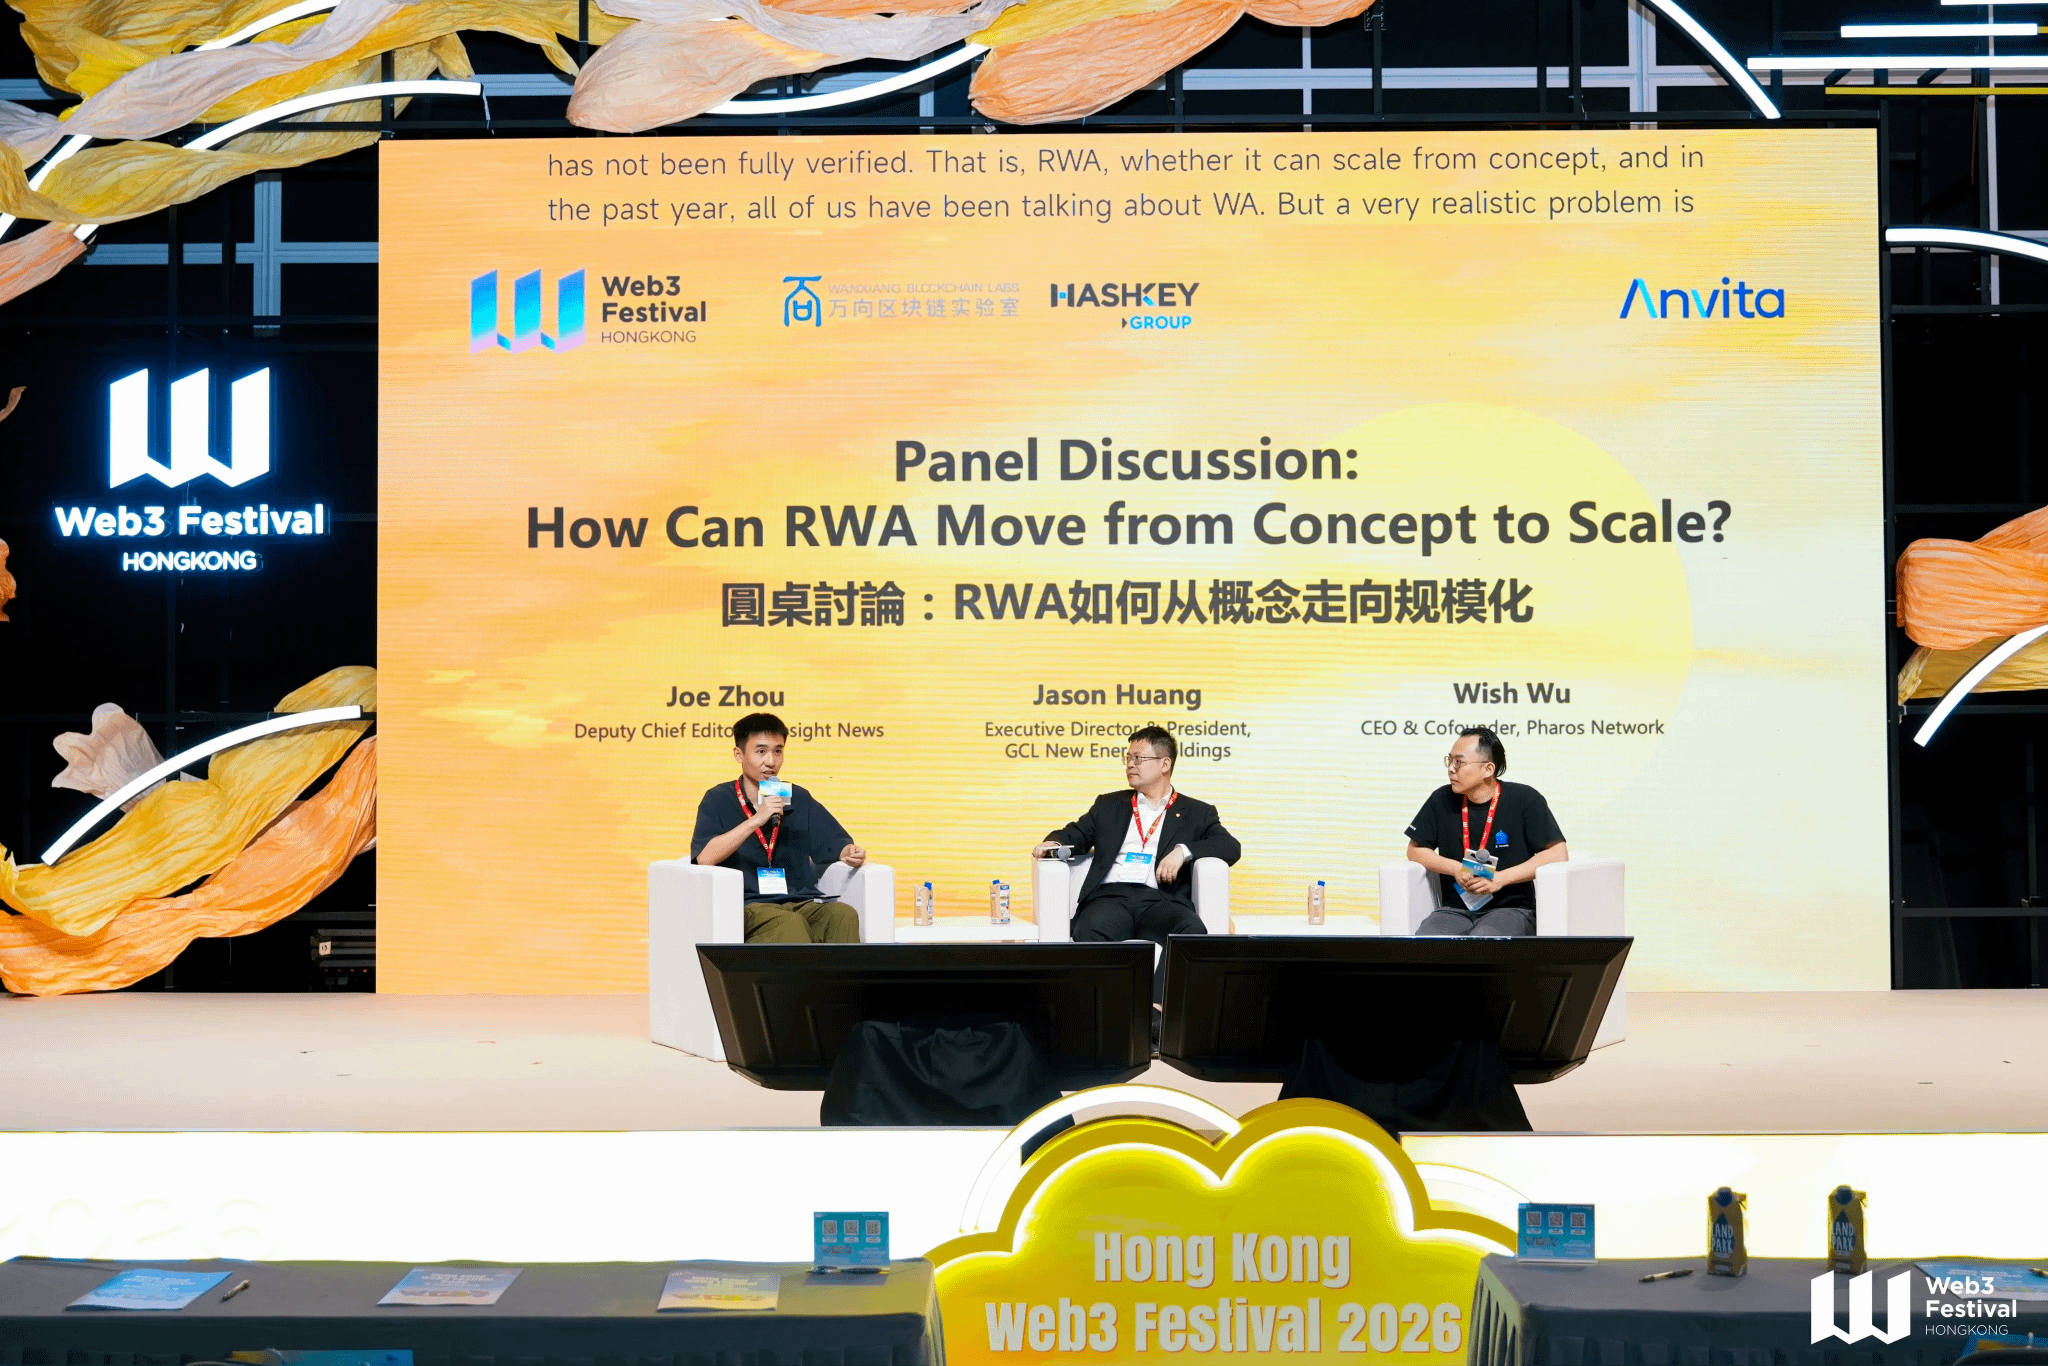
El 24 de abril de 2026, Wish participará en una mesa redonda en el HK Web3 Festival con Jason Huang, Director Ejecutivo y Presidente de GCL-Poly Energy Holdings, y Joe Zhou, Viceeditor de Foresight News.
Además, otra carta bajo la manga de Pharos es la composabilidad entre DeFi y RWA. Debido a que la capacidad de cumplimiento está integrada en el protocolo, los activos reales en Pharos pueden ingresar de manera segura a escenarios DeFi como préstamos, derivados y productos estructurados, liberando un valor financiero que supera con creces la simple tokenización. Esto es algo que muchas cadenas RWA que se enfocan en la emisión de activos no pueden lograr.
Por supuesto, el camino por delante no será fácil. Pharos necesita seguir demostrando la fiabilidad y seguridad de su arquitectura en la operación real posterior al lanzamiento de la red principal, además de establecer gradualmente el reconocimiento y la confianza en mercados fuera de Asia-Pacífico. Después de todo, la competencia en las cadenas públicas nunca ha sido una transacción de una sola vez, sino una carrera de resistencia que dura años.
El modelo económico del token PROS también es un reflejo de esta filosofía de diseño.
El suministro total de PROS es de 1 mil millones de unidades, el ecosistema y la comunidad representan el 21% (de los cuales el 6% se destina a airdrops comunitarios), el equipo y los inversores representan cada uno el 20%, la fundación y el laboratorio tienen el 16% y el 9% respectivamente, y un 4% se destina a incentivos de nodos y liquidez. Pero lo realmente notable es el ritmo de liberación: el equipo central y los inversores privados siguen un estricto plan de 12 meses de bloqueo seguido de 36 meses de liberación lineal, y parte de la distribución del tesoro e incentivos se extiende incluso a 48 a 60 meses.
Esto significa que no habrá tokens desbloqueados en circulación por parte de ningún equipo o inversor en el mercado durante un año completo después del lanzamiento de la red principal. En cuanto al mecanismo de staking, Pharos ha establecido una condición previa muy rara: durante los primeros 6 meses después del lanzamiento de la red principal, la tasa de inflación de staking será del 0%, y solo a partir del séptimo mes se introducirá un incentivo anual del 5% para el staking, que luego se ajustará dinámicamente según el estado de la red.
Este diseño de "primero una fase de deflación, luego incentivos de inflación" es casi un contracorriente en la industria de criptomonedas. La mayoría de los proyectos liberan tasas de rendimiento de alta inflación en el primer día del TGE para atraer a los primeros stakers. La elección de Pharos sacrifica evidentemente una parte de la atención económica a corto plazo, pero a cambio busca un entorno de descubrimiento de valor más saludable en las primeras etapas del lanzamiento de la red principal.
Además de las funciones habituales de tarifas de Gas, staking y gobernanza, PROS ha sido diseñado con un uso más profundo orientado a RWA: como garantía para la acuñación de stablecoins compatibles, acceso prioritario a ciertos lenguajes financieros, e incluso participar en la seguridad de la red a través del staking de RWA. "Lo que queremos expresar es una sola cosa: esperamos que los usuarios crezcan junto con la red," dice Wish Wu.
A partir del aumento inverso del token CC de Canton Network, podemos ver que las instituciones están dispuestas a pagar un alto costo al negociar productos de este tipo, porque las infraestructuras financieras anteriores eran no solo ineficientes, sino que también involucraban demasiados pasos que aumentaban los costos. Pero cuando las transacciones se trasladan a la cadena, incluso si se cobran tarifas más altas en comparación con las tarifas de Gas por cada transacción, para las instituciones es muy rentable.
Esta es la ventaja exclusiva de las cadenas públicas en el campo de la tokenización RWA; Canton ya ha recorrido esta lógica, y Pharos puede ser un excelente objetivo para observar si esta lógica puede replicarse en mercados fuera de EE. UU.
¿Cuánto falta para una era de RealFi?
Regresando a la pregunta planteada al inicio del artículo. Cuando Wish Wu y Alex Zhang salieron de Ant Group, se encontraron con una industria en plena disolución: las instituciones quieren la eficiencia de la blockchain, pero temen su transparencia; los emprendedores persiguen la narrativa de RWA, pero pocos están dispuestos a sumergirse en la construcción de protocolos de base; los inversores claman por un enfoque a largo plazo, pero son los primeros en liquidar después del TGE.
Hoy, dos años después, Pharos ha pasado de ser una idea en una oficina a una cadena pública activa que ha manejado 4.3 mil millones de transacciones y tiene más de 200 millones de direcciones. El lanzamiento de la red principal de Pharos no es solo un hito técnico, sino también una votación sobre los valores de la industria: demuestra que el modelo de cadena pública orientado a instituciones, que se construye lentamente, con bloqueos a largo plazo, sigue siendo viable en el agitado mercado de criptomonedas de hoy.
¿Cuánto tiempo queda para el auge de la tokenización RWA? Si miramos al tamaño del mercado, los 30 mil millones de dólares en activos en la cadena son solo una gota en el océano comparado con los cientos de billones en finanzas tradicionales. Larry Fink de BlackRock predice que para la década de 2030, los activos tokenizados alcanzarán decenas de billones de dólares, y las proyecciones de Standard Chartered son aún más altas, llegando a 30 billones de dólares. Incluso si estos números solo alcanzan la mitad de su proyección, sería suficiente para sostener varias cadenas públicas del nivel de Pharos coexistiendo.
El panorama de la tokenización RWA ahora es un poco como el AI de hace 3 o 4 años; los actores en la industria ya han visto posibilidades infinitas, pero también hay muchos observadores dudosos. Pharos no nació en el momento más caliente de la tokenización RWA, pero esta visión prospectiva ya es suficiente para esperar si podrá abrir un nuevo capítulo en RealFi en la región de Asia-Pacífico.