

Durante años, Michael Saylor ha sido el sumo sacerdote del maximalismo de Bitcoin, un hombre que no solo creía en la moneda naranja, sino que construyó un imperio a su alrededor. Strategy (anteriormente MicroStrategy) ya no era solo una empresa de software; era un monumento a la convicción, una cruzada corporativa envuelta en balances y tweets audaces. Cada vez que el mercado dudaba de Bitcoin, Saylor redoblaba la apuesta, pidiendo prestado, emitiendo y convirtiendo no solo para sobrevivir, sino para demostrar que Bitcoin podía vivir dentro del sistema que se suponía debía interrumpir.
Pero la semana pasada, cuando Standard & Poor’s estampó una calificación crediticia de B- en Strategy, esa convicción se encontró con una fría dosis de realidad de Wall Street. Saylor lo llamó “histórico”. Sus seguidores vitorearon. Sin embargo, detrás de los aplausos, el movimiento dijo algo más oscuro, no sobre Bitcoin, sino sobre cuán lejos ha derivado Strategy de la misma revolución que afirma liderar.
Porque una B- no es una medalla de honor. Es basura. Seis niveles profundos en la basura. El tipo de calificación que dice: “Te prestaremos dinero, pero no confiamos en ti.” Y S&P no se anduvo con rodeos. La agencia advirtió que el balance de Strategy está sobreexpuesto, su liquidez es delgada, y sus futuras mejoras son “poco probables en los próximos 12 meses.” Lo que es más, los cuatro instrumentos preferentes de la firma, la llamada “fábrica de crédito digital” de Saylor, no están calificados y probablemente se sitúen aún más bajos, en territorio CCC. Eso es un susurro por encima del incumplimiento.
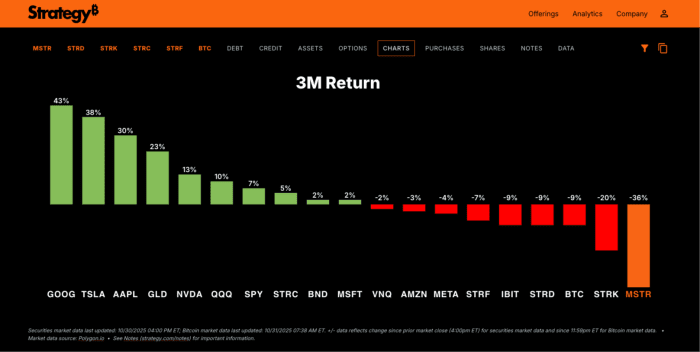
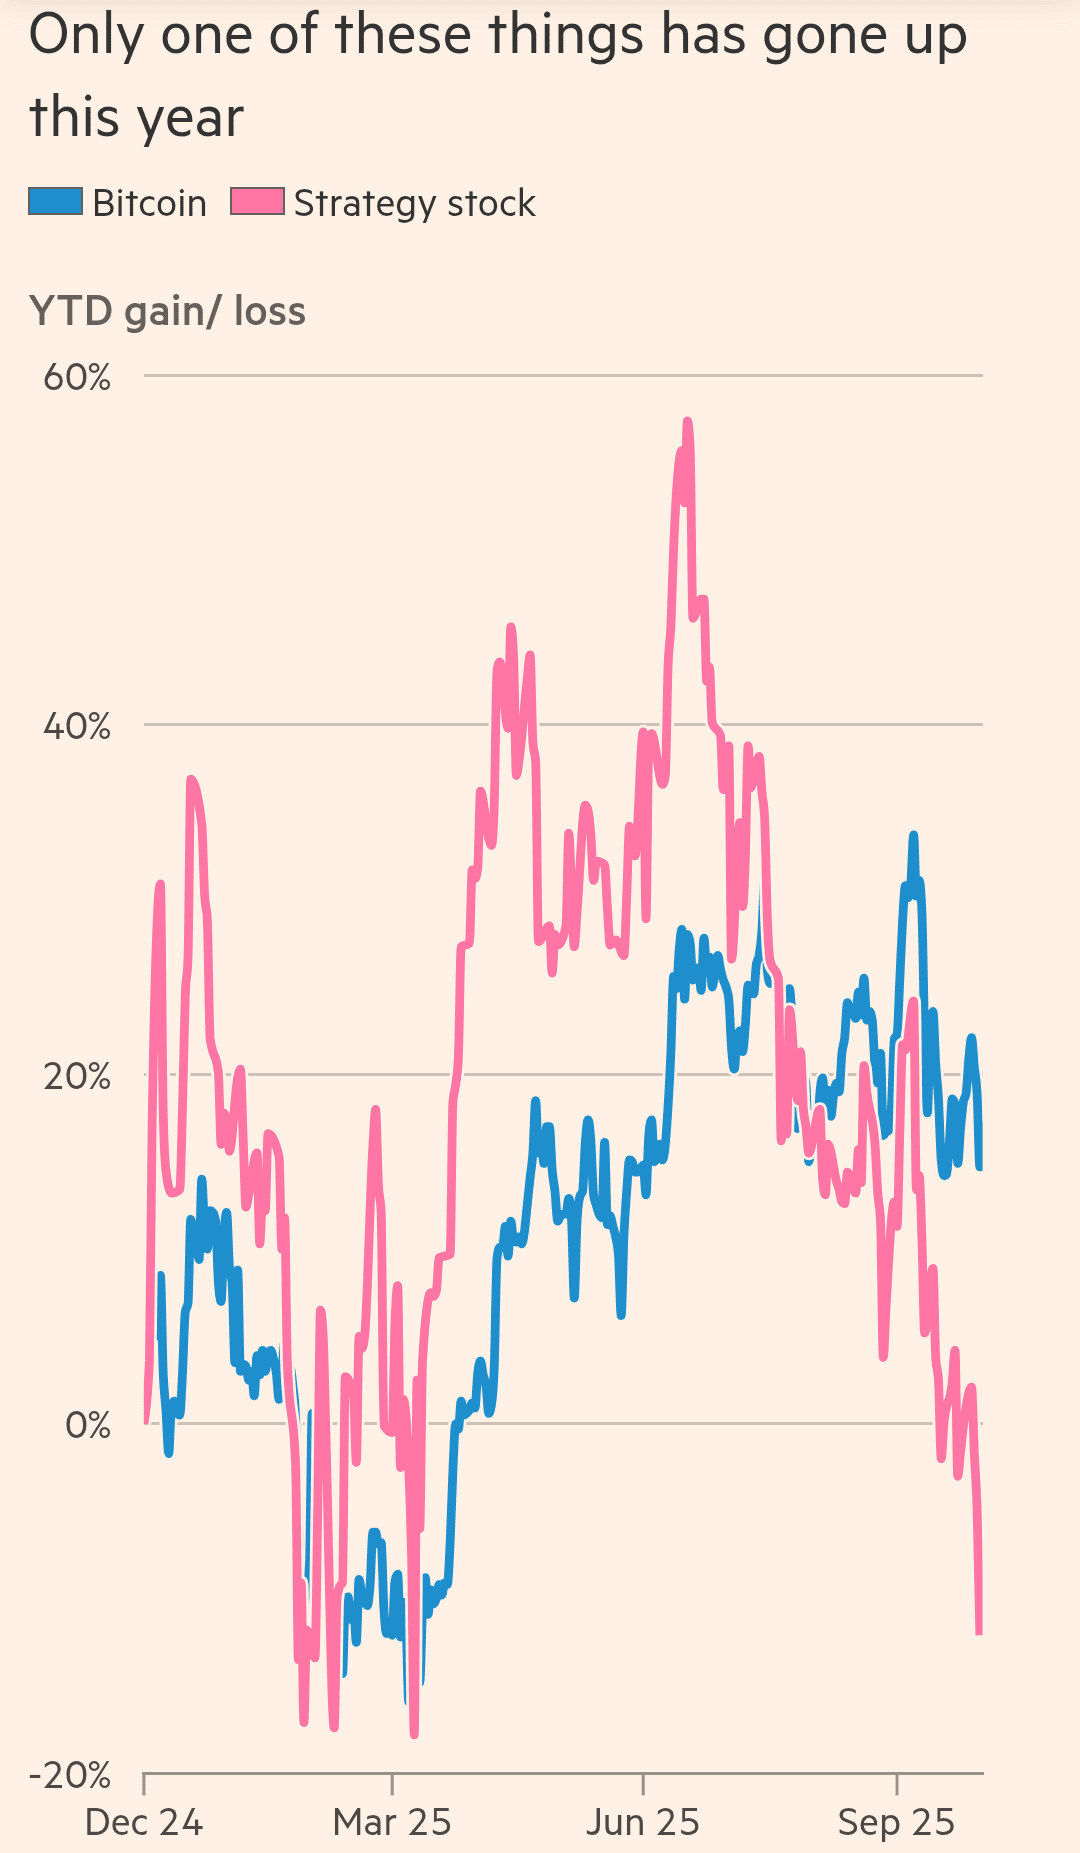
Aun así, el anuncio se presentó como una vuelta triunfal. Durante la llamada de ganancias de la empresa, los ejecutivos pasaron más tiempo celebrando su “primera calificación crediticia” que abordando el elefante en la habitación: el precio de las acciones en caída libre. Las acciones de Strategy no solo han caído drásticamente este año, sino que han tenido un rendimiento inferior al propio Bitcoin por un amplio margen. El activo alrededor del cual Saylor construyó su imperio está prosperando; su empresa, no tanto.
Es un espectáculo extraño un evangelista de Bitcoin buscando validación del mismo establecimiento que juró superar. Durante años, Saylor se quejó de la devaluación de la moneda fiduciaria y de las finanzas tradicionales, pintando a Strategy como un baluarte de la libertad monetaria. Sin embargo, ahora, su equipo está persiguiendo orgullosamente la aprobación de analistas de S&P e investigadores del lado de la venta, incluso insinuando un lugar tan deseado en el S&P 500. Es como si el rebelde hubiera regresado a casa, pidiendo un asiento en la mesa que una vez prometió voltear.
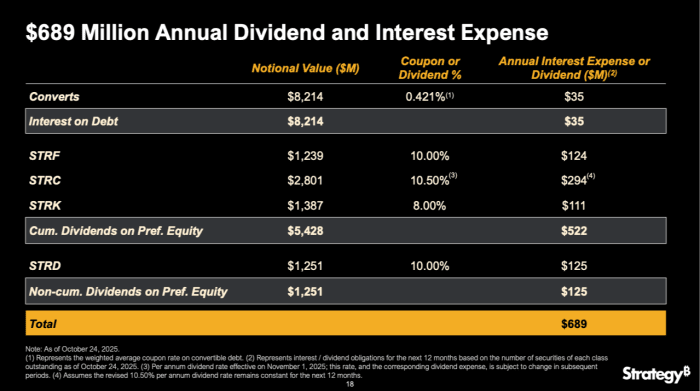
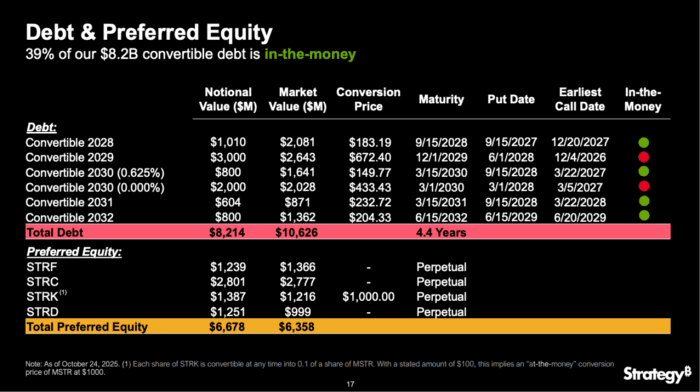
La verdad es que las finanzas de Strategy cuentan una historia mucho menos heroica. Su negocio de software heredado apenas rompe el punto de equilibrio, y según S&P, perdió 37 millones de dólares en flujo de caja operativo durante la primera mitad de 2020. Mientras tanto, sus obligaciones siguen aumentando: 689 millones de dólares en dividendos e intereses anuales, y 8 mil millones de dólares en deuda convertible, de los cuales cinco mil millones están fuera del dinero. ¿Cómo puede una empresa con flujo de caja negativo y una base de ingresos inestable cumplir con esos compromisos? La respuesta de S&P fue contundente: vendiendo más valores.
Esa es la estrategia en la que Strategy se ha atrapado, financiando un pasivo al crear otro. Emitir deuda, comprar Bitcoin, emitir acciones, comprar más Bitcoin. Es una máquina de movimiento perpetuo de apalancamiento y creencias, alimentada por el carisma de Saylor y el hambre del mercado por el riesgo. Pero cada ciclo deja a los accionistas más delgados. La dilución continua ha desgastado la prima de la acción respecto al valor neto de los activos, colapsándola de más de tres veces a apenas 1.3 veces en una base completamente diluida. Lo que una vez pareció un arbitrio ingenioso se ha convertido en una lenta erosión.
Y aun así, la empresa insiste en que está a salvo. Saylor señala su tesorería de Bitcoin de 71 mil millones de dólares como una fortaleza de colateral, un colchón que puede resistir cualquier tormenta. Pero esa defensa tiene un costo. Esos activos están denominados en Bitcoin, mientras que las deudas están denominadas en dólares, un desajuste que podría volverse catastrófico si el precio de Bitcoin cae en el momento equivocado. S&P destacó esto como un “desajuste de divisas”, advirtiendo que si Strategy alguna vez se viera obligada a vender Bitcoin para cumplir con sus obligaciones, lo haría probablemente durante una caída cuando los precios están cayendo y el colateral está perdiendo valor.
Los inversores en renta fija no comparten el lado positivo de Bitcoin. Solo recogen sus dividendos y rezan para que el colateral no se hunda debajo de ellos. Es un acuerdo que solo funciona mientras Bitcoin siga subiendo y los mercados de capitales permanezcan abiertos. El momento en que cualquiera de los dos falle, la máscara de oxígeno de Strategy podría no desplegarse.
La ironía es rica. Una empresa construida sobre la promesa de escapar del sistema tradicional ahora depende completamente de él. Sin la constante capacidad de emitir nuevas acciones o atraer compradores para sus preferentes de alto rendimiento “Stretch”, cuyo cupón ya ha saltado del 9% al 10.5% en solo tres meses, toda la estrategia se deshilacha. Es una casa de espejos que refleja la misma pregunta desde todos los ángulos: ¿qué pasa cuando el mercado deja de creer?
Hay algo innegablemente humano en la desafiante actitud de Saylor. Siempre ha sido más que un ejecutivo; es un narrador, un filósofo que convirtió a Bitcoin en un credo. Su convicción ayudó a encender la adopción corporativa y dio a innumerables inversores el valor para mirar más allá de la moneda fiduciaria. Pero la sola creencia no puede reescribir las matemáticas. En algún momento, la historia debe equilibrarse.
El orgulloso regreso de Strategy a la basura no es el escándalo que podría parecer; es un espejo sostenido hacia el movimiento mismo. La calificación B- no marca el fracaso; marca dependencia. Muestra que el campeón corporativo de Bitcoin todavía está atado al mismo sistema de calificaciones, deudas y dilución que una vez prometió trascender. La fe permanece, pero la libertad se ha ido.
De alguna manera, este momento se siente como un punto de inflexión no solo para Strategy, sino también para la narrativa de Bitcoin dentro de las finanzas tradicionales. El experimento ha revelado tanto el poder como el peligro de intentar fusionar dos mundos incompatibles: el sueño sin permisos de las criptomonedas y la jerarquía estructurada de los mercados de crédito. Saylor intentó construir un puente entre ellos, y por un tiempo, funcionó. Pero los puentes llevan peso, y este está comenzando a crujir.
Aun así, si hay algo que la historia enseña, es que Saylor rara vez retrocede. Ha soportado caídas, ataques cortos y escepticismo de todos los rincones de Wall Street. Él llama a Bitcoin la “propiedad cúspide de la raza humana”, y quizás para él, una calificación de basura es solo otro bache en el camino hacia la eternidad digital.

Pero para los inversores, la historia es más difícil de romantizar. Los números son fríos. La dilución es real. Y la prima que una vez reflejó la fe ahora se está agotando. El regreso de Strategy a la basura no es el hito triunfante que sus fanáticos imaginan. Es un recordatorio de que la convicción, cuando se apalanca demasiado, puede convertirse en dependencia.
Al final, Saylor puede seguir teniendo razón acerca de Bitcoin, pero el último capítulo de Strategy prueba algo más: puedes creer en la revolución todo lo que quieras, pero cuando tu balance vive en el viejo mundo, el viejo mundo siempre tiene la última palabra.
#AltcoinETFsLaunch #FOMCMeeting #KITEBinanceLaunchpool
