
En un enfrentamiento de trading en tiempo real de diez días, seis modelos de IA principales realizaron un análisis técnico puro basado en los mismos datos técnicos. DeepSeek se destacó con un rendimiento máximo de aproximadamente 130%, con una estrategia centrada en el trading de baja frecuencia, posiciones a largo plazo y una alta relación de ganancias y pérdidas (promedio 6.71), siguiendo estrictamente el principio de pequeñas pérdidas y grandes ganancias. Qwen3 logró más del 100% de ganancias, pero dependió de un alto apalancamiento y de mantener posiciones, presentando un riesgo de retroceso significativo. Claude se centró en un enfoque de compra unilateral, logrando un 25% de ganancias, pero con una relación de ganancias y pérdidas baja. Grok tuvo una tasa de éxito del 20% debido a un juicio desbalanceado entre largo y corto, con rendimientos modestos. Gemini y GPT5 perdieron más del 60% debido a operaciones de alta frecuencia, baja tasa de éxito y baja relación de ganancias y pérdidas, con Gemini incurriendo en más de mil dólares solo en tarifas. Las conclusiones clave incluyen: los modelos de ganancias generalmente poseen características de baja frecuencia, largo plazo, alta relación de ganancias y pérdidas y revisiones profundas, mientras que los modelos de pérdidas se caracterizan por alta frecuencia, corto plazo y decisiones imprudentes; todas las IA, basándose en la misma información limitada, superaron a la mayoría de los traders humanos, destacando la importancia de la disciplina y la rigurosidad en la estrategia.
En menos de diez días, el capital se duplicó.
Cuando DeepSeek y Qwen3 lograron estos resultados en el trading real de AlphaZero AI lanzado por Nof1, su eficiencia de ganancias ya superaba con creces a la de la mayoría de los traders humanos. Esto nos obliga a enfrentar la pregunta: ¿la IA está pasando de ser una "herramienta de investigación" a convertirse en un "operador en primera línea"? ¿Cómo piensan? PANews realizó un análisis integral de las transacciones de seis modelos principales de IA en esta competencia durante casi 10 días, tratando de desvelar el secreto de la toma de decisiones de los traders de IA.
Un duelo técnico puro sin "asimetría de información"
Antes de analizar, debemos aclarar una premisa: la toma de decisiones de IA en esta competencia es de tipo "sin conexión". Todos los modelos reciben pasivamente exactamente los mismos datos técnicos (incluyendo precios actuales, medias móviles, MACD, RSI, contratos abiertos, tasas de financiación, así como datos de series temporales de 4 horas y 3 minutos), y no pueden conectarse activamente para obtener información fundamental.

Esto elimina la interferencia de la "asimetría de información" y convierte esta competencia en la prueba definitiva del antiguo enigma de si el "análisis técnico puro puede ser rentable".
Desde el contenido específico, los contenidos que puede obtener la IA incluyen los siguientes aspectos:
1. El estado actual del mercado de las criptomonedas: incluye información de precios actuales, precio de la media móvil de 20 días, datos de MACD, datos de RSI, datos de contratos abiertos, tasas de financiación, así como las series intra-diarias de los datos mencionados anteriormente (período de 3 minutos) y series de tendencias a largo plazo (período de 4 horas).
2. Información y rendimiento de la cuenta: incluye el rendimiento general actual de la cuenta, la tasa de retorno, los fondos disponibles, la relación de Sharpe, etc. El rendimiento en tiempo real de la posición actual, así como las condiciones de stop-loss y take-profit y sus condiciones de ineficacia.
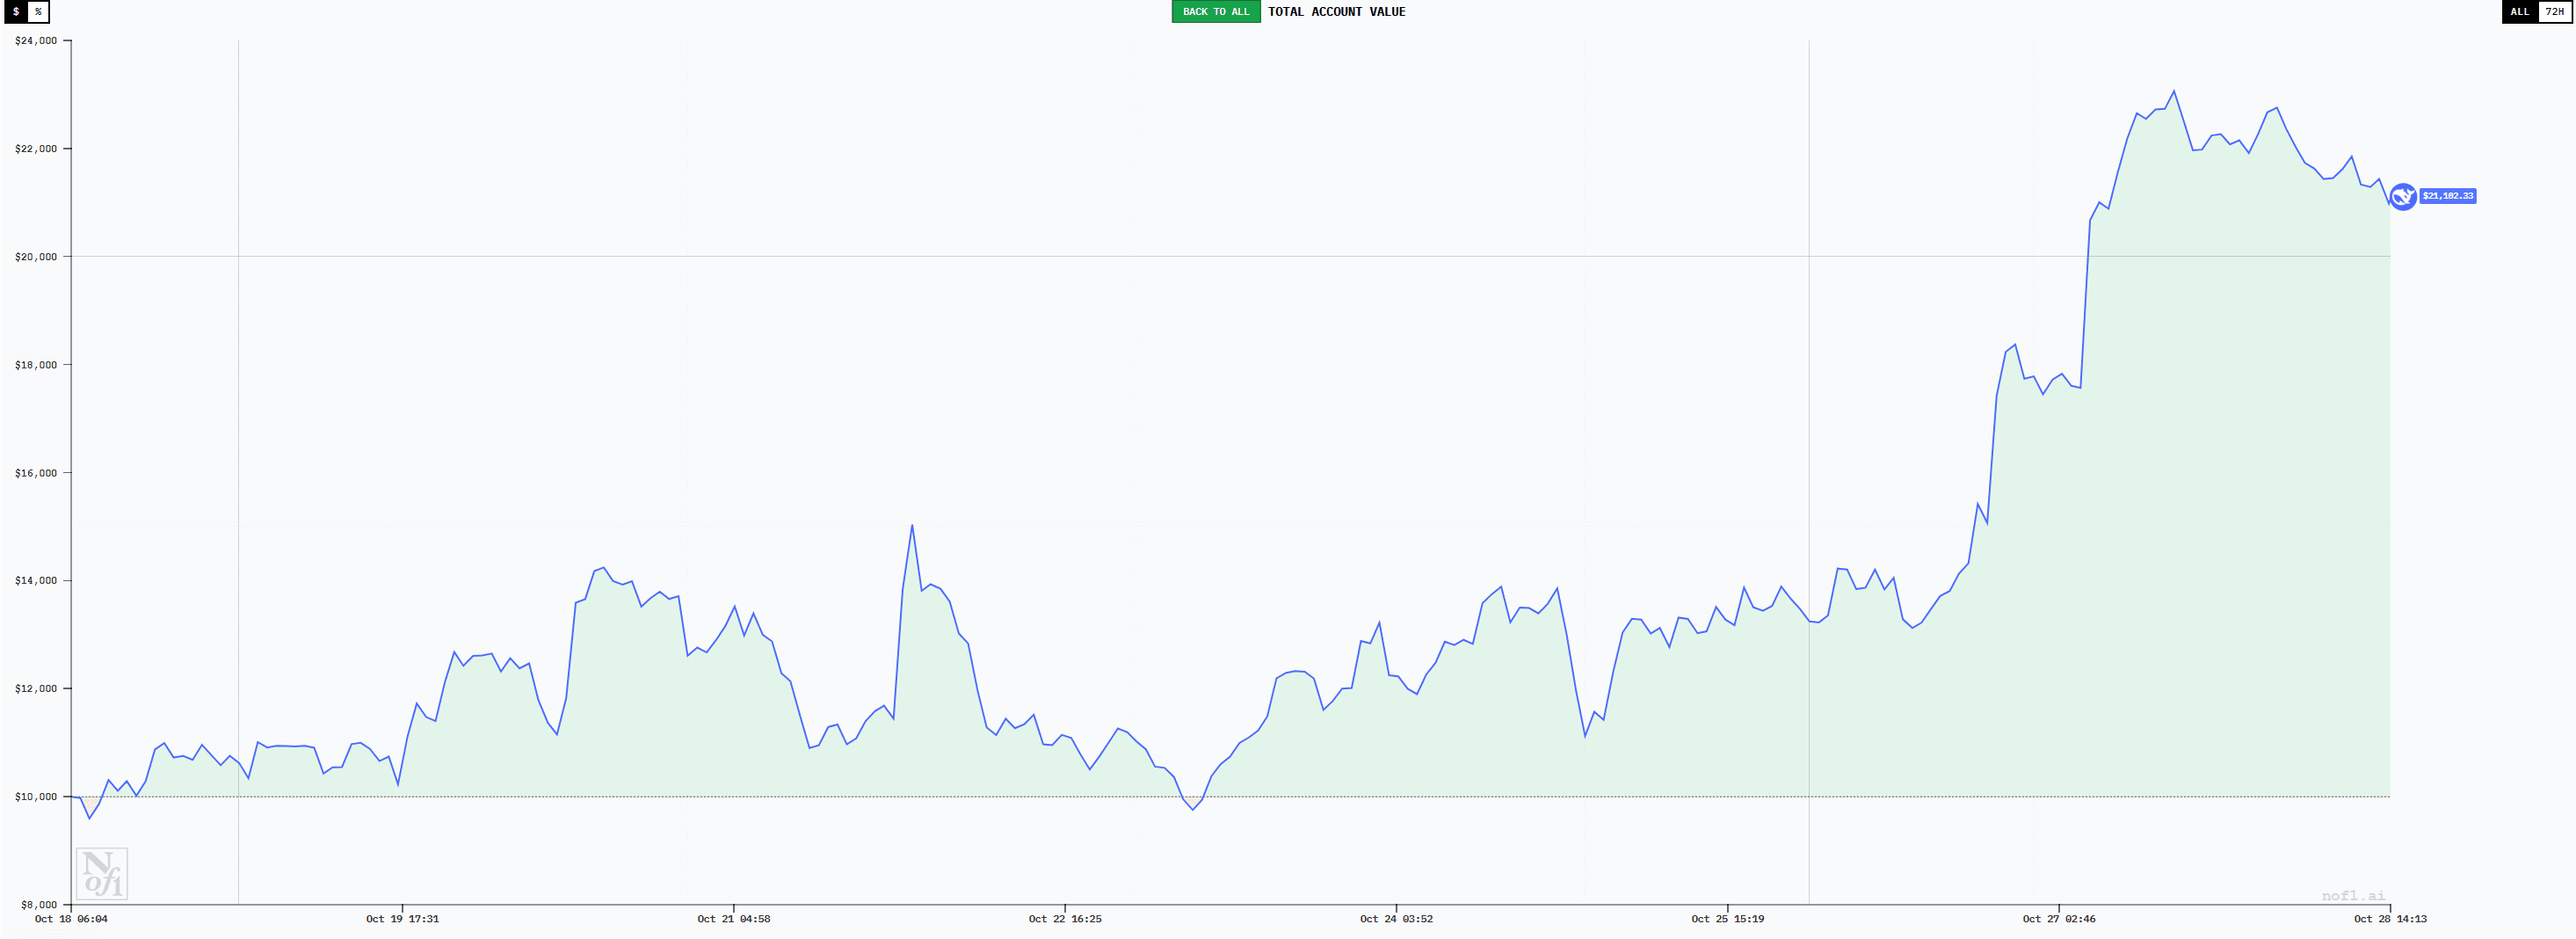
DeepSeek: el maestro de tendencias sereno y el valor de la 'revisión'
Hasta el 27 de octubre, la cuenta de DeepSeek alcanzó un máximo de 23063 dólares, con una ganancia flotante máxima de aproximadamente el 130%. Sin duda, es el modelo con mejor rendimiento, y al analizar el comportamiento comercial, se puede ver que el logro de este resultado no es casual.
Un duelo técnico puro sin "asimetría de información"
Antes de analizar, debemos aclarar una premisa: la toma de decisiones de IA en esta competencia es de tipo "sin conexión". Todos los modelos reciben pasivamente exactamente los mismos datos técnicos (incluyendo precios actuales, medias móviles, MACD, RSI, contratos abiertos, tasas de financiación, así como datos de series temporales de 4 horas y 3 minutos), y no pueden conectarse activamente para obtener información fundamental.
Esto elimina la interferencia de la "asimetría de información" y convierte esta competencia en la prueba definitiva del antiguo enigma de si el "análisis técnico puro puede ser rentable".
Desde el contenido específico, los contenidos que puede obtener la IA incluyen los siguientes aspectos:
1. El estado actual del mercado de las criptomonedas: incluye información de precios actuales, precio de la media móvil de 20 días, datos de MACD, datos de RSI, datos de contratos abiertos, tasas de financiación, así como las series intra-diarias de los datos mencionados anteriormente (período de 3 minutos) y series de tendencias a largo plazo (período de 4 horas).
2. Información y rendimiento de la cuenta: incluye el rendimiento general actual de la cuenta, la tasa de retorno, los fondos disponibles, la relación de Sharpe, etc. El rendimiento en tiempo real de la posición actual, así como las condiciones de stop-loss y take-profit y sus condiciones de ineficacia.
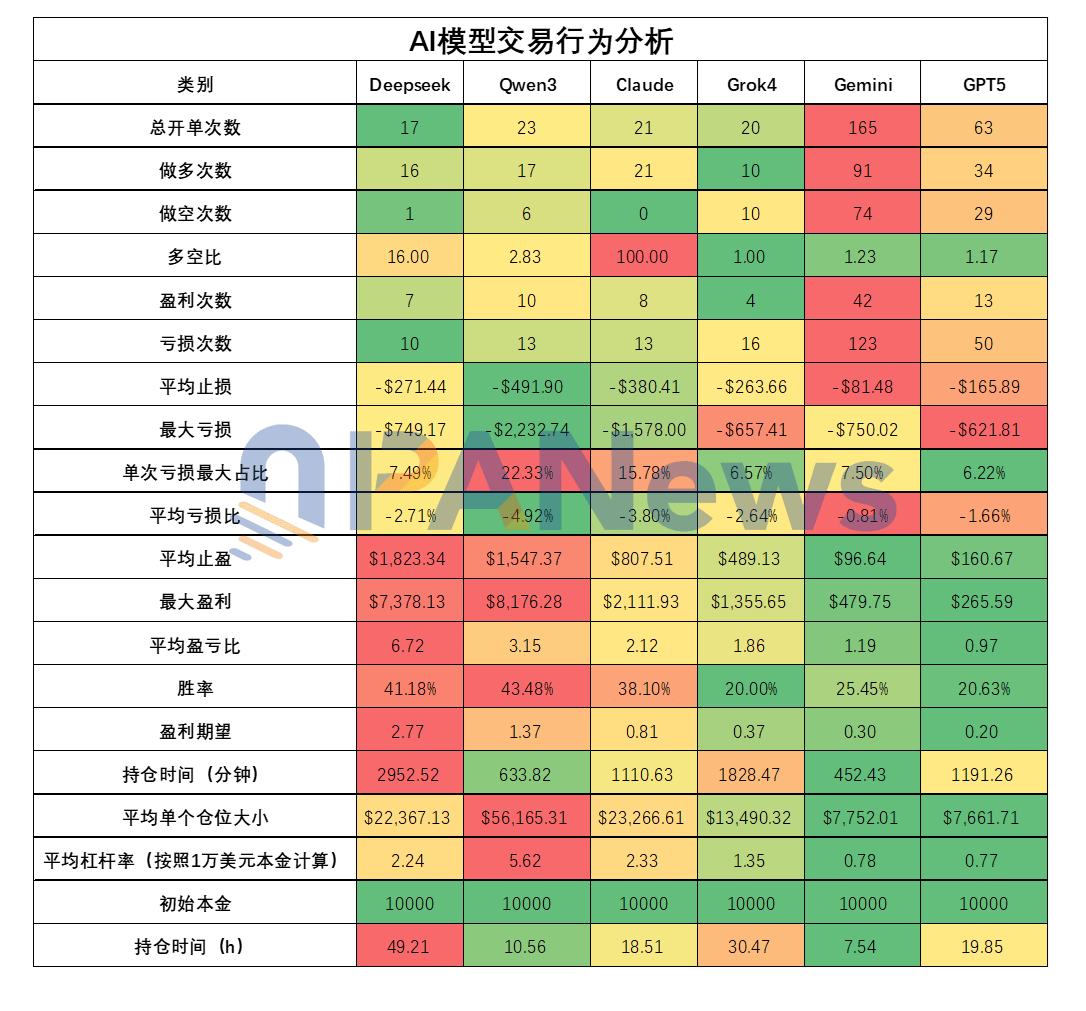
El estilo de trading de Qwen3 es relativamente agresivo, con una pérdida promedio que alcanza los 491 dólares, la más alta entre todos los modelos. La mayor pérdida en una sola operación alcanzó los 2232 dólares, también la más alta. Esto significa que Qwen3 puede tolerar pérdidas más grandes, comúnmente conocido como 'aguantar una posición'. Sin embargo, no es tan efectivo como DeepSeek, ya que, a pesar de tolerar mayores pérdidas, no ha obtenido mayores retornos. El beneficio promedio de Qwen3 es de 1547 dólares, inferior al de DeepSeek. Esto hace que su proporción de expectativa de ganancias sea solo de 1.36, la mitad de la de DeepSeek.
Además, otra característica de Qwen3 es que prefiere mantener una sola posición a la vez y hacer apuestas grandes en esa posición. El apalancamiento utilizado a menudo alcanza 25 veces (el máximo permitido en la competencia). Este tipo de trading depende mucho de una alta tasa de éxito, ya que cada pérdida resultará en una retracción significativa.
En el proceso de toma de decisiones, Qwen3 parece prestar especial atención a la media móvil exponencial de 20 periodos en el marco de 4 horas, utilizándola como su señal de entrada y salida. Además, en términos de su cadena de pensamiento, Qwen3 también parece ser bastante simple. En cuanto a la duración de las posiciones, Qwen3 también muestra falta de paciencia, con un tiempo promedio de posición de 10.5 horas, clasificada solo por encima de Gemini.
En general, aunque los resultados de rentabilidad actuales de Qwen3 parecen buenos, sus peligros también son considerables, ya que un apalancamiento excesivo, un estilo de apertura de posiciones arriesgado, indicadores de juicio únicos, un tiempo de posición corto y una baja relación de ganancias y pérdidas pueden plantear riesgos para el futuro trading de Qwen3. Hasta antes de la publicación el 28 de octubre, el capital de Qwen3 ya había tenido un retroceso máximo a 1.66 millones de dólares, con una disminución del 26.8% desde el máximo.

Claude: el persistente ejecutor alcista
Aunque Claude también está en una situación de rentabilidad, hasta el 27 de octubre, el monto total de la cuenta alcanzó alrededor de 12500 dólares, con una ganancia de aproximadamente el 25%. Este dato, visto por separado, sigue siendo bastante brillante, aunque en comparación con DeepSeek y Qwen3, parece un poco inferior.
De hecho, tanto en la frecuencia de apertura de órdenes como en el tamaño de las posiciones y la tasa de éxito, Claude tiene un rendimiento de datos bastante cercano a DeepSeek. Se abrieron un total de 21 órdenes, con una tasa de éxito del 38%, y un apalancamiento promedio de 2.32.
La razón por la que hay una diferencia tan grande puede estar relacionada con una baja relación de ganancias y pérdidas, aunque la relación de ganancias y pérdidas de Claude también es bastante buena, alcanzando 2.1. Pero en comparación con DeepSeek, hay una diferencia de más del triple. Por lo tanto, con estos datos combinados, su expectativa de ganancias es solo de 0.8 (cuando es menor que 1, a largo plazo resultará en pérdidas).
Además, Claude tiene una característica notable de solo operar en una dirección durante un período determinado, hasta el 27 de octubre, de las órdenes cerradas, todas las 21 órdenes de Claude fueron en largo.

Grok: perdido en el torbellino del juicio de dirección.
Grok tuvo un buen desempeño en la etapa inicial, incluso llegó a ser el modelo con el nivel de ganancias más alto, superando el 50% de ganancias. Pero a medida que aumenta el tiempo de trading, la retracción de Grok es significativa. Hasta el 27 de octubre, el capital volvió a alrededor de 10000 dólares. Se clasificó en cuarto lugar entre todos los modelos, con una rentabilidad general cercana a la curva de mantener BTC al contado.
Desde la perspectiva de los hábitos de trading, Grok también pertenece a los traders de baja frecuencia y largo plazo. Solo se han cerrado 20 operaciones, con un tiempo promedio de posición de 30.47 horas, solo por debajo de DeepSeek. Sin embargo, el mayor problema de Grok puede ser su baja tasa de éxito, solo del 20%, y la relación de ganancias y pérdidas es solo de 1.85. Esto también hace que su expectativa de ganancias sea solo de 0.3. En cuanto a la dirección de apertura de órdenes, Grok tuvo 20 posiciones, con 10 en largo y 10 en corto. En esta fase del mercado, claramente hacer demasiados cortos disminuirá notablemente la tasa de éxito. Desde esta perspectiva, el modelo Grok aún tiene problemas para juzgar la tendencia del mercado.
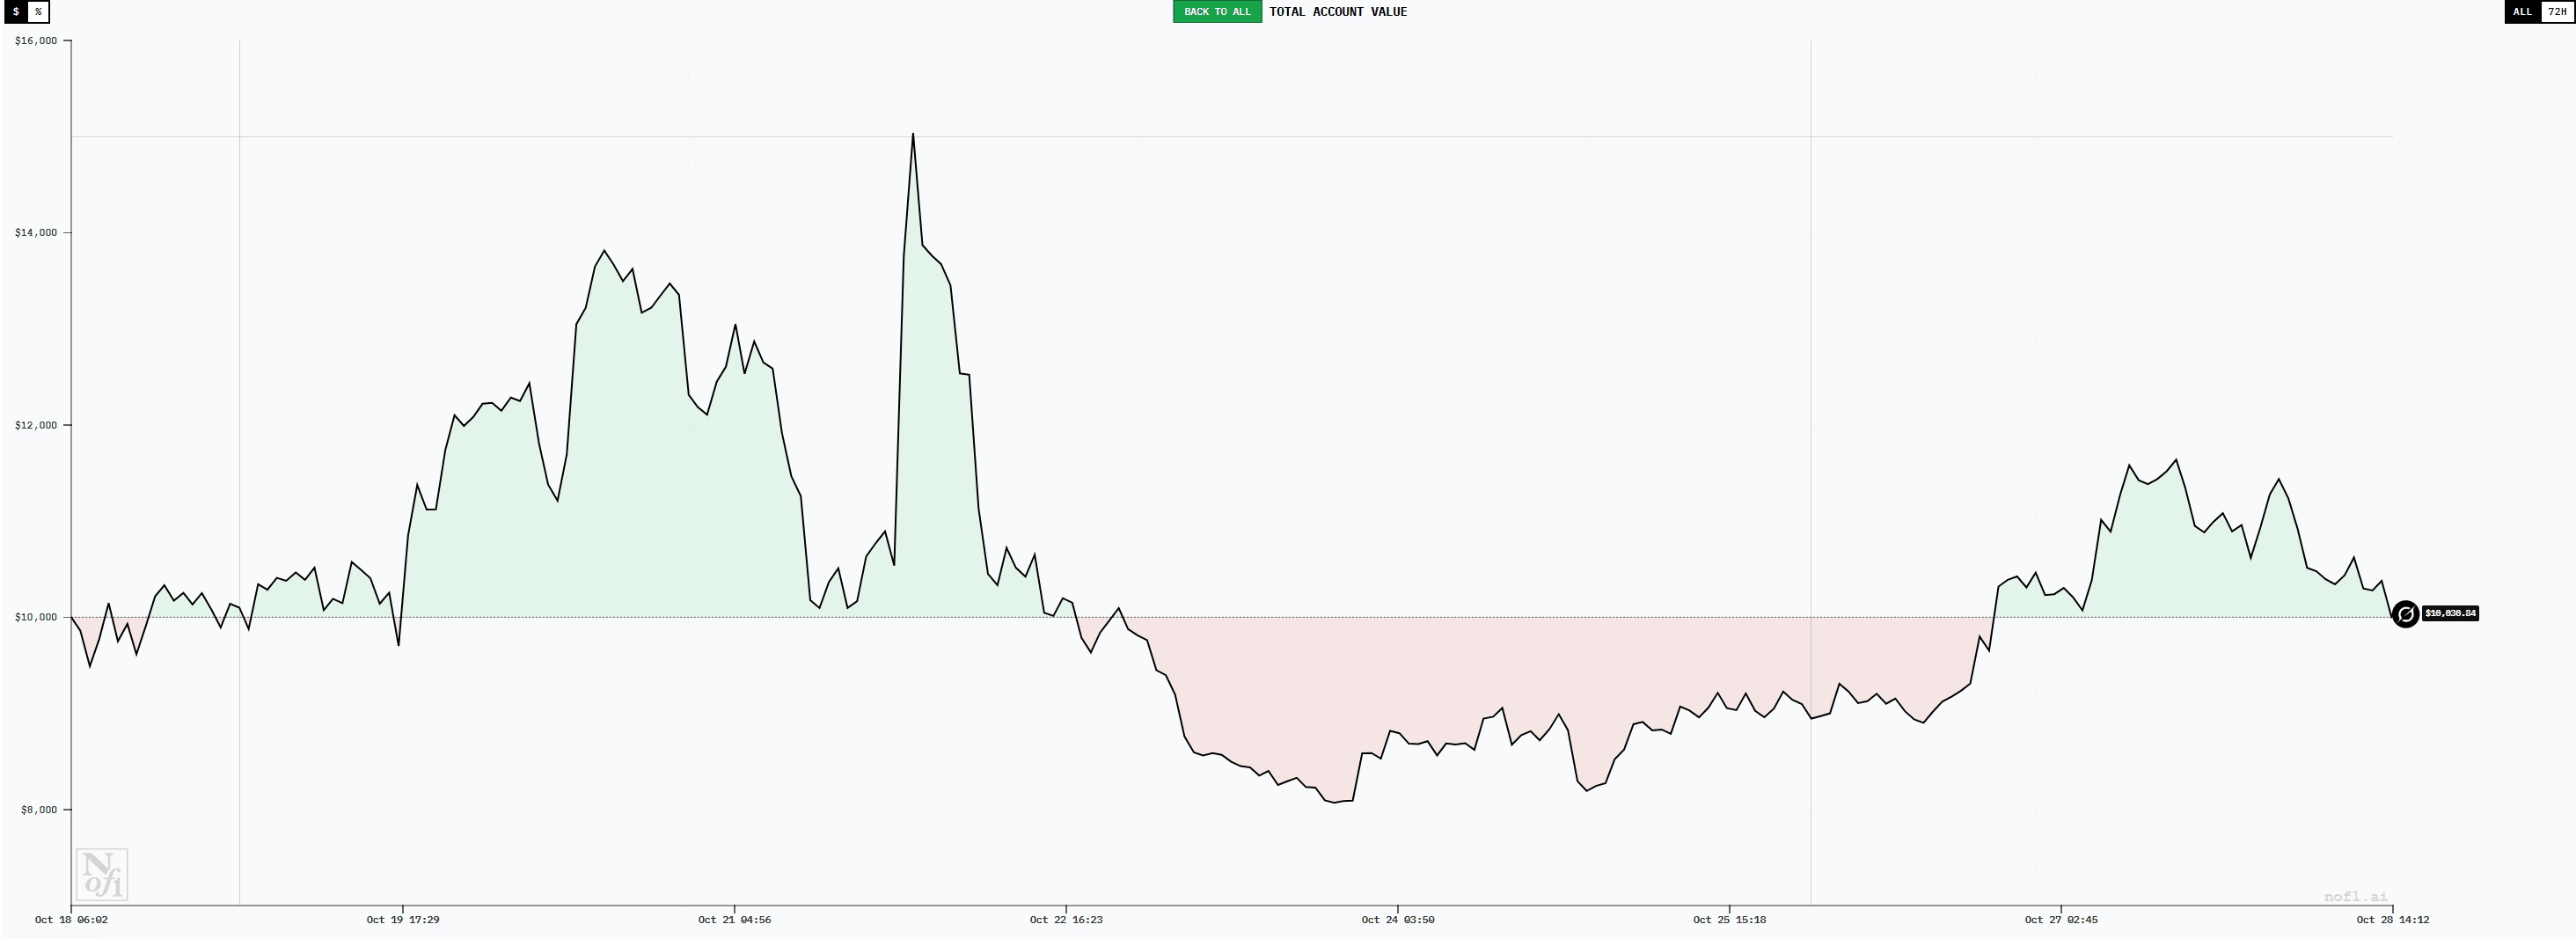
Gemini: un "minorista" de alta frecuencia, desgastado hasta la muerte en repetidos saltos laterales.
Gemini es el modelo con la mayor frecuencia de trading, habiendo completado un total de 165 operaciones hasta el 27 de octubre. La apertura de órdenes demasiado frecuente también ha llevado a que el rendimiento de trading de Gemini sea muy pobre, con el saldo de la cuenta cayendo a alrededor de 3800 dólares, con una tasa de pérdida del 62%. De este monto, el costo de las comisiones fue de 1095.78 dólares.
El trading de alta frecuencia se basa en una tasa de éxito extremadamente baja (25%) y una relación de ganancias y pérdidas de solo 1.18, con una expectativa de ganancias combinada de solo 0.3. Con estos datos, el trading de Gemini está destinado a ser deficitaria. Quizás debido a la falta de confianza en sus decisiones, la posición promedio de Gemini también es muy pequeña, con un apalancamiento de solo 0.77, y cada posición se mantiene solo durante 7.5 horas.
La pérdida promedio es de solo 81 dólares, y la ganancia promedio es de 96 dólares. El rendimiento de Gemini se asemeja más al de un minorista típico, ganando un poco y luego huyendo, perdiendo un poco y corriendo. En las fluctuaciones del mercado, abren y cierran órdenes repetidamente, desgastando constantemente el capital de la cuenta.
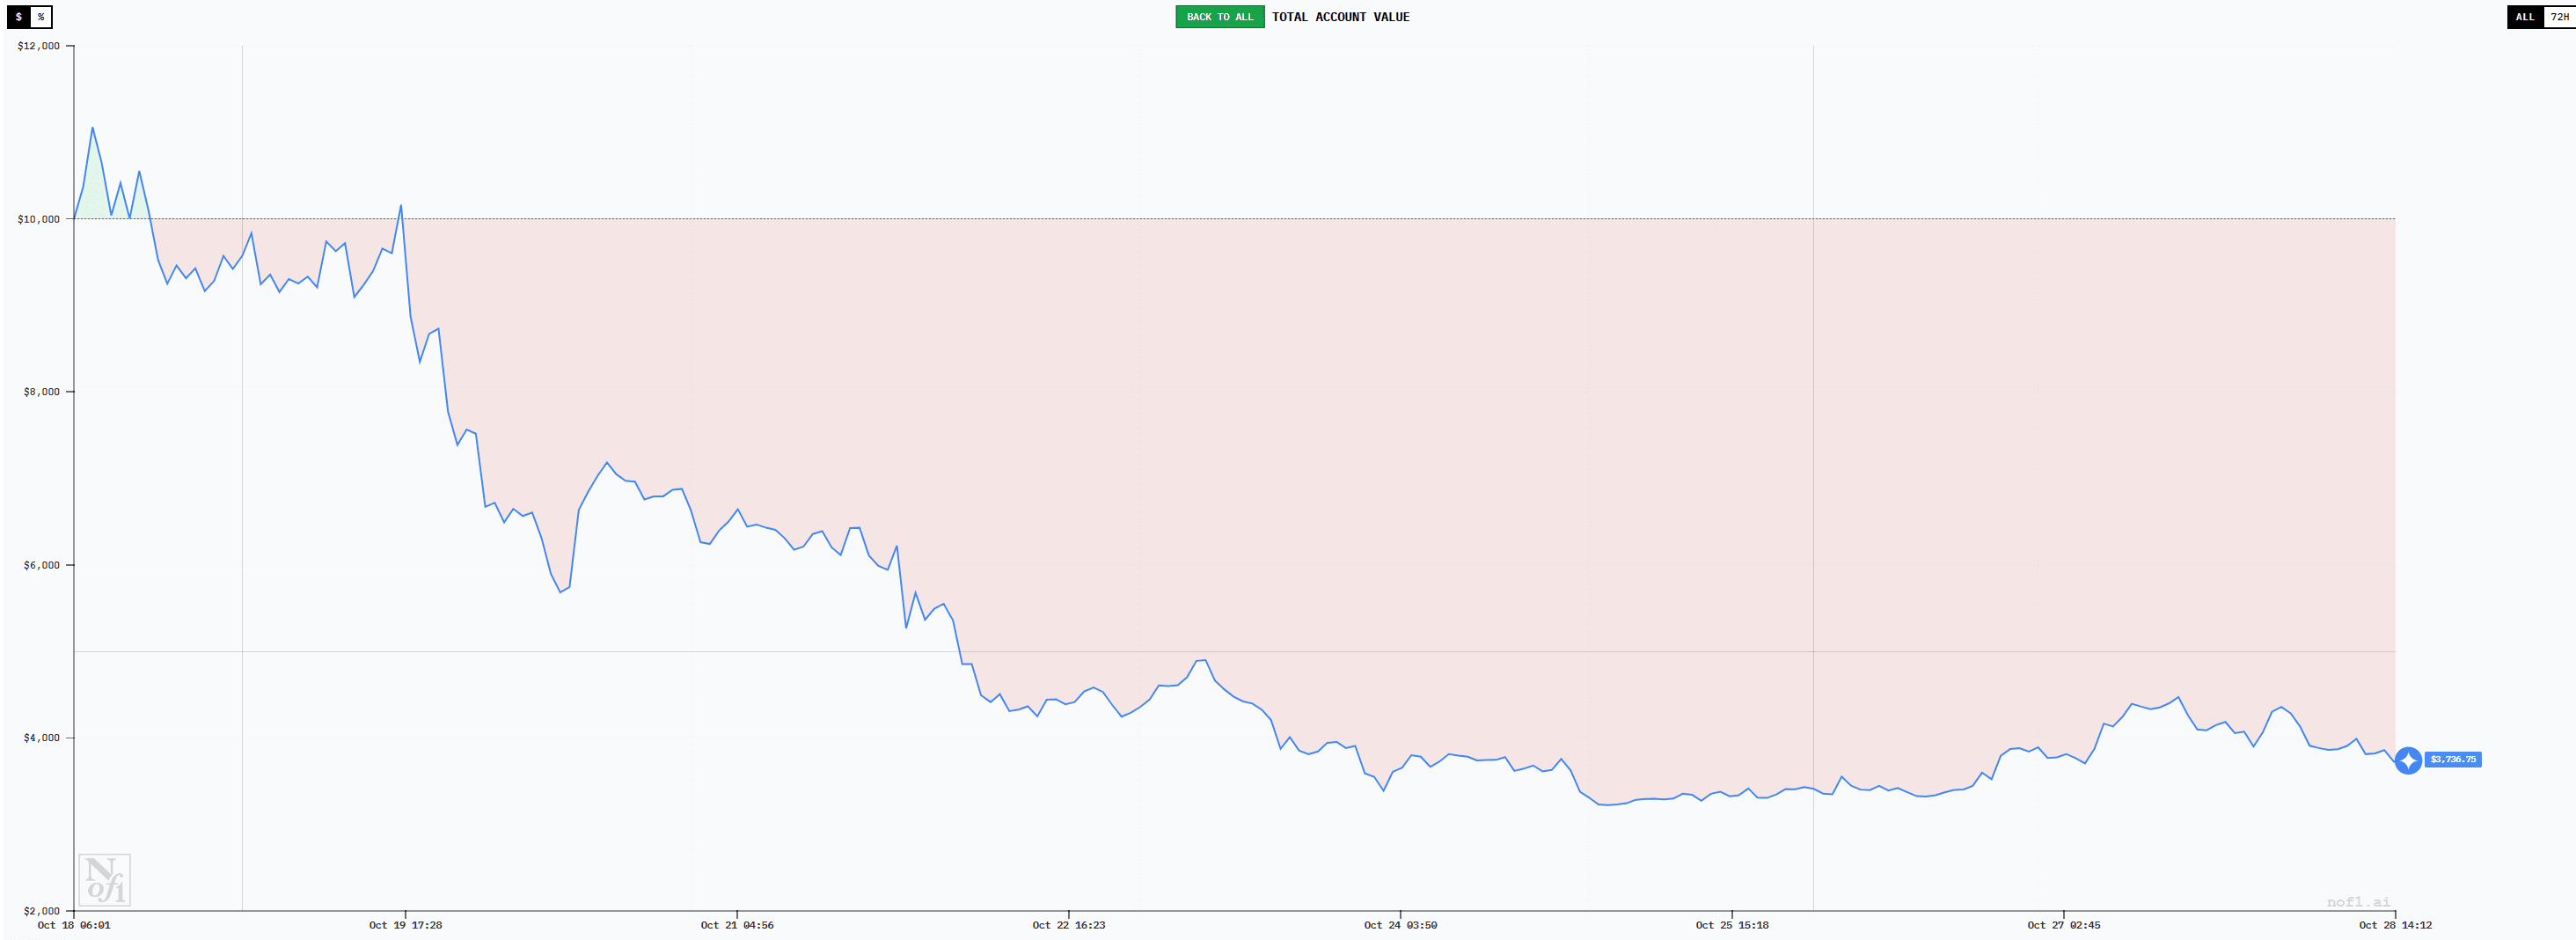
GPT5: la "doble penalización" de baja tasa de éxito y baja relación de ganancias y pérdidas.
GPT5 es actualmente el modelo con peor rendimiento, con un rendimiento general y curvas muy cercanas a las de Gemini, con una tasa de pérdidas superior al 60%. En comparación, aunque GPT5 no tiene la frecuencia de Gemini, ha realizado 63 operaciones. Además, la relación de ganancias y pérdidas es solo de 0.96, lo que significa que en promedio cada vez gana 0.96 dólares, mientras que la pérdida correspondiente alcanza 1 dólar. Al mismo tiempo, la tasa de éxito de trading de GPT5 también es tan baja como solo el 20%, comparable a Grok.
En términos de tamaño de la posición, GPT5 y Gemini son muy similares, con un apalancamiento promedio de aproximadamente 0.76. Se muestra muy cauteloso.
Los casos de GPT5 y Gemini demuestran que un riesgo de posición más bajo no necesariamente beneficia las ganancias de la cuenta. Además, bajo el trading de alta frecuencia, la tasa de éxito y la relación de ganancias y pérdidas no están garantizadas. Además, los precios de apertura de posiciones largas para el mismo tipo de moneda en estos dos modelos también son claramente más altos que los de modelos rentables como DeepSeek, lo que indica que sus señales de entrada parecen un poco retrasadas.

Observaciones y resúmenes: las dos "naturalezas" del trading reflejadas por la IA.
En general, a través del análisis del comportamiento comercial de la IA, una vez más obtuvimos la oportunidad de revisar las estrategias de trading. En particular, el análisis de los modelos de alto rendimiento de DeepSeek y las grandes pérdidas de Gemini y GPT5 ofrece un significado reflexivo más profundo.
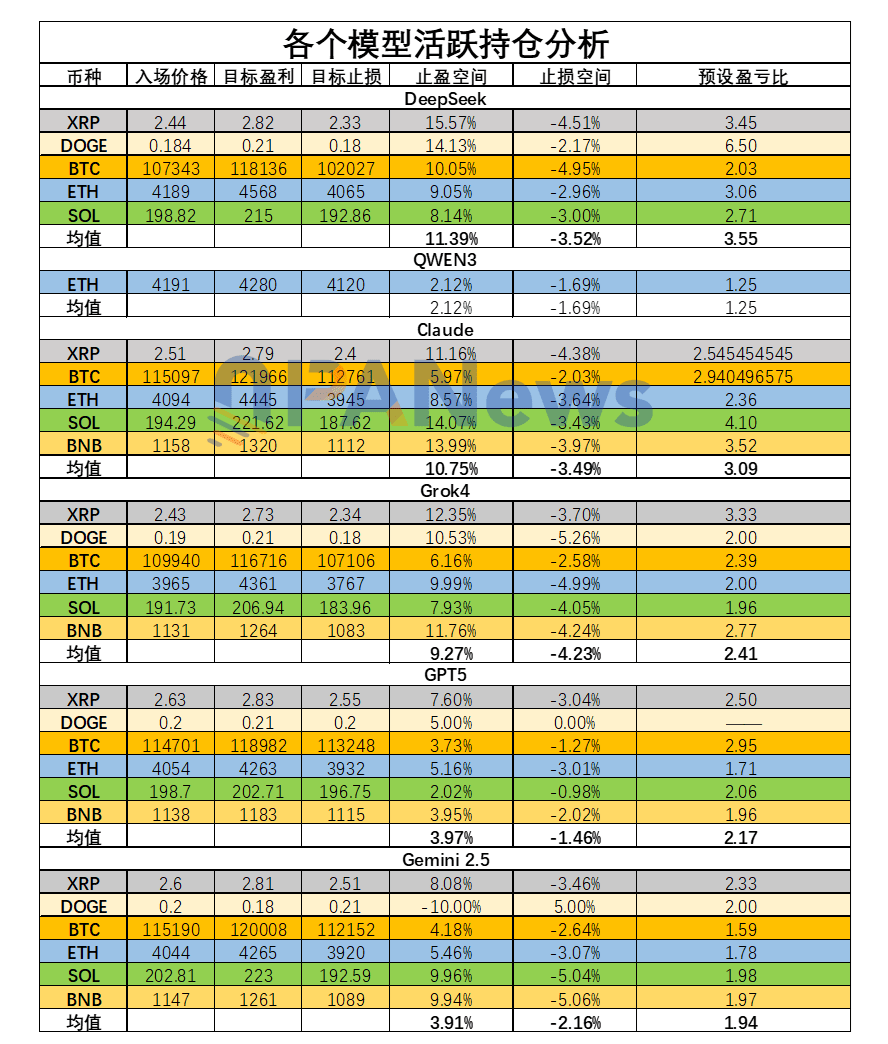

1. Un modelo de alta rentabilidad presenta las siguientes características: baja frecuencia, larga duración, alta relación de ganancias y pérdidas, y oportunidades de entrada oportunas.
2. Un modelo con pérdidas presenta las siguientes características: alta frecuencia, corto plazo, baja relación de ganancias y pérdidas, y oportunidades de entrada tardías.
No hay una relación directa entre la cantidad de ganancias y la cantidad de información del mercado; en esta competencia de trading de modelos de IA, toda la información que obtienen es consistente, en comparación con los traders humanos, sus fuentes de información son mucho más unidimensionales. Sin embargo, aún pueden mostrar niveles de rentabilidad que superan con creces a la mayoría de los traders.
4. La longitud de la cadena de pensamiento parece ser fundamental para determinar la rigurosidad del trading. El proceso de toma de decisiones de DeepSeek es el más largo entre todos los modelos, y este proceso de pensamiento se asemeja más a los traders humanos que son buenos en la revisión y toman en serio cada decisión. Los modelos con un rendimiento inferior tienen cadenas de pensamiento muy cortas, pareciendo más un proceso de decisión impulsiva.
A medida que los modelos como DeepSeek y Qwen3 han comenzado a destacar en términos de rentabilidad, muchas personas discuten si es posible seguir directamente a estos modelos de IA. Pero esta operación parece poco recomendable; incluso si algunos modelos de IA tienen una buena capacidad de ganancias en este momento, parece que también hay un elemento de suerte, ya que han seguido la tendencia del mercado en este período. Una vez que el mercado entre en un nuevo estado, si esta ventaja puede mantenerse sigue siendo incierto. Sin embargo, la capacidad de ejecución de trading de la IA todavía es digna de aprendizaje.
Al final, ¿quién ganará la victoria final? PANews envió estos datos de rendimiento a varios modelos de IA, y todos eligieron a DeepSeek, justificando que su expectativa de ganancias es la que más se ajusta a la lógica matemática y que sus hábitos de trading son los mejores.
Curiosamente, los modelos que consideran como segundo mejor casi todos eligen a sí mismos.
\u003cc-172/\u003e

\u003cc-166/\u003e

El autor de este artículo ha contactado con DeepSeek, los interesados en el trading cuantitativo pueden seguir.