


Autor del texto original: Tiger Research
Traducción del texto original; AididiaoJP, Foresight News
Puntos clave
El entorno macro sigue siendo favorable, aunque el ritmo ha disminuido: el M2 global alcanzó un nuevo récord histórico de 13.44 billones de dólares, y los flujos de fondos hacia el ETF de Bitcoin se han convertido en entradas netas por primera vez en 14 meses. Sin embargo, el impacto del conflicto en Irán ha elevado el CPI de marzo al 3.3%, acortando el camino de recortes de tasas de la Reserva Federal.
Los indicadores en cadena de Bitcoin están pasando de la infravaloración a un equilibrio temprano: los indicadores clave en cadena han salido de la zona de pánico del primer trimestre. Actualmente, el precio de 70,500 dólares está aproximadamente un 13% por debajo del costo promedio de entrada de los holders a largo plazo de 78,000 dólares. Romper este nivel será una señal principal de reversión de tendencia a corto plazo.
El precio objetivo de 143,000 dólares y el potencial de duplicar siguen siendo válidos: basado en un punto de referencia neutral de 132,500 dólares, ajustado por fundamentales -10% y macro +20%. Aunque se ha ajustado a la baja desde el objetivo de 185,500 dólares del primer trimestre, la fuerte corrección del precio al contado significa que el espacio de aumento real calculado desde los niveles actuales se ha ampliado.
Los vientos a favor macro aún están presentes, pero la inercia ha disminuido
Desde la publicación del informe del primer trimestre, el Bitcoin ha caído aproximadamente un 27%, con un precio promedio de alrededor de 70,500 dólares a principios de abril. El conflicto en Irán ha introducido una nueva variable, pero el entorno macro sigue siendo favorable. Lo que está cambiando no es la dirección, sino la velocidad.
La liquidez ha alcanzado niveles récord, pero no se ha transmitido eficazmente al Bitcoin
Hasta febrero de 2026, el M2 global continuó expandiéndose hasta cerca de 13.44 billones de dólares, un máximo histórico. Sin embargo, el Bitcoin ha caído un 27% desde el primer trimestre. La liquidez y el precio están mostrando un movimiento inverso.
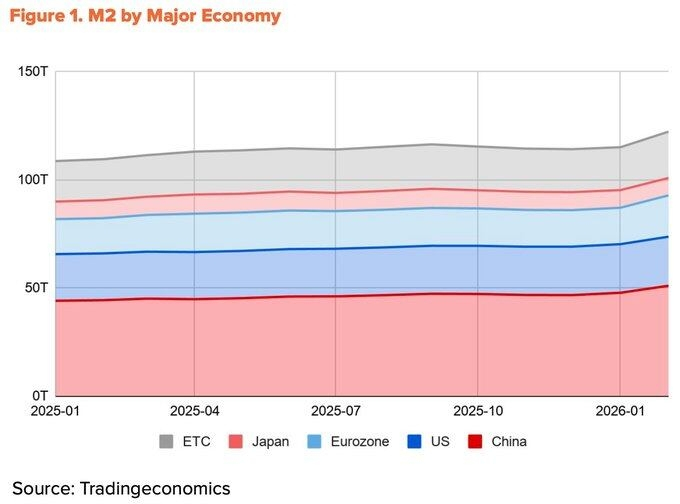
Las fuentes de liquidez explican esta diferenciación. En el crecimiento del M2 de los cuatro principales economías (China, EE. UU., zona euro, Japón) en el último año, más del 60% provino de China, gracias a la reducción de reservas por parte del Banco Popular de China y la transición formal hacia una postura flexible en el primer trimestre.
La contribución de EE. UU. es solo del 10%. El problema radica en que los canales de liquidez provenientes de China para el mercado de Bitcoin son limitados. Las restricciones de comercio de criptomonedas en el país siguen vigentes, y los canales indirectos a través de Hong Kong y Singapur principalmente sirven a fondos institucionales. La liquidez global se encuentra en su punto máximo histórico, pero la porción que realmente puede llegar al mercado de Bitcoin está disminuyendo.
El conflicto en Irán ha ralentizado el ritmo de recortes de tasas de la Reserva Federal
Debido a la obstrucción en la transmisión de liquidez proveniente de China, la liquidez en dólares sigue siendo el principal motor del Bitcoin. Pero incluso esta parte se ha visto retrasada por el conflicto en Irán.
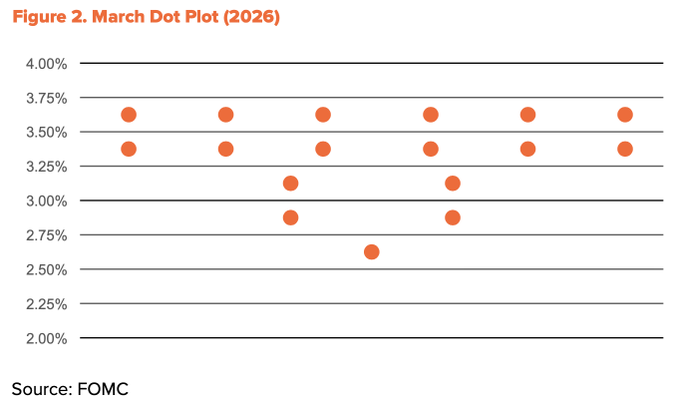
Después de que EE. UU. e Israel lanzaran ataques contra Irán el 28 de febrero, el estrecho de Ormuz fue bloqueado. El petróleo Brent se disparó a 118 dólares por barril a mediados de marzo, y el petróleo de Dubái alcanzó un récord histórico de 166 dólares por barril. Este impacto ha elevado directamente la inflación. El CPI de EE. UU. en marzo subió del 2.4% de febrero al 3.3%, alcanzando un nuevo máximo en dos años. El espacio para recortes de tasas de la Reserva Federal se ha reducido. El gráfico de puntos de marzo ha recortado las expectativas de recortes para 2026 a solo una vez.
A pesar de esto, la dirección de flexibilización no ha cambiado. A mediados de abril, el estrecho de Ormuz se reabrió parcialmente, y el precio del petróleo cayó drásticamente a alrededor de 90 dólares. El CPI central se estabiliza en el 2.6%, lo que indica que el impacto aún no se ha extendido por completo a la economía en general. El presidente Trump nominó oficialmente a Kevin Warsh como el próximo presidente de la Reserva Federal a finales de enero, y las audiencias de confirmación en el Senado están en curso. El mandato de Powell terminará el 15 de mayo, y es probable que la tendencia de flexibilización continúe. Es posible que el número de recortes de tasas se reduzca, pero la dirección se mantiene constante.
El flujo de fondos institucional ha comenzado a revertirse
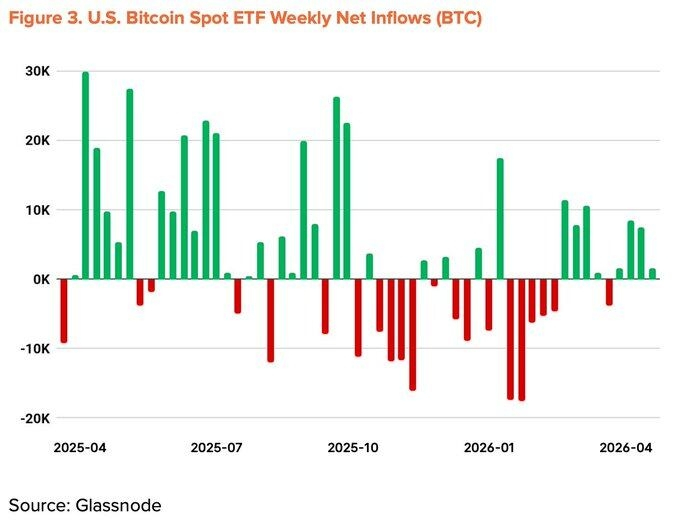
La salida de instituciones que impulsó la caída del primer trimestre ha comenzado a revertirse. El ETF de Bitcoin al contado ha registrado la peor salida mensual desde su lanzamiento en noviembre de 2025, estando en estado de salida neta durante cinco meses consecutivos. Sin embargo, desde marzo, las entradas netas mensuales se han vuelto positivas. Hasta mediados de abril, el flujo de fondos acumulado en el año es positivo, y el total de activos bajo gestión ha recuperado hasta 96.5 mil millones de dólares.
Las acciones de acaparamiento de criptomonedas por parte de empresas también están acelerándose. Strategy gastó 2.54 mil millones de dólares en una semana (del 13 al 19 de abril) para comprar 34,164 BTC, aumentando su tenencia total a 815,061 BTC. Sin embargo, el número de empresas que participan en esta tendencia no ha aumentado significativamente.
Los indicadores macro se han ajustado a +20%
Los vientos a favor estructurales siguen siendo sólidos: expansión de liquidez, inclinación hacia políticas más flexibles, el flujo de fondos institucionales volviendo a la normalidad, y el progreso del proyecto de ley CLARITY en EE. UU. Los vientos en contra recientes —el impacto del petróleo por el conflicto en Irán y la desaceleración en los recortes de tasas de la Reserva Federal— han contrarrestado parcialmente estas ventajas. Los indicadores macro del segundo trimestre se han ajustado a la baja en 5 puntos porcentuales, ajustándose a +20%.
Transición de infravaloración a equilibrio temprano
Los indicadores en cadena han salido de la zona de pánico extremo y están transitando hacia los límites de infravaloración y equilibrio. Indicadores clave como MVRV-Z, NUPL y aSOPR han salido de la zona de pánico del primer trimestre, entrando en una etapa de recuperación temprana. Aunque es poco probable que veamos un gran aumento como en los rebotes de la zona de pánico, los datos históricos muestran que la tasa de retorno promedio desde esta área se mantiene en dos dígitos. En este momento, la relación riesgo-recompensa sigue estando en la posición más favorable.
Es notable que la base de costo promedio de los holders a corto plazo (STH) está disminuyendo gradualmente. Esto indica que el capital especulativo está saliendo, mientras que nuevos compradores están acumulando a precios más bajos. El momento coincide con el reinicio de las entradas netas del ETF y las grandes compras de Strategy, respaldando la idea de que los inversores institucionales están acumulando de manera sostenida en el rango de descuento, lo que reduce el costo promedio de entrada.
El nivel de riesgo clave es de 54,000 dólares, es decir, la base de costo promedio en toda la red. Si se rompe este nivel, toda la red entrará en un estado de pérdida no realizada, convirtiéndose en el fondo en un escenario extremo. La resistencia más fuerte está en 78,000 dólares, coincidiendo con el costo promedio de entrada de los holders a largo plazo.
El precio actual de 70,500 dólares está aproximadamente un 13% por debajo de este nivel de resistencia; gran parte del capital a corto plazo que ingresó recientemente se encuentra en estado de pérdida no realizada. La ruptura decisiva de 78,000 dólares debe ser monitoreada de cerca en el corto plazo.
Crecimiento superficial, estancamiento subyacente
En la primera mitad de abril, el volumen diario de transacciones de Bitcoin alcanzó 564,000, un aumento del 37.9% interanual. Los datos superficiales son brillantes, pero los detalles cuentan otra historia.
El número de direcciones activas durante el mismo período ha disminuido a 428,000, una caída del 13.2% interanual y una caída del 4.2% en comparación con el trimestre anterior. El tamaño promedio de cada transferencia ha bajado a 1.19 BTC, un descenso del 34.1% respecto al trimestre anterior. Aunque el número de transacciones ha aumentado, tanto los participantes como el valor de cada transacción están disminuyendo. Este patrón refleja que unos pocos usuarios están realizando pequeñas transferencias repetidamente, en lugar de un uso económico amplio de la red. Gran parte del crecimiento en el volumen de transacciones puede provenir de recargas de exchanges y otras liquidez mecánica, y no está relacionado con un crecimiento real.
El informe del primer trimestre mantuvo los indicadores fundamentales en 0%, basado en las expectativas de expansión de la ecología de BTCFi. Al entrar en el segundo trimestre, este argumento se ha debilitado notablemente. Según The Block (Perspectivas de Activos Digitales 2026), el TVL del Bitcoin L2 ha caído un 74% en el año, y el TVL total de BTCFi ha bajado un 10%, representando solo el 0.46% del suministro total de Bitcoin (91,332 BTC). Aunque algunos protocolos como Babylon y Lombard han crecido, todo el ecosistema ha comenzado a contraerse.
Los indicadores fundamentales se han ajustado a -10%
El crecimiento superficial no se ha traducido en una verdadera expansión de la red, y los datos subyacentes que respaldan el argumento de BTCFi se han debilitado. El equilibrio de señales positivas y negativas que se contrarrestaban en el primer trimestre ha sido roto. Los indicadores fundamentales del segundo trimestre se han ajustado de 0% a un mínimo de -10%.
Precio objetivo de 143,000 dólares, aún con un potencial de duplicar
Usando el método TVM, el punto de referencia neutral calculado con el precio promedio a principios de abril de 2026 es de 132,500 dólares. Tras ajustar por fundamentales -10% y macro +20%, el precio objetivo a 12 meses se establece en 143,000 dólares.
Este número es aproximadamente un 23% más bajo que el objetivo de 185,500 dólares del primer trimestre. Sin embargo, el potencial de aumento real se ha ampliado. Calculando el precio promedio, el espacio a la alza ha crecido del +93% del primer trimestre al +103% del segundo trimestre.
La reducción del precio objetivo no indica pesimismo. La dirección macro y la estructura en cadena siguen apoyando la lógica del mercado alcista a medio y largo plazo.
Tres puntos de observación a corto plazo:
Ruptura decisiva del nivel de equilibrio a medio plazo de 78,000 dólares en toda la red;
Flujos netos continuos hacia el ETF;
Cambio en la política de la Reserva Federal tras la mitigación de los riesgos geopolíticos.
Si se cumplen estas tres condiciones, el objetivo de 143,000 dólares sigue siendo alcanzable.