


El Banco de Pagos Internacionales (BIS) advirtió sobre los riesgos de los productos de rendimiento de stablecoin. La adición de rendimiento difumina la línea entre herramientas de pago e inversiones, advirtió la organización.
El Banco de Pagos Internacionales (BIS) emitió advertencias sobre la expansión de productos de rendimiento de stablecoin. La organización señaló la actual tendencia de adopción de stablecoin, pero advirtió sobre aplicaciones y productos basados en rendimiento.
Como informó Cryptopolitan, el BIS ha sido crítico con las stablecoins en el pasado, junto con una postura generalmente negativa sobre las criptomonedas.
“Estas prácticas pueden difuminar las líneas entre los instrumentos de pago y los productos de inversión. Pueden competir con los depósitos bancarios, pero a menudo se ofrecen sin la supervisión prudencial equivalente, el seguro de depósitos y la transparencia, exponiendo a los usuarios a brechas en la protección al consumidor y pérdidas,” advirtió el BIS en un análisis reciente.
Las stablecoins se expandieron rápidamente a un suministro total de 305.9B tokens, divididos entre activos de pago generales y tokens especializados vinculados a productos basados en rendimiento. Las stablecoins se mantienen en 42.1M direcciones, un aumento del 4% en el último mes.
El BIS advierte sobre conflictos de interés para las stablecoins y los servicios de préstamo.
El BIS advirtió que la popularidad de las stablecoins puede desencadenar conflictos de interés con los bancos tradicionales. Además, las aplicaciones de rendimiento y préstamo pueden crear conflictos de interés. El espacio sigue estando sin regular en lo que respecta al rendimiento, a pesar del marco existente para el respaldo de las stablecoins.
El BIS incluso pidió regulaciones adicionales para los proveedores de servicios de activos criptográficos descentralizados (CASPs), que ofrecen rendimientos. Por ahora, no hay restricciones específicas contra protocolos de rendimiento y préstamo descentralizados, y no hay protecciones para los usuarios minoristas.
Una de las fuentes de conflicto son las tasas de ahorro relativamente más altas para algunas stablecoins, que superan con creces las tasas de depósitos bancarios para los clientes de EE. UU. Sin embargo, el BIS advirtió que esos productos generadores de rendimiento estaban completamente desregulados y no tenían mecanismos de seguridad para los depositantes.
“Los productos que generan rendimiento que imitan las cuentas de ahorro pueden exponer a los usuarios a posibles pérdidas y resultados contractuales adversos, como ser tratados como acreedores no asegurados, si el intermediario llegara a fallar,” explicó el BIS en su informe reciente.
Algunos protocolos de stablecoin aprovechan el rendimiento de los T-Bills de EE. UU., ya sea directamente o a través de productos tokenizados como BUIDL. A diferencia de los bancos, los protocolos están compartiendo más de sus rendimientos con los usuarios. Hay excepciones como USDT, que en su mayoría retiene el interés de sus T-Bills.
Los rendimientos agresivos dependen de los protocolos, no de las stablecoins.
Las stablecoins son aceptadas por múltiples protocolos, y el rendimiento final depende de esas aplicaciones descentralizadas. Incluso las stablecoins reguladas como USDC han terminado en bóvedas o protocolos de alto rendimiento.
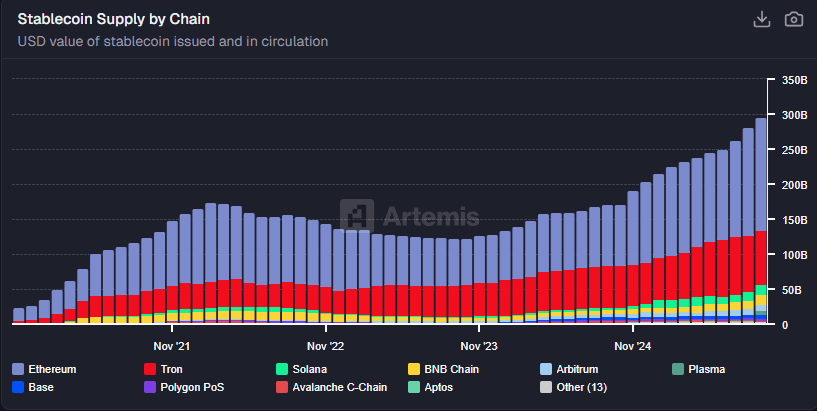 Las stablecoins expandieron su suministro total, mientras que las oportunidades de rendimiento aumentaron, con incentivos adicionales provenientes de la agricultura de airdrop. El suministro total de stablecoins está por encima de 305B tokens. | Fuente: Artemis
La mayor parte de la liquidez se almacena actualmente en Aave, Morpho, Maple Finance y Sky Protocol. Sin embargo, hay una larga cola de productos de rendimiento más pequeños, con APY por encima del 100% o tan altos como el 1,000%. La mayoría de los comerciantes todavía evitan esos protocolos por sus rendimientos poco realistas e insostenibles.
Más comúnmente, los rendimientos en protocolos populares oscilan entre el 4% y el 7%. Incluso esas ofertas son más atractivas en comparación con los depósitos bancarios.
El rendimiento de las stablecoins a menudo tiene incentivos adicionales, como la agricultura de airdrop. Durante el último año, más usuarios han optado por cultivar nuevos tokens, en lugar de comerciar con activos criptográficos más arriesgados y volátiles.
Únete a una comunidad premium de comercio de criptomonedas gratis durante 30 días - normalmente $100/mes.