


En los últimos días de estabilidad del Bitcoin, la temporada de altcoins ha experimentado una intensa volatilidad que se ha hecho esperar.
Los tokens con una capitalización de mercado de menos de veinte millones de dólares han multiplicado su valor por tres, cinco e incluso cerca de diez en cuestión de días. No ha habido avances significativos, ni rupturas ecológicas, ni nuevas instituciones entrando al mercado, y el precio ha sido empujado hacia arriba de esta manera.
Este fenómeno tiene una explicación clara: las altcoins son activos de alto Beta; cuando el Bitcoin sube, las altcoins corren aún más. Esta afirmación es válida estadísticamente, pero no lo explica todo. El alto Beta puede explicar que las altcoins suban más que el Bitcoin, pero no puede explicar por qué las diferencias en los aumentos son de decenas de veces. Este múltiplo proviene de otro asunto.
El índice de temporada de altcoins actualmente es 34, y la dominancia de BTC es 58.5%. Ambos números indican que este mercado aún está lejos de una verdadera temporada de altcoins. Sin embargo, en este mercado sin temporada de altcoins, ciertos tokens están moviéndose con la magnitud típica de una temporada de altcoins.
Desde diciembre de 2024 hasta abril de 2026, la capitalización total de las altcoins, excluyendo Bitcoin y Ethereum, se redujo de aproximadamente 1.16 billones de dólares a alrededor de 700 mil millones de dólares, evaporándose casi un 40%. Cuando la capitalización se reduce a un nivel suficientemente bajo, las reglas del juego cambian; el precio ya no se determina por el consenso del mercado, sino por quién tiene suficientes fichas.
Este es un agujero creado por la sobreventa, no una señal emitida por un mercado alcista.
Las altcoins realmente han caído demasiado.
En el ámbito de blockchain existe el concepto de ataque del 51%; controlar más de la mitad de la potencia de hash de la red permite alterar registros, duplicar tokens y reescribir la historia. La versión capitalista de esto es más simple: no se necesita tecnología, ni potencia de hash, solo dinero. Y esta ronda, el mercado de altcoins ha evaporado casi el 40% de su capitalización, reduciendo también la barrera de entrada en un 40%.
Hasta principios de abril de 2026, la capitalización total de las altcoins estaba alrededor de 700 mil millones de dólares, cayendo aproximadamente un 40% desde el pico de 1.16 billones de dólares en diciembre de 2024. Si tomamos como punto de corte finales de 2025, la caída es de alrededor del 44%. Aunque los puntos de medición son diferentes, la dirección es la misma: el tamaño total de este mercado se ha acercado a la mitad.
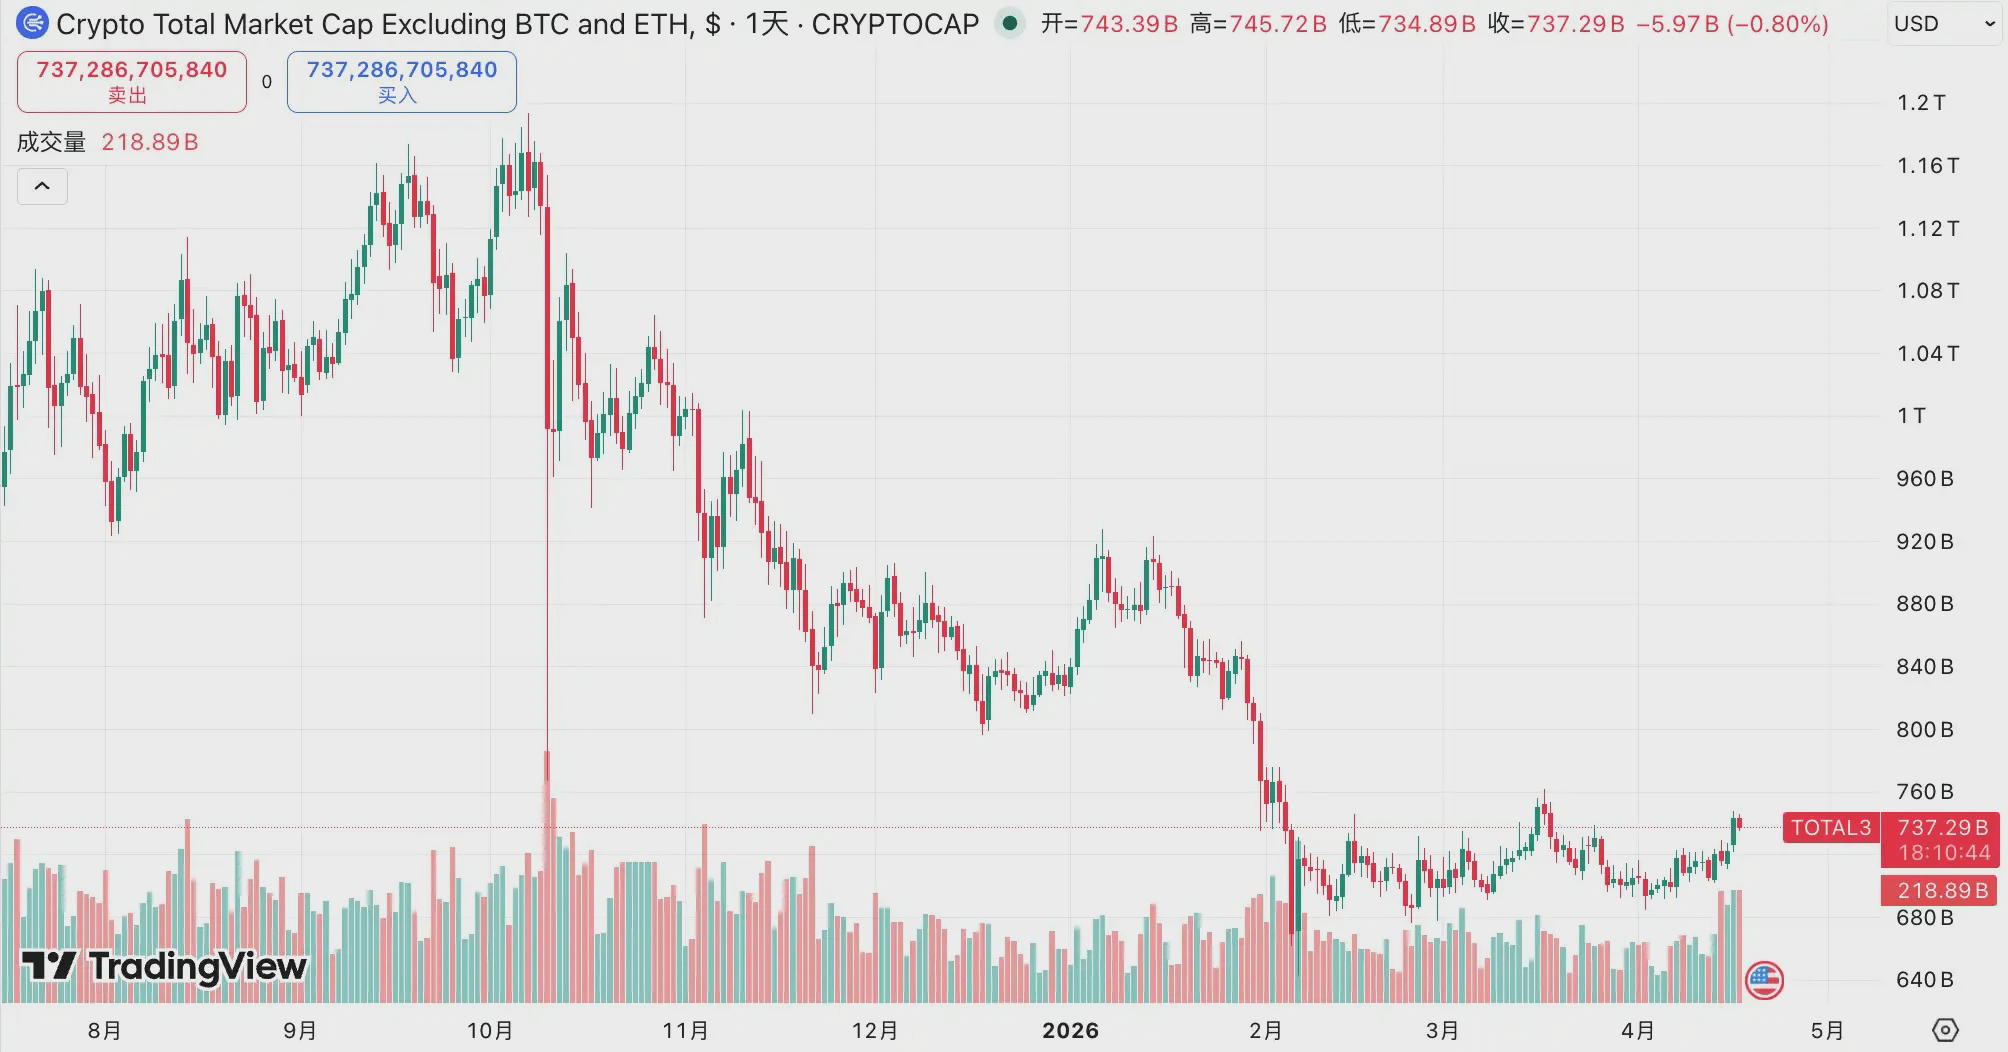
¿Qué significa que la capitalización se haya reducido a la mitad? Un millón de dólares en un mercado con una capitalización de 500 millones representa el 2% del volumen circulante, mientras que en un mercado de 50 millones, representa el 20%. La barrera de entrada se ha reducido diez veces, pero la cantidad de dinero no ha cambiado. Después de una caída, el costo de controlar el mercado se vuelve predecible. Si es predecible, es ejecutable.
El reciente aumento del token SIREN proporciona un caso de análisis. A finales de marzo, SIREN se disparó rápidamente, mostrando un aumento notable. El 24 de marzo, el analista en cadena EmberCN lanzó una advertencia: una entidad podría estar controlando hasta el 88% de la oferta circulante de SIREN, equivalente a aproximadamente 1.8 mil millones de dólares en ese momento. Tras la difusión de la noticia, SIREN cayó de 2.56 dólares a 0.79 dólares en un solo día, con una caída de más del 70%. Durante este proceso de rápida fuga de precios, casi nadie pudo salir a un precio razonable, porque ese precio nunca fue determinado por el mercado.
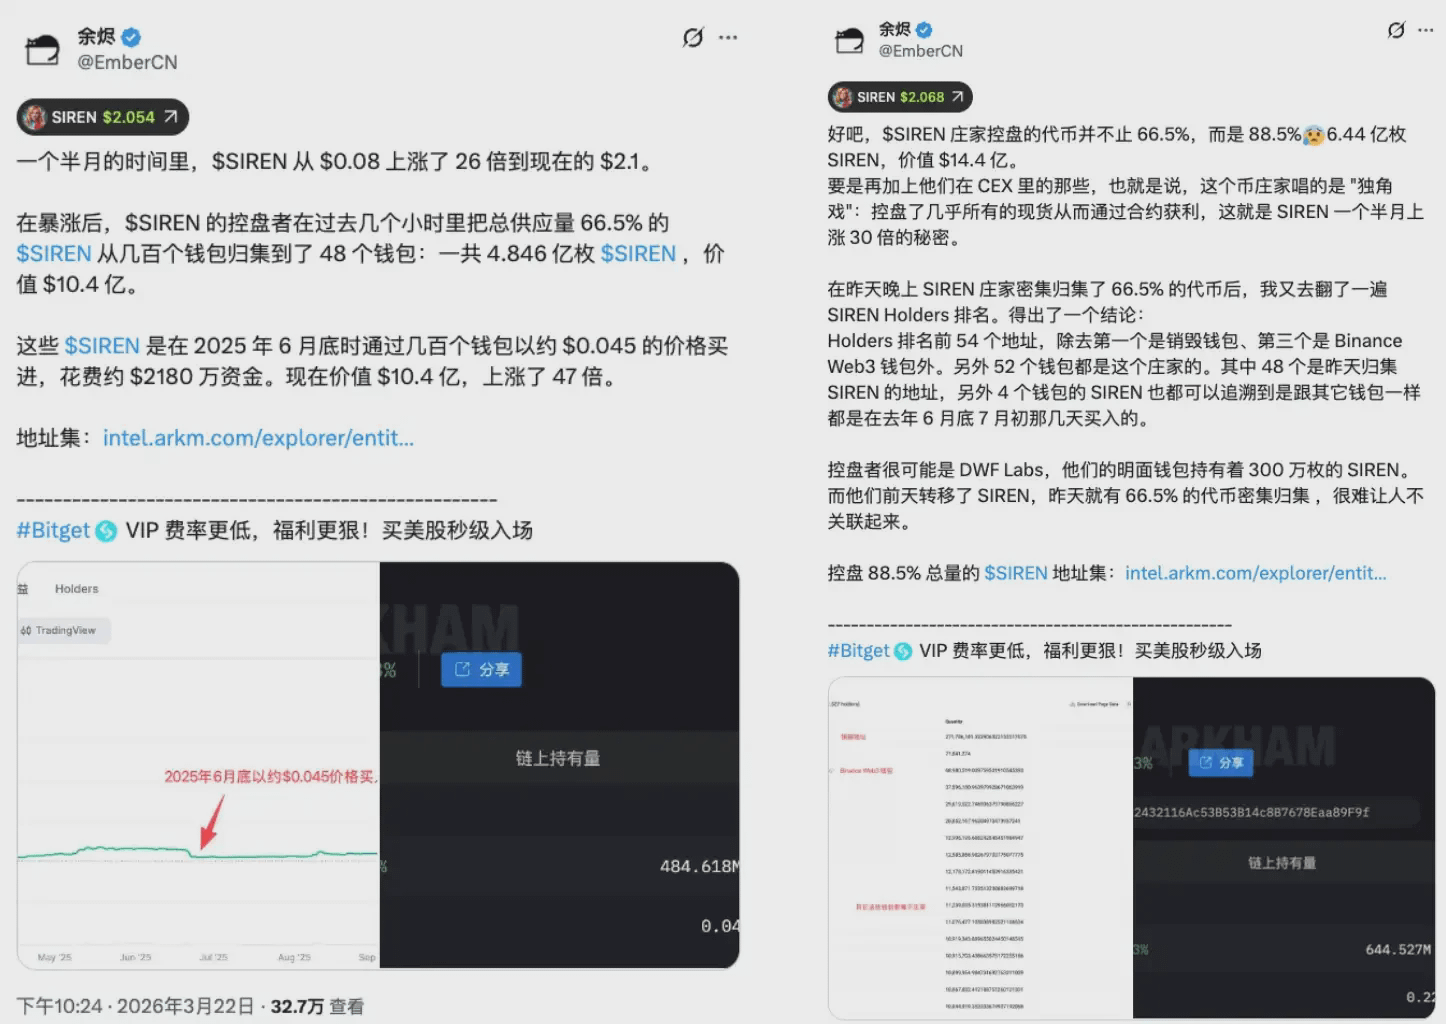
Una estimación conservadora es que 48 wallets poseen aproximadamente el 66.5% de los tokens en circulación. Incluso con este mínimo, un conjunto de direcciones extremadamente limitado ya tiene las condiciones estructurales para controlar la dirección del precio. Desde el momento en que se forma el precio, la simetría de este juego se ha roto. Los minoristas, con la falsa creencia de que están participando en un mercado libre, han entrado en un contenedor con caminos de salida predefinidos.
SIREN no es un caso aislado, ni un cisne negro; es la norma estructural en el mercado de altcoins sobrevendidas. Cuanto más profunda es la caída, menos dinero se necesita, y más fácil es ser capturado. La caída no es un descuento, es debilidad, y esta ronda de caída del 40% en la capitalización total significa que esta debilidad se ha expandido sistemáticamente en todo el mercado.
Los cortos son el combustible.
Si la historia solo tiene esta mitad, la lógica es unidireccional: el manipulador acumula fichas, impulsa el precio y los minoristas compran, provocando una caída. Pero las altcoins de capitalización extremadamente baja suelen tener otra capa de estructura, donde los cortos se convierten en material inflamable.
Durante el rápido aumento del precio de SIREN, la tasa de financiación tocó -0.2989% cada 8 horas, lo que equivale a aproximadamente -328% anual. En otras palabras, hacer corto a SIREN y mantener la posición, requiere pagar aproximadamente 0.3% de capital cada 8 horas a los largos. Mantener la posición durante un mes puede consumir más del 25% del capital, sin contar la pérdida de valor por el aumento de precio.
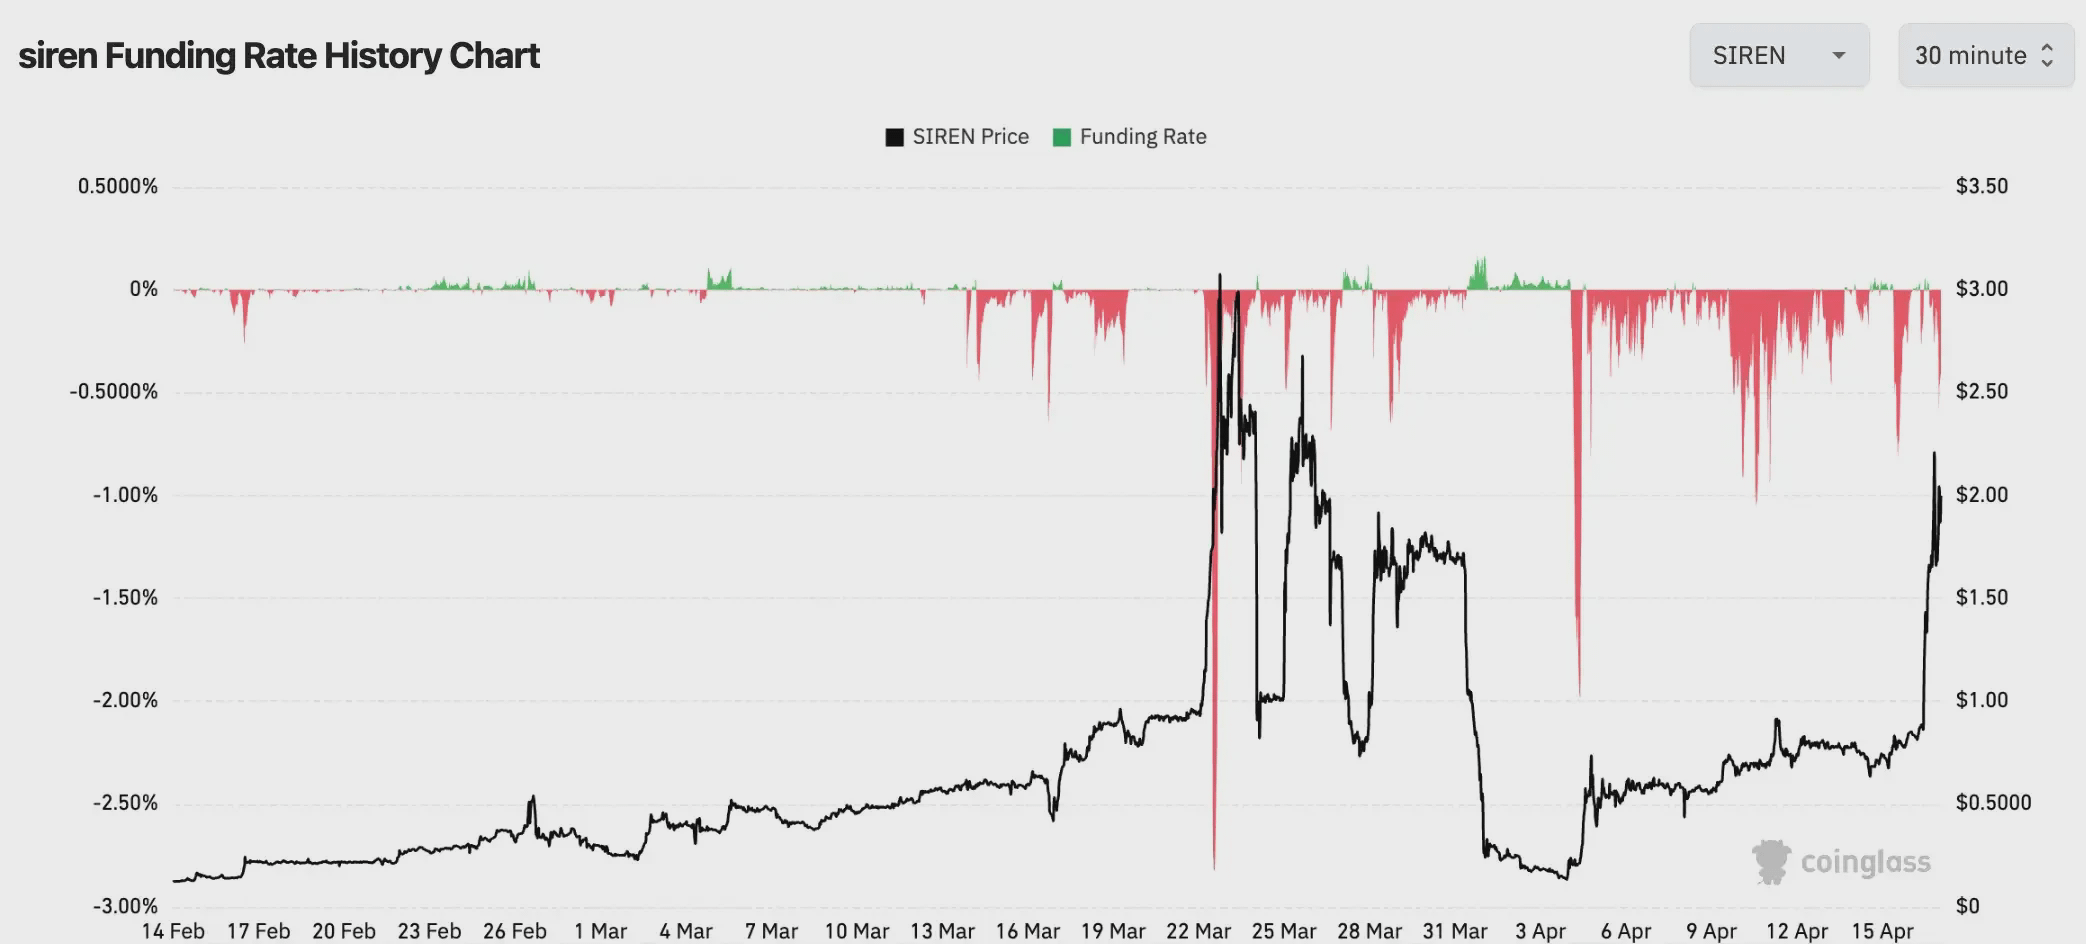
Este número no es raro en el mercado de altcoins de baja capitalización. Algunos tokens han visto tasas de financiación caer a -0.4579% cada 8 horas en condiciones extremas, lo que equivale a aproximadamente -501% anual. A este nivel, los que están en corto no enfrentan el riesgo de equivocarse en la dirección, sino la certeza de ser desgastados lentamente por una máquina. Incluso si al final la dirección es correcta, se agotan antes de que llegue el día correcto.
Cuando ves que una altcoin sube un 80% y decides hacer corto esperando una corrección, cada una de tus posiciones cortas está pagando intereses a los que están largos. Al mismo tiempo, si el precio sigue subiendo y toca tu línea de liquidación, el sistema comprará automáticamente a precio de mercado para cerrar tu posición, lo que provocará otra compra forzada que empuja aún más el precio hacia arriba.
La cadena de transmisión del short squeeze funciona así. El precio sube, los cortos sufren pérdidas, y esas pérdidas alcanzan la línea de liquidación. El sistema automáticamente compra para cerrar posiciones, lo que eleva aún más el precio, desencadenando más cortos, y una nueva ronda de compras llega. En un mercado de baja capitalización y liquidez, cada orden puede provocar movimientos de precios aún más amplios, la eficiencia de la transmisión de la cadena es mucho mayor que en activos de alta capitalización.
Aquí hay una asimetría que a menudo se pasa por alto. Las personas que ven un token subir un 90% y deciden hacer corto suelen creer que están haciendo un juicio correcto en términos de probabilidad: 'Después de haber subido tanto, debe corregir'. Pero en un mercado donde la tenencia está altamente concentrada, este juicio debe enfrentarse no solo a la dirección del precio, sino también a una tasa de financiación que drena el 0.3% de capital cada 8 horas, y la reacción en cadena de las compras forzadas una vez que se alcanza la línea de liquidación. Este juego no es simétrico desde el principio.
Una tasa de financiación extremadamente negativa es la lectura del panel de esta máquina. Los cortos ya se han acumulado, la munición está lista; en este momento, el aumento acelerado significa que los que están enfrente solo tienen dos opciones: liquidarse o entrar a precios altos. Ambas opciones están impulsando el precio hacia arriba. Esto no es un aumento determinado por el consenso del mercado, es un consumo unidireccional diseñado estructuralmente.
No hay bullicio sin nuevo dinero.
El volumen de trading en DEX de la cadena BSC ha subido un 97% en comparación interanual, el índice de temporada de altcoins está en 34/100, y la dominancia de BTC es del 58.5%. Estos tres números pueden coexistir, pero también pueden ser contradictorios.
Es cierto que hay un calor extremo en la cadena, pero los dos últimos números te dicen que este mercado sigue en 'temporada de Bitcoin'; menos de la mitad de las principales altcoins han superado a Bitcoin, y el capital dominante sigue altamente concentrado en Bitcoin, lejos de alcanzar un nivel de dispersión. Pero los tres números también apuntan a una misma realidad: es capital existente que está circulando rápidamente, no nuevo dinero que entra. El bullicio es real, pero el bullicio no significa expansión.
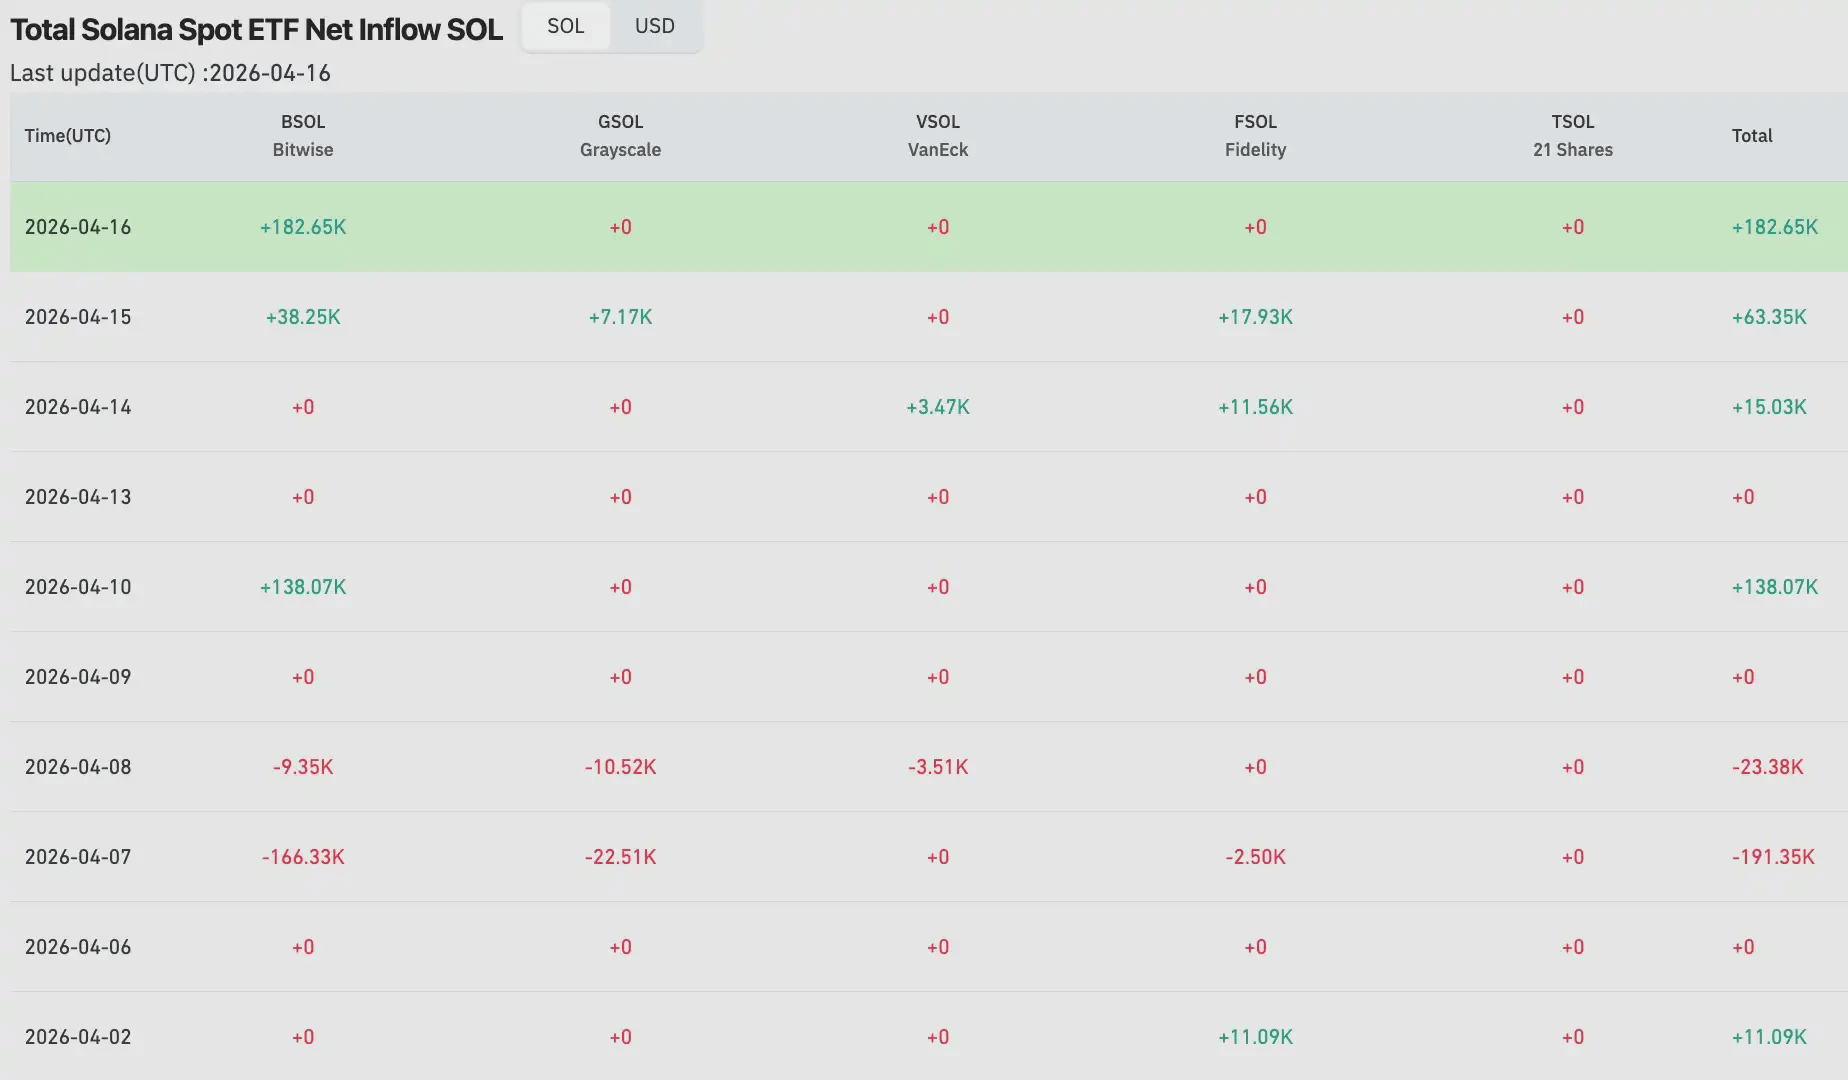
Los movimientos de capital institucional proporcionan evidencia. A principios de abril, el flujo neto diario del ETF de Solana se redujo a cero; anteriormente, el 30 de marzo, se registraron salidas netas de 6.2 millones de dólares, y el ETF de XRP continuó con salidas netas a principios del mes. Solo hubo un flujo neto de aproximadamente 64.6 mil dólares el 2 de abril; aunque el ETF de Ethereum vio una entrada neta diaria de 120 millones de dólares el 6 de abril, el día anterior ya había registrado una salida de 71 millones de dólares. La configuración general del capital institucional en dirección a las altcoins es de espera, no de rotación.
Comparado con la verdadera temporada de altcoins de 2021, la diferencia es estructural. En esa ronda, desde el inicio del año hasta mayo, la dominancia de BTC cayó de más del 70% a menos del 40%, tocando un mínimo de aproximadamente 39%. Se podía observar claramente el movimiento del capital entre Bitcoin y altcoins, y el índice de temporada de altcoins superó los 90 en su momento. Eso fue una expansión total impulsada por la liquidez macro, con los minoristas FOMO entrando masivamente mientras la emisión de stablecoins se expandía rápidamente, con flujos de capital constantes entrando en todo el ecosistema. Hoy, el 34 y el 58.5% representan un panorama diferente; el motor apenas se ha calentado, queda mucho para alcanzar su máxima velocidad.
Aquí hay una variable única de este ciclo. El capital institucional que entra al mercado a través de ETFs sigue la lógica interna de asignación de activos, no la lógica emocional del mercado cripto. Lo que hacen las instituciones es 'ajustar su posición en Bitcoin a X%', no 'la temporada de altcoins se acerca, acumular más altcoins'. Este capital, estructuralmente, no se moverá hacia el mercado de altcoins a menos que se dé una orden clara. Esta es la diferencia estructural más fundamental entre 2021 y 2026; el dinero que entró en 2021 contenía una gran cantidad de capital de minoristas que seguían la tendencia, hoy, el capital institucional es anclado, con caminos fijos que no se desvían con las emociones del mercado.
El bullicio de un volumen de transacciones en cadena del +97% es real, pero un mercado sin nuevo dinero es un juego de suma cero. Cada ganancia de un jugador corresponde a la pérdida de otro, el total del fondo no ha aumentado. La competencia entre los existentes no necesariamente colapsará, pero determina la estructura de este juego; el bullicio solo pertenece a los que ya están presentes y tienen fichas. Los que entran después suelen estar usando su propio dinero para completar el último kilómetro de la venta de otros.
Epílogo.
Volviendo a ese grupo de datos al principio, Bitcoin ha subido aproximadamente un 0.85% en cuatro días, mientras que algunos tokens de baja capitalización han multiplicado su valor. Ahora tienes un marco. El aumento de Bitcoin es una cosa, el entorno macro está respirando, el capital institucional está probando niveles, y el mercado está esperando la siguiente señal clara. El rally de las altcoins es otra cosa, la baja capitalización tras una caída ha creado vulnerabilidades estructurales, y un capital limitado ha movido el precio en un contenedor de baja liquidez; la tasa de financiación extremadamente negativa ha convertido a los cortos en combustible para los largos. Ambas cosas suceden al mismo tiempo, no significa que estén contando la misma historia.
El índice de temporada de altcoins está en 34, y la dominancia de BTC es del 58.5%. Según los estándares históricos de 2021, esta máquina apenas ha comenzado a calentarse. La dominancia de BTC necesita caer del 58% a aproximadamente el 39% de aquel entonces, el capital institucional necesita expandirse de la 'asignación de Bitcoin' a la 'asignación de activos cripto', y el capital incremental necesita seguir fluyendo en lugar de liquidarse en los picos. Ninguna de estas cosas se resolverá con un solo rally.
Dentro de esta máquina hay dos tipos de personas: una sabe para quién está funcionando, y la otra es el combustible que necesita para funcionar.
El aumento de BTC es una señal, el rally de las altcoins es un eco. Diferenciar estas dos cosas es crucial para tomar decisiones en este mercado que no estén predefinidas por las máquinas.