


Hola啊兄弟们我是B哥,上期我们学了“资费套利”,今天我们来学习另一个,是它的好兄弟,“循环贷套利”,这又是一个高阶技能,听名字又是赚钱的对吧?没错,还真是,但不熟练不要大仓位去用,一定要熟练掌握以后再去上量。
今天这篇写了很久,字数略多,如果你能看完也跑赢95%的人了,拿好你的本子,发车~
一:什么是循环贷套利?
循环贷套利(也叫 “递归借贷”“循环质押”),本质是利用 DeFi 借贷平台的规则 “加杠杆赚收益”。核心前提只有一个:存资产的收益(利息 + 平台奖励)比借资金的成本(利息)高,反复操作就能让本金 “撬动” 更多资产,赚得更多。
Un ejemplo sencillo: supongamos que depositas 1000 dólares y ganas 1 dólar al día, pides prestado 1000 dólares y gastas 0.5 dólares al día, entonces “depositar 1000 y pedir prestado 800 para depositarlo”, equivale a controlar 1800 activos con 1000 de capital, ganando neto al día (1800×0.1% - 800×0.05%)=1.4 dólares, que es 40% más que ganar originalmente.
Aquí hay tres reglas clave que debes recordar:
Debe haber un colateral excesivo: el dinero prestado no puede exceder el valor del colateral; por ejemplo, si se colateraliza un activo de 120 dólares, se puede pedir prestado un máximo de 100 dólares (las plataformas suelen exigir un ratio de colateral del 120%-150%);
El apalancamiento tiene un límite: determinado por el “ratio de valor del préstamo (LTV)”, por ejemplo, si LTV=80%, significa que con un colateral de 100 dólares, se puede pedir prestado un máximo de 80 dólares, el apalancamiento máximo teórico = 1÷(1-80%)=5 veces;
Los ingresos dependen de “diferenciales de intereses + recompensas”: las plataformas suelen emitir tokens como subsidios (por ejemplo, Aave emite AAVE y Venus emite XVS). Esta parte es a menudo el núcleo de los ingresos, como depositar activos para ganar 2% de intereses + 5% de recompensas en tokens, pedir prestado dinero con un costo de 3% de intereses, y en realidad, cada 1 dólar al día puede generar un ingreso neto de 0.04%.
Dos, comparación de plataformas populares: ¿cuál elegir en 2025?
Las reglas varían entre plataformas, así como los ingresos y riesgos. Elegir la plataforma correcta puede evitar errores; esta es una comparación de las 4 plataformas más populares para 2025 (datos hasta octubre de 2025):
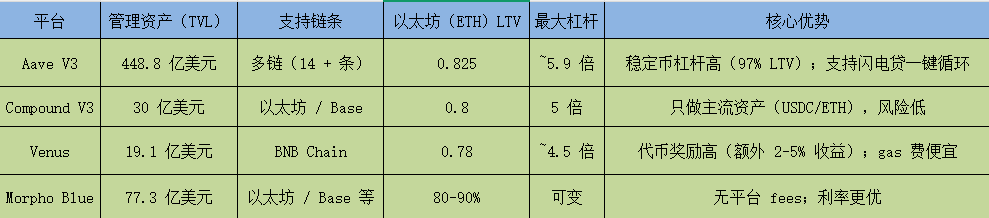
En resumen: si eres un principiante y quieres seguridad, elige Aave/Compound. Si deseas ahorrar en tarifas de gas y ganar altas recompensas, elige Venus. Si tienes experiencia, busca flexibilidad en Morpho Blue.
Tres, en la práctica: ¿cómo operar en Ethereum Aave?
Solo entender la teoría no es útil, ¿cuáles son los pasos prácticos? Por ejemplo, “usar 1 ETH (suponiendo un valor de 3000 dólares) para hacer 5 veces de apalancamiento en Aave V3”, te guiaré a través del proceso:
Preparativos:
Una billetera (como MetaMask), que tenga 1 ETH y una pequeña cantidad de ETH para las tarifas de gas;
Una herramienta de monitoreo (como DeFi Saver, que puede alertar automáticamente sobre riesgos).
Pasos específicos (5 rondas de ciclo)
Primera ronda: depósito inicial + primer préstamo
Depositar 1 ETH en Aave, la plataforma te dará un token “aETH” (representa tu depósito y también gana intereses);
Al usar este 1 ETH como colateral, se puede pedir prestado un máximo de 3000×82.5%=2475 dólares, solicitando en realidad 2400 USDC (dejando un colchón de seguridad para evitar la liquidación);
En este momento: colateral 1 ETH (3000 dólares), préstamo 2400 USDC, factor de salud ~1.25 (cuanto más alto, más seguro; si cae por debajo de 1, será liquidado).
Segunda ronda: intercambiar monedas y volver a depositar, ampliando los colaterales
Cambiar los 2400 USDC prestados en Uniswap (intercambio descentralizado) por ETH, descontando una tarifa del 0.3%, se puede obtener aproximadamente 0.8 ETH;
Depositar estos 0.8 ETH de nuevo en Aave, ahora el total de colateral se convierte en 1.8 ETH (5400 dólares), pudiendo pedir prestado un máximo de 5400×82.5%=4455 dólares, lo que representa un aumento de 2000 dólares en la capacidad de préstamo;
Pedir prestado 1920 USDC (igualmente dejando un colchón de seguridad).
Tercera a quinta ronda: operaciones repetidas, acercándose al apalancamiento objetivo.
Tercera ronda: cambiar 1920 USDC por 0.64 ETH y depositar, total de colateral 2.44 ETH, luego pedir prestado 1450 USDC;
Cuarta ronda: cambiar 1450 USDC por 0.48 ETH y depositar, total de colateral 2.92 ETH, luego pedir prestado 1100 USDC;
Quinta ronda: cambiar 1100 USDC por 0.37 ETH y depositar, total de colateral 3.29 ETH.
Resultados finales
Total de colaterales: aproximadamente 5 ETH (15000 dólares);
Total de préstamos: aproximadamente 12000 dólares (equivalente a 4 ETH);
Tu propio dinero (equidad neta): sigue siendo 1 ETH (3000 dólares);
Apalancamiento real: 5 veces, factor de salud 1.1-1.2 (seguro, pero hay que estar alerta).
Monitoreo y salida posteriores
Monitoreo diario del factor de salud: si cae por debajo de 1.2, agregar un poco de colateral o pagar parte del préstamo
Cuando quieras salir: opera en orden inverso “pagar préstamo → retirar colateral”, también puedes usar Aave para deshacer el ciclo de un clic con un préstamo relámpago.
Cuatro: Cálculo de ingresos
Solo observar el proceso no es suficiente; necesitas saber cuánto puedes ganar realmente. A continuación, se presentan ejemplos de ingresos reales para 2025, donde las diferencias de ingresos son muy grandes entre diferentes plataformas y activos:
Caso 1: Ciclo de Aave ETH (apalancamiento de 5 veces)
Capital inicial: 1 ETH (3000 dólares);
Reglas de ingresos: depositar ETH para ganar 2% de intereses + 5% de recompensas de AAVE (total 7%), pedir prestado USDC con un costo de 4% de intereses;
Ingreso diario: (5 ETH×3000×7%÷365) - (12000×4%÷365)≈2.76 - 1.28=1.48 dólares;
Tasa de rendimiento anualizada: 1.48×365÷3000≈18%;
Claves: las recompensas de tokens AAVE representan el 70%, son la principal fuente de ingresos.
Caso 2: Ciclo de Compound USDC (apalancamiento de 4.6 veces)
Capital inicial: 1000 USDC (stablecoin, precio constante);
Reglas de ingresos: depositar USDC para ganar 3.18% de intereses + 0.93% de recompensas de COMP (total 4.11%), pedir prestado USDC a un costo de 2.39% de intereses;
Rendimiento anual: (4600×4.11%) - (3600×2.39%)≈189 - 86=103 dólares;
Tasa de rendimiento anualizada: 10.3%;
Ventajas: las stablecoins no fluctúan, casi no son susceptibles a liquidaciones, adecuadas para inversores conservadores.
Caso 3: Ciclo de Venus BNB (apalancamiento de 4 veces)
Capital inicial: 1 BNB (600 dólares);
Reglas de ingresos: depositar BNB para ganar 4% de intereses + 6% de recompensas de XVS (total 10%), pedir prestado USDC con un costo de 1.5% de intereses;
Ingreso mensual: aproximadamente 60 dólares (la recompensa de XVS representa el 80%);
Tasa de rendimiento anualizada: aproximadamente 22%;
Ventajas: la tarifa de gas de la cadena BNB es muy barata (alrededor de 1 dólar por transacción), bajo costo.
Cinco: riesgos
Habiendo hablado de ingresos, hablemos de los riesgos potenciales.
1. Riesgo de liquidación: el más fácil de caer en la trampa de perder todo el capital.
Cuando el precio del colateral cae cerca del monto del préstamo, la plataforma forzará la venta del colateral para pagar la deuda, lo que puede resultar en pérdidas de capital. Por ejemplo, si ETH cae de 3000 dólares a 2400 dólares, 5 ETH cubrirán exactamente el préstamo y serán liquidadas por completo.
Estrategias de evasión:
Los novatos deben limitar el apalancamiento a 2-3 veces, no tocar más de 5 veces.
Mantener el factor de salud > 2, lejos de la línea de liquidación de 1.1.
Priorizar el uso de stablecoins como USDC reduce la probabilidad de liquidación en un 70%.
2. Riesgo de contratos inteligentes: trampas invisibles
Las plataformas DeFi dependen de la ejecución de código, las vulnerabilidades del contrato pueden ser atacadas por hackers. En 2023, Euler Finance fue robado por 200 millones de dólares debido a vulnerabilidades, y los usuarios perdieron todo su capital.
Estrategias de evasión:
Solo elegir plataformas de alta calidad como Aave, Compound, que han sido auditadas más de 50 veces.
Comprar un seguro en Nexus Mutual con 0.5%-2% de los activos para reducir el riesgo de pérdidas.
Usar Tenderly para simular transacciones y detectar anomalías por adelantado.
3. Riesgo de costos: las tarifas pueden consumir todos los ingresos
Durante los picos de la red principal de Ethereum, la tarifa de gas por transacción es de 50-200 dólares, y se requieren 250-1000 dólares para 5 ciclos. Si el capital es solo de 1000 dólares, la proporción de tarifas puede superar el 50%, lo que puede resultar en pérdidas.
Estrategia de reducción de costos:
Usando redes de Layer 2 como Arbitrum y Base, el costo por transacción es de 1-5 dólares, reduciendo el costo en un 90%.
El capital debe ser al menos de 1000 dólares antes de operar, para evitar que la proporción de tarifas sea demasiado alta.
Seis: Consejos para principiantes
1: Prueba con pequeñas cantidades: comenzar con $1,000-2,000
2: Elegir stablecoins: USDC para reducir el riesgo de liquidación
3: Usar Layer 2: Arbitrum/Base para reducir costos
4: Apalancamiento de 2-3 veces: empezar de manera conservadora
5: Monitoreo diario: revisar los factores de salud y los cambios en las tasas de interés
Estrategia avanzada
1: Estrategia mixta: combinar arbitraje de tasas de financiamiento + préstamos cíclicos.
2: Usar préstamos relámpago: configuración/desconfiguración de ciclo en un clic en Aave.
3: Robots automatizados: monitoreo y reequilibrio 24/7
4: Diversificación a través de múltiples protocolos: reducir el riesgo de puntos únicos.
Usar bien las herramientas, después de todo, afilar la sierra no retrasa el trabajo, quien quiere hacer bien su trabajo debe primero afilar sus herramientas. Aquí hay algunas que creo que son muy útiles y adecuadas para principiantes:
DeBank/Zapper: factor de salud en tiempo real
DeFi Saver: reequilibrio automático
CoinGlass: monitoreo de tasas de financiamiento
Bien, eso es básicamente cómo funciona el arbitraje de préstamos cíclicos. Todo el artículo puede ser difícil de leer para muchos, pero es muy útil. Si llegaste hasta aquí, probablemente ya has superado al 95% de las personas.
Aprender y dominar estos dos métodos de arbitraje puede considerarse un nivel superior en el mundo de las criptomonedas. En este punto, ya no eres un novato, sino un soldado de élite capaz de reaccionar rápidamente ante cambios en el mercado, y podrás detectar oportunidades en medio de cualquier cisne negro inesperado.
Es mejor sufrir por aprender que sufrir por liquidación.
Sígueme, aprende más habilidades criptográficas útiles y rentables.
Fin.