

El Despertar de un Gigante
En el mundo de las finanzas, la máxima "Follow the Money" sigue rigiendo los pasos de los inversores más astutos. Cuando BlackRock, el mayor gestor de activos del planeta con US$14 trillones bajo custodia, comienza a bloquear rescates, la señal no es solo amarilla de alerta, es un rugido de humo sistémico. Este movimiento revela una fragilidad oculta que muchos ignoran hasta que es demasiado tarde. Ante esto, ¿realmente sabe cuán protegido está su patrimonio o si está simplemente “bloqueado” por una promesa de liquidez?
La liquidez no es mágica, es matemáticas
Reforço sempre, um fundo de investimento é escravo da liquidez dos ativos que detém. Não há truque mágico, se o ativo subjacente não gira, o fundo não paga. O que estamos vendo hoje é um perigoso Descolamento de Liquidez (liquidity mismatch) que os investidores ignoram ao perseguir retornos marginais.
Plazos de rescate (D+0 a D+15): Estos plazos no son burocracia, sino el tiempo esencial para que el gestor ejecute la Marcación a Mercado sin destruir el patrimonio del partícipe.
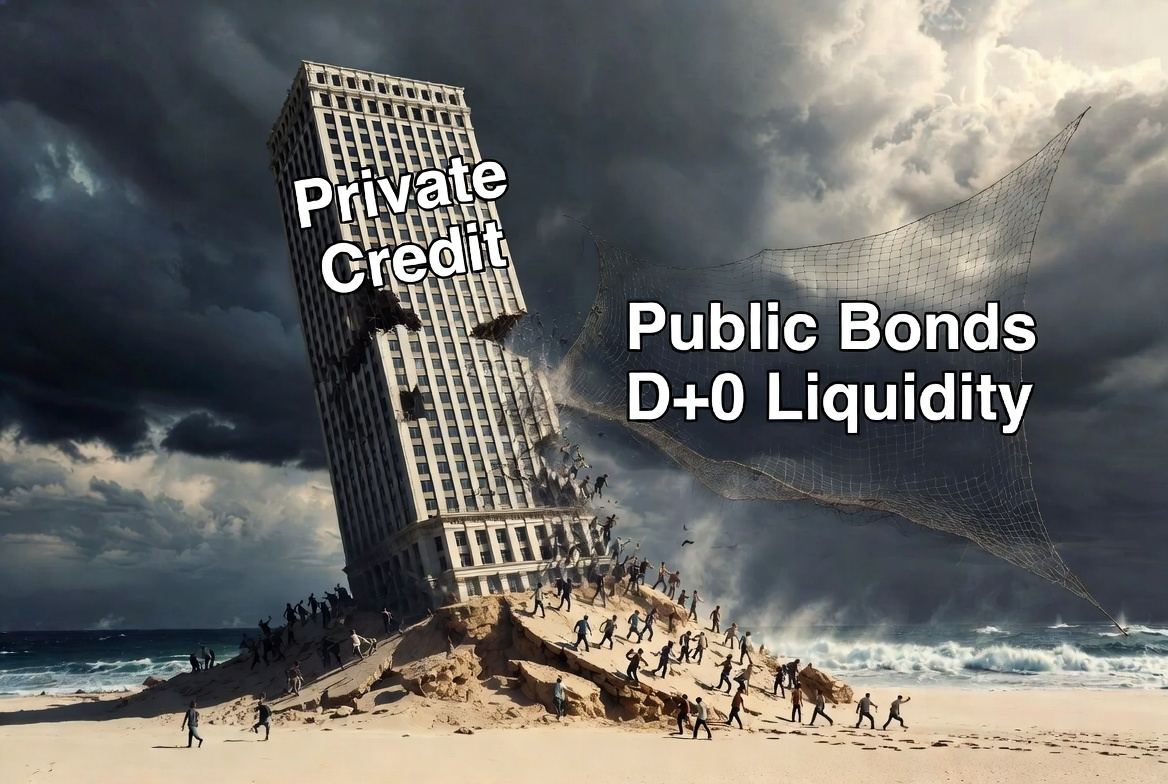
Títulos Públicos Federales (Selic/DI): Tienen liquidez D+0 porque el mercado secundario es amplio. El gobierno y el mercado compran estos papeles instantáneamente, garantizando el flujo.
La trampa del rendimiento: Muchos inversores olvidan que los retornos elevados suelen esconder baja liquidez. En momentos de tensión, los activos ilíquidos fuerzan ventas con descuentos agresivos.
Venta forzada: Cuando el gestor se ve obligado a liquidar posiciones rápidamente para atender los rescates, "derrite" el precio del activo, perjudicando tanto a quien se queda como a quien sale.
El movimiento de BlackRock: una pausa estratégica para evitar el pánico
El bloqueo de BlackRock ocurrió específicamente en fondos de Crédito Privado (debentures), donde la liquidez es mucho más restringida que en los títulos públicos. La decisión de "cerrar la puerta" es un mecanismo de defensa drástico para evitar que la presión de venta destruya el valor del fondo en una espiral de oferta y demanda desbalanceada.
Si mucha gente empieza a pedir rescates al mismo tiempo, el propio orden para que venda esos activos para cubrir los rescates generará pánico en el mercado y hará caer el valor de los activos, acabando por romper el fondo.
Este bloqueo evidencia una grave asimetría de información. La gestora percibió que, si continuaba atendiendo los rescates, tendría que vender activos billonarios a precios de liquidación. Al suspender los reembolsos, admite que los activos en cartera no tienen compradores inmediatos, un síntoma claro de agotamiento en el mercado de crédito.
La alerta roja en la economía estadounidense
Este evento es lo que llamamos "señal de humo" de un incendio estructural en EE. UU. El problema no es solo psicológico; es matemático e implica la Dificultad del Flujo de Pagos. Las empresas están asfixiadas por la estructura de tasas y el costo de la deuda.
Apalancamiento sistémico: El mercado estadounidense opera en niveles de endeudamiento peligrosos, con exceso de emisión de crédito privado en los últimos años.
Incapacidad de honrar el flujo: Muchas empresas ya no pueden generar suficiente caja para pagar los intereses y las amortizaciones de estos préstamos, generando incumplimiento técnico.
El gatillo (Trigger): El gatillo ocurre cuando la percepción de riesgo se vuelve generalizada. En ese punto, el miedo supera a la codicia, generando una corrida bancaria en los fondos de inversión.
Corrección de corto plazo: La combinación de alto apalancamiento y falta de flujo de caja señala una corrección severa e inminente en los precios de los activos de crédito.
¿Qué le queda al inversor?
El episodio de BlackRock es una lección pedagógica sobre la jerarquía de riesgos. El crédito privado puede parecer atractivo en tiempos de calma, pero en momentos de tensión la liquidez real desaparece y solo quedan las puertas cerradas. El inversor senior entiende que la seguridad reside en la calidad del activo y en la facilidad de salida, no solo en la promesa de rentabilidad de la lámina del fondo.
En un escenario de crisis de liquidez, ¿prefieres estar donde el dinero cae en la cuenta el mismo día o donde el gestor puede confiscar tu acceso al capital para evitar el colapso del fondo? La elección debe hacerse antes de que se cierre la puerta.