


Texto | Lin Wanwan
El 31 de marzo de 2026, OpenAI anunció la finalización de la financiación de 1220 亿 dólares, con una valoración de 8520 亿, la mayor financiación privada en la historia del comercio humano.
Amazon invirtió 500 亿 dólares en OpenAI. De los cuales, 150 亿 llegaron de inmediato, y los otros 350 亿 se transferirán solo cuando se cumpla una condición.
Esta condición es que OpenAI complete el IPO o logre la AGI.
Uno es上市, el otro es crear una inteligencia general que supere a la humana. La mayor empresa de comercio electrónico de la Tierra ha apostado una suma más alta que el gasto militar anual de la mayoría de los países en un 'o'.
Desglosemos la estructura de financiamiento de OpenAI.
NVIDIA invirtió 300 亿, y OpenAI es uno de los mayores clientes de GPU de NVIDIA.
El CFO de OpenAI, Sarah Friar, ha dicho que la mayor parte del dinero regresará a NVIDIA.
Con 500 亿 de Amazon invertidos, OpenAI ejecuta modelos en AWS, los ingresos de AWS aumentan, y el informe financiero de Amazon se ve mejor. Microsoft ha invertido más de 130 亿, y OpenAI se comprometió a comprar servicios en la nube por 2500 亿 dólares en Azure.
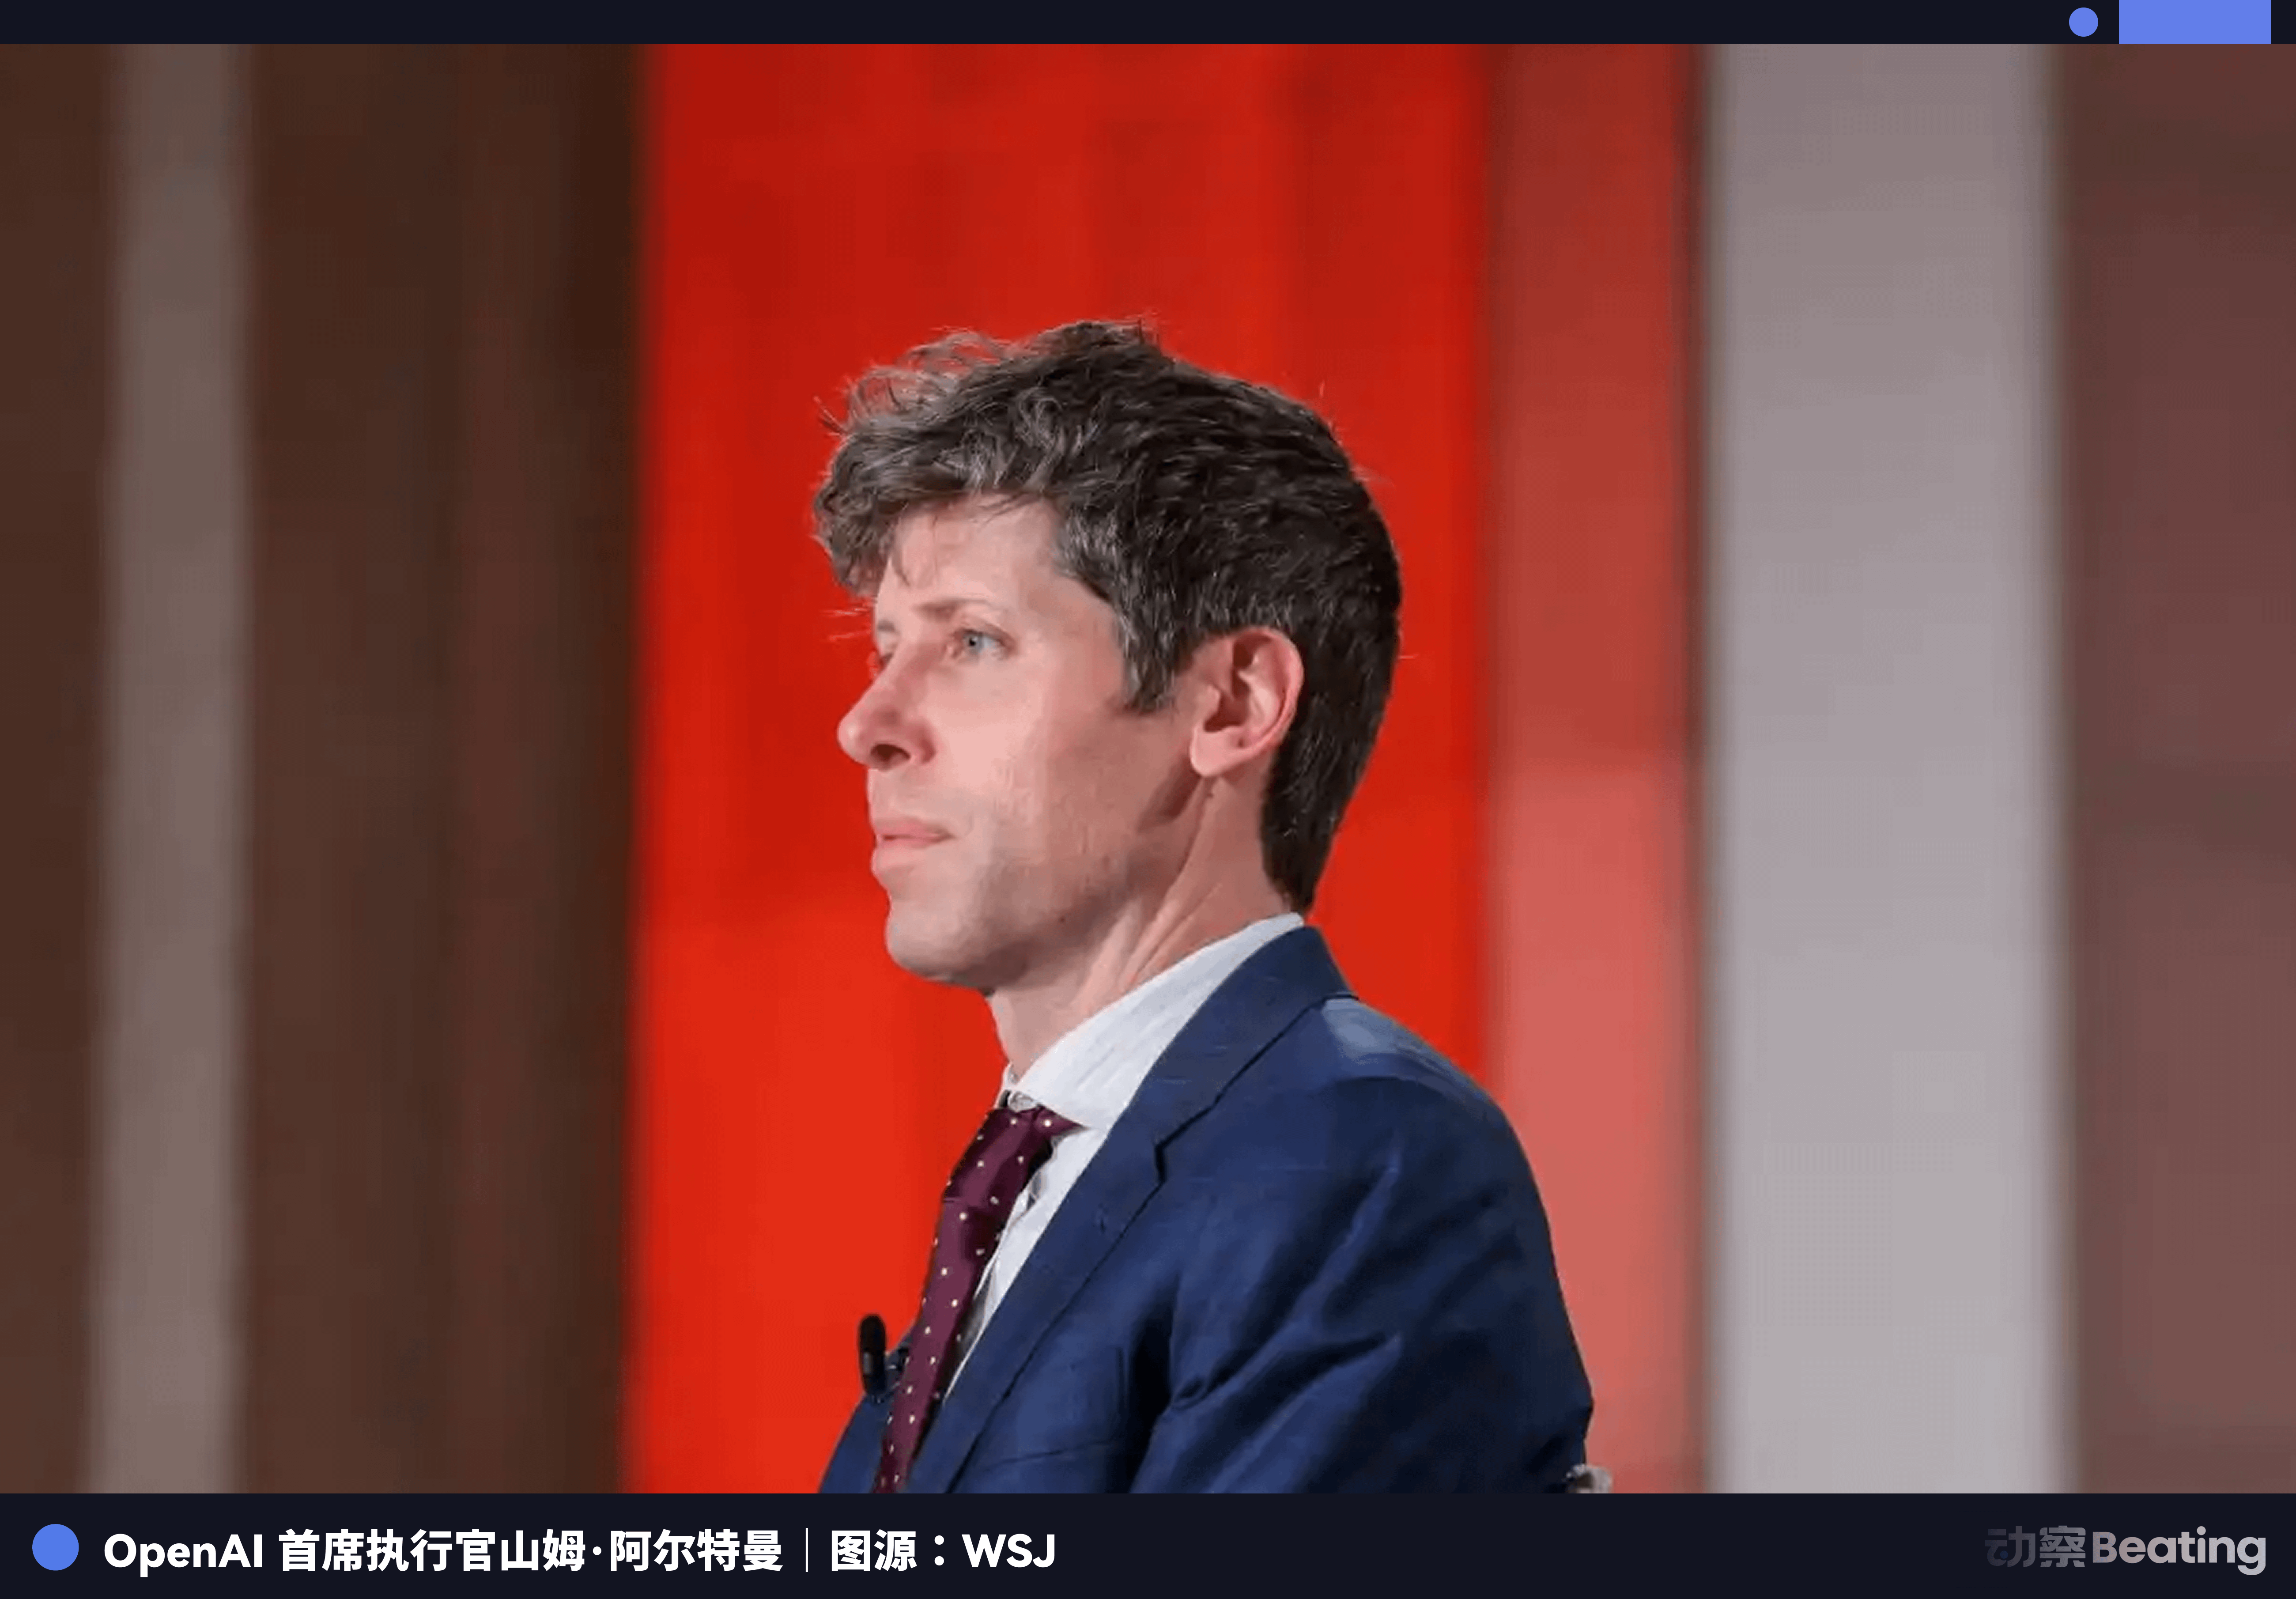
El dinero ha dado una vuelta en un ciclo cerrado y ha regresado. Wall Street llama a esto financiación circular.
La analista de Bernstein, Stacy Rasgon, dice que cada transacción de este tipo profundiza la preocupación del mercado sobre la financiación cíclica. Las estadísticas del CFA Institute son aún más inquietantes: el total de compromisos de inversión recíproca y compras en el campo de la AI ya se acerca a 1 万亿美元.
Pero se ha hablado del tema de la financiación cíclica durante todo un año, ya se ha dicho todo lo que se tenía que decir.
Lo que realmente merece atención en esta financiación de 1220 亿 no es cómo el dinero gira en círculos. Se trata de una pregunta más directa: ¿qué se está comprando con este dinero?
8520 亿买的是什么
La respuesta es, comprar tiempo. Más precisamente, comprar tiempo antes de la IPO.
OpenAI ahora tiene ingresos mensuales de 20 亿, aproximadamente 240 亿 dólares anuales. La valoración de 8520 亿 corresponde a un múltiplo de aproximadamente 35 veces las ventas. Este múltiplo significa que el mercado está pagando por OpenAI de aquí a tres o cuatro años.
Busquemos algunos puntos de referencia. NVIDIA está haciendo grandes ganancias con un PS de aproximadamente 20 veces. Snowflake alcanzó un máximo de 100 veces, pero rápidamente cayó por debajo de 30. Salesforce estaba alrededor de 10 veces en el momento de su IPO.
35 veces en una empresa que todavía está perdiendo dinero ya es bastante agresivo.
La propia proyección de OpenAI es alcanzar ingresos de 1000 亿 en 2029 y beneficios de 140 亿. Para pasar de 240 亿 a 1000 亿, la tasa de crecimiento anual compuesta debe superar el 40% durante cuatro años consecutivos. He pensado seriamente en las empresas de software que han mantenido esa tasa de crecimiento sobre una base de ingresos de 100 亿, y no pude encontrar ni una.
La valoración de 8520 亿 puede sostenerse solo con una condición: alguien está dispuesto a asumir este precio en el mercado público. En otras palabras, el IPO debe tener éxito.
Una vez que se comprende este nivel, toda la estructura de financiamiento tiene sentido.
Los 500 亿 de Amazon tienen 350 亿 sujetos a condiciones de IPO; si no sale a bolsa, el dinero no se desembolsa. SoftBank divide su inversión de 300 亿 en tres fases, la primera se realiza al cerrar la financiación, y las otras dos en julio y octubre, justo en los puntos clave de la preparación del IPO.
OpenAI vendió por primera vez 30 亿 acciones a minoristas a través de bancos, y también entrará en el ETF de ARK Invest. Los minoristas compran acciones, entran en el ETF, y cuando el IPO se abre, eso se convierte en una base de compra natural.
El lenguaje en el anuncio de financiamiento ya no se parece mucho a lo que se informa a los inversores privados. 'Somos la plataforma que más rápido alcanzó 10 millones de usuarios, la que más rápido llegó a 100 millones de usuarios, y pronto seremos la que más rápido alcanzó 1 mil millones de usuarios activos semanales' 'Nuestra tasa de crecimiento de ingresos es cuatro veces la de Google y Meta en el mismo período'. Este discurso podría trasladarse directamente a la primera página del folleto sin necesidad de cambios.
PitchBook tiene un estudio que señala que, entre los tres principales candidatos a IPO de AI, OpenAI tiene la puntuación fundamental más baja, pero la valoración más alta.
Cada detalle de diseño de la financiación de 1220 亿 apunta en la misma dirección. Hacer que esta empresa salga a bolsa, dejar que el mercado público asuma esta valoración.
Las dos empresas están compitiendo por el mismo grifo.
OpenAI necesita un IPO, pero no es la única que lo necesita. Esta es realmente la gran obra de 2026.
Primero, observemos la lista de espera. CoreWeave salió el año pasado en marzo, con un precio de emisión de 40 dólares, ahora está a 130, y su valor de mercado supera los 460 亿, marcando un ejemplo para las empresas que vendrán. Databricks tiene una valoración de 1340 亿 y una tasa de ingresos anuales cercana a 50 亿. Cerebras resolvió el examen de CFIUS y reenvió su solicitud de IPO.
Los verdaderos pesos pesados son Anthropic y OpenAI. Anthropic tiene una valoración de 3800 亿 y ya ha contratado a Wilson Sonsini para preparativos legales de IPO. Kalshi predice que la probabilidad de que Anthropic salga a bolsa antes que OpenAI es del 72%.
Esta relación de apuestas es mortal para OpenAI. El fondo de inversión que quiere comprar activos de AI es limitado; si Anthropic se lleva primero este capital y atención, el precio de IPO de OpenAI se verá presionado.
Y Anthropic ciertamente está invadiendo el territorio de OpenAI. En el mercado de API empresarial, OpenAI bajó del 50% en 2023 al 25% a mediados de 2025, mientras que Anthropic subió del 12% al 32% en el mismo período. La tasa de crecimiento de ingresos de Anthropic es aproximadamente tres veces la de OpenAI. Un analista proyectó que Anthropic superará los ingresos anuales de OpenAI a mediados de 2026.
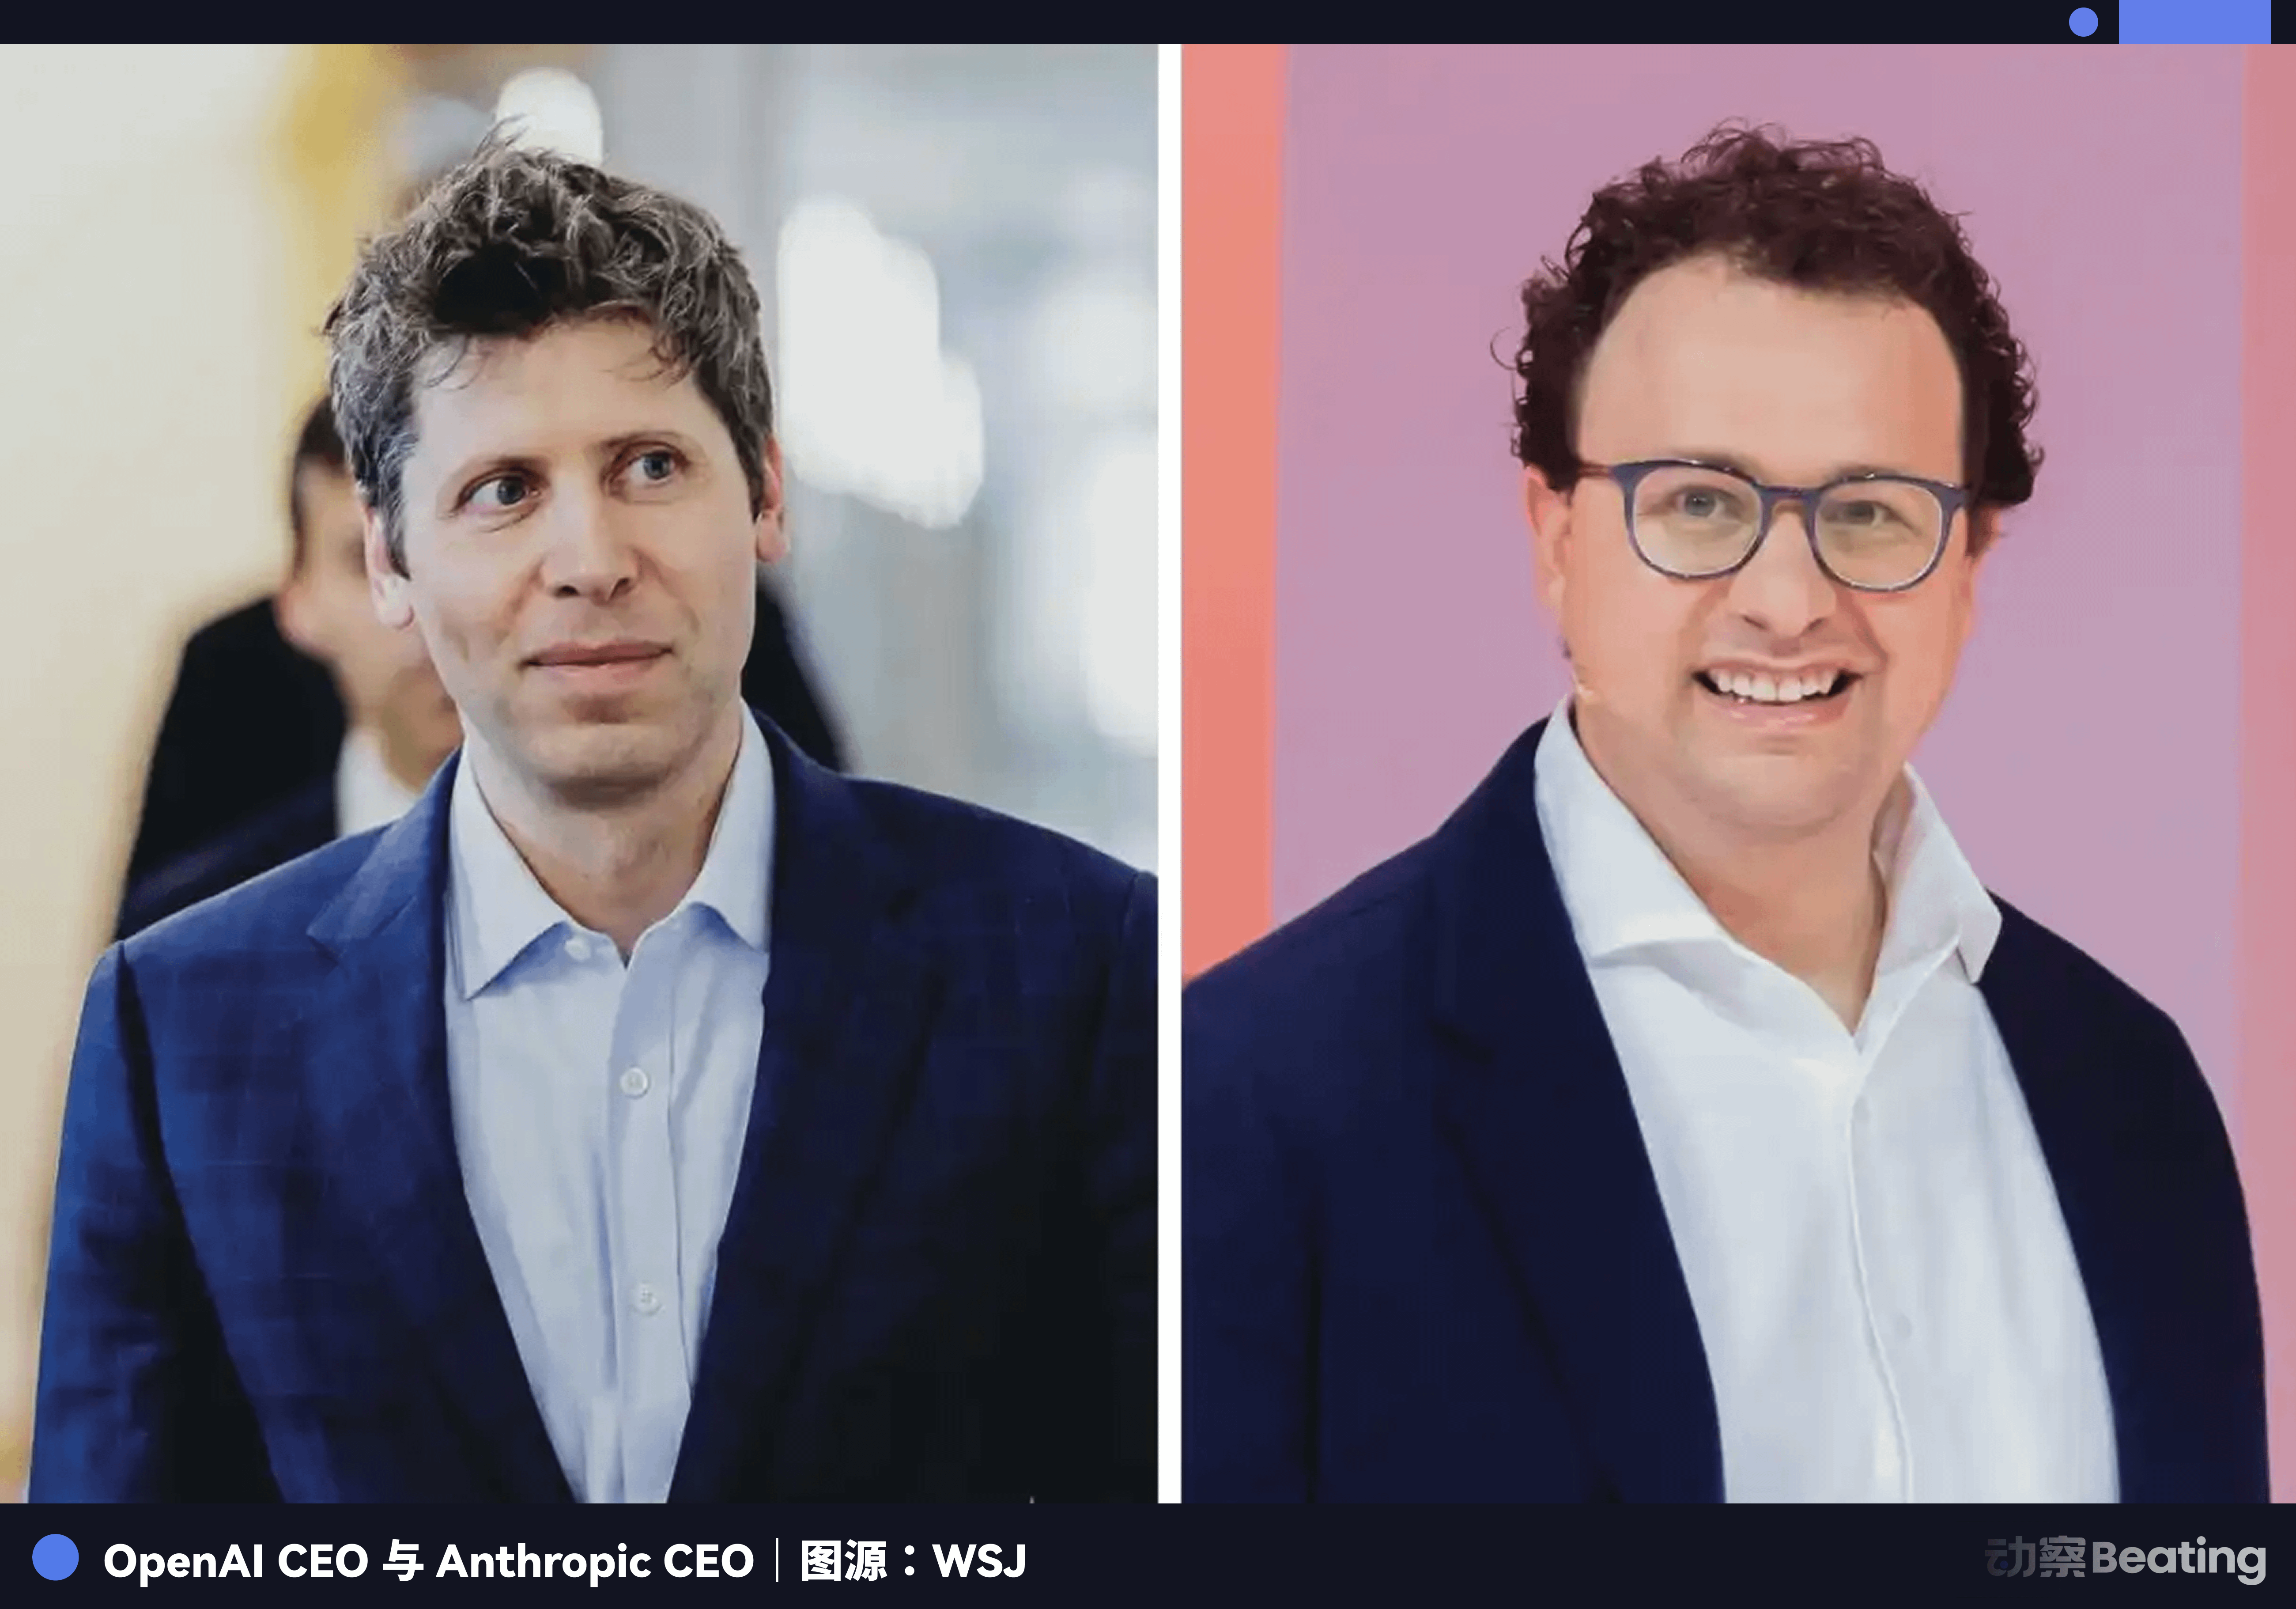
Hace dos años, OpenAI dominaba el mercado empresarial; ahora Anthropic se ha convertido en el líder del mercado de API empresarial. Claude Code, un producto, tiene ingresos anuales de 25 亿 dólares y contribuye con el 4% de los envíos públicos de GitHub en todo el mundo. Este giro es poco común en la industria tecnológica.
OpenAI, por supuesto, tiene sus propias cartas ocultas. 9 亿 usuarios activos semanales, 5000 万 suscriptores de pago, y los ingresos por publicidad superaron los 1 亿 en su sexto año. La notoriedad de la marca ChatGPT y los hábitos de los usuarios siguen siendo la mayor ventaja competitiva en la industria de la AI. Pero la desaceleración en el sector empresarial es real.
Las dos empresas también están gastando dinero a una velocidad asombrosa.
OpenAI espera perder 140 亿 en 2026, y para 2027, la tasa de quema anual podría alcanzar los 570 亿. Los 1220 亿 de financiamiento suenan como un número astronómico, que sostendrán aproximadamente de 18 a 24 meses. Anthropic espera gastar 190 亿 en 2026, de los cuales 120 亿 son para entrenar modelos, y 70 亿 para razonamiento.
Quien salga primero a bolsa, tendrá más oportunidades. El dinero del mercado privado ya no alimenta a estas empresas, el mercado público es el último grifo que no se ha abierto. Renaissance Capital predice que en 2026 podría haber entre 200 y 230 IPOs, solo OpenAI, Anthropic, Databricks y Cerebras juntas podrían superar los 2000 亿美元 en financiamiento por IPO.
Esta es la mayor ventana de IPOs tecnológicos desde el año 2000. La última vez que hubo una ola de IPOs de este nivel fue también en 2000.
¿Puede la velocidad para ganar dinero superar la velocidad para gastar?
Todas las valoraciones, todas las estructuras de financiamiento, todos los planes de IPO, en última instancia, se basan en un juicio. La velocidad con la que AI gana dinero puede superar la velocidad con la que gasta.
Ganó, 1220 亿融资 es visión, 8520 亿估值 es precio de descuento.
Ya hay modelos sobre escenarios en los que no se gana. Los analistas lo llaman CapEx Cliff, el acantilado de gastos de capital. Miles de millones de dólares en centros de datos se han construido, pero el dinero que ganan los software que corren allí no cubre los costos, una revolución de eficiencia reemplazará la competencia de escala, y aquellas empresas que apostaron todo a que 'más grande es mejor' se encontrarán sentadas sobre un montón de hardware costoso pero con poca utilización.
El avance de la eficiencia es más rápido de lo que la mayoría de la gente se da cuenta. Entrenar un modelo al nivel de GPT-4 en 2023 costó alrededor de 7900 万 dólares, y para 2026, con la nueva generación de hardware y técnicas como la destilación y cuantificación, el costo se ha reducido a entre 500 万 y 1000 万 dólares.
El año pasado, DeepSeek R1 entrenó un modelo de razonamiento de nivel casi de frontera con menos de 300,000 dólares. En enero de este año, publicó un nuevo artículo sobre la arquitectura de entrenamiento, continuando con sus innovaciones en eficiencia. Google ha reducido el costo de razonamiento de su última versión, Gemini 3.1 Flash-Lite, a 0.25 dólares por cada millón de tokens. Un investigador de IBM ha dicho en público que 2026 será un año de bifurcación entre los grandes modelos de frontera y los modelos pequeños eficientes.
Si la ruta de la eficiencia sigue superando a la de la escala, el imperio de cómputo que OpenAI construyó con los 8520 亿 de valoración podría enfrentar devaluación incluso antes de completarse.
Después del estallido de la burbuja del 2000, internet no desapareció; Google surgió de las ruinas. Aquellas empresas que murieron eran las que recaudaron la mayor cantidad de dinero en el pico de la burbuja, construyeron la mayor infraestructura y nunca lograron encontrar un modelo de negocio sostenible.
AI tampoco desaparecerá. Pero si los 1220 亿 dólares y la valoración de 8520 亿 pueden sostenerse hasta el día de la rentabilidad, esa cuestión está lejos de ser tan segura.
El tambor sigue sonando, el ritmo se acelera.