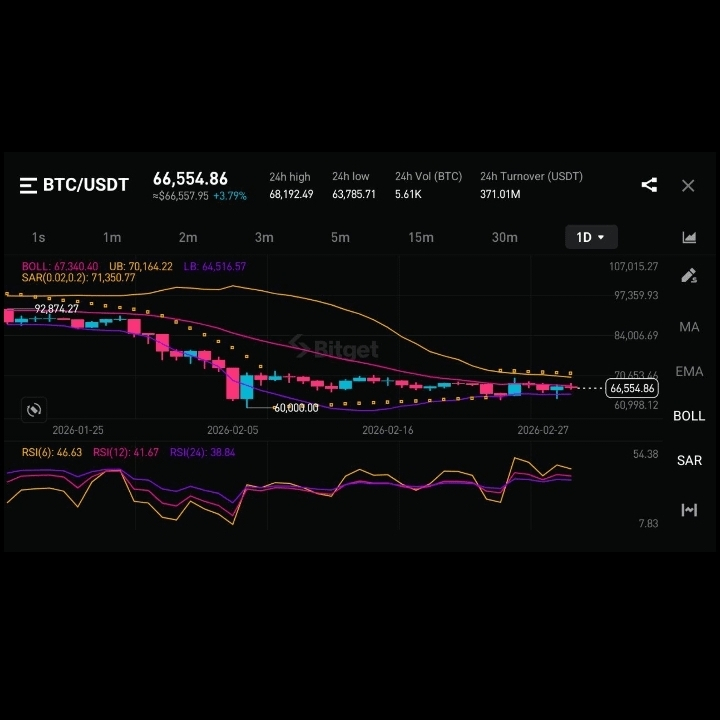
Febrero de 2026 fue un mes de contrastes marcados para el mercado de criptomonedas.
Mientras que la capitalización total del mercado experimentó una caída significativa, con los inversores reduciendo riesgos en activos orientados al crecimiento, sectores específicos como los Activos del Mundo Real (RWA) y ciertos ETFs de altcoins (Solana y XRP) mostraron una notable resiliencia o incluso crecimiento.
Este análisis proporciona un desglose completo del rendimiento del mercado, flujos de ETF y las tendencias divergentes dentro de los sectores de RWA y AI durante febrero de 2026.
1. Análisis completo del mercado de criptomonedas: una recesión impulsada por factores macroeconómicos.
Febrero de 2026 resultó ser un mes complicado para el mercado global de criptomonedas, que se vio atrapado entre las corrientes contrapuestas de las finanzas tradicionales. El mercado se caracterizó por una venta masiva generalizada, una menor liquidez y una huida hacia activos seguros, fuertemente influenciada por factores macroeconómicos.
Desempeño y sentimiento del mercado
La capitalización total del mercado de criptomonedas experimentó un fuerte descenso durante todo febrero. Comenzando el mes en torno a los 2,70 billones de dólares**, cayó un 8,15 % hasta los **2,48 billones de dólares** tan solo en la primera semana.
Las pérdidas se agravaron a medida que avanzaba el mes, con el mercado cayendo brevemente por debajo de los 2,5 billones de dólares** a principios de febrero y finalmente perdiendo casi **1 billón de dólares en valor desde sus máximos en un período de 30 días.
A finales de mes, el límite total tenía dificultades para mantenerse por encima de los 2,35 billones de dólares.
Esta caída en los mercados fue impulsada por un aumento repentino del sentimiento de aversión al riesgo entre los inversores.
El Índice de Miedo y Codicia de las Criptomonedas reflejó esta ansiedad palpable, desplomándose hasta 13 (Miedo Extremo) a principios de mes y permaneciendo anclado en el territorio de "Miedo Extremo" durante todo febrero, con lecturas tan bajas como 8 registradas.
Contexto macroeconómico: El dilema de los "activos de crecimiento"
El principal detonante de la recesión fue un cambio significativo en el panorama macroeconómico.
Los analistas señalaron que el mercado estaba tratando cada vez más a los criptoactivos como activos de crecimiento de alta volatilidad, similares a las acciones tecnológicas. Esto significaba que eran particularmente vulnerables a un entorno macroeconómico cambiante caracterizado por:
• Inflación persistente y desaceleración del crecimiento: Crecieron las preocupaciones sobre la "estanflación", lo que puso en entredicho la eficacia de la política de la Reserva Federal.
• Resurgimiento de los riesgos geopolíticos: La incertidumbre arancelaria y las tensiones geopolíticas impulsaron a los inversores hacia refugios seguros tradicionales como el oro, que se fortaleció, en lugar de los activos digitales.
· El auge de la disrupción de la IA: Se produjo una importante reorganización del capital a medida que los inversores lidiaban con el potencial disruptivo de la IA en las empresas de software y tecnología, lo que provocó una venta masiva en los mismos sectores con los que las criptomonedas estaban correlacionadas.
Como resultado, el capital se desvió de los activos de crecimiento hacia inversiones de valor como las materias primas, los activos industriales y el oro, lo que ejerció una presión significativa sobre las criptomonedas.
Liquidez y actividad en la cadena de bloques
La caída de precios se vio exacerbada por el empeoramiento de la estructura del mercado. La liquidez del mercado se volvió peligrosamente escasa, con la profundidad del libro de órdenes para Bitcoin en las principales bolsas cayendo de $40-50 millones** a finales de 2025 a un rango persistente de solo **$15-25 millones en febrero. Esta escasa liquidez amplificó las fluctuaciones de precios e hizo que el mercado fuera susceptible a movimientos bruscos.
La actividad en la cadena de bloques también se debilitó en general, lo que confirma la desaceleración generalizada.
· Valor total bloqueado en DeFi (TVL): El valor total bloqueado en los protocolos DeFi cayó aproximadamente un 25% en un período de 30 días, descendiendo a **$94.84 mil millones** a mediados de febrero, desde los $105.9 mil millones de principios de mes.
· Oferta de stablecoins: El crecimiento de la oferta de stablecoins (principalmente USDT y USDC) se estancó, manteniéndose en torno a los 260.000 millones de dólares, lo que indica una paralización de la entrada de nuevo capital al ecosistema.
· Actividad de la red: Las principales cadenas de bloques experimentaron descensos significativos en las direcciones activas diarias y en los volúmenes de negociación de los DEX, y redes como Ethereum y Solana sufrieron caídas porcentuales de dos dígitos en estas métricas.
2. Análisis del rendimiento de los ETF: Una historia de dos mercados
El desempeño de los fondos cotizados en bolsa (ETF) de criptomonedas en febrero de 2026 reveló una clara divergencia en las estrategias institucionales. Mientras que los ETF consolidados de Bitcoin y Ethereum sufrieron pérdidas de capital, los ETF más recientes de altcoins como Solana y XRP atrajeron entradas de capital constantes, aunque de menor magnitud.
ETFs de Bitcoin y Ethereum: Salidas de capital importantes
Los líderes del mercado se enfrentaron a una importante presión vendedora durante todo el mes de febrero.
• ETFs de Bitcoin: El mes fue abrumadoramente negativo para los ETFs de Bitcoin. Tan solo en la primera semana de febrero, registraron una salida neta de 689 millones de dólares**.
Esta tendencia continuó, y las salidas netas totales de febrero alcanzaron la asombrosa cifra de **$939,94 millones para el día 24.
Ni siquiera el repunte de mediados de semana, que registró entradas de 1.100 millones de dólares, fue suficiente para revertir la tendencia negativa general, ya que las salidas de capital se reanudaron hacia finales de mes.
· ETFs de Ethereum: Los ETFs de Ethereum siguieron un patrón similar, aunque con magnitudes menores.
En la primera semana se registró una salida neta de 21,37 millones de dólares. A finales de febrero, las salidas mensuales ascendieron a aproximadamente 490,58 millones de dólares, con flujos volátiles que reflejaban la falta de confianza en Bitcoin.
Una observación clave fue la correlación entre los flujos de ETF y el índice de primas de Coinbase. Ambos indicadores se tornaron negativos y se mantuvieron deprimidos durante todo febrero, lo que confirma un retroceso generalizado en la demanda institucional estadounidense.
Los ETF Solana y XRP: Un oasis de calma
En marcado contraste, los ETF que replican el comportamiento de Solana y XRP ofrecieron una narrativa alternativa, demostrando que el interés institucional en las criptomonedas no era inexistente, sino selectivo.
· ETF de Solana: Los ETF de SOL fueron los que destacaron, registrando entradas consecutivas desde el 10 de febrero en adelante. Si bien las entradas diarias fueron modestas (generalmente entre $0.5 millones y $8 millones), la consistencia fue notable. Las entradas totales para el mes alcanzaron $30.33 millones** para el 24 de febrero, con un aumento significativo a **$30.9 millones el 25 de febrero, lo que sugiere que los jugadores más grandes estaban acumulando.
· ETF de XRP: Los ETF de Ripple también mostraron resiliencia, particularmente en la última semana de febrero, donde registraron cuatro días consecutivos de entradas, que totalizaron más de 9,5 millones de dólares en la semana.
Resumen de los flujos de ETF de febrero de 2026
Flujo neto mensual de activos (aprox.) Descripción de la tendencia
Bitcoin (BTC) -$939,94 millones Las salidas de capital fuertes y persistentes dominaron el mes a pesar de los breves repuntes a mitad de semana.
Ethereum (ETH) -$490,58 millones Siguió el patrón volátil de Bitcoin con salidas significativas y una débil presión de compra.
Solana (SOL) +$30,33 millones Entradas de capital notablemente consistentes, especialmente desde mediados de febrero, lo que indica una demanda selectiva.
XRP +$9,5 millones (semana) Mostró una fuerte resistencia y entradas constantes en la última semana del mes.
Esta divergencia sugiere un reposicionamiento estratégico del capital institucional. En lugar de abandonar por completo el espacio de las criptomonedas, los inversores parecían estar rotando desde activos de gran capitalización y más sensibles a la macroeconomía (BTC, ETH) hacia altcoins específicas que, según creían, tenían catalizadores a corto plazo o un valor relativo más elevado.
3. Desempeño del sector de activos del mundo real (RWA): El sector que desafía las normas
El sector de activos del mundo real (RWA, por sus siglas en inglés) fue el punto más brillante en febrero de 2026, ofreciendo un rendimiento que contradecía directamente el malestar general del mercado.
Crecimiento en medio de la oscuridad
Mientras el resto del mercado de criptomonedas perdía valor, el valor total de los activos del mundo real tokenizados en realidad creció.
El valor de los activos distribuidos de los RWA aumentó un 8,68% durante el mes, alcanzando los 24.840 millones de dólares.
Algunas fuentes informaron de un crecimiento aún mayor, del 13,5%, en un período de 30 días.
Esta divergencia fue una clara evidencia de una rotación estructural de capital que se estaba produciendo dentro de la criptoeconomía.
El capital no solo estaba abandonando las criptomonedas; se estaba trasladando de los protocolos DeFi especulativos a activos tangibles y rentables en la cadena de bloques.
Factores clave y desglose por sector
El crecimiento fue impulsado por la demanda institucional de activos que ofrecieran rendimientos reales y claridad regulatoria, lo que contrasta marcadamente con el modelo de "emisión de tokens" de muchos protocolos DeFi.
• Bonos del Tesoro estadounidense tokenizados: Esta categoría de activos ponderados por riesgo (APR) siguió siendo la más grande y de mayor crecimiento, expandiéndose un 10 % hasta alcanzar los 10.700 millones de dólares. Los inversores acudieron en masa a estos productos por sus rendimientos en cadena de alrededor del 4 % con un riesgo percibido mínimo.
• Materias primas: Las materias primas tokenizadas, como el oro y la plata, experimentaron un crecimiento explosivo del 20%, alcanzando los 6.900 millones de dólares. Esto coincide con la tendencia macroeconómica general de los inversores que buscan activos tangibles en medio de la incertidumbre geopolítica y la inflación.
· Crédito privado: El sector del crédito privado creció un sólido 15%, hasta alcanzar los 2.900 millones de dólares.
Las principales instituciones financieras fueron las artífices de este crecimiento. El fondo BUIDL de BlackRock, que superó los 1.500 millones de dólares en activos bajo gestión, fue un claro ejemplo del valor que se generaba en el propio instrumento financiero.
Esta tendencia se consolidó aún más cuando BlackRock llevó su fondo BUIDL a Uniswap, cerrando la brecha entre los productos tokenizados tradicionales y la infraestructura DeFi.
El desacoplamiento entre precio y valor
Sin embargo, en febrero surgió un matiz crucial: el aumento del valor de los activos en los protocolos RWA no se tradujo en un alza de los precios de los tokens de gobernanza nativos de dichos protocolos. Si bien el valor total bloqueado en los protocolos RWA creció, el precio de estos tokens se resintió debido a la caída generalizada del mercado.
Esto ha llevado a los analistas a sugerir una posible desvinculación permanente entre la adopción del protocolo y el precio del token.
El valor se está acumulando cada vez más en los propios instrumentos financieros (como los bonos del Tesoro) o en los gestores institucionales, en lugar de en los tokens de gobernanza de las plataformas que facilitan la tokenización.
4. Rendimiento del sector de la IA en las criptomonedas: resiliencia en medio de la revalorización.
El sector de las criptomonedas basadas en IA presentó un panorama complejo en febrero. Si bien el panorama general en torno a la tecnología y la IA fue una de las principales causas de la caída generalizada del mercado, los tokens de criptomonedas centrados en la IA mostraron sorprendentes focos de fortaleza y siguen siendo un punto clave para el crecimiento futuro.
Fuerza y rotación a corto plazo
A pesar de la revalorización de las acciones tecnológicas tradicionales impulsada por factores macroeconómicos, los tokens de criptomonedas relacionados con la IA demostraron una relativa fortaleza dentro del ecosistema de activos digitales. A finales de febrero se observó una notable rotación de capital hacia los tokens de IA, y varios proyectos se convirtieron en los activos de mayor tendencia.
Tokens como ARC, un token basado en inteligencia artificial, experimentaron un aumento de más del 176% en su volumen de transferencias diarias a mediados de mes, lo que generó ganancias de precio de más del 14% en un solo día.
Otros tokens como KITE, que se beneficia del auge de la IA, y PIPPIN, impulsado por la repercusión en las redes sociales, también registraron importantes ganancias diarias.
Incluso CLAWSTR, un token de red social descentralizada basado en agentes de IA lanzado recientemente, experimentó un notable aumento de 33 veces en 24 horas a principios de mes, lo que pone de manifiesto el inmenso apetito especulativo por las nuevas narrativas de la IA.
La tesis a largo plazo: volatilidad e integración
Las perspectivas a largo plazo para la IA en el sector de las criptomonedas apuntan a una profunda integración y un potencial transformador, aunque no exenta de dificultades iniciales.
Los creadores de mercado como Wintermute señalaron que la fase "fácil" de la inversión en IA ha terminado. Los rápidos avances en los modelos de IA están obligando a una reevaluación compleja y volátil del valor en todo el sector tecnológico, incluidas las criptomonedas.
Sin embargo, los casos de uso fundamentales de la IA dentro de la tecnología blockchain continúan desarrollándose:
• Infraestructura y comercio: Proyectos como Hyperliquid se están expandiendo más allá de las criptomonedas hacia el comercio de activos e índices relacionados con la IA, y sus mercados HIP-3 para materias primas y acciones están ganando una tracción significativa.
· IA descentralizada: El concepto de mercados de IA descentralizados y redes basadas en agentes sigue siendo una narrativa poderosa a largo plazo, incluso si los tokens actuales están sujetos a una alta volatilidad.
En conclusión, febrero de 2026 supuso una importante prueba de estrés para el mercado de las criptomonedas.
Reveló una clase de activos cada vez más correlacionada con el riesgo macroeconómico, lo que provocó un doloroso desapalancamiento en Bitcoin y Ethereum.
Sin embargo, bajo la superficie, también se vislumbraba un mercado que está madurando y segmentándose.
La resiliencia de los ETF de Solana y XRP apuntaba a un apetito institucional selectivo, mientras que el crecimiento del sector RWA señalaba un cambio fundamental hacia el valor en cadena respaldado por activos tangibles que generan rendimientos.
de activos.El sector de la IA, aunque volátil, confirmó su estatus como un tema de gran relevancia que aún puede atraer un capital especulativo significativo incluso en una recesión.