$BTC este análisis presenta un enfoque cuantitativo estructurado para pronosticar los movimientos del precio de BTC utilizando indicadores técnicos y un modelo de aprendizaje automático supervisado. el objetivo es evaluar cuán efectivamente los indicadores de tendencia a corto y medio plazo pueden explicar y predecir el comportamiento del precio de cierre.
Metodología
el modelo utiliza dos indicadores clave de seguimiento de tendencias como características predictivas:
MA(7) – Promedio Móvil de 7 días para capturar el momento a corto plazo
MA(30) – Promedio Móvil de 30 días para representar la dirección de la tendencia a medio plazo
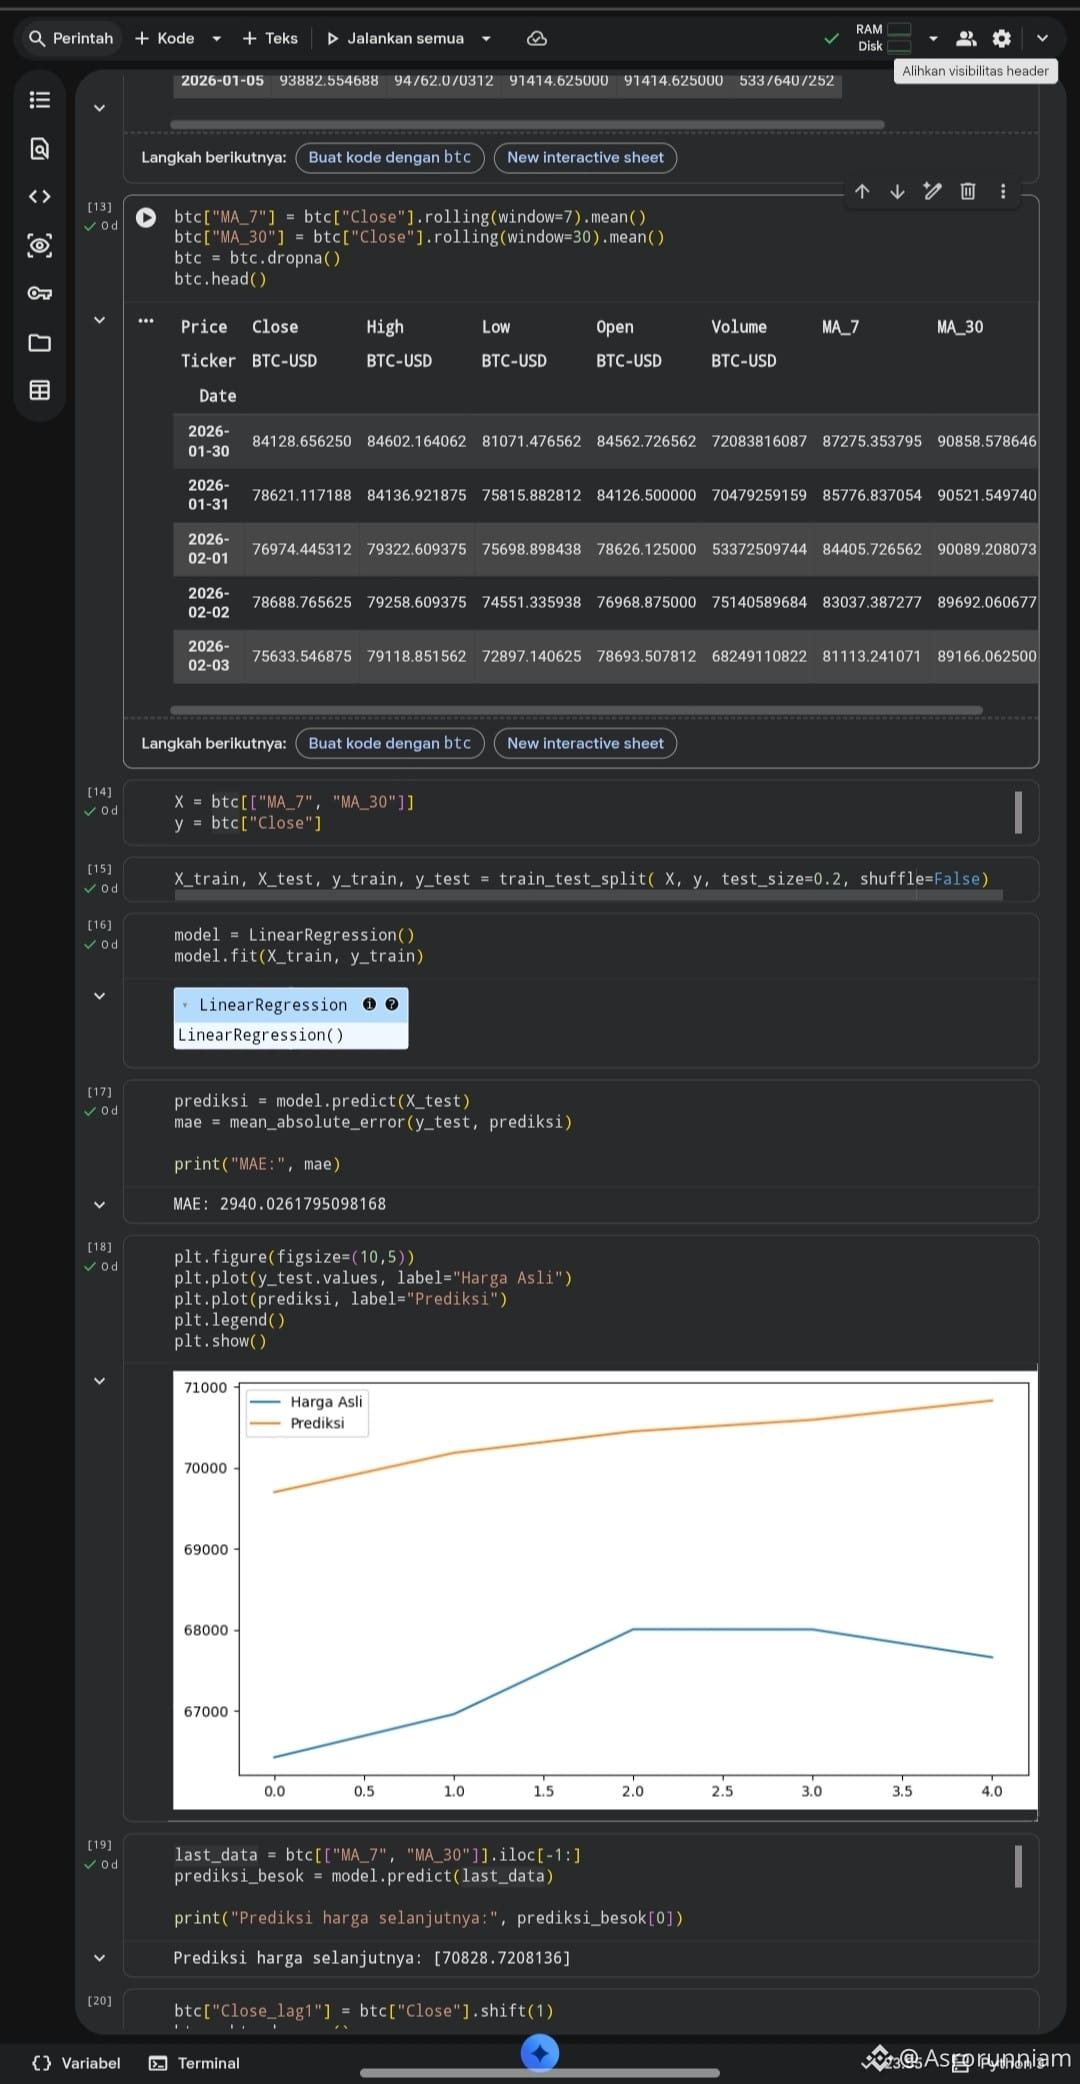
el conjunto de datos se dividió en un 80% de datos de entrenamiento y un 20% de datos de prueba sin mezclar para preservar la integridad de la estructura de la serie temporal. se entrenó un modelo de regresión lineal para predecir el precio de cierre basado en estos promedios móviles.
Rendimiento del Modelo
error absoluto medio (MAE): ~2,940 USD
el modelo sigue con éxito la dirección general de la tendencia, indicando que los promedios móviles contienen información predictiva significativa. sin embargo, las desviaciones entre los valores reales y los predichos destacan las limitaciones para capturar alta volatilidad y rápidas fluctuaciones del mercado.
el precio de cierre proyectado es aproximadamente $70,828, basado en los últimos valores de MA(7) y MA(30).
Interpretación del Mercado
cuando MA(7) se mantiene por debajo de MA(30), el momento a corto plazo es más débil en relación con la tendencia a medio plazo.
el modelo de regresión demuestra que los movimientos del precio de BTC exhiben dependencia lineal en indicadores de tendencia suavizados hasta cierto punto.
no obstante, los mercados de criptomonedas son inherentemente no lineales y impulsados por la volatilidad, lo que significa que los modelos lineales pueden tener un rendimiento inferior durante expansiones o correcciones bruscas.
Posibles mejoras del modelo
para mejorar la robustez predictiva, futuras iteraciones pueden incorporar:
indicadores basados en volumen
osciladores como RSI o MACD
características de retraso (valores de cierre anteriores)
modelos no lineales como bosques aleatorios, aumento de gradiente o redes neuronales LSTM
Solo para fines educativos e investigativos. no es asesoramiento financiero.
#StrategyBTCPurchase #PredictionMarketsCFTCBacking
Metodología
el modelo utiliza dos indicadores clave de seguimiento de tendencias como características predictivas:
MA(7) – Promedio Móvil de 7 días para capturar el momento a corto plazo
MA(30) – Promedio Móvil de 30 días para representar la dirección de la tendencia a medio plazo
el conjunto de datos se dividió en un 80% de datos de entrenamiento y un 20% de datos de prueba sin mezclar para preservar la integridad de la estructura de la serie temporal. se entrenó un modelo de regresión lineal para predecir el precio de cierre basado en estos promedios móviles.
Rendimiento del Modelo
error absoluto medio (MAE): ~2,940 USD
el modelo sigue con éxito la dirección general de la tendencia, indicando que los promedios móviles contienen información predictiva significativa. sin embargo, las desviaciones entre los valores reales y los predichos destacan las limitaciones para capturar alta volatilidad y rápidas fluctuaciones del mercado.
el precio de cierre proyectado es aproximadamente $70,828, basado en los últimos valores de MA(7) y MA(30).
Interpretación del Mercado
cuando MA(7) se mantiene por debajo de MA(30), el momento a corto plazo es más débil en relación con la tendencia a medio plazo.
el modelo de regresión demuestra que los movimientos del precio de BTC exhiben dependencia lineal en indicadores de tendencia suavizados hasta cierto punto.
no obstante, los mercados de criptomonedas son inherentemente no lineales y impulsados por la volatilidad, lo que significa que los modelos lineales pueden tener un rendimiento inferior durante expansiones o correcciones bruscas.
Posibles mejoras del modelo
para mejorar la robustez predictiva, futuras iteraciones pueden incorporar:
indicadores basados en volumen
osciladores como RSI o MACD
características de retraso (valores de cierre anteriores)
modelos no lineales como bosques aleatorios, aumento de gradiente o redes neuronales LSTM
Solo para fines educativos e investigativos. no es asesoramiento financiero.
#StrategyBTCPurchase #PredictionMarketsCFTCBacking