


Autor: TTx0x, KOL de criptomonedas; Traducción: Xiaozou de Jinse Finance
1. Introducción
Galaxy Digital (código NASDAQ: GLXY) puede considerarse una oportunidad subestimada en la intersección de dos tendencias a largo plazo muy poderosas: la tecnología blockchain y la inteligencia artificial. El mercado está evaluando incorrectamente a Galaxy, viéndola como una empresa de criptomonedas volátil, mientras ignora el enorme valor de su activo "joya de la corona", el centro de datos Helios. Helios es una plataforma de infraestructura de IA de clase mundial que se espera genere flujos de caja estables y de alta rentabilidad a largo plazo.
El núcleo de este punto de vista de inversión radica en que el mercado finalmente recalificará a GLXY, dado que ha logrado una exitosa transición de una compañía de servicios de activos digitales a un operador de infraestructura de IA de primer nivel. El reciente arrendamiento principal de 15 años firmado con el proveedor de supercomputación de IA CoreWeave, que abarca los 800 megavatios de electricidad aprobados actualmente de Helios, valida su modelo de negocio y sugiere un flujo de ingresos recurrentes anualizado de aproximadamente 720 millones de dólares y un margen de EBITDA del 90%.
Galaxy tiene una ventaja clara sobre los competidores que intentan hacer la transición de "mineros de bitcoin a IA", principalmente en su balanza de activos fortificada con más de 1.8 mil millones de dólares en efectivo neto e inversiones, un equipo de gestión con profunda experiencia y una clara ruta para expandir Helios a un parque potencial de 3.5 gigavatios.
2. Perspectiva de inversión: desbloqueando activos de infraestructura de IA de primer nivel
(1) Error de valoración central
Galaxy se compone de dos sectores de negocio claramente distintos: servicios financieros tradicionales de activos digitales y el nuevo negocio de infraestructura de centros de datos de IA. Sin embargo, el mercado actualmente evalúa a GLXY a través de una única lente: la de las empresas de criptomonedas. El desempeño de GLXY sigue estando altamente correlacionado con el de Bitcoin, lo que indica que los inversores aún no han valorado los factores favorables que ofrece su negocio de centros de datos de IA.
(2) Oportunidades de adquisición inesperadas
A finales de 2022, Galaxy adquirió el parque de datos Helios de Argo Blockchain por solo 65 millones de dólares a través de una venta en dificultades. En ese momento, Argo enfrentaba quiebra y necesitaba liquidar activos. Galaxy obtuvo este activo de infraestructura de clase mundial a un precio muy por debajo del costo de reposición actual. Esta transacción tuvo lugar antes de que ChatGPT provocara un auge en la demanda de energía y centros de datos impulsados por IA, lo que por sí solo reposicionó a Galaxy para una trayectoria de crecimiento durante la próxima década.
(3) Activo estratégico de Helios
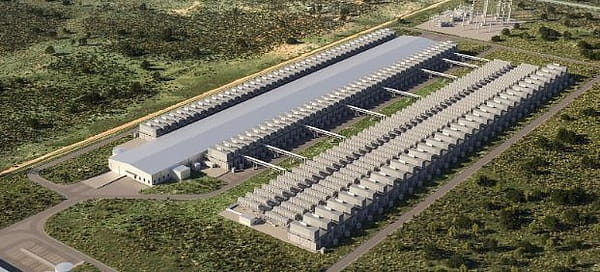
Helios no es un centro de datos común; es un activo de infraestructura de primer nivel diseñado para satisfacer las demandas de la revolución de la IA.
Ventaja eléctrica:
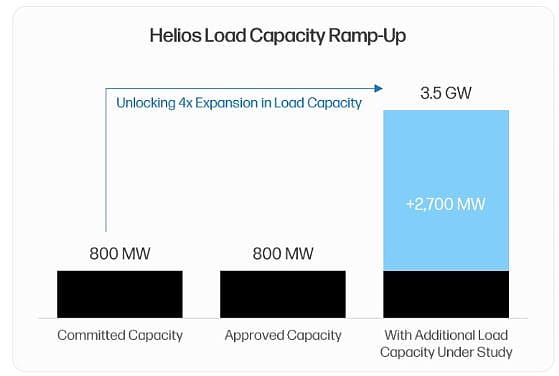
La principal limitación que enfrenta la industria de centros de datos de IA es el suministro eléctrico. Los contratos de electricidad son un "factor limitante" que los proveedores de servicios de supercomputación están desesperadamente tratando de implementar para desplegar capacidades de GPU. Helios tiene contratos de electricidad aprobados de 800 megavatios con el operador de energía de Texas, ERCOT, lo que permite a los inquilinos evitar el tiempo de espera habitual de más de 36 meses para el acceso a nuevas redes eléctricas. Además, el parque tiene una clara ruta de expansión, con 1.7 gigavatios de capacidad en fase de estudio de carga, lo que eleva la capacidad potencial del sitio inicial a 2.5 gigavatios. El último anuncio del segundo trimestre de 2025 reveló que la compañía adquirió terrenos adyacentes y presentó una solicitud de acceso a la red de 1 gigavatio, elevando la capacidad total potencial del parque a asombrosos 3.5 gigavatios, convirtiéndolo en uno de los mayores sitios de centros de datos del mundo.
Escalabilidad y ventaja de ubicación:
Los proveedores de servicios de supercomputación de IA prefieren instalaciones centralizadas para lograr economías de escala y ventajas de rendimiento. Helios, como un único parque escalable, se adapta perfectamente a este modelo. Su ubicación en el oeste de Texas le permite acceder a los recursos eléctricos más baratos y confiables de EE. UU. Lo más importante es que Galaxy está invirtiendo en construir una red de fibra óptica de larga distancia, asegurando un retraso de transmisión de 10-15 milisegundos en el área metropolitana de Dallas/Fort Worth. Esto distingue a Helios de la creciente cantidad de instalaciones puramente de entrenamiento de IA, ya que su característica de conexión de baja latencia puede desbloquear casos de uso de inferencia de IA, asegurando así la capacidad de precios premium.
Diseño orientado al futuro:
Cualquier centro de datos construido actualmente enfrenta el riesgo de volverse obsoleto en pocos años. Galaxy evasió este riesgo mediante un plan de desarrollo por fases que permite integrar tecnología de vanguardia en cada nuevo ciclo de construcción. Esto incluye soluciones avanzadas de refrigeración, como la refrigeración líquida por chip directo, que son cruciales para la próxima generación de GPUs. El parque cuenta con un reservorio de agua dulce de 10 millones de galones que apoya estas necesidades críticas de refrigeración.
(4) Asociación con CoreWeave
La asociación con CoreWeave es la validación más importante de la estrategia del centro de datos de IA de Galaxy. En el segundo trimestre de 2025, CoreWeave se comprometió a alquilar toda la electricidad aprobada de 800 megavatios de Helios.
Economía de transacciones:
Su acuerdo de arrendamiento triple neto de 15 años es muy atractivo. Se espera que solo la primera fase de 600 megavatios genere aproximadamente 720 millones de dólares en ingresos anuales (incluyendo una cláusula de aumento del 3% anual). Debido a la estructura de arrendamiento triple neto (los inquilinos asumen todos los costos operativos), se espera que estos ingresos se conviertan en EBITDA con un margen de hasta el 90%.
Mitigación de riesgos y verificación de valor:
Este acuerdo histórico cumple múltiples objetivos clave. Primero, proporciona visibilidad de flujo de caja predecible a largo plazo, reduciendo el riesgo financiero de Galaxy. En segundo lugar, valida fuertemente la capacidad operativa de Galaxy, estableciendo a la compañía como un socio confiable. Esto es crucial para atraer a otros inquilinos de gran escala, que prefieren socios con un historial verificado.
3. El negocio tradicional de Galaxy: una base rentable y con sinergia
Los puntos de vista bajistas comunes sobre Galaxy consideran que su negocio tradicional de criptomonedas es un activo negativo que aumenta la volatilidad y el riesgo. Esta visión es errónea. De hecho, el negocio de activos digitales de Galaxy es un ente rentable y líder en el mercado que proporciona sinergias de capital y reputación a sus otros negocios.
El negocio de activos digitales de Galaxy se compone principalmente de dos unidades: el mercado global (que incluye comercio institucional, préstamos y servicios de banca de inversión) y soluciones de gestión de activos e infraestructura (que incluyen una serie de productos de gestión de activos y servicios en línea como staking).
Los datos financieros del segundo trimestre de 2025 corroboran la sólida rentabilidad de este negocio:
El segmento de activos digitales alcanzó un margen bruto ajustado de 71.4 millones de dólares, un aumento del 10% en comparación con el trimestre anterior;
El rendimiento del mercado global superó al del mercado, con cuentas de préstamos institucionales aumentando un 27% hasta 1.1 mil millones de dólares, lo que indica un crecimiento en la demanda de sus productos crediticios;
El negocio de banca de inversión demuestra la fortaleza en asesoría de fusiones y adquisiciones, siendo el asesor financiero exclusivo en la adquisición de Bitstamp por Robinhood;
La plataforma de gestión de activos y soluciones de infraestructura creció un 27% en activos totales, alcanzando casi 9 mil millones de dólares;
El balance del segundo trimestre muestra que posee 1.18 mil millones de dólares en efectivo y stablecoins, así como 1.27 mil millones de dólares en activos digitales (principalmente BTC y ETH).
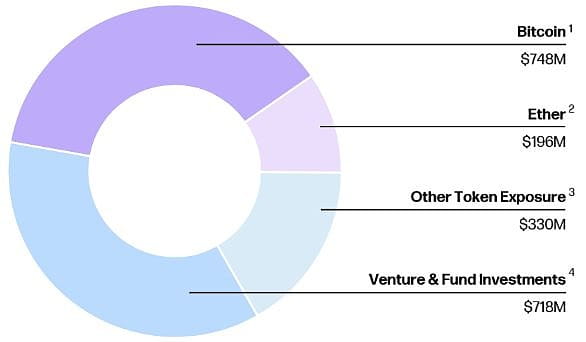
El negocio de activos digitales rentables de Galaxy no solo genera flujo de caja, sino que también fortalece su balance, permitiendo a la compañía autofinanciar la parte significativa de capital requerida para la construcción de Helios. Además, este segmento ha demostrado su capacidad para ejecutar transacciones complejas a gran escala, como la reciente venta de más de 80,000 Bitcoins (valorados en más de 9 mil millones de dólares) a un solo cliente. Todas estas características aseguran a los clientes de supercomputación potenciales que Galaxy es un socio experimentado, confiable y con recursos, capaz de entregar proyectos de infraestructura de miles de millones de dólares. Esta sinergia genera un fuerte ciclo de auto-refuerzo entre los dos segmentos de negocio.
4. Estructura competitiva: líder en la transición a IA
Galaxy Digital a menudo se confunde con el grupo de mineros de Bitcoin que intentan trasladar sus activos a servicios de computación de IA. Sin embargo, la siguiente comparación muestra que Galaxy se destaca, convirtiéndose en la inversión más atractiva en este tema. La estructura competitiva se puede dividir en dos niveles: empresas que han firmado acuerdos de IA (como Core Scientific, TeraWulf) y empresas que solo declaran intenciones estratégicas (como IREN, Hut 8, Riot). En comparación con empresas similares ya contratadas, Galaxy muestra ventajas significativas en todas las dimensiones clave.
La superioridad de Galaxy en dimensiones clave se manifiesta en:
Atractivo del acuerdo: El arrendamiento entre Galaxy y CoreWeave tiene una mejor economía. Su ingreso por alquiler anual por megavatio es más alto (1.8 millones de dólares frente a 1.4-1.6 millones de dólares), la tasa de EBITDA es mejor (90% frente a 75-80%) y contiene una cláusula de aumento de alquiler anual del 3% que falta en sus competidores.
Fortaleza del balance: Galaxy tiene 1.8 mil millones de dólares en efectivo neto e inversiones. En contraste, competidores como CORZ y WULF están cargados con una pesada carga de deuda neta: CORZ recientemente salió de una reestructuración por quiebra y WULF evitó un destino similar mediante una dilución significativa de acciones. Las operaciones mineras de estos competidores siguen consumiendo flujo de caja, mientras que el negocio tradicional de Galaxy continúa siendo rentable.
Capacidad de expansión: el potencial de capacidad del parque Helios de Galaxy es de 3.5 gigavatios, lo que contrasta con la limitada y dispersa capacidad eléctrica de sus competidores, permitiendo a Galaxy capturar una mayor parte de la demanda futura.
Enfoque estratégico: Galaxy ha tomado decisiones estratégicas: salir completamente del negocio de minería de Bitcoin y concentrar el 100% de su energía en las oportunidades de centros de datos de IA. Los competidores intentan adoptar un modelo híbrido, distrayendo su atención y capital entre dos negocios claramente distintos.
5. Análisis de valoración de Helios
El negocio del centro de datos de Helios debe valorarse en comparación con otros REIT (fideicomisos de inversión en bienes raíces) de centros de datos que cotizan en bolsa y recientes transacciones en el mercado privado. Compañías comparables como Digital Realty y Equinix tienen múltiplos de transacción de aproximadamente 25 veces el EBITDA ajustado. Las transacciones de fusiones y adquisiciones de activos de centros de datos también se lograron a múltiplos similares.
Escenario base (solo 800 megavatios aprobados actualmente):
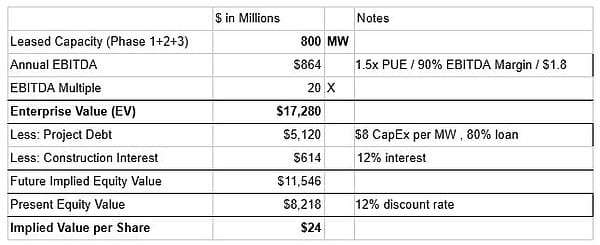
Suponiendo que solo los 800 megavatios aprobados actualmente se alquilen a un precio promedio de 1.8 millones de dólares/megavatio. Aplicando un múltiplo de EBITDA de 20 veces, esto generará un valor empresarial de aproximadamente 17.28 mil millones de dólares. Después de deducir aproximadamente 5.73 mil millones de dólares en deuda y intereses a nivel de proyecto, el valor de capital correspondiente de Helios es aproximadamente 11.54 mil millones de dólares. Dado que esperamos que este EBITDA del año se realice en 2028, aplicamos una tasa de descuento del 12%, resultando en un valor presente de capital de 8.2 mil millones de dólares, es decir, un valor por acción de 24 dólares.
Escenario alcista (a partir del año fiscal 2026, arrendando 1,600 megavatios):
Suponiendo que la posterior electricidad de 800 megavatios, aprobada para el cuarto trimestre de 2025, se alquile a un precio promedio de 1.6 millones de dólares/megavatio. Un total de 1,600 megavatios generará aproximadamente 1.63 mil millones de dólares en EBITDA anualizado. Aplicando un múltiplo de 20 veces se obtiene aproximadamente 34.5 mil millones de dólares en valor empresarial. Al incluir aproximadamente 11.46 mil millones de dólares en deuda y intereses a nivel de proyecto, el futuro valor de capital correspondiente de Helios es aproximadamente 21.1 mil millones de dólares. Dado que esperamos que la capacidad de 1,600 megavatios esté completamente en operación para 2030, aplicamos una tasa de descuento más alta del 16% para tener en cuenta el riesgo adicional de ejecución. Esto resulta en un valor actual de capital de 10.01 mil millones de dólares, es decir, un valor por acción de 29 dólares.
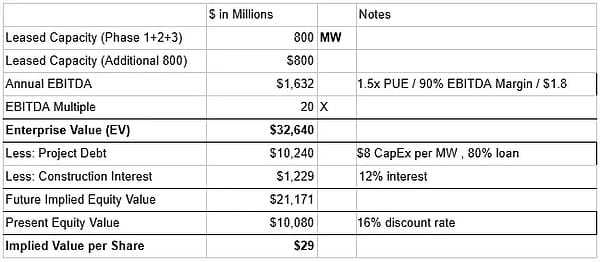
El precio de negociación actual de GLXY es de aproximadamente 24 dólares (a partir del 2 de septiembre de 2025). La valoración por acción en el escenario base del proyecto Helios ya ha alcanzado los 24 dólares. Nuestra valoración aún no incluye el negocio de activos digitales tradicionales que Galaxy está generando. Bullish completó recientemente una oferta pública inicial (IPO) con una valoración de 5.4 mil millones de dólares, aunque la compañía reportó una pérdida neta en el primer trimestre de 2025. Si el negocio de activos digitales de Galaxy se valora cerca de la valoración de la IPO de Bullish, esto podría agregar alrededor de 8-10 dólares al valor por acción.
6. Principales riesgos y factores de mitigación
(1) Concentración de inquilinos de CoreWeave y riesgo crediticio
El argumento bajista más destacado radica en el riesgo de concentración en un solo inquilino, CoreWeave, así como en la incertidumbre sobre su fiabilidad crediticia, dado su carga de deuda y la falta de una calificación de inversión.
Mitigación de riesgos: El modelo de negocio de CoreWeave tiene una alta visibilidad de ingresos, con el 96% de sus ingresos provenientes de contratos de compromiso a largo plazo. Su deuda consiste principalmente en préstamos de plazo fijo diferido, destinados a financiar gastos de capital de crecimiento según los contratos con los clientes ya firmados. Este crédito ha sido totalmente suscrito por inversores maduros como Blackstone, que lideró una importante financiación para CoreWeave. Además, CoreWeave ha construido un foso duradero a través de una alianza estratégica con Nvidia, lo que le permite obtener prioridad en la adquisición de las últimas GPUs y ser el único operador de "Neocloud" capaz de satisfacer la demanda de escala de laboratorios de IA de primer nivel como OpenAI.
(2) Riesgo de ejecución del proyecto y cronograma
La transformación y expansión de Helios es un proyecto de infraestructura compleja de miles de millones de dólares que presenta riesgos significativos de ejecución.
Mitigación de riesgos: el equipo de gestión de Galaxy (especialmente el director de inversiones Chris Ferraro) tiene una profunda experiencia en financiamiento de proyectos y mercados de capitales que puede mitigar este riesgo. El balance robusto de la compañía (reforzado recientemente por un financiamiento de aproximadamente 500 millones de dólares) proporciona un importante colchón financiero para costos o retrasos inesperados. La estrategia de desarrollo por fases reduce el riesgo al descomponer el proyecto en etapas manejables.
(3) Riesgos regulatorios y de red eléctrica
Las futuras expansiones que superen la capacidad aprobada actual pueden enfrentar una revisión o retraso por parte del operador de red eléctrica de Texas, ERCOT, que está monitoreando de cerca las solicitudes de acceso para nuevas cargas pesadas.
Mitigación de riesgos: La capacidad de acceso aprobada de 800 megavatios de Galaxy es un gran activo desmitificador que la protege de los principales cuellos de botella que enfrentan los nuevos proyectos. Esta electricidad ya está asegurada. Además, en comparación con jurisdicciones más restrictivas, la postura generalmente pro-negocios y anti-regulación de los reguladores de Texas proporciona un impulso significativo para el crecimiento futuro.
7. Conclusión
En resumen, Galaxy Digital es una oportunidad de inversión subestimada. El mercado aún evalúa a GLXY desde una perspectiva estrecha, a través de la lente de criptomonedas volátiles, sin reconocer su transformación fundamental hacia un proveedor de infraestructura de IA de primer nivel.
El núcleo de este argumento de inversión radica en el centro de datos de Helios; este activo de clase mundial ha logrado mitigar riesgos al firmar un arrendamiento triple neto histórico de 15 años con el gigante de supercomputación CoreWeave. Esta colaboración no solo asegura un flujo de ingresos predecible y de alta rentabilidad, sino que también valida la posición de Galaxy como un socio confiable para realizar ambiciosos planes de expansión futura.
Nuestro análisis de valoración indica que solo los activos de Helios ya respaldan el precio de las acciones actuales. Su negocio tradicional de activos digitales rentables continúa diferenciándola de otros competidores en la "transformación de IA", destacándose por su fuerte balance, múltiples flujos de ingresos no correlacionados y un equipo de gestión altamente enfocado. Aunque existen riesgos relacionados con la concentración de inquilinos y la ejecución del proyecto, la experimentada dirección de Galaxy y su sólida situación financiera presentan una mitigación efectiva. A medida que la empresa ejecuta su hoja de ruta clara y el mercado comienza a absorber la magnitud y estabilidad del flujo de caja de Helios, anticipamos una revalorización de sus acciones.