La salida de fondos de ETF no es el punto de colapso; es cuando el “dinero vivo” de Web3 ya se había ido.
Bitcoin cayó de 96,000 dólares a 67,000 dólares.
En ese momento, la afirmación más popular rápidamente se impuso.
“La salida de fondos de ETF arruinó a Bitcoin.”
Pero esta historia tiene el orden temporal equivocado.
La venta de ETF no es el punto de colapso.
Sino que la salida del “dinero vivo” del mercado spot de Web3 se aceleró después de que la caída ya había comenzado.
El orden temporal es más importante que los titulares de noticias.
12-15 de enero
• El capital Web3 a corto plazo (el grupo que mantiene monedas de 1 a 3 meses) comienza a vender en el mercado spot.
• Bitcoin cayó de 96,000 a 94,000.
• El mercado aún se mantiene, sin presiones.
15-22 de enero
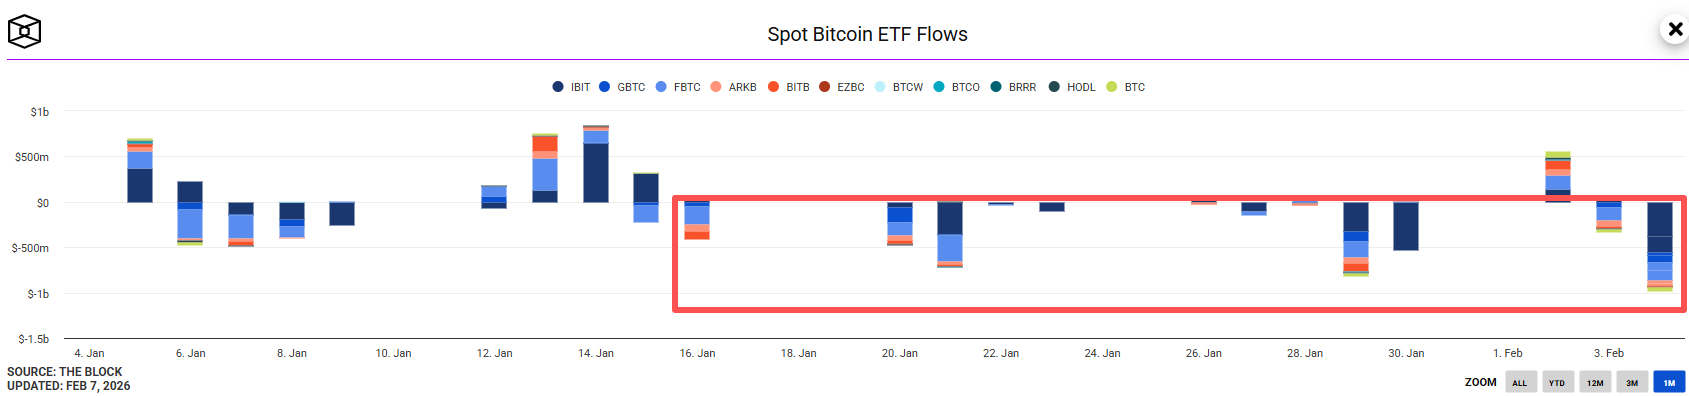
• La salida de fondos de ETF ligeramente se volvió negativa (comenzó a salir un poco).
• Bitcoin cayó lentamente a 92,000.
• No hay pánico, la estructura no ha colapsado.
23-28 de enero
• Los tenedores a corto plazo continúan vendiendo.
• El volumen de posiciones de contratos comienza a disminuir.
• El soporte se debilita, pero aún se puede mantener en 90,000 dólares.
Entonces la estructura colapsó.
29 de enero
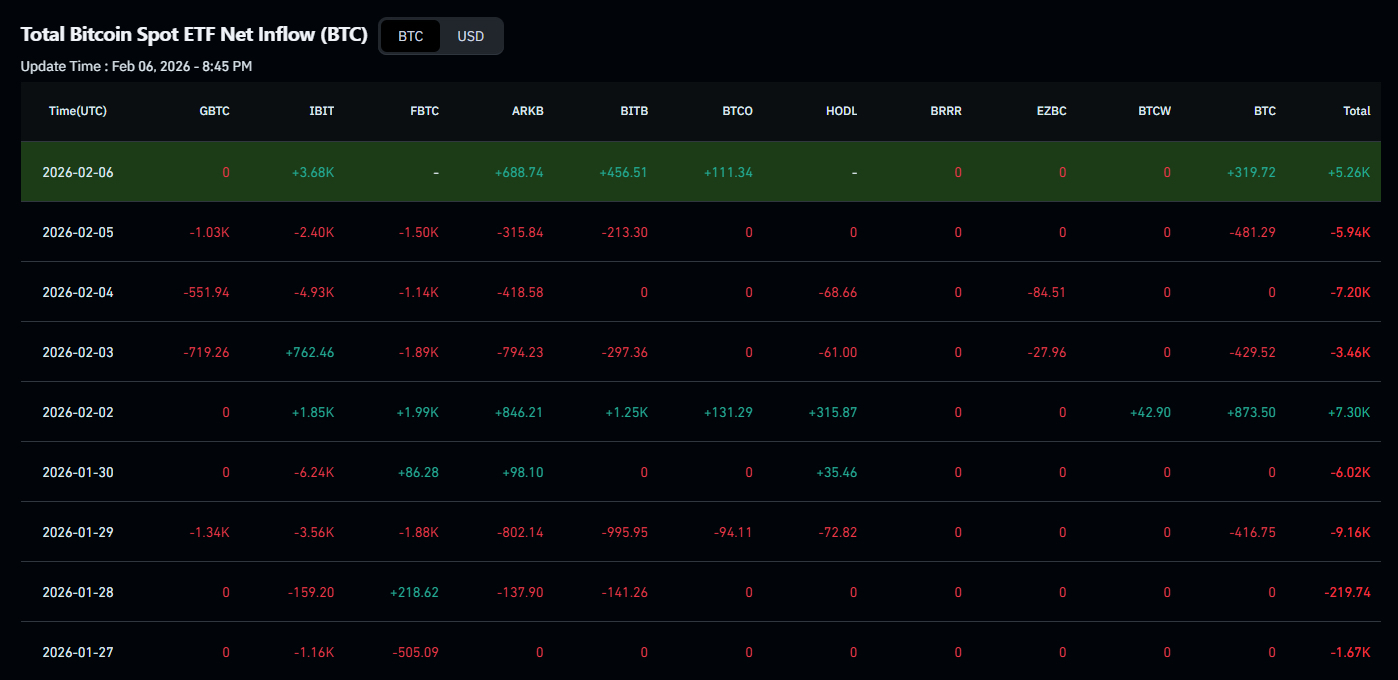
• La salida de ETF en un solo día fue de aproximadamente 9,100 BTC.
• En ese momento, el colchón de liquidez de Web3 ya no existía.
• Bitcoin cayó de 89,000 a 84,000.
La venta de ETF no es un “encendido”.
Sino que cayó sobre una estructura que ya era inestable.
¿Por qué la venta de ETF tiene un “efecto inmediato”?
Cuando los ETF comienzan a tener salidas netas continuas:
• La mayoría del “dinero vivo” en el mercado spot de Web3 ya se había ido.
• El volumen de posiciones de contratos ya está disminuyendo.
• El mercado spot ya no puede absorber esta venta sistemática.
La salida de fondos de ETF tiene una característica: no es sensible al precio.
No protegerán un nivel de precios.
Solo ajustarán las posiciones según lo planeado (por ejemplo, si las instituciones creen que deben reducir posiciones).
En un mercado saludable, esta presión de venta puede soportarse.
Pero en un mercado débil y fino, se convirtió en la última gota que colmó el vaso.
Los ETF son el segundo mayor vendedor en el mercado spot; no el primero.
Del 15 de enero al 5 de febrero:
• Los ETF han salido netamente alrededor de 39,000 BTC en total.
• La dirección de las ventas es muy consistente (siempre hacia afuera).
• Justo coincide con el período de disminución de la liquidez en el mercado spot.
• Aún ocurrió antes de la liquidación en cadena de derivados.
Los ETF no dominan el volumen de transacciones.
Es un período de debilidad del mercado.
Por lo tanto, su impacto real parece ser mayor que el que muestran los números.
La verdadera función de la venta de ETF.
La salida de ETF en realidad es:
• Confirmó la “tendencia a la baja” (diciendo a todos que “definitivamente está cayendo”).
• Se llevó la última fuerza de soporte.
• Se activó la venta en tendencia de trading programático/CTAs.
• Aceleró la transición del mercado hacia “liquidaciones dominadas por derivados” (la liquidación en cadena por apalancamiento).
No son los “iniciadores”.
Es el detonante en el tiempo.
Resumen: ¿Por qué cayó Bitcoin?
• Lo primero en irse fue el “dinero vivo” del mercado spot de Web3.
• Los ETF continúan vendiendo en una estructura débil.
• Los derivados amplificaron la tendencia a la baja.
Ahora en un mercado de 67,000 dólares.
Es mucho más sólido que cuando estaba a 96,000:
• Hay menos spot disponible para quienes quieren vender a corto plazo.
• El apalancamiento para comprar criptomonedas se debilitó.
• Los “hoyos” que se habían caído ya se han llenado en parte.
Los ETF hacen que la caída sea más rápida.
Pero el verdadero colapso ocurrió antes de que los ETF se convirtieran en el foco.