

En la ola de criptomonedas, las monedas estables se consideran un 'refugio seguro' contra la volatilidad del mercado, y las monedas estables algorítmicas fueron el experimento financiero más ambicioso: intentaron crear una moneda digital 'absolutamente estable' solo con código matemático en lugar de respaldo en oro o dólares.
Este experimento ha pasado por un ciclo completo desde el entusiasmo técnico hasta la implementación regulatoria, su trayectoria de auge y caída no solo es un microcosmos de la economía criptográfica, sino que también revela la eterna lucha entre innovación financiera y control de riesgos.
I. Orígenes y experimentos tempranos: exploración de mecanismos y exposición a riesgos (2014–2020)
En 2014, NuBits (NBT), la primera moneda estable algorítmica, intentó mantener un anclaje de 1 dólar ajustando la oferta y la demanda mediante algoritmos: cuando el precio superaba el anclaje, se emitían más tokens y cuando estaba por debajo, se compraban y destruían. Sin embargo, debido a la falta de reservas reales, el proyecto colapsó durante una corrida bancaria, convirtiéndose en el primer caso de fracaso que validó la vulnerabilidad del 'modelo algorítmico sin reservas'.
En 2019, Ampleforth (AMPL) lanzó un mecanismo de 'suministro elástico', que ajusta automáticamente el saldo de todos los usuarios según las fluctuaciones de precios. Por ejemplo, cuando el precio supera los 1.05 dólares, los saldos de todos los poseedores se incrementan proporcionalmente; si baja de 0.95 dólares, el saldo se reduce obligatoriamente. A pesar de que nominalmente mantiene el anclaje, su volatilidad de valor a menudo supera el 30%, siendo cuestionada como 'pseudoestabilidad'.
Un instituto de investigación señala: los modelos tempranos dependían excesivamente de la especulación de arbitraje del mercado, y en momentos de falta de liquidez, se volvían propensos a la 'espiral de la muerte': la caída de precios desencadena ventas, las ventas suprimen aún más los precios, formando un ciclo vicioso.
II. Período de expansión y especulación: la fiesta del modelo económico y la explosión de defectos (2020–2021)
La ola DeFi de 2020 dio lugar a la burbuja especulativa de las monedas estables algorítmicas. El 'modelo de tres monedas' de Basis Cash (BAC) se convirtió en un representante típico:
BAC (moneda estable)
BAH (token de bono, utilizado para recuperar BAC excedente)
BAS (token de gobernanza, disfruta de beneficios de emisión)
El proyecto inicialmente atrajo usuarios con altas recompensas de BAS, lo que llevó a la sobre emisión y devaluación del token de gobernanza. Cuando los inversores se dieron cuenta de que BAS carecía de respaldo de valor real, la venta por pánico hizo que el precio de BAC se desanclara a largo plazo a 0.3 dólares, y finalmente se detuvo a finales de 2021.
El protocolo FEI que apareció simultáneamente intentó reducir las ventas con un 'mecanismo de penalización': descontando parte del capital a los vendedores. Pero este diseño dañó severamente la voluntad de negociación, llevando a la falta de liquidez, agravando el desanclaje. Iron Finance (IRON) adoptó un modelo de colateralización parcial (50% USDC + 50% token de gobernanza TITAN), cuando el precio de TITAN cayó un 80% en un solo día, el pánico de los usuarios llevó a su colapso total.
III. Colapso sistémico: el evento UST y el colapso de la confianza (2022)
En mayo de 2022, el colapso de TerraUSD (UST), con un valor de mercado de 18.7 mil millones de dólares, se convirtió en un punto de inflexión en la historia de las monedas estables algorítmicas. UST logró un equilibrio de arbitraje mediante la quema/minting de su token hermano LUNA: 1 UST siempre se podía canjear por LUNA valorada en 1 dólar.
El desencadenante directo del colapso fue el aumento de tasas de interés de la Reserva Federal que generó pánico en el mercado; una institución vendió más de 1,000 millones de dólares en UST en un solo día, lo que llevó a la falla del arbitraje algorítmico. Después de que el precio de UST cayera por debajo de 0.9 dólares, los usuarios vendieron LUNA de manera frenética, haciendo que su precio cayera de 80 dólares a 0.0001 dólares, resultando en una evaporación de más de 40 mil millones de dólares en valor de mercado (según datos del informe de eventos de la SEC de EE. UU. de 2023).
Se expone un defecto fundamental: las monedas estables algorítmicas carecen de activos físicos de respaldo, su estabilidad depende completamente de la confianza del mercado. Una vez que el pánico rompe el equilibrio de arbitraje, la 'espiral de la muerte' se vuelve irreversible.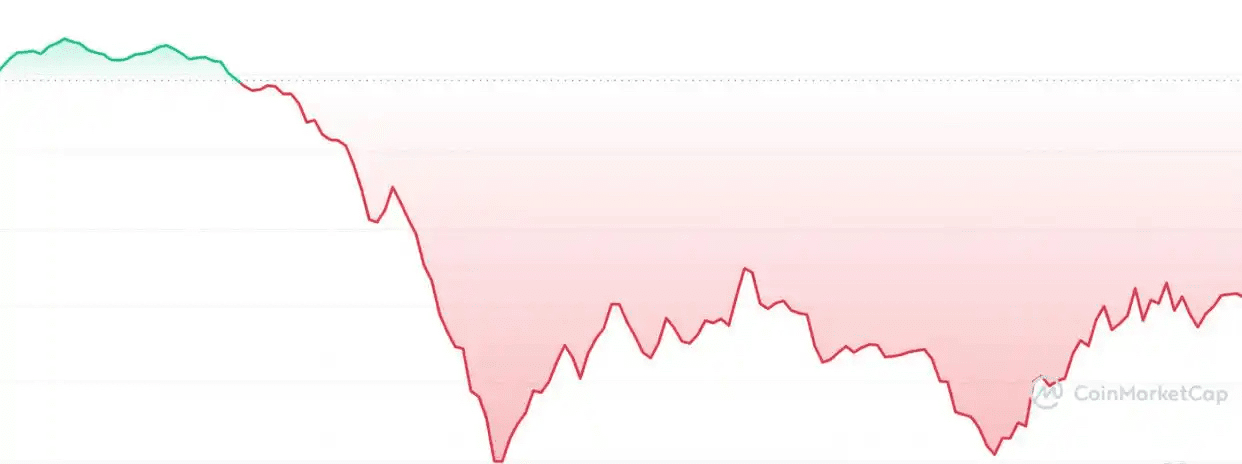
IV. Establecimiento de un marco regulatorio global y reconstrucción del mercado (2023–2025)
El colapso de UST impulsa la aceleración de la regulación global:
Estados Unidos (Ley GENIUS) (aprobada en junio de 2025)
Prohibido el uso de monedas estables algorítmicas sin colateral.
Requiere que las monedas estables respaldadas por moneda fiduciaria tengan un 100% de reservas en efectivo o bonos del gobierno a corto plazo.
El emisor debe tener licencia de banco federal, los infractores enfrentan multas diarias de 200,000 dólares y responsabilidad penal.
Hong Kong (Reglamento de monedas estables) (entrará en vigor en agosto de 2025)
Los emisores deben solicitar una licencia ante la autoridad monetaria, el capital mínimo requerido es de 100 millones de dólares de Hong Kong.
Los activos de reserva deben estar 100% custodiados en bancos locales con licencia (como HSBC, Bank of China Hong Kong).
Ley MiCA de la UE
Clasificar las monedas estables algorítmicas como 'tokens de referencia de activos de alto riesgo'
Requiere divulgación diaria de la composición de reservas.
La regulación impulsa directamente la reconfiguración del mercado:
Las monedas estables centralizadas dominan: USDT y USDC ocupan el 90% del mercado gracias a reservas transparentes;
El surgimiento de monedas descentralizadas colateralizadas: DAI se orienta hacia colateralización de múltiples activos (ETH + bonos del gobierno), USDC adopta una 'estrategia de caja de cristal' para hacer públicas las reservas.
V. Evolución tecnológica: supervivencia del modo híbrido y cumplimiento (desde 2024)
En el contexto de la negación regulatoria del modelo puramente algorítmico, el diseño híbrido de 'parcialmente colateralizado + cobertura algorítmica' se convirtió en la corriente principal:
La innovación disruptiva de Curve crvUSD (2025):
Algoritmo LLAMMA: convierte la liquidación de colateral en un proceso gradual. Cuando el precio de ETH cae, el sistema convierte el colateral en monedas estables en partes, evitando una venta masiva que agrave la volatilidad del mercado;
PegKeeper: ajusta dinámicamente el peso del fondo de liquidez, inyectando fondos automáticamente cuando la desviación del anclaje supera el 0.5%.
Ethena USDe combina colateral en ETH y cobertura de contratos perpetuos, generando 'dólar sintético'. Los usuarios depositan ETH y el protocolo hace cortos en futuros equivalentes de ETH para asegurar el valor en dólares, luego utiliza Pendle para dividir los derechos de ingresos y ampliar la escala, logrando un TVL (valor total bloqueado) de más de 6 mil millones de dólares en seis meses.
Las monedas estables algorítmicas enfrentan tres desafíos de supervivencia actuales:
A nivel de mecanismo: los modelos puramente algorítmicos nunca pueden resolver la paradoja de 'confianza es reserva', faltando medios de respaldo en eventos de cisne negro.
A nivel regulatorio: los principales mercados globales lo definen como un derivado de alto riesgo, EE. UU. (Ley GENIUS) cierra completamente el espacio para modelos sin colateral, Hong Kong exige que las monedas estables híbridas sean gestionadas con reservas completas.
A nivel económico: la prohibición de intereses limita el atractivo del diseño generador de ingresos, los usuarios prefieren las monedas estables con reservas transparentes.
Los riesgos potenciales del modelo híbrido aún deben ser vigilados:
crvUSD depende de componentes de DeFi, condiciones extremas pueden romper el colchón de liquidación de LLAMMA;
Los contratos perpetuos de USDe enfrentan riesgos de fluctuación en las tasas de financiamiento, en marzo de 2024, se registró una caída diaria del 15%.
Los diez años de monedas estables algorítmicas son un regreso racional de 'utopía del código' a 'innovación limitada dentro del marco regulatorio'. Su legado no es la desaparición, sino la integración en la lógica de diseño de la nueva generación de monedas estables: explorando nuevas posibilidades para los mecanismos de confianza en la era digital en la cuerda floja entre eficiencia y estabilidad, descentralización y cumplimiento.
Soy A-Yue, enfocado en análisis y enseñanza, ¡un mentor y amigo en tu camino de inversión! Deseo que cada persona que invierte en el mercado tenga un viaje sin contratiempos. Como analista, lo más básico es ayudar a todos a ganar dinero. Te ayudaré a resolver confusiones, posiciones atrapadas, sugerencias de operación, hablando con hechos; cuando te sientas perdido y no sepas qué hacer, sigue a A-Yue para que te indique la dirección.