

📉 Un Trimestre de Dos Historias
El segundo trimestre de 2025 trajo tendencias marcadamente contrastantes. Después de un fuerte cierre en el primer trimestre, la financiación en el segundo trimestre disminuyó, pero los niveles actuales siguen siendo notablemente robustos.
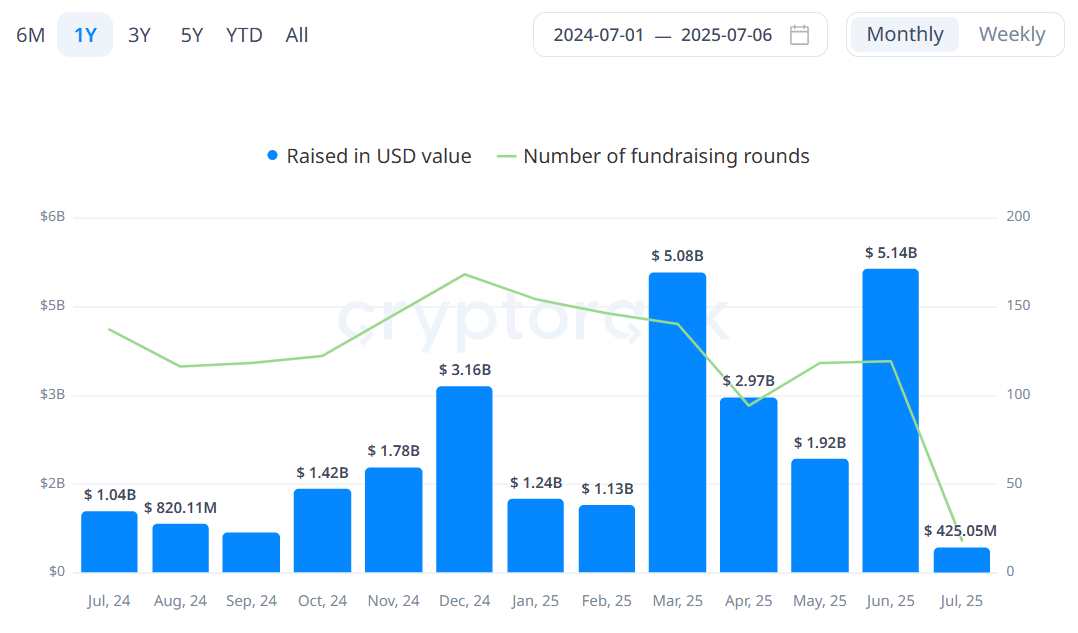
Abril y mayo se enfriaron:
Abril vio aproximadamente 1.29 mil millones de dólares recaudados.
Mayo se desplomó a aproximadamente 624 millones de dólares, la menor cantidad de negocios mensuales desde principios de 2021, con solo 62 rondas de financiación.
Junio se recuperó:
Los inversores inyectaron 2.5 mil millones de dólares, convirtiendo junio en el segundo mes más grande de 2025 (detrás de marzo).
Resultado neto:
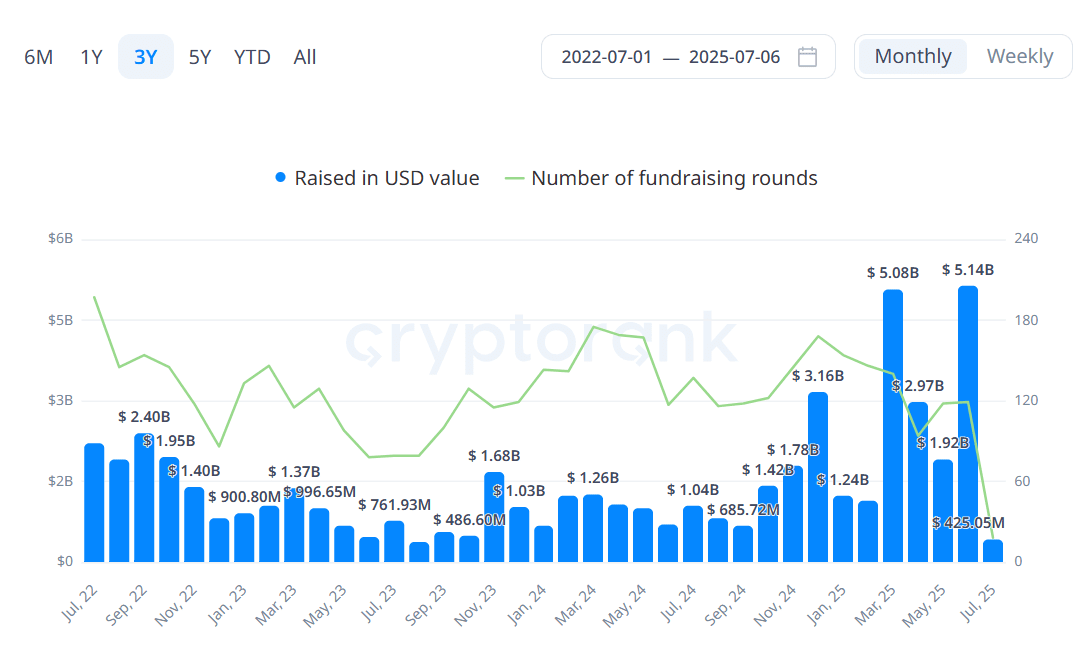
La inversión total del segundo trimestre terminó en aproximadamente 4.5 mil millones de dólares, una disminución de aproximadamente el 22% con respecto a casi 6 mil millones del primer trimestre.
Pero esto todavía duplica la cantidad recaudada en el segundo trimestre de 2024 y lleva la financiación acumulada hasta la fecha a 10.3 mil millones de dólares, superando ya el total de 9.6 mil millones de dólares de 2024 en cryptorank.io.
💸 Grandes Rondas, Menos Negocios
Twenty One Capital lideró el camino con una masiva recaudación de 585 millones de euros.
Otras rondas importantes en el trimestre incluyeron Eigen Labs (70M $), Hypernative (40M $) y Symbiotic (29M $).
Aunque se realizaron menos negocios, el tamaño de la ronda mediana se mantuvo por encima de 10 millones de dólares, lo que indica la preferencia de los inversores por empresas de infraestructura en etapas posteriores.
🧩 Enfoque Sectorial y Regional
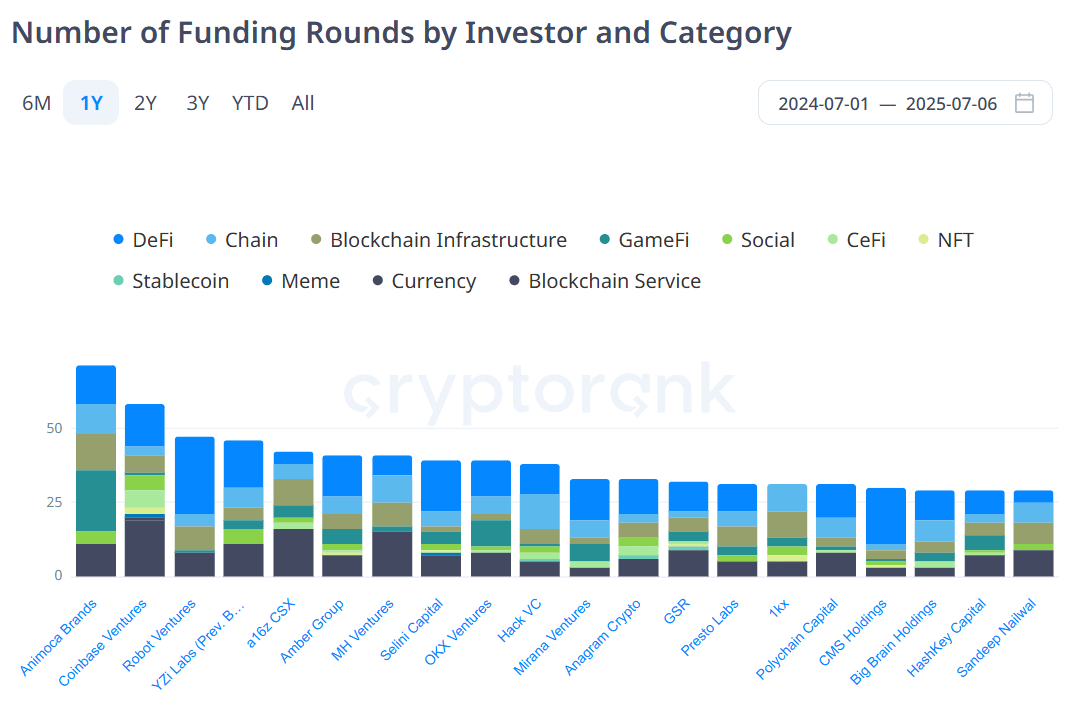
Los temas de inversión más destacados incluyeron infraestructura DeFi, restaking, y middleware vinculado a IA—reflejando un cambio hacia la tecnología de construcción de bases.
América del Norte tomó la delantera en rondas más grandes de Series B+, mientras que Asia y el Medio Oriente vieron más proyectos de semillas tokenizados en etapas tempranas.
🔮 Lo que Significa para el Mercado
Madurando cuidadosamente
Los inversores están favoreciendo la calidad sobre la cantidad, respaldando equipos probados e infraestructura en lugar de apuestas especulativas.La confianza institucional se mantiene
Incluso en medio de la incertidumbre macroeconómica, el gran capital sigue fluyendo—especialmente a través de respaldos estables como ETFs y tokenización.Retraso en el tiempo del mercado
La financiación a menudo sigue a la sensación del mercado en general por un trimestre o dos. La caída del segundo trimestre refleja una cautela anterior, mientras que la recuperación de junio sugiere un renovado optimismo.Construyendo el futuro
Con un renovado énfasis en infraestructura, DeFi y IA, el mercado está sentando las bases para un crecimiento sostenible y a largo plazo.
🔑 Conclusión
El segundo trimestre de 2025 fue una historia de dos mitades: un inicio cauteloso seguido de un cierre fuerte. Aunque la financiación general disminuyó, la calidad de las inversiones y la perspectiva a largo plazo han fortalecido.
Esto señala un sector en evolución—no en retirada—con el apoyo institucional ayudando a dar forma a un ecosistema cripto más maduro y resiliente. Si estas tendencias persisten, las perspectivas para mediados y finales de 2025 parecen prometedoras.