


Arthur Hayes, cofundador de BitMEX, criticó al Banco de Japón el miércoles por su último retroceso en la compra de bonos, advirtiendo que el banco central se dirige hacia el desastre.
“El BOJ está a punto de ser golpeado como Mike Tyson,” publicó Arthur en X. “Cada banco central tiene un plan para aumentar las tasas hasta que el mercado de bonos les dé un puñetazo en la cara.”
Según Bloomberg, la advertencia llegó cuando el mercado de deuda de Japón experimentó una de sus semanas más volátiles en años, con subastas fallidas, rendimientos en aumento y grandes compradores institucionales al margen.
El efecto secundario comenzó cuando el BOJ redujo nuevamente sus compras de bonos, dejando al mercado lidiar con un creciente montón de oferta. La subasta de bonos a 20 años celebrada el martes atrajo la demanda más débil en más de una década.
Esto llega justo cuando los funcionarios del banco central comenzaron una reunión cerrada de dos días con bancos, corredores e inversores para escuchar opiniones sobre la reducción. No hay un acuerdo claro sobre el ritmo correcto, y las cosas ya se están desmoronando.
El Primer Ministro Shigeru Ishiba dijo públicamente que la situación financiera de Japón podría comenzar a parecerse a la de Grecia si los errores de política continúan. El mercado de bonos se lo tomó en serio, y también los inversores.
Los rendimientos aumentan a medida que la demanda se seca
Lo peor del dolor afectó el extremo largo de la curva. Las compañías de seguros de vida, que suelen ser grandes compradoras de deuda ultra-larga, se retiraron con fuerza. James Malcolm, estratega macroeconómico de UBS con sede en Londres, dijo después de la subasta del martes: “Casi hay una huelga de compradores en el extremo posterior de la curva. Y además, la situación política es frágil, y hay más presión para el gasto fiscal.”
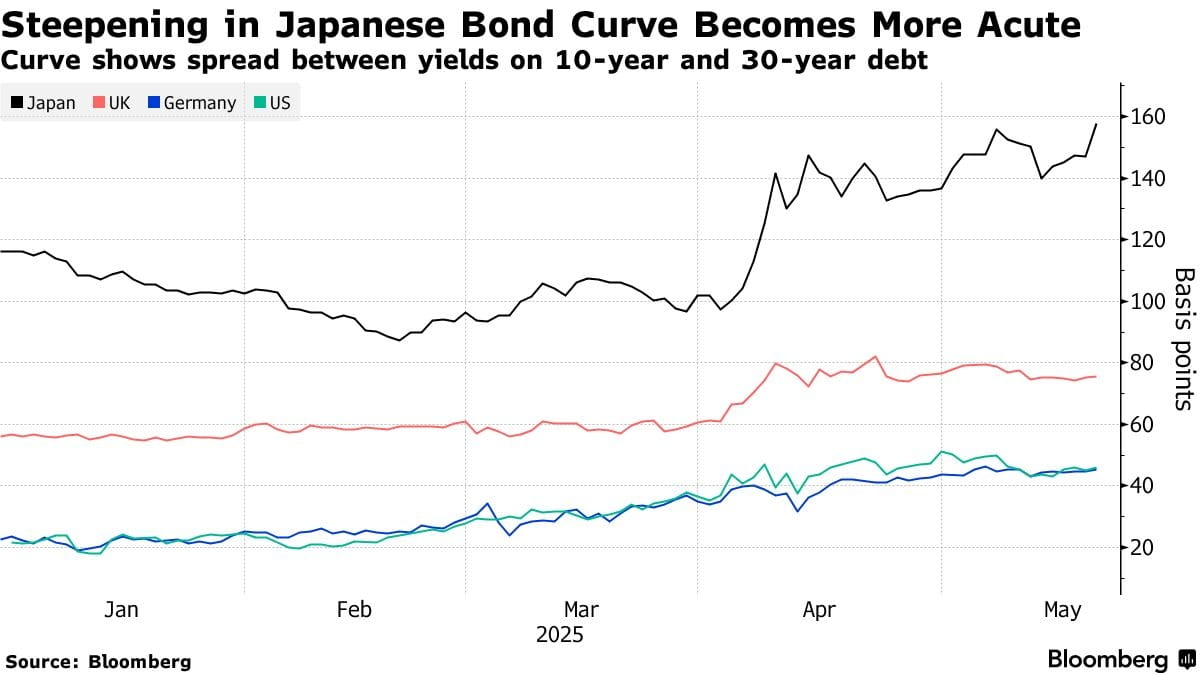 Curva de bonos japonesa | Fuente: Bloomberg
Los rendimientos de los bonos a 20 años aumentaron en 15 puntos básicos en Tokio, alcanzando su nivel más alto desde 2000. Los rendimientos a 30 y 40 años subieron aún más, rompiendo nuevos récords.
La larga campaña del BOJ de compra masiva de bonos lo dejó sosteniendo más de la mitad de la deuda gubernamental de Japón, y ahora que se está retirando, esa deuda tiene que ir a algún lado.
Pero el mercado no está listo. Bloomberg informó que la oferta neta de bonos —teniendo en cuenta los rescates y las compras del BOJ— está en su punto más alto desde al menos 2010.
Mientras tanto, el Ministerio de Finanzas de Japón todavía planea vender bonos a 40 años el 28 de mayo. El problema es que los comerciantes también están observando el aumento de los rendimientos del Tesoro de EE. UU., que están alimentándose en el mercado japonés.
Todo esto agrega presión sobre el BOJ antes de su próxima gran reunión de política programada para el 17 de junio. Los inversores dicen que si el ritmo actual de reducción continúa, el banco central podría perder el control de la curva de rendimientos por completo.
En el lado de las acciones, los comerciantes también están reaccionando. Kazuhiro Sasaki, jefe de investigación en Phillip Securities Japón, dijo el martes: “El Primer Ministro Ishiba ha dicho que emitir más bonos para financiar el presupuesto es inaceptable, pero parece que no hay un consenso sobre las medidas económicas.
La situación económica es bastante incierta.” También hay problemas que vienen del exterior. Los aranceles de “Día de Liberación” de Donald Trump todavía están en vigor, y Japón está atrapado en conversaciones comerciales con Estados Unidos, tratando de eliminar esos aranceles.
El BOJ escucha opiniones mixtas mientras el plan de reducción divide al mercado
El plan del BOJ de recortar las compras de bonos en ¥400 mil millones ($2.8 mil millones) por trimestre reduciría su compra mensual a alrededor de ¥2.9 billones a principios de 2026. Pero esa línea de tiempo ahora parece inestable.
Durante las reuniones de esta semana, los participantes del mercado dieron al BOJ comentarios muy diferentes. Algunos, especialmente los bancos locales y las compañías de seguros que sostienen enormes posiciones de bonos, presionaron por un ritmo más lento. Otros, incluidos algunos megabancos, querían que el BOJ se alejara más rápido.
Esa división estuvo en plena exhibición el miércoles cuando el BOJ trajo a administradores de activos para otra ronda de charlas. Según un participante, algunos de los mayores aseguradores y fondos de pensiones expresaron preocupaciones directas sobre el aumento en los rendimientos de super-largos. Ahora están presionando por acción.
El telón de fondo es tenso. Los bancos más grandes del país acaban de publicar ganancias récord para el año fiscal que termina en marzo, gracias a márgenes de préstamo más amplios impulsados por el aumento de las tasas de interés. Pero ni siquiera ellos están de acuerdo sobre lo que el BOJ debería hacer a continuación. El banco central está atrapado tratando de gestionar el estrés creciente del mercado, la división política sobre la estrategia fiscal y una economía que se contrajo nuevamente en el primer trimestre.
KEY Difference Wire ayuda a las marcas de criptomonedas a romper y dominar los titulares rápidamente