


Enfoque de gato|Aplicaciones de pago Web3: el mercado de stablecoins en África
Informe de investigación sobre pagos Web3: En 2025, las stablecoins en África
Reimpreso de WILL, WILL 阿望

Prólogo
El mundo es plano
Nuestro mundo ha pasado de economías aisladas a un sistema global interconectado a través de enlaces globales por internet, como lo expresó Thomas L. Friedman, “el mundo es plano”. Aunque internet ha hecho que el flujo de información sea gratuito y global, la infraestructura que respalda el flujo de fondos aún depende en gran medida de un marco anterior a la era de internet; el movimiento de dinero/valor sigue siendo difícil y costoso.
Aunque algunas innovaciones financieras regionales pueden acelerar el flujo de fondos, la infraestructura financiera que respalda a África no ha logrado sincronizarse. El sistema financiero tradicional no ha podido ofrecer estabilidad, accesibilidad y eficiencia, lo que ha llevado a las personas a enfrentar el riesgo de inflación y la incertidumbre financiera, con un control limitado sobre el ahorro y dificultades para acceder a mercados globales. Pero así como la región saltó de la era de las computadoras de escritorio a un enfoque móvil, ahora, el continente africano está listo para superar la infraestructura bancaria obsoleta y abrazar activamente las stablecoins.
Ya no podemos limitar nuestra visión a los casos de uso de stablecoins en el mercado nativo de criptomonedas, debemos ver los casos de uso reales de las stablecoins en escenarios no nativos de criptomonedas. Las stablecoins se han convertido en una parte importante de la narrativa cripto en África Subsahariana, siendo una popular herramienta de cobertura contra la inflación prolongada y la depreciación de la moneda.
“Las stablecoins basadas en redes blockchain son una respuesta. Las stablecoins son nuestra primera verdadera oportunidad de cambiar el dinero de manera similar a cómo el correo electrónico cambió la comunicación: haciéndola abierta, instantánea y sin fronteras. Este es un momento de Whatsapp para el dinero/valor, con una red global construida a través de blockchain y stablecoins que puede beneficiar a todos.” —Chris Dixon, a16z

Uno, la revolución de las stablecoins en África se produce en silencio
La alta penetración de dinero móvil en África y su arraigo demuestran la necesidad de soluciones financieras alternativas. Así, la aparición de stablecoins es natural, ya que proporcionan una forma de acceder a servicios financieros sin problemas con solo un teléfono. Las stablecoins pueden desarrollarse aún más sobre esta base, ampliando la inclusión financiera y logrando transacciones más eficientes sin fronteras.
Según los datos de Chainalysis, África es la región de más rápido crecimiento en la adopción de criptomonedas, con una tasa de crecimiento interanual del 45% desde 2022-2023 hasta 2023-2024, superando el 42.5% de otras economías emergentes como América Latina. Este rápido crecimiento resalta el enorme potencial de las aplicaciones de stablecoins, especialmente en África, donde la tasa de penetración bancaria sigue siendo la más baja del mundo.
“Las stablecoins ya son una realidad en los pagos transfronterizos en África... otras partes del mundo solo están alcanzando.” —Zekarias Amsalu, Cofundador de la Cumbre Fintech de África

Uno de los principales motores de la adopción de stablecoins en África es la crisis de divisas (FX) que enfrentan muchos países. Aproximadamente el 70% de los países africanos enfrentan escasez de divisas, lo que dificulta a las empresas obtener los dólares necesarios para operar. En países como Nigeria, el naira (NGN) se ha depreciado significativamente, y las stablecoins ofrecen una alternativa muy necesaria. "Los bancos no tienen dólares, el gobierno no tiene dólares, y aunque los tuviera, no te los darían." —Chris Maurice, CEO y cofundador de Yellow Card
En los últimos tres años, las stablecoins se han convertido en una parte integral del sistema financiero de África, proporcionando una forma confiable de almacenamiento de valor, remesas transfronterizas y comercio sin depender de monedas locales que son volátiles e inestables. Las stablecoins respaldadas por dólares, como USDT y USDC, están llenando el vacío dejado por las finanzas tradicionales, permitiendo que las personas en economías donde el dólar es escaso accedan a un almacenamiento de valor estable.
Desde remesas y ahorros minoristas hasta comercio B2B y pagos transfronterizos, las stablecoins están abordando problemas de acceso al dólar (Dollar Access), liquidación instantánea (Instant Settlement) y baja eficiencia de divisas (FX Inefficiencies) en el continente africano, problemas que son especialmente destacados en mercados con canales de pago tradicionales insuficientes.
África es el mercado de crecimiento más vibrante del mundo, con la población de más rápido crecimiento, la edad media más joven y nueve de las veinte economías de más rápido crecimiento. África cuenta con 400 millones de usuarios de pagos móviles, y la escala de adopción de finanzas digitales ya es considerable. Las stablecoins son el próximo gran salto, convirtiendo los teléfonos inteligentes en cuentas dolarizadas conectadas globalmente. Mirando hacia el futuro, en diez años habrá más personas en África con billeteras cripto que usarán stablecoins para transacciones cotidianas, en lugar de cuentas bancarias tradicionales.
“No necesitas educar a los usuarios, la vida los obligará a usarlo.” —Sky, Cofundador de ROZO

Dos, proyectos que impulsan la adopción futura de stablecoins
Chuk de Paxos nos ha proporcionado un mapa del ecosistema que abarca canales de pago, casos de uso y empresas para mostrar la profundidad del impacto de esta transformación. Aunque muchos mapas de mercado muestran el ecosistema global de stablecoins, pocos se centran en el papel de África en dar forma a su futuro financiero. Por lo tanto, hemos creado este mapa para mostrar a los constructores y casos de uso que están redefiniendo la infraestructura financiera del continente africano.

(De Dinero Móvil a Dinero Global: La Revolución de las Stablecoins en África, Chuk @ Paxos)
En las inversiones en el mercado africano en los últimos tres años, hemos visto un número creciente de empresas construyendo en torno a las stablecoins, cada una desempeñando un papel clave en la adopción e innovación de estas. A continuación se enumeran algunos de los participantes más dignos de atención, así como datos clave de crecimiento y financiamiento que destacan la rápida expansión de la industria.
Yellow Card: uno de los principales intercambios de activos criptográficos de África, operando en 20 países del continente. La primera plataforma de stablecoins con licencia y mayor escala en África. Yellow Card permite a los usuarios convertir fácilmente moneda fiduciaria a criptomonedas y viceversa. En 2024, el volumen de transacciones anuales de la plataforma se duplicó, alcanzando los 3 mil millones de dólares desde los 1.5 mil millones de dólares en 2023.
Conduit: ofrece servicios de pago con stablecoins a empresas de importación y exportación en África y América Latina. El TPV anualizado se disparará de 5 mil millones de dólares en 2023 a 10 mil millones de dólares en 2024.
Juicyway: una startup con sede en Lagos que utiliza stablecoins para facilitar pagos transfronterizos. Desde 2021, Juicyway ha procesado un total de 1.3 mil millones de dólares en pagos.
Bridge: Fundada en 2022, Bridge fue adquirida por Stripe por 1.1 mil millones de dólares solo dos años después. Bridge fortalece la infraestructura de pagos de stablecoins a nivel global. Sirve a la mayoría de las empresas de pagos en África y facilita los pagos de stablecoins en Europa, EE. UU. y Asia.
Jia: una empresa fintech basada en blockchain que ofrece préstamos a pequeñas y medianas empresas en mercados emergentes. En 2024, Jia superó los 10 millones de dólares en préstamos acumulados, en comparación con 2 millones de dólares el año anterior, con una tasa interna de retorno (TIR) del 24% y una tasa de incumplimiento del 0.14%.
Onboard: un protocolo de trading P2P global que permite a cualquier persona acceder a servicios financieros en la cadena. Nestcoin recaudó 1.9 millones de dólares en su última ronda de financiamiento para impulsar el crecimiento de su producto.
KotaniPay: ofrece soluciones de liquidación con stablecoins para empresas y usuarios. KotaniPay está desarrollando un producto API que conecta blockchain con canales de pago locales. En 2023, KotaniPay obtuvo 2 millones de dólares en financiamiento en su ronda de semillas.
Accrue: construye una red de proxies de stablecoin en dólares para expandir la infraestructura de pagos transfronterizos. Ha recaudado 1.58 millones de dólares en su ronda de semillas para expandir su operación.
Convexity: desarrolló la primera stablecoin regulada de Nigeria, cNGN. La empresa ha estado colaborando con el banco central de Nigeria desde 2021 y obtuvo una licencia provisional emitida por la Comisión de Valores de Nigeria (SEC) en 2024.
Honeycoin: una plataforma para remesas transfronterizas, pagos de facturas, compra de tiempo de llamada y consumo en línea. El GTV se disparó de 40 millones de dólares en el trimestre anterior a 500 millones de dólares en el cuarto trimestre de 2024.
Paycrest: Paycrest es un protocolo de liquidez descentralizado que respalda pagos instantáneos y de bajo costo impulsados por stablecoins. Además, han desarrollado Zap, una DApp para pagos sin problemas entre criptomonedas y moneda fiduciaria, que ganó el premio en el Base 2024 Global Onchain Summer Buildathon. Ahora, Zap está listo para ser lanzado en producción en forma de Noblocks, una interfaz que permite pagos descentralizados instantáneos con cualquier banco o billetera móvil, respaldada por una red de nodos de liquidez distribuida.
Haraka: un protocolo de microcréditos impulsado por stablecoins, dirigido a emprendedores desatendidos en mercados emergentes. Haraka utiliza un sistema de calificación crediticia basado en reputación y, a través de colaboraciones con el Banco Grameen y Mercy Corps, ha demostrado una validación comercial temprana.
Muchas de estas empresas han experimentado un crecimiento significativo en los últimos dos años y están a la vanguardia de la innovación en stablecoins en África.
Para el ecosistema global de fintech, la cuestión no es si las stablecoins se volverán mainstream. La cuestión es, ¿qué podemos aprender de los lugares donde las stablecoins ya han sido adoptadas—África?
Tres, las stablecoins están resolviendo problemas cotidianos en África
“En África, no se trata de elegir entre stablecoins y otras herramientas financieras. Se trata de las stablecoins, o nada.” —Samora Kariuki, Frontier Fintech
En toda África, las stablecoins están resolviendo problemas prácticos. Desde la preservación de activos hasta la promoción del comercio, la adopción de stablecoins surge de la necesidad, no de la especulación y el comercio. A continuación se presentan los casos de uso más críticos basados en necesidades reales, así como las empresas que están construyendo para apoyar estos casos de uso.
3.1 Herramientas cotidianas: ahorro, consumo y crédito
En muchos países africanos, la inflación, la depreciación de la moneda y el acceso limitado a servicios bancarios han hecho que sea excepcionalmente difícil establecer seguridad financiera. Las stablecoins ofrecen un camino más confiable, convirtiéndose en una herramienta para el ahorro, el comercio y el crédito denominados en dólares.
A. Preservación de activos
En regiones donde el acceso a servicios bancarios en dólares es difícil, la inflación es alta y los costos de las redes de pago fiduciarias son excesivos o poco fiables, las stablecoins están ganando cada vez más popularidad. La situación en África refleja estos fenómenos, haciendo de las stablecoins una herramienta clave para proteger los ahorros y mantener el poder adquisitivo, especialmente en economías donde la moneda local se deprecia continuamente.
La depreciación de la moneda es uno de los mayores desafíos financieros que enfrenta el mercado africano. Tomemos el caso del shilling keniano: aunque el PIB de Kenia ha crecido dos veces entre 2008 y 2024, desde 2021, su tipo de cambio frente al dólar se ha depreciado en un 50%. La contradicción es evidente: la economía está en aumento, pero la confianza en la moneda local no ha aumentado. Asimismo, en los últimos 18 meses, en Nigeria, la inflación y la depreciación del naira han sido los impulsores clave de la adopción de stablecoins. El naira cayó a un mínimo histórico en febrero de 2024 y ha estado luchando desde entonces, lo que resalta aún más la demanda de alternativas estables.

(Stablecoins: Leapfrogging Africa’s Financial System, Ayush Ghiya y Uchenna Edeoga)
Con la continua depreciación de las monedas locales, las stablecoins están convirtiéndose en la herramienta de cobertura preferida, ofreciendo una forma más confiable de comercio y almacenamiento de riqueza. A diferencia de efectivo o oro, las stablecoins ofrecen un canal de pago completamente digital y ampliamente accesible, sin depender de bancos, redes de pago o bancos centrales. No solo pueden cubrir la volatilidad de la moneda, sino que también ofrecen tasas de interés más altas que las cuentas de ahorro tradicionales, lo que las convierte en una opción atractiva para los africanos que buscan preservar y aumentar su riqueza. Las tasas de interés de los bancos tradicionales son bajas, mientras que las plataformas de ahorro en stablecoins aprovechan las finanzas descentralizadas (DeFi) y modelos de préstamo criptográfico para generar mayores rendimientos para los usuarios.
Actualmente, las stablecoins basadas en dólares son la opción preferida de los usuarios en mercados emergentes. En la mayor parte de África, USDT (basado en Tron) se ha convertido en el dólar digital de facto. La mayoría de los usuarios acceden a stablecoins a través de aplicaciones centralizadas como Binance, priorizando la velocidad y la liquidez, en lugar de preocupaciones sobre reservas o transparencia que tienen en Occidente.
Para aquellos usuarios que enfrentan restricciones cambiarias y una inflación del 30%, lo más importante es que pueda funcionar. Las stablecoins ayudan a los usuarios a preservar activos en áreas marginadas y a ahorrar en moneda estable. Según el Banco Mundial, hasta 2021, solo el 49% de los africanos tenía cuentas bancarias, pero 400 millones de personas utilizaban pagos móviles, y las stablecoins pueden satisfacer las necesidades de los usuarios en lugares donde los bancos no pueden.
Plataformas como Fonbnk permiten recargas instantáneas a USDT en teléfonos básicos, mientras que Accrue proporciona una red de agentes comunitarios para el retiro de efectivo de stablecoins. La plataforma de criptomonedas de Nigeria, Busha Earn, permite a los usuarios ahorrar stablecoins con una tasa de interés anual de hasta 7.5% (muy superior a la mayoría de las tasas de los bancos nigerianos). África Subsahariana lidera el mundo en aplicaciones DeFi, lo que puede ser consecuencia de la creciente demanda de servicios financieros convenientes en la región. Esto indica que las stablecoins no son solo una alternativa, son esenciales para la estabilidad financiera en áreas donde los sistemas tradicionales fallan.
Esto hace que el ahorro en stablecoins sea una opción bastante atractiva, no solo por las tasas de interés más altas, sino porque los usuarios pueden obtener rendimientos además del valor que obtienen al cubrirse contra la depreciación de la moneda. Estos factores combinados hacen de las stablecoins una herramienta poderosa para la preservación y apreciación de la riqueza.
“Al convertir los pagos prepagados diarios—datos móviles, transferencias bancarias y pagos móviles—en USDT, Fonbnk actúa como una capa de liquidación de stablecoins, proporcionando a 400 millones de africanos sin cuentas bancarias o con acceso limitado a servicios bancarios un medio para cubrirse contra la depreciación de la moneda, y abriendo nuevas vías de ahorro y crédito más allá de los bancos tradicionales.” —Chris Duffus, Fundador y CEO, Fonbnk
B. Ampliar el acceso al crédito
Las pequeñas y medianas empresas (PYMES) en África enfrentan una brecha de crédito de 330 mil millones de dólares, y la falta de servicios bancarios ha llevado a un sistema de crédito poco desarrollado para las pequeñas y microempresas, dejando a millones de individuos y pequeñas empresas excluidos por los bancos. En estos mercados, las pequeñas empresas a menudo son ignoradas por las instituciones financieras tradicionales debido a los altos requisitos de colateral, procesos documentales engorrosos y falta de historial crediticio. La dificultad para acceder a capital inicial asequible ha llevado a muchas PYMES a recurrir a prestamistas informales en busca de financiamiento, y la falta de crédito asequible limita su capacidad para mantener operaciones diarias y fomentar el crecimiento económico.
En el ámbito de Web3, los protocolos de préstamos basados en stablecoins han mostrado un gran potencial para abordar este problema en los últimos tres años. Sin embargo, la mayoría de estas soluciones aún requieren tasas de colateral demasiado altas, exigiendo alrededor del 150% de activos criptográficos como colateral, lo que efectivamente excluye a las pequeñas y medianas empresas de los mercados emergentes. Aunque han surgido protocolos de préstamos de bajo colateral como Goldfinch, estos principalmente actúan como proveedores de deuda alternativos para prestamistas fintech, en lugar de servir directamente a las pequeñas empresas del mundo real.
Recientemente, dos empresas, Jia (que utiliza finanzas descentralizadas para ofrecer factoring, financiamiento de cadenas de suministro y otros préstamos) y Haraka (que usa un innovador sistema de crédito social), están activamente trabajando para revolucionar este espacio y aprovechar las oportunidades del mercado africano. Estas empresas proporcionan préstamos basados en blockchain a pequeñas empresas y empoderan a los prestatarios responsables con la propiedad, permitiéndoles acumular riqueza y fomentar el desarrollo económico de sus comunidades.
Introducir esta actividad económica del mundo real en la cadena beneficia tanto a los inversores como a los prestatarios. Los inversores pueden acceder a rendimientos reales de manera democrática, mientras que los prestatarios pueden obtener liquidez en blockchain y utilizar la propiedad como una forma de crear riqueza a largo plazo para ellos y sus comunidades. El uso de blockchain también reduce los altos costos de transacción comunes en el mercado de crédito privado (que a menudo se trasladan al prestatario final), y permite a los prestatarios crear un historial crediticio en la cadena, lo que les ayuda a establecer una reputación con el tiempo.
Estas herramientas dan a los usuarios más control sobre sus fondos y desbloquean opciones financieras que antes eran inalcanzables.
3.2 Flujo transfronterizo: comercio, gestión de fondos y remesas
Como dijo el CEO de Stripe, Patrick Collison, las stablecoins son “superconductores a temperatura ambiente para los servicios financieros”. Permitirán a las empresas buscar nuevas oportunidades que de otro modo no podrían soportar la carga de los canales de pago existentes o la fricción de los guardianes tradicionales. Esto es especialmente evidente en el ámbito de los pagos transfronterizos, donde los sistemas tradicionales son lentos, costosos y dependen de múltiples intermediarios. Las altas tarifas y los largos retrasos complican las transacciones—especialmente en África, donde la tasa promedio de remesas es de aproximadamente el 8%, y la infraestructura financiera a menudo es limitada o inexistente.
Los pagos transfronterizos son la base de la economía cotidiana en África, desde la importación de bienes, el envío de remesas hasta la repatriación de ganancias y el pago a freelancers. Sin embargo, los canales de pago que respaldan estos flujos de fondos siguen siendo frágiles: retrasos de 3 a 5 días, costos del 5 al 10%, y están sujetos a restricciones de asignación de divisas. Las stablecoins están cambiando esta situación, ofreciendo una solución a estos problemas, apoyando transferencias en tiempo real y de bajo costo, sin necesidad de grandes reservas de capital o intermediarios bancarios.

(Stablecoins: Leapfrogging Africa’s Financial System, Ayush Ghiya y Uchenna Edeoga)
En el escenario anterior, un usuario de Uganda desea transferir fondos a un usuario de Nigeria. Si la transferencia se realiza a través de la red SWIFT, dado que los dos países no tienen una red bancaria conectada, el usuario podría tener que ir a un banco intermediario en los EE. UU. para realizar la transferencia. Pero una vez que se adopte la red de pagos de stablecoins, el usuario podrá convertir su moneda local en stablecoins y enviarlas directamente al usuario de Nigeria, quien luego podrá convertirlas en naira nigeriana y acceder a los fondos localmente.
Este proceso elimina las ineficiencias de SWIFT y del modelo de liquidación neta, ya que las transferencias se realizan directamente a través de intercambios o billeteras blockchain conectadas a proveedores de servicios de entrada y salida de moneda. Estos proveedores están integrados con los sistemas de pago locales, permitiendo una conversión fluida entre stablecoins y monedas locales.
Recientemente, Stripe adquirió Bridge (un proveedor de API de stablecoins) por 1.1 mil millones de dólares, solo dos años después de que Bridge se fundara en 2022, con el objetivo de fortalecer su red de pagos de stablecoins a nivel mundial. África es el principal mercado de Bridge, proporcionando servicios de pago de stablecoins a la mayoría de las empresas de pagos africanas que operan en Europa, Estados Unidos y Asia. Esto destaca la creciente demanda de infraestructura de stablecoins y la velocidad de expansión de los principales actores en este espacio.
Aunque Bridge ha sentado las bases para la orquestación y emisión de stablecoins, este subcampo aún tiene mucho trabajo por hacer. Los pagos transfronterizos siguen siendo una gran oportunidad, pero también existen algunos problemas clave que necesitan ser resueltos.
A. Comercio y pagos B2B
China es el mayor socio comercial de África, con importaciones de África desde China alcanzando 176 mil millones de dólares en 2023, lo que resulta en un déficit comercial de 66.6 mil millones de dólares. Esto crea una demanda constante de pagos en dólares, que las stablecoins satisfacen eficientemente y con alta liquidez. Debido a su profunda liquidez y al amplio apoyo de intercambios, USDT (basado en Tron) se ha convertido en el canal preferido para muchos pagos comerciales.
“Las stablecoins son la nueva piedra angular de los pagos transfronterizos en África. Las empresas pueden liquidar pagos casi instantáneamente usando Conduit, reduciendo el capital de trabajo, manteniendo la liquidez de fondos y evitando la volatilidad de la moneda.” —Eric Wainaina, Gerente General, África en Conduit
“Las stablecoins han cambiado completamente la situación de los importadores que no pueden obtener dólares a través de bancos—ahora, sus negocios están prosperando.” —Suleiman Murunga, Director, MUDA
Pagos en el comercio intraafricano: el comercio intraafricano solo representa el 15% del total de importaciones y exportaciones del continente, muy por debajo del 54% en América del Norte, el 60% en Asia y el 70% en la UE. La principal razón para este desajuste es la falta de infraestructura para el intercambio directo de monedas—la mayoría de las transacciones requieren que la moneda local sea convertida a dólares, libras esterlinas o euros, y luego a otras monedas africanas. Esta ineficiencia agrega costos innecesarios de 5 mil millones de dólares al comercio intraafricano cada año. Abordar este problema es crucial para lograr un comercio fluido en todo el continente africano.
Repatriación de fondos: algunas grandes empresas multinacionales que venden bienes y servicios en África pueden usar stablecoins para repatriar fondos a su país de origen. Con la infraestructura de stablecoins, el tiempo de liquidación de fondos es de menos de 30 minutos, mientras que los métodos de pago tradicionales requieren de 2 a 3 días.
B. Remesas y pagos globales
Así como las stablecoins pueden facilitar pagos externos, también pueden traer fondos al continente africano. Esto incluye remesas, pagos de salarios y los ingresos de freelancers.
Las remesas son una de las necesidades de pago transfronterizo más comunes, pero los métodos tradicionales de remesas son costosos. En 2023, el volumen global de remesas alcanzó 883 mil millones de dólares, y las tarifas impactan especialmente a los usuarios de bajos ingresos. Hoy en día, el costo de enviar 200 dólares desde los EE. UU. a Nigeria a través de stablecoins es de menos de 0.01 dólares, mientras que mediante métodos tradicionales cuesta 7.60 dólares. Reducir estos costos a gran escala sigue siendo una prioridad.
“África Subsahariana sigue siendo la región con los costos de remesas más altos del mundo, alcanzando un costo promedio de 8.37% en 2024. Sin embargo, muchos africanos en el extranjero no saben que ahora pueden usar stablecoins para enviar dinero a casa, más rápido y a un costo más bajo.” —Xino Zee, Líder en Send Africa
Pagos: para los freelancers en la economía de trabajos temporales, los pequeños pagos transfronterizos siguen siendo costosos y poco eficientes. En lugares como Kenia, algunas personas incluso optan por 'alquilar' cuentas de PayPal, ya que abrir una cuenta propia es demasiado complicado—lo que resalta cómo las barreras de acceso han exacerbado los altos costos de pagos internacionales pequeños. La aparición de stablecoins puede simplificar los procesos de pago, beneficiando significativamente a estos trabajadores. Además, las empresas que operan a nivel internacional pueden usar stablecoins para gestionar eficientemente el flujo de caja y realizar pagos sin problemas a empleados, clientes o proveedores en todo el mundo.
Ayuda global: actualmente, de cada dólar donado que reciben las organizaciones de ayuda en todo el mundo, solo alrededor de 40 centavos llegan finalmente a las manos de los beneficiarios, el resto va a varios intermediarios. Necesitamos urgentemente un sistema más eficiente y de bajo costo para proporcionar ayuda global de manera transparente y sin problemas.
Un grupo de nuevas empresas está reconstruyendo la infraestructura de pagos transfronterizos de África en torno a las stablecoins. Como intercambios, Yellow Card, Busha, VALR y Luno ofrecen liquidez para la conversión de monedas locales. Conduit, Honeycoin, Shiga Digital y Juicyway brindan soporte para el comercio, la recaudación de pagos y la realización de pagos, mientras que Sling y Send impulsan los pagos P2P para consumidores.
Estos constructores han trasladado silenciosamente decenas de miles de millones de dólares. Muchas empresas no venden directamente 'stablecoins', sino que venden remesas más baratas, eficiencia en capital de trabajo y estabilidad de moneda.
Cuatro, oportunidades para los constructores africanos
“En África, si pateas un árbol, tres empresas fintech que usan stablecoins caerán... Los equipos más fuertes que apoyamos ahora tienen liquidez en un único canal o sector—las stablecoins solo están ocultas tras las fintechs.” —Brenton Naicker, Principal y Jefe de Crecimiento (África) en CV VC
4.1 Cuatro palancas que crean valor
La primera ola de crecimiento de las stablecoins se centró en la infraestructura: entrada y salida de fondos, liquidez de canales y funciones básicas de billetera. Este nivel se está volviendo rápidamente congestionado. La siguiente fase es la diferenciación: quién tiene los usuarios, quién define los estándares y cómo obtener ganancias en casos de uso prácticos. A continuación se presentan las cuatro palancas que están dando forma a la creación de valor en todo el continente africano.
A. Distribución: ganar usuarios
El control sobre la interfaz de usuario y la relación con los clientes determina el flujo de transacciones. Las empresas más fuertes no son aquellas que lideran con infraestructura de stablecoins, sino aquellas que resuelven problemas de pagos, préstamos o gestión de fondos, ocultando las stablecoins tras las escenas.
B. Liquidez: controlando los extremos del canal
La liquidez de divisas local es desigual y difícil de replicar. Los equipos capaces de gestionar la liquidez de inicio y fin pueden ofrecer mejores precios, operaciones de neteo interno y reducir costos. La liquidez se acumula, formando una especie de foso defensivo.
C. Regulación: dar forma a las reglas donde aún no se han formado
En mercados competitivos como Nigeria y Kenia, la ejecución perfecta es clave. Pero en mercados menos desarrollados como Malawi o Cabo Verde, los pioneros enfrentan menos competencia y pueden colaborar con los reguladores para definir las reglas del juego. Los constructores que invierten en la construcción de confianza desde el inicio pueden ganar consistencia política a largo plazo.
“La liquidez en dólares en gran parte de África ya se ha tokenizado a través de stablecoins. Los responsables de políticas deben priorizar la tokenización masiva de las monedas locales para acelerar la soberanía económica y el comercio.” —Wale Ayeni, Socio Gerente de Helios Digital Ventures
D. Sectores verticales: personalización para flujos de trabajo específicos
Ya sea en agricultura (por ejemplo, Agridex), logística, educación o ayuda global, cada industria tiene sus propios flujos de trabajo, expectativas de usuario, requisitos de cumplimiento y ritmo de pagos. Los constructores especializados pueden usar jerga, conectar herramientas existentes y resolver problemas que los generalistas no pueden. Una vez que ganan confianza, pueden agregar servicios financieros adicionales, como crédito, gestión de fondos o seguros. El enfoque genera lealtad de los usuarios y rentabilidad.
4.2 Principales economías criptográficas de África

(Estado del Informe Cripto 2024: Nuevos datos sobre estados oscilantes, stablecoins, IA, energía de constructores y más)
A. Nigeria—el centro de la actividad cripto en África
Impulsada por la floreciente industria fintech y desafíos económicos severos, Nigeria, el país más poblado de África, está a la vanguardia de la adopción de stablecoins. En los últimos años, la economía de Nigeria ha enfrentado una serie de golpes. La caída de los precios del petróleo (un motor clave de su economía exportadora), junto con el impacto de la pandemia de COVID-19 y la interrupción de la cadena de suministro, ha llevado a una incertidumbre financiera prolongada. La tasa de inflación de Nigeria se encuentra entre las más altas de África, incluso superior a la de toda la zona francófona. A medida que el naira se deprecia continuamente, las stablecoins se han convertido en una herramienta clave para que los nigerianos busquen preservar su riqueza y participar en transacciones globales.
En el índice de adopción global de criptomonedas del equipo de Chainalysis, el país ocupa el segundo lugar en general. Entre julio de 2023 y junio de 2024, el país recibió criptomonedas por un valor de aproximadamente 59 mil millones de dólares. Nigeria también es uno de los principales mercados en la adopción de billeteras de criptomonedas móviles, solo detrás de los EE. UU. El país está comprometido con la claridad regulatoria, incluso a través de programas de incubación, y el uso de stablecoins en transacciones diarias (como pagos de facturas y compras minoristas) ha crecido significativamente.

(África Subsahariana: Nigeria ocupa el segundo lugar en adopción global, Sudáfrica crece en el nexo Crypto-TradFi, Chainalysis)
Al igual que en Etiopía, Ghana y Sudáfrica, las stablecoins también son una parte importante de la economía cripto en Nigeria, representando aproximadamente el 40% de todos los flujos de stablecoins en la región—la cifra más alta en África Subsahariana. Los usuarios nigerianos informan que tienen una alta frecuencia de transacciones y entienden más profundamente que las stablecoins son una herramienta financiera, no solo una clase de activos.
Las actividades cripto en Nigeria están impulsadas principalmente por transacciones de bajo valor y a escala profesional, donde aproximadamente el 85% del valor de las transferencias es menor a 1 millón de dólares. Debido a la ineficiencia y los altos costos de los canales de remesas tradicionales, muchos nigerianos dependen de las stablecoins para enviar dinero al extranjero. Sodipo señala: “Las remesas transfronterizas son el principal uso de las stablecoins en Nigeria. Son más rápidas y más asequibles.”
“Las actividades diarias como el pago de facturas, la recarga de teléfonos y las compras minoristas están siendo impulsadas cada vez más por criptomonedas. Las personas comienzan a ver la utilidad de las criptomonedas en el mundo real, especialmente en transacciones cotidianas, lo que contrasta con la visión anterior de las criptomonedas como un medio para hacerse rico rápidamente.” —Moyo Sodipo, CEO y cofundador de Busha, intercambio de criptomonedas de Nigeria
Más allá del sistema financiero tradicional, las plataformas DeFi también han ofrecido a los nigerianos nuevas oportunidades para ganar intereses, obtener préstamos y participar en intercambios descentralizados. Sodipo dice: “DeFi es un área de crecimiento clave porque los usuarios están explorando formas de maximizar su retorno y acceder a servicios financieros que de otro modo no tendrían.”
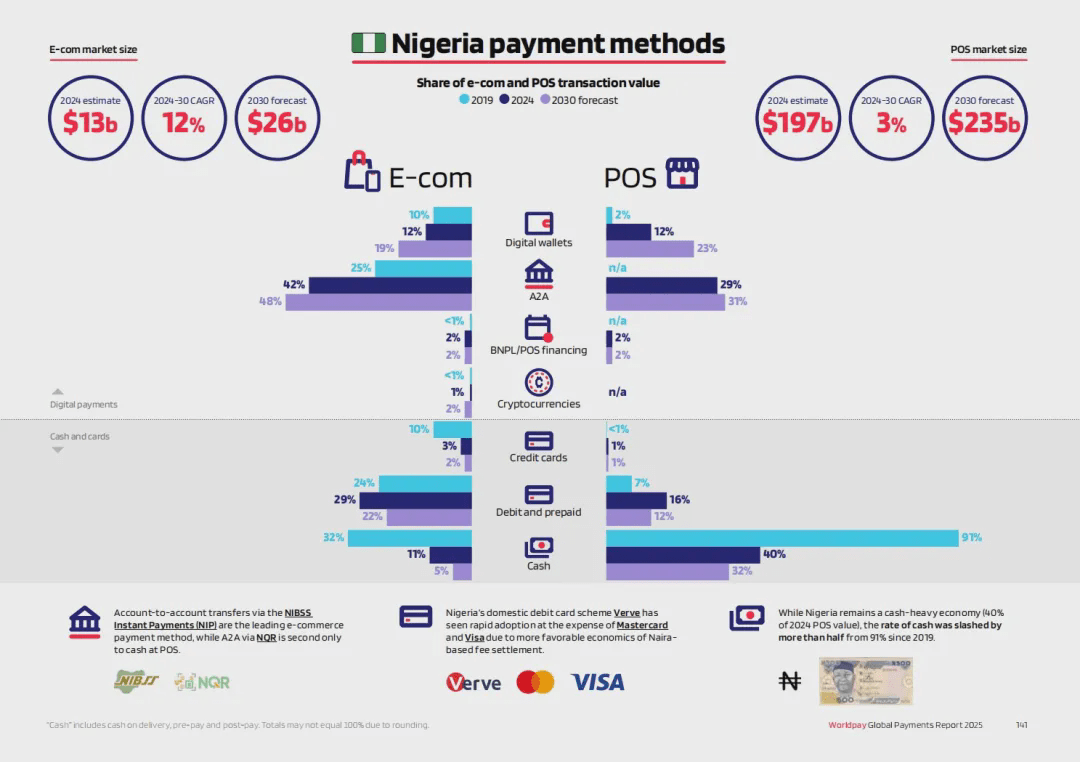
(GPR 2025: el pasado, presente y futuro de los pagos, WorldPay)
Podemos ver en la imagen anterior que las criptomonedas como medio de pago han alcanzado una participación del 1% en el comercio electrónico en línea y en puntos de venta (POS) en Nigeria, y se clasifican dentro de los Pagos Digitales. En el informe de WorldPay, países similares incluyen: Argentina, Brasil, India, Nigeria, Filipinas, Singapur y Turquía.
En el contexto de la inflación, las remesas y los canales financieros que promueven el uso de stablecoins, confío en que la adopción de stablecoins se reflejará en varios escenarios. Nigeria se ha convertido en el campo de pruebas ideal para las stablecoins en África. El papel que desempeñará el país en la construcción de infraestructura de stablecoins definirá la dirección de esta tecnología en el continente africano.
En diciembre de 2023, el banco central de Nigeria levantó la prohibición sobre los bancos que prestan servicios a las empresas de criptomonedas, lo que también ha jugado un papel clave en la popularidad de las criptomonedas. “Desde que se levantó la prohibición bancaria, ha abierto muchas posibilidades para la colaboración y transacciones más fluidas,” explica Sodipo. Sobre esta base, en junio de 2024, la Comisión de Valores de Nigeria (SEC) lanzó el Programa de Incubación Regulatoria Acelerada (ARIP), que exige a todos los proveedores de servicios de activos virtuales (VASP) registrarse y someterse a evaluaciones antes de obtener la aprobación completa. “La industria es optimista sobre el ARIP; es un cambio que aleja la incertidumbre y un paso positivo hacia la claridad regulatoria,” dice Sodipo.
Estas iniciativas políticas permitirán a las empresas de todos los sectores considerar una transición de los canales de pago tradicionales a la infraestructura de stablecoins. Aunque las soluciones de cumplimiento no son perfectas, cada empresa que adopta stablecoins puede demostrar a los negocios existentes que las stablecoins son una solución confiable, segura, conforme y más completa para los problemas de pago tradicionales.
B. Sudáfrica—La adopción de TradFi impulsa el desarrollo del mercado
Como la economía más grande de África, Sudáfrica se ha posicionado como uno de los mercados Web3 más avanzados del continente, con un marco regulatorio sofisticado y un fuerte interés de los inversores institucionales. El país se ha convertido en uno de los mayores mercados de criptomonedas de África, con un volumen de transacciones de 26 mil millones de dólares en el último año. A diferencia de muchos países africanos donde la adopción de criptomonedas es impulsada principalmente por minoristas, la participación de inversores institucionales en Sudáfrica está en constante aumento, con empresas con licencia y entidades financieras tradicionales ingresando al espacio.
Desde finales de 2023, el uso de stablecoins en los intercambios locales de Sudáfrica ha seguido aumentando, con un crecimiento superior al 50% en octubre de 2023. Las stablecoins han superado a Bitcoin como la criptomoneda más popular en los últimos meses.

(África Subsahariana: Nigeria ocupa el segundo lugar en adopción global, Sudáfrica crece en el nexo Crypto-TradFi, Chainalysis)
El principal motor del crecimiento de las criptomonedas en Sudáfrica es su clara postura regulatoria. El país ha clasificado las criptomonedas como productos financieros, creando un entorno legal estructurado que proporciona un marco regulatorio claro para empresas e inversores. En marzo de 2024, Sudáfrica aprobó 59 licencias de operación de criptomonedas, allanando el camino para una adopción más amplia de stablecoins. A través de la creación de salvaguardias regulatorias, el gobierno busca atraer inversiones, proteger a los usuarios de delitos cibernéticos y ampliar las vías para el comercio de activos digitales de bajo costo.
El Grupo de Trabajo de Fintech intergubernamental de Sudáfrica está trabajando activamente para perfeccionar su enfoque regulatorio hacia las stablecoins, y planea formalmente clasificar las stablecoins como un subconjunto único de activos criptográficos. Este movimiento se alinea con los esfuerzos más amplios del país para modernizar las finanzas y los pagos digitales, con el objetivo de garantizar que las stablecoins se integren adecuadamente en el ecosistema financiero. La revisión presupuestaria de 2024 enfatiza aún más el compromiso del gobierno con reformas estructurales, la mejora de la gestión fiscal y la creación de nuevas políticas centradas en las stablecoins y los pagos digitales basados en blockchain.
El creciente interés de los inversores institucionales también ha generado discusiones sobre la emisión de stablecoins por parte de bancos. A medida que las instituciones financieras tradicionales exploran el modelo de stablecoins, Sudáfrica podría pronto ver la aparición de activos digitales regulados y respaldados por bancos, lo que impulsará aún más la adopción de stablecoins en la corriente principal. Bajo el liderazgo de startups como VALR, Luno y Altify, los sudafricanos ya han comenzado a usar stablecoins para diversificar inversiones, realizar pagos y acceder a servicios financieros de manera más eficiente.
Con un sector financiero desarrollado, una regulación clara y la creciente integración de las criptomonedas con las finanzas tradicionales, Sudáfrica está emergiendo como líder en la aplicación de stablecoins en el continente africano. A medida que el gobierno perfecciona su marco de políticas y la participación institucional se profundiza, Sudáfrica está sentando las bases para que las stablecoins desempeñen un papel central en su economía digital en evolución.
C. Kenia—se está convirtiendo en el centro de stablecoins de África Oriental
Kenia ha estado a la vanguardia de la innovación financiera en África durante mucho tiempo. Desde ser pionera en el lanzamiento de dinero móvil hasta adoptar tempranamente Web3, el país ha estado continuamente superando el sistema bancario tradicional, moviéndose hacia soluciones digitales más eficientes. Hoy, Kenia se posiciona como un participante clave en la revolución de las stablecoins, gracias a su sólida infraestructura fintech, un entorno regulatorio abierto y una creciente demanda de servicios financieros alternativos.
Una de las mayores ventajas de Kenia es su arraigada cultura de dinero móvil. M-Pesa, lanzada por Safaricom en 2007, se ha convertido en un pilar del sistema financiero de Kenia, manejando aproximadamente el 60% del PIB del país y alcanzando a más del 90% de la población adulta. Su éxito radica en ofrecer servicios bancarios sin necesidad de bancos físicos, permitiendo a millones de kenianos realizar depósitos, retiros, transferencias, e incluso obtener créditos a través de dispositivos móviles. Las stablecoins complementan este ecosistema, permitiendo a los usuarios mantener valor en una moneda estable y realizar transacciones sin fricciones a nivel global.
Además del dinero móvil, el entorno regulatorio de Kenia ha sido un importante motor del desarrollo de fintech y Web3. A diferencia de muchos países que adoptan una postura restrictiva hacia los activos digitales, la Autoridad de Mercados de Capitales de Kenia (CMA) promueve activamente la innovación a través de un sandbox regulatorio, permitiendo que las empresas basadas en blockchain prueben y perfeccionen sus productos.
La demanda de stablecoins en Kenia proviene de la falta de servicios financieros formales. Las pequeñas y medianas empresas (PYMES) enfrentan obstáculos significativos en el acceso al crédito, ya que solo en 2021, las empresas de Kenia solicitaron aproximadamente 1.1 mil millones de dólares en préstamos. Las soluciones de préstamos impulsadas por stablecoins pueden llenar este vacío, ofreciendo opciones de crédito más baratas, rápidas y convenientes para empresas e individuos.
Kenia también se ha convertido en un líder mundial en el campo del crédito privado tokenizado. Según datos de RWA.xyz, Kenia ocupa el primer lugar globalmente en préstamos de activos del mundo real tokenizados, con un volumen de préstamos de 73.8 millones de dólares, superando a economías más grandes como India y Brasil. Esto no solo refleja la fuerte demanda de Kenia por soluciones de financiamiento alternativas, sino también su capacidad para integrar modelos de crédito basados en blockchain dentro de su ecosistema financiero.
Con un panorama de moneda móvil maduro, avanzadas instituciones regulatorias y una creciente adopción de aplicaciones de stablecoins, Kenia se está convirtiendo rápidamente en un centro importante de stablecoins en la región de África Oriental. A medida que más empresas fintech construyen soluciones basadas en stablecoins, el papel de Kenia en dar forma al futuro financiero de la región seguirá aumentando.

(Nika, fotografiado en el centro de Nairobi, mayo de 2025)
Cinco, obstáculos a la adopción que deben superarse
Aunque podemos ver que numerosos constructores han logrado un sólido progreso en el ideal terreno de prueba de África, la infraestructura de stablecoins todavía enfrenta desafíos estructurales. Para expandirse más, los constructores deben enfrentar obstáculos difíciles, algunos de ellos técnicos, otros políticos.
5.1 Riesgos políticos y ambigüedad regulatoria
Aunque los países más grandes han logrado avances regulatorios, la mayoría de los demás todavía están en una zona gris regulatoria. Las stablecoins no están prohibidas, pero tampoco están completamente legalizadas, lo que ralentiza la adopción empresarial y obstaculiza la entrada de capital institucional.
A medida que aumenta el volumen de transacciones, es probable que la aplicación de la ley se intensifique en áreas como el control de capital, impuestos, prevención del lavado de dinero y reporte. El progreso en este ámbito provendrá de una interacción proactiva con los reguladores. Fundadores, asociaciones de la industria y sandbox regionales pueden ayudar a dar forma a las reglas.
“Busha se enorgullece de ser el primer intercambio con licencia en este mercado, y estamos liderando esta transformación, proporcionando la liquidez, la confianza y la infraestructura necesarias para impulsar una economía impulsada por stablecoins. Esto no es el futuro, ya ha llegado.” —Michael Adeyeri, Cofundador y CEO de Busha
5.2 Soberanía monetaria
Los gobiernos están cada vez más preocupados de que las billeteras de stablecoins estén creando una 'economía en dólares sombra'. Algunos países están explorando alternativas locales, como ZARP (plataforma de reservas de activos digitales de Zimbabue) y cNGN (stablecoin respaldada por naira), o están probando monedas digitales de bancos centrales (CBDC) para mantener el control monetario.
“El dominio de las stablecoins en dólares refleja una crisis de confianza... Si no hay innovación política decidida y estímulo a stablecoins reguladas y competitivas como cNGN, los países africanos podrían ceder el control financiero a los emisores de stablecoins offshore.” —Adedeji Owonibi, Fundador y COO de Convexity (emisor de cNGN)
5.3 Brecha de liquidez
Los pagos transfronterizos rápidos requieren que el capital esté disponible en el momento, lugar y moneda correctos. Proveedores como Wise y Thunes abordan este problema a través de cuentas de fondos prepagados, pero a medida que las stablecoins fluyen, esta responsabilidad se transfiere a los creadores de mercado, las mesas de operaciones extrabursátiles y otros proveedores de liquidez. A medida que aumenta el volumen de transacciones, el capital sigue siendo un factor limitante en cada canal.
Empresas de finanzas de pago (PayFi) como MANSA y Arf están llenando este vacío. Al utilizar stablecoins como capa de transmisión, ofrecen liquidez en tiempo real a fintechs, coordinadores y pequeñas y medianas empresas.
“La liquidez en tiempo real y de bajo costo no solo hace que los pagos sean más rápidos, sino que desbloquea nuevos modelos, como la financiación instantánea para proveedores. Para los fundadores que han estado construyendo en torno al riesgo de liquidación, esto cambia las reglas del juego.
El siguiente paso es incorporar esta liquidez en dólares directamente en las aplicaciones y herramientas que ya utilizan las empresas en los mercados emergentes, para que el valor pueda fluir tan fácilmente como un mensaje de WhatsApp.” —Mouloukou Sanoh, CEO y cofundador de MANSA
5.4 Fraude, estafas y confianza del consumidor
La adopción de criptomonedas ha traído nuevos riesgos, desde fraudes de phishing y billeteras falsas hasta aplicaciones con baja seguridad. Estas vulnerabilidades socavan la confianza de los usuarios, especialmente la de los nuevos usuarios. La responsabilidad de garantizar la seguridad recae en las aplicaciones para consumidores. Un diseño confiable, herramientas de gestión de riesgos y educación deben ser parte central de los productos.
“Los usuarios son las mayores víctimas de comportamientos maliciosos. Los usuarios solo continuarán usando y recomendando plataformas que consideran seguras.” —Zach Bijesse, CEO y cofundador de Archer
5.5 Conciencia y educación
Fuera del círculo nativo de criptomonedas, muchos comerciantes y agentes aún encuentran las stablecoins difíciles de entender. La adopción continua de la 'última milla' depende de la facilidad de uso, la capacitación y la demostración del valor real.
“En muchas áreas rurales e incluso en comunidades urbanas, la conciencia sobre las criptomonedas sigue siendo baja, ya que las criptomonedas parecen demasiado técnicas.” —Xino Zee, Líder en Send Africa
Estas barreras son reales, pero se están superando cada día. Los equipos exitosos no esperarán condiciones perfectas, sino que aumentarán su resiliencia, ganarán confianza y se adaptarán a través de los canales y comunidades a medida que avancen las regulaciones.
Seis, las stablecoins están redefiniendo las finanzas en África
Las stablecoins están cambiando fundamentalmente el panorama financiero de los mercados emergentes al proporcionar alternativas convenientes, eficientes y confiables a los sistemas bancarios tradicionales. A diferencia de la adopción impulsada por instituciones en las economías occidentales, África no está esperando un consenso global sobre las stablecoins, sino que ya está en camino de construirlo. Mercados emergentes como África Subsahariana están experimentando un crecimiento orgánico en transferencias pequeñas, remesas, pagos P2P y almacenamiento de valor, impulsado por la participación de empresas fintech en áreas como remesas, comercio, crédito y ahorro.
La experiencia de los últimos años ha demostrado que las stablecoins no son solo una alternativa, sino una tendencia inevitable para el futuro monetario de África. Pueden eludir las vías financieras quebradas, proporcionar valor estable y permitir transacciones instantáneas y de bajo costo, convirtiéndolas en herramientas cruciales para individuos, empresas e incluso instituciones. A medida que se construye más infraestructura y se mejora la claridad regulatoria, las stablecoins se integrarán más profundamente en el sistema financiero de África.
Aquí está el prototipo del futuro de la moneda programable. Es una región digna de aprender, construir e invertir.
Estamos produciendo una serie de documentales para contar estas historias—historias de cómo las personas en la última milla utilizan stablecoins—porque para realizar plenamente la oportunidad de las stablecoins, debemos comprender mejor las condiciones que impulsan su desarrollo y seguir promoviendo la adopción de stablecoins en mercados donde esta tecnología ha encontrado un ajuste en el mercado de productos. —Justin Norman, Fundador de The Flip
Él señala que para entender la adopción de stablecoins en África, es necesario ver a la 'última milla' de las personas, y no solo la tecnología.
La demografía de África está en su lugar, la demanda es evidente, y con la mejora gradual de la regulación global, este impulso solo se acelerará. Las stablecoins ya no son un término de moda en el mercado de criptomonedas; son una transformación a nivel de sistema que se está desacoplando de las finanzas tradicionales y reconstruyendo en la cadena.
Cada uno ve un aspecto diferente, pero todos apuntan hacia el mismo futuro: un mundo donde no se necesitan bancos, pero todos pueden 'tener un banco'.
Enfoque de gato: el sector de pagos ha sido un mercado destacado para Web3, con proyectos líderes como XRP y TON trabajando activamente. Si se adoptan de manera integral, ¿cómo crees que podrías ganar dinero en este espacio?
#payfi #payment #币安Alpha上新