

El rollover de contratos de futuros se refiere a abrir más posiciones aprovechando la parte de ganancias de la posición existente después de que esta ha sido rentable, ampliando así el valor de la posición, este proceso se llama rollover, se puede entender como hacer rodar una bola de nieve que se hace cada vez más grande.

Esto suena simple, pero los usuarios novatos encontrarán varios problemas en la práctica, como:
¿Cómo se calculan el margen después de aumentar la posición y el precio de liquidación?
¿Por qué la liquidación ocurre más rápido después de aumentar la posición?
Si va a ser liquidado, ¿será de forma conjunta o primero se liquidará la posición que se abrió primero?
¡En este artículo tutorial, sigamos juntos para responder a las dudas anteriores!
Antes de entender el rollover de posiciones, primero veamos la forma específica de calcular el precio de liquidación, ya que la forma de cálculo varía según el modo de apertura de posición (todos los cálculos a continuación no consideran la tasa de margen de mantenimiento y las tarifas):
I. Modo de margen por posición
En el modo de margen por posición, la posición se asignará a una cantidad específica de margen, este margen es independiente del saldo de la cuenta del trader. Esto permite al trader controlar el riesgo de la cuenta, y la máxima pérdida que debe asumir al activar la liquidación es el margen correspondiente de la posición.
La fórmula de cálculo es la siguiente: (el caso es un contrato a término, basado en U, los siguientes casos solo tienen escenario de largo, el escenario corto lo pueden intentar calcular ustedes mismos)
Cuando las pérdidas de la posición > Margen de la posición, se activa la liquidación, es decir,
(Precio de apertura - Precio de liquidación) * Cantidad de posición > Margen inicial + Margen adicional
Supongamos que un contrato de BTC a término tiene un valor nominal de 0.01 BTC, el usuario A compró 10 contratos para ir largo cuando el precio de la moneda era de 20,000 USDT, con un apalancamiento de 20 veces, si no agrega margen adicional, entonces
(Precio de apertura: 20,000 USDT - Precio de liquidación) * Cantidad de posición (0.01 BTC * 10 contratos) > Margen inicial (100 USDT)
Cálculo obtenido: Precio de liquidación <19,000 USDT, es decir, el precio de la moneda debe caer a 19,000 USDT para ser liquidado.
Si el usuario A agrega 500 USDT como margen después de abrir la posición, entonces
(Precio de apertura 20,000 USDT - Precio de liquidación) * Cantidad de posición (0.01 BTC * 10 contratos) > Margen inicial (100 USDT) + Margen adicional (500 USDT)
Cálculo obtenido: Precio de liquidación <14,000 USDT, es decir, el precio de la moneda debe caer a 14,000 USDT para ser liquidado.
A partir del cálculo anterior, también podemos ver que el margen adicional puede retrasar el momento de la liquidación.
En el modo de margen por posición, las ganancias flotantes no pueden usarse para aumentar la posición, muchos novatos se preguntan por qué su ganancia flotante no se puede usar para el rollover, eso se debe a que estás utilizando el modo de margen por posición; solo las ganancias flotantes del modo de margen total que se mencionará a continuación pueden usarse para aumentar la posición.
II. Modo de margen total
En comparación con el modo de margen por posición (precio de liquidación fijo), el precio de liquidación en el modo de margen total puede cambiar constantemente porque el saldo disponible será afectado por otras posiciones.
En el modo de margen total, cada posición ocupa un margen inicial que es independiente del saldo de la cuenta, pero el saldo restante se comparte entre todas las posiciones, el saldo disponible se verá afectado por las ganancias y pérdidas no realizadas de todas las posiciones existentes.
Ejemplo 1
En el modo de margen total, supongamos que el trader A quiere usar un apalancamiento de 50 veces para abrir una posición larga de 1 BTC a un precio de 20,000 USDT. El saldo disponible actual de la cuenta es de 2,000 USDT.
En el caso de que las pérdidas totales sostenibles sean de 2,000 USDT, el precio de liquidación de la posición es de 18,000 USDT.
El trader A acepta este nivel de riesgo y abre la posición. El sistema utilizará 400 USDT de su saldo disponible como margen inicial para abrir la posición.
Saldo disponible = 2,000 - 400 = 1,600 USDT
Ejemplo 2
Después de un tiempo, el precio sube a 22,000 USDT, y las ganancias no realizadas de la posición del trader A son de 2,000 USDT.
Pérdidas totales sostenibles = Saldo disponible + Margen inicial + Ganancias no realizadas
= 1,600 + 400 + 2,000
= 4,000 USDT
En el caso de que las pérdidas totales sostenibles sean de 4,000 USDT, el precio de liquidación de la posición es de 18,000 USDT.
De acuerdo con la lógica anterior, podemos deducir la fórmula de cálculo del precio de liquidación como sigue (escenario largo):
Hay ganancias no realizadas:
(Precio de apertura - Precio de liquidación) * Cantidad de posición = Saldo disponible + Margen inicial
Hay pérdidas no realizadas:
(Precio de marcado actual - Precio de liquidación) * Cantidad de posición = Saldo disponible + Margen inicial
Las dos fórmulas anteriores revelan un principio: las ganancias flotantes no afectan el precio de liquidación de la posición original, pero las pérdidas flotantes harán que el precio de liquidación se acerque al precio de marcado.
Después de entender el cálculo del precio de liquidación en el modo de margen total, veamos cómo diferentes aumentos de posición afectan el precio de liquidación, que son los escenarios de cobertura total, cobertura incompleta y diferentes posiciones de contratos.
A continuación se presentan ejemplos de cálculo del precio de liquidación en el modo de margen total (sin incluir tarifas).
Ejemplo 1 (cobertura total)
En el modo de margen total, solo se puede realizar una cobertura total cuando se mantienen la misma cantidad del mismo contrato. Por ejemplo, un trader que tiene una posición larga de 1 BTC en BTCUSDT y una posición corta de 1 BTC en BTCUSDT en el modo de margen total.
Una posición completamente cubierta no será liquidada, ya que las ganancias no realizadas de una posición compensarán las pérdidas no realizadas de la otra posición.
Ejemplo 2 (parcialmente cubierto)
Supongamos que el trader B tiene las siguientes dos posiciones bajo un apalancamiento de 50 veces, con un saldo disponible actual de 5,000 USDT. El precio de marcado actual es de 20,000 USDT.

La posición corta en este caso nunca será liquidada, porque la cantidad de la posición larga es mayor que la de la corta. Cuando el precio sube, las ganancias no realizadas de la posición larga siempre son mayores que las pérdidas no realizadas de la posición corta.
Para posiciones largas, al calcular el precio de liquidación solo es necesario considerar la exposición neta de riesgo de la posición: abs(larga - corta) = abs(2 BTC - 1 BTC) = 1 BTC.
Margen inicial = (1 × 22,000) / 50 = 440 USDT
Saldo disponible = 5,000 USDT
(Precio de marcado actual 20,000 USDT - Precio de liquidación) * Cantidad de posición (1 BTC) = Saldo disponible (5,000 USDT) + Margen inicial (440 USDT)
Precio de liquidación = 14,560 USDT
Ejemplo 3 (posiciones de contratos diferentes)
El trader C actualmente tiene las siguientes dos posiciones, y el saldo disponible de la cuenta es de 2,500 USDT.

Para la posición de BTCUSDT,
(Precio de marcado actual: 19,500 USDT - Precio de liquidación) * Cantidad de posición (1 BTC) = Saldo disponible (2,500 USDT) + Margen inicial (200 USDT)
Por lo tanto, el precio de liquidación de la posición BTC es de 16,800 USDT
Para la posición de ETHUSDT,
(Precio de liquidación - Precio de marcado actual: 2,000 USDT) * Cantidad de posición (10 ETH) = Saldo disponible (2,500 USDT) + Margen inicial (400 USDT)
Por lo tanto, el precio de liquidación de la posición ETH es de 2,290 USDT
Supongamos que el trader C abre una posición corta de ARBUSDT. Los detalles de la posición son los siguientes:
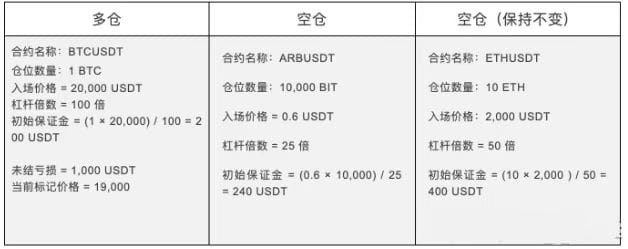
Nuevo saldo disponible = 2,500 - 500 (pérdida no realizada adicional de la posición larga de BTCUSDT) - 240 USDT (margen inicial de ARBUSDT) = 1,760 USDT
El nuevo precio de liquidación de cada posición se calculará de la siguiente manera:
Para la posición larga de BTCUSDT,
(Precio de marcado actual: 19,000 USDT - Precio de liquidación) * Cantidad de posición (1 BTC) = Saldo disponible (1,760 USDT) + Margen inicial (200 USDT)
Por lo tanto, el precio de liquidación de la posición BTC es de 17,040 USDT
Para la posición ARBUSDT,
(Precio de liquidación - Precio de apertura: 0.6) * Cantidad de posición (10,000 ARB) = Saldo disponible (1,760 USDT) + Margen inicial (240 USDT)
Por lo tanto, el precio de liquidación de la posición ARB = 1.1 USDT
Para la posición ETHUSDT,
(Precio de liquidación - Precio de apertura: 2,000 USDT) * Cantidad de posición (10 ETH) = Saldo disponible (1,760 USDT) + Margen inicial (400 USDT)
Por lo tanto, el precio de liquidación de la posición ETH es de 2,200 USDT
Compararemos el precio de liquidación de BTC y ETH antes y después de aumentar la posición:

Se puede ver que cuando múltiples posiciones en el modo de margen total utilizan el mismo activo (USDT) como margen, cada vez que aumentan las pérdidas no realizadas de una posición, el precio de liquidación de la posición se acercará al precio de marcado, lo que significa que todas las posiciones son más propensas a ser liquidadas.
La razón por la cual ocurre esto es que el saldo disponible compartido se utilizará para compensar las pérdidas no realizadas de las posiciones perdedoras, por lo tanto, el saldo disponible disminuirá.
Cuando el saldo disponible es 0, los precios de liquidación de las dos posiciones no cambiarán más, porque en este momento el margen de mantenimiento es el margen inicial de la posición, este margen no se compartirá entre las posiciones.