


Título original: “CRYPTO TESIS 2024”
Fuente original: Messari
Compilación original: Deep Chao TechFlow
Como prometió, Messari, una conocida institución de investigación y datos de cifrado, publicó "Messari Theses 2024". Hemos compilado y traducido el primer capítulo para usted, las diez principales tendencias de inversión en 2024.
En opinión del autor, Web3 es un concepto tonto. Cuando todo el mundo dejó de usar este término y volvió a la narrativa de "cripto", el valor total de mercado de las criptomonedas se duplicó.
En el pronóstico de la tendencia de inversión de este año, Messari expresó su fuerte optimismo por Bitcoin. Al mismo tiempo, se mostró bajista con respecto a Ethereum y consideró que la narrativa de la "moneda ultrasónica" (refiriéndose a una deflación continua que conduce a un aumento continuo) es una tontería en comparación con. Solana, Ethereum no tiene una ventaja abrumadora. Además, Messari es muy optimista sobre la combinación de IA y criptomonedas. A juzgar por la posterior divulgación de las posiciones de los analistas, muchas personas poseen tokens como AKT\TAO. Messari también es optimista sobre las tres narrativas emergentes de DePIN, DeSoc y DeSci. .
Bienvenidos a leer el texto completo:
1.0 Tendencias de inversión
En diciembre pasado, en nombre de todos en el espacio de las criptomonedas, desaprobé el término Web3.
Es una tontería, un lenguaje de relaciones públicas que socava todo lo interesante que estamos tratando de construir.
La colección NFT PFP es Web3, DeFi 2.0 es Web3, Sam Bankman-Fried es Web3…
En el mundo de las criptomonedas, quiero más cosas como billeteras personales, privacidad de transacciones, avances en infraestructura, DeFi, DePIN y DeSoc que no dependan completamente de esquemas Ponzi.
Este año no defraudó.
Desde el asesinato a sangre fría de la palabra Web3, la capitalización del mercado de criptomonedas casi se ha duplicado. Los mayores estafadores de nuestra industria están en la cárcel o irán allí pronto.
Los productos excelentes se combinan con un diseño elegante y luego se lanzan. Y estoy aún más entusiasmado con las perspectivas de las criptomonedas en 2024.
En pocas palabras, el estado del mercado de las criptomonedas es sólido.
Me doy cuenta de que hay algunos novatos leyendo esto, así que me gustaría recordarles que este es un curso avanzado, no un curso introductorio para principiantes.
Supongo que ya tienes el conocimiento, seré breve ya que el tiempo es un factor importante.
Esta sección inicial de "Tendencias de inversión" es para aquellos que quieran decirles a sus amigos que leyeron el informe completo. No siento la necesidad de iniciar una marcha ganadora en los primeros tres trimestres que informé el año pasado, pero estamos viendo vientos de cola en una variedad de segmentos del mercado y evidencia que respalda el optimismo muy necesario recientemente después del largo invierno criptográfico.
Comenzaremos este artículo con el caso alcista de Bitcoin en 2024.
1.1 BTC y oro digital
"¿Dónde estamos ahora? Es un poco como enero de 2015 o diciembre de 2018, un poco más como vender tus riñones para comprar más Bitcoins".
Estos son mis pensamientos sobre Bitcoin en diciembre de 2022.
Si bien es difícil predecir dónde se comercializará Bitcoin en el corto plazo, su atractivo en escalas de tiempo más largas es casi indiscutible.
No sabemos si la Reserva Federal aumentará aún más las tasas de interés, o frenará bruscamente, cambiará de rumbo y comenzará la flexibilización cuantitativa en serio. No sabemos si enfrentaremos una recesión impulsada por el sector inmobiliario comercial o si lograremos lograr un “aterrizaje suave” de la economía después del latigazo monetario y fiscal posterior a la COVID. No sabemos si las acciones caerán o fluctuarán, o si Bitcoin resultará relevante para las acciones tecnológicas o el oro.
Por otro lado, el argumento a largo plazo a favor de Bitcoin es sencillo. Todo se está volviendo digital. El gobierno está sobreendeudado y es despilfarrador, y seguirá imprimiendo dinero hasta fracasar por completo. La cantidad total de Bitcoin disponible para los inversores es de sólo 21 millones. El MEME más poderoso del mercado es la próxima reducción a la mitad de Bitcoin en 2024, que marcará el comienzo de su evento de marketing cuatrienal.
¡A veces sólo tienes que hacerlo simple!
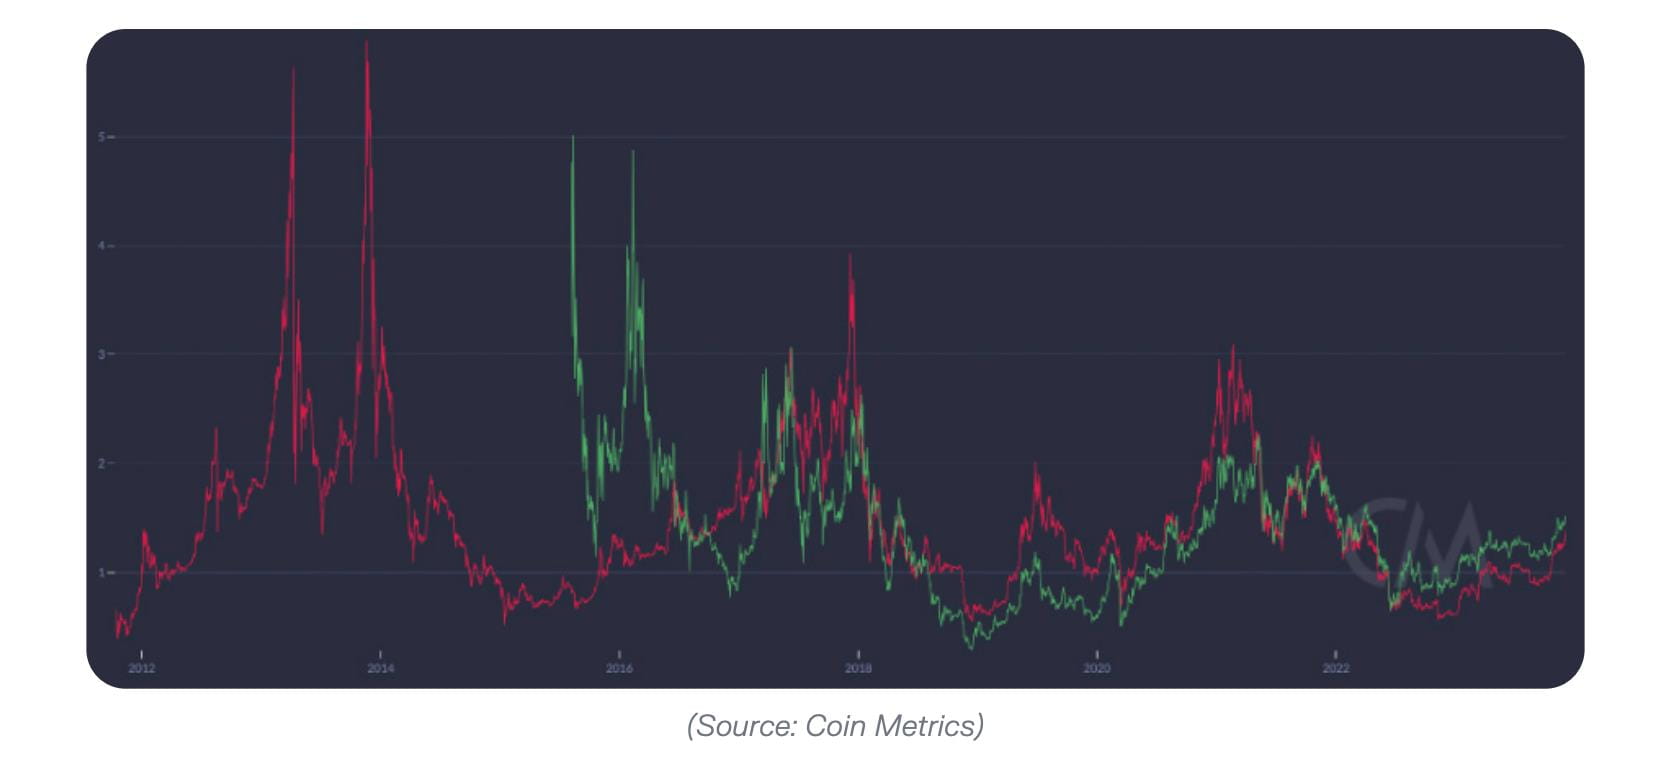
En aras de la coherencia de un año a otro, revisemos el gráfico MVRV sobre el que escribí el año pasado y que hizo que la gente vendiera sus riñones para comprarlos. Recuerde que este gráfico compara el valor de mercado actual de Bitcoin (MV, que es precio * oferta total) con su valor de mercado realizado (RV, que es la suma de los productos de precio * oferta unitaria en el momento en que cada unidad se movió por última vez en la cadena). ).
En la teoría de cálculo anterior, si la proporción entre los dos es inferior a 1, es la zona dorada. Las proporciones superiores a 3 siempre marcan la cima de un ciclo.
Después de una ganancia del 150% este año, ¿Bitcoin sigue siendo una buena “compra”?
La respuesta es bastante segura.
Quizás ya no estemos en territorio de valor profundo, pero dados algunos de los eventos de viento de cola institucionales que actualmente nos respaldan (aprobaciones de ETF, cambios contables de FASB, nuevos compradores soberanos, etc., consulte el Capítulo 4.1), los inversores están comprando ratios MVRV de 1,3 Bitcoin. Claramente ya no es un acto de fe ciego.
Tenga en cuenta que a medida que inevitablemente quede atrapado más Bitcoin en productos ETF, la relación MVRV también será artificialmente alta porque las nuevas compras serán más altas en comparación con los registros comerciales en la Bolsa de Nueva York y Nasdaq Home no aparecerán con tanta frecuencia en la cadena. Una relación MVRV de poco más de 1 está justo por debajo de la mediana histórica.
Ya sabes lo que es más fascinante, digamos que estás interesado en las criptomonedas como clase de activo.
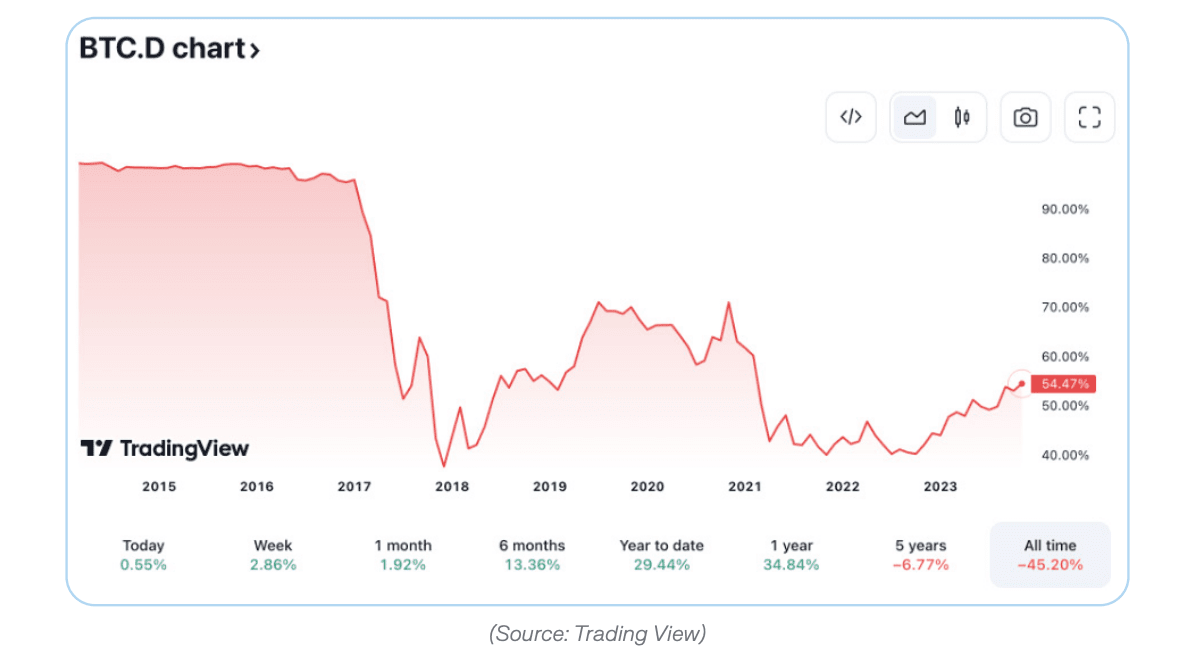
Bitcoin tiende a liderar la recuperación. Recientemente hemos visto nuevos máximos de varios años en el dominio de Bitcoin, pero aún no se acerca a los máximos que alcanzamos al comienzo de los mercados alcistas de 2017 y 2021. En 2017, el dominio de Bitcoin se redujo del 87% al 37%. Durante su fase de consolidación y ascenso a 40.000 dólares en 2021, recuperó el 70% de la cuota de mercado antes de caer al 38% en el pico de la burbuja. Acabamos de alcanzar el 54%. Todavía hay margen para la integración.
Honestamente, es difícil ver el catalizador de otro auge de las criptomonedas que no comience con el continuo aumento de Bitcoin.
DeFi enfrenta continuos obstáculos regulatorios que limitarán el crecimiento en el corto plazo. El movimiento NFT está esencialmente muerto. Es más probable que otras áreas próximas (monedas estables, juegos, redes sociales y de infraestructura descentralizadas, etc.) aumenten de manera lenta y constante en lugar de brusca y repentina.
Los grandes gestores de dinero están de acuerdo. Binance realizó recientemente una excelente investigación que muestra que el sentimiento de "Bitcoin" fue abrumador por el sentimiento de "cripto" entre los asignadores de activos durante el verano (aunque tal vez este sentimiento esté cambiando a medida que ETHBTC tiene un rendimiento inferior).
Con un impulso como este, mi apuesta es que el dominio de Bitcoin volverá al 60% en un repunte impulsado por los ETF (que abren el camino hacia arriba) o un estrés macroeconómico severo (que se consolida en el camino hacia abajo).
Incluso si me equivoco y ya hemos visto los máximos del dominio de Bitcoin en este ciclo, creo que la probabilidad de una caída nominal y relativa en el precio de Bitcoin es extremadamente baja.
En las primeras etapas de un mercado alcista de criptomonedas, las jugadas más esperadas han sido las de los líderes en apuestas, y este ciclo ha sido (y seguirá siendo) el mismo.
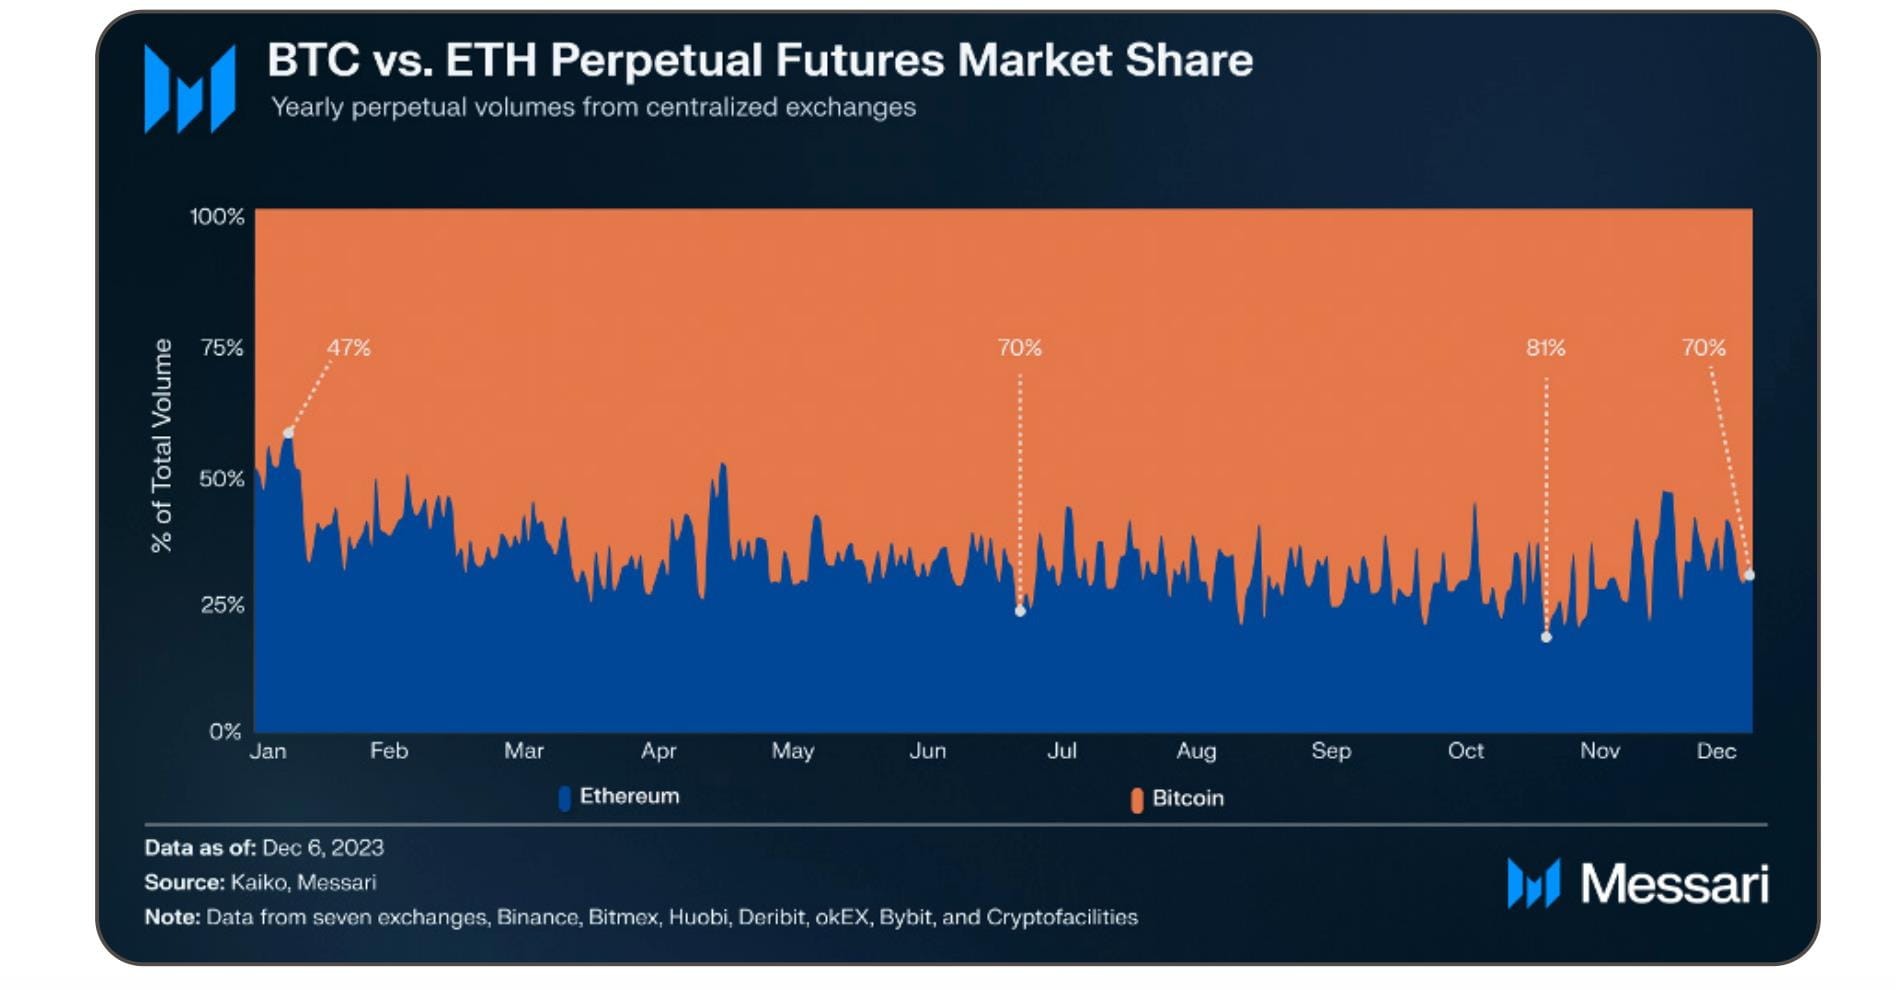
Reiteraré lo que dije el año pasado: el argumento de la "moneda ultrasónica" de Ethereum me parece completamente poco convincente. Si tal MEME tuviera fuerza, los datos de liquidez no se verían así, incluso después de la aprobación de un ETF de futuros de ETH:
Es posible que no veamos otro repunte de 100 veces para Bitcoin, pero el activo podría fácilmente superar a otras clases de activos maduros nuevamente en 2024. Con el tiempo, la paridad con el oro elevaría el precio de cada BTC a más de 600.000 dólares. Recuerde: el oro tiene muchos de los mismos eventos macropositivos, por lo que el precio no es necesariamente el límite superior.
Si la crisis monetaria es lo suficientemente grave, las criptomonedas valdrán cada centavo: 1 BTC vale 1 BTC.
[Lectura relacionada: informe trimestral del tercer trimestre de BTC]
1.2 Etereum
Ethereum completó con éxito la "fusión" en septiembre de 2022 y la actualización "Shapella" en abril de 2023. Estas se encuentran entre las actualizaciones técnicamente más impresionantes de la historia. La "fusión" también abre una nueva era para Ethereum como activo digital deflacionario neto. Amo Ethereum y todo lo que surge de él. La propia Messari no existiría sin el ecosistema de criptoactivos que Vitalik ha construido. Pero a largo plazo, los argumentos de inversión para ETH se parecen más a los de Visa o JP Morgan que a los de Google o Microsoft, o a los de una materia prima como el oro o el petróleo. ETH se encuentra en un dilema. BTC supera a ETH como moneda digital debido al interés de los asignadores institucionales en el "juego puro" del oro digital, mientras que las alternativas de Ethereum ampliamente disponibles (L0, L1, L2) pueden absorber en comparación con la cadena principal de Ethereum. Rendimiento sobresaliente debido a la cadena volumen de transacciones. No veo una situación en la que ETH pueda superar a Bitcoin y el alto rendimiento beta que se avecina. Dicho esto, no me opondría a ETH a nivel nominal. Ha resistido múltiples desafíos tecnológicos y ciclos de mercado. Tiene (posiblemente) una mejor dinámica de oferta que Bitcoin en la actualidad. Estoy de acuerdo en que cualquier ETH puenteado con otros Rollups probablemente desaparecerá para siempre y "no volverá a aceptar ofertas". Ser pesimista sobre ETH no es una crítica a Ethereum, sino una comprensión sobria de que ETH ha dominado hasta ahora como activo y que sus tokens de red tendrán dificultades para mantener más del 60% de participación de mercado entre sus pares.
Cuando pienso en Ethereum frente a Solana, pienso en Visa frente a Mastercard, no en Google frente a Bing. Incluso si les doy una oportunidad justa a los fanáticos de ETH, todavía tengo que señalar métricas de datos relevantes y notar la mala relación precio/rendimiento de ETH frente a BTC.
Hablaré más sobre la tecnología más adelante, pero sé que no estás sentado alrededor de la chimenea babeando por mis pensamientos sobre la fragmentación. Quiere recomendaciones alcistas/bajistas sin sentido, y apostar por ETH está justo en el medio de la curva de campana. Definitivamente estaré debatiendo esto pronto con los chicos de Bankless. (Nota: Si bien odio las apuestas, esta visión incondicional se ha debilitado desde que redacté esta sección por primera vez. Con BTC ahora subiendo ~150% y SOL subiendo más de 6 veces en lo que va del año, hemos llegado a un punto en el que ETH necesita un promedio de regresión como ha sido una moneda estable durante los últimos meses y se ha retrasado significativamente) [Debe leer: Informe trimestral del tercer trimestre de ETH]
1.3 Área (Liquidez)
Bitcoin (BTC), Ethereum (ETH) y las monedas estables respaldadas por dólares representan ahora el 75% del mercado total de criptomonedas de 1,6 billones de dólares. Sin embargo, esta situación no permanecerá invariable.
Fundé una empresa basada en la premisa de que el 25% restante del mercado de criptomonedas crecerá 100 veces durante la próxima década, y los inversores necesitarán herramientas de diligencia debida más sofisticadas para analizar miles de criptoactivos, en lugar de limitarse a dos tipos. Calculado en base al tamaño actual del mercado, el crecimiento de 100 veces de esta "otra área" hará que el mercado de capital criptográfico líquido sea ligeramente más grande que el mercado de capital privado ($20 a 25 billones), representando aproximadamente del 30% al 30% del mercado mundial de bonos y acciones, 35%.
Más importante aún: si está de acuerdo conmigo en que blockchain es esencialmente una innovación contable, eventualmente todos los activos se convertirán en activos "cripto" negociados en blockchains públicas, en lugar de depender de los sistemas tradicionales de liquidación y liquidación, ya sean "tokens de utilidad" o "tokens de utilidad". tokens de acciones ". Con el tiempo, la relación entre las criptomonedas y las finanzas tradicionales (TradFi) se hará cada vez más estrecha, llegando a ser casi una sola.
Por supuesto, seguir invirtiendo en índices ponderados por capitalización de mercado en BTC y ETH tiene sus ventajas.
En primer lugar, históricamente ésta ha demostrado ser una estrategia exitosa. Si hubiera asistido a la Conferencia Norteamericana de Bitcoin en Miami en 2014 y hubiera comprado los productos que Vitalik estaba promocionando (Ethereum ICO y Bitcoin), habría disfrutado del 75% del crecimiento del mercado durante la última década. Estos activos de primera línea se han convertido ahora en algunas de las “inversiones duras” más sólidas en el mercado de las criptomonedas porque no hay que preocuparse por el riesgo de dilución de la oferta con el tiempo.
En contraste, muchos otros proyectos importantes tienen grandes reservas financieras que pueden ser vendidas gradualmente por personas internas con el tiempo. Por lo tanto, si bien su “capitalización de mercado” puede aumentar, los precios de sus tokens pueden permanecer iguales o incluso disminuir.
Por supuesto, este no es un consejo de inversión. Pero como investigador histórico, entiendo:
R. Si bien BTC y ETH pueden ser los líderes actuales del mercado, no son inquebrantables para siempre;
B. Aunque se negocian 26.000 acciones en el mercado, sólo 86 de ellas han aportado más de la mitad del valor agregado al mercado estadounidense desde 1926.
Muchos de los líderes del mercado de valores de la década de 1920 ya no existen hoy en día, y el desarrollo del mercado de las criptomonedas no será una excepción. Entonces, ¿qué puede hacer una persona como yo a la que le gustan los índices pasivos?
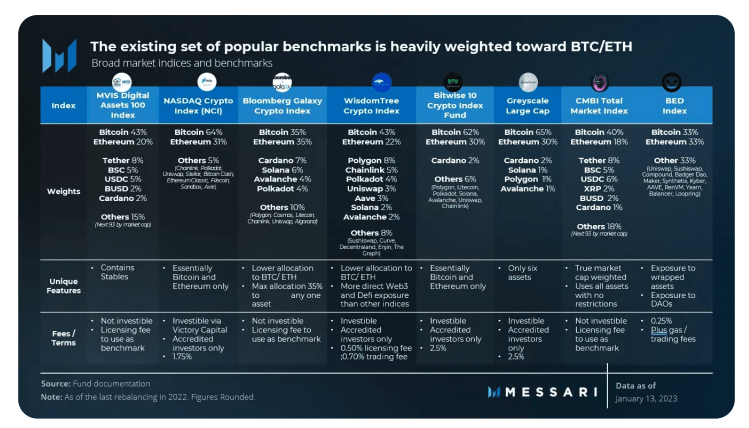
Para ser honesto, no hay mucho que se pueda hacer en este momento. Las alternativas existentes a los productos de índices criptográficos no son muy atractivas y sospecho que esto cambiará en 2024.
Un índice de reequilibrio automático y con comisiones bajas sería sin duda una excelente herramienta de inversión dado el exceso de oferta de tokens y liquidez del mercado. Pero para obtener exposición al índice hoy en día, sus opciones son pagar tarifas exorbitantes de AUM (activos bajo administración) (como 200-250 puntos básicos para productos en escala de grises), tarifas comerciales (fondos criptográficos administrados activamente) o metodologías complejas (existen importantes regulaciones y riesgos técnicos en la implementación adecuada de las operaciones en cadena).
Una forma "barata" de invertir en criptoactivos clasificados del 3 al 1000 es confiar en sus propias capacidades de inversión. Puedo darle un ejemplo.
Una estrategia de inversión indexada simple para implementar en casa podría ser monitorear la lista de liquidez de Kaiko y reequilibrarla trimestralmente. Si compras activos verdes cuya clasificación de liquidez es superior a la capitalización de mercado y vendes activos rojos cuya clasificación de capitalización de mercado es superior a la liquidez, entonces esencialmente estás copiando mi lista larga/corta de activos grandes en lo que va del año (que, por supuesto, no es un consejo de inversión).
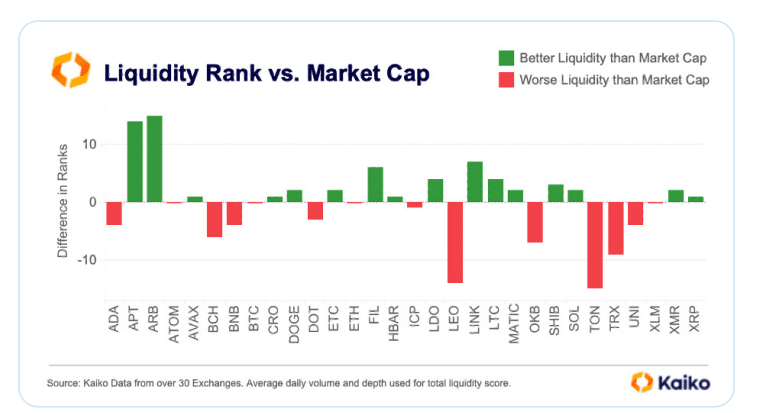
Fuente: Kaiko
1.4 ¿Se está recuperando el mercado privado de criptomonedas?
Hace unos años, escribí sobre lo descontentos que estaban los administradores de fondos criptográficos porque su modelo de negocio consistía nada más que en "perder alfa" en nombre de sus clientes. Resulta que tenía razón.
(No me doy una palmadita en la espalda, pero me estoy convenciendo de que tomé la decisión correcta al abandonar el modelo de negocio más rentable del mundo, aunque podría haberlo hecho desde 2017 con una comisión de gestión del 2%. más el 20% de participación en las ganancias funciona independientemente de los rendimientos de Bitcoin/Ethereum).
Muchos inversores en criptomonedas no sólo han tenido un rendimiento inferior, sino que incluso han abandonado el mercado. Algunos inversores en liquidez se meten en problemas debido a malas posiciones apalancadas (como 3AC), malas contrapartes (como Ikigai) o ambas (analizamos DCG en detalle en el capítulo 6). Deberías saber todo esto para no repetir la crisis del año pasado.
Entonces, ¿qué pasará en 2024? El mercado criptográfico líquido sigue siendo una jungla plagada de riesgos técnicos y de contraparte, altas tarifas de transacción y una competencia feroz. Junto a esta jungla se encuentra un verdadero "Valle de la Muerte": el mercado privado de capital riesgo criptográfico.
En general, el mercado de capital de riesgo se ha visto gravemente afectado por las alarmantes políticas monetarias de la Reserva Federal en los últimos años. La infraestructura criptográfica se ha visto más afectada debido al fraude y a las medidas regulatorias generalizadas. Los nuevos usuarios y clientes están siendo excluidos de la exposición a los criptoactivos de “cola larga” en espera de una claridad jurídica muy necesaria, mientras que los usuarios y clientes más antiguos están recortando sus gastos para sobrevivir el invierno lo mejor que puedan. Esto resultó en una destrucción brutal de la demanda: los ingresos por servicios cayeron, el gasto de efectivo se aceleró, los presupuestos se redujeron aún más, etc.
Para empeorar las cosas, la IA se ha convertido en la nueva favorita del mundo de la tecnología. Una vez más somos espectadores. (Como expliqué en el Capítulo 1.8, creo que este es un MEME estúpido y una mala elección; la IA y las criptomonedas en realidad van bien juntas).
No obstante, sigo siendo optimista acerca de los nuevos inversores criptográficos de nivel 1. Es probable que los fondos de 2023 superen al S&P a medio y largo plazo, y muchos pueden incluso superar al índice de referencia BTC/ETH gracias a los precios de entrada inusualmente bajos de este año. Los mercados de liquidez se han revitalizado y hay algunos signos de recuperación en el mercado de capital de riesgo.
La financiación de capital de riesgo privado (desde Seed hasta Series D+) alcanzó su nivel más alto desde mayo, con más de 500 millones de dólares en acuerdos anunciados (sigalos en nuestro analizador de financiación):
Aquí hay una lista de algunos de los fondos criptográficos que sigo este año:
Multicoin: escribí una trilogía sobre su desempeño legendario en 2021. Aún así, no está claro cómo manejarán sus LP la dura realidad de una caída del 96% del SOL en 2022. Incluso si los AUM de Multicoin se recuperan bruscamente nuevamente este año, no estoy seguro de que ningún LP de fondo haya experimentado una montaña rusa mayor.
1confirmación: Nick Tomaino es uno de los inversores en criptomonedas más honestos que he conocido. Escribe con franqueza sobre las cuestiones de referencia que mencioné anteriormente, la necesidad de una mejor rendición de cuentas en la inversión en criptomonedas y su papel como uno de los pocos inversores contrarios que cuestiona a Sams. Primero SBF, luego Altman. Ha demostrado su punto con sus acciones, incluso compartiendo el DPI de su fondo, una rareza en el mercado de capital de riesgo.
También hay algunos inversores que se mostraron “optimistas en el fondo” y sus tuits resultaron ser correctos en retrospectiva. Framework (Vance) y Placeholder (Burniske) son dos ejemplos de empresas que han expresado puntos de vista específicos y no son simplemente toros perpetuos. (Incluso aquellos que eran optimistas en la cima pueden resultar profetas a largo plazo).
a16z y Paradigm pueden estar en desventaja en términos de valoración de sus carteras de capital privado dependiendo de cuánto capital comprometan en la cima del mercado en 2021, pero no me gustaría apostar contra Chris Dixon, Matt Huang y su equipo. . De hecho, estoy algo agradecido de que (probablemente) hayan tenido algunos años en los que sus inversiones tuvieron un rendimiento deficiente o estuvieron temporalmente en números rojos. Eso los convierte en los mejores guerreros de la industria en Washington, y sus equipos políticos han sobresalido.
Syncracy Capital ha superado significativamente al mercado de cifrado desde sus inicios. El equipo incluye a tres ex analistas de Messari, incluido el cofundador Ryan Watkins. Divulgación completa: soy un LP en este fondo y defenderé descaradamente a quienes ayudaron a construir Messari y continuarán ganando dinero para mí después de que se vayan. Son uno de los pocos fondos de liquidez nuevos que conozco que ha superado consistentemente el índice de referencia BTC/ETH desde su inicio.
1.5 OPI y fusiones y adquisiciones
En el mundo de las criptomonedas hay tres empresas que destacan por su posicionamiento, equipo y acceso a capital: Coinbase, Circle y Galaxy Digital.
Coinbase sigue siendo la empresa más importante en el espacio de las criptomonedas. Como el intercambio de criptomonedas más valioso y regulado de los Estados Unidos, Coinbase merece su propia mención. Es poco probable que Coinbase se enfrente a un competidor importante en el mercado estadounidense el próximo año, pero uno de sus principales socios, Circle, podría salir a bolsa en 2024.
El director ejecutivo de Circle, Jeremy Allaire, compartió en Mainnet que Circle tuvo ingresos de 800 millones de dólares y un EBITDA de 200 millones de dólares en el primer semestre de 2023, una cifra equivalente a los ingresos de la empresa para todo 2022. Los datos, y es probable que los ingresos crezcan aún más en un " entorno de tipos de interés más altos y más prolongados.
Circle podría aprovechar la evolución de la política de las monedas estables de EE. UU. o un auge en el crecimiento de las monedas estables a nivel internacional y así estar bien posicionado en las criptomonedas. La valoración de la empresa se basa casi por completo en la confianza que el mercado deposita en el crecimiento de su producto y tecnología, en lugar de en su economía de "ganamos intereses sobre su flotación" (*Tether es aún más fuerte financieramente, Tether ha recuperado su participación de mercado desde el colapso de Silicon Valley Bank en marzo, pero no espere su S-1 pronto).
Había pensado que DCG sería un candidato para una oferta pública inicial debido a su diversa cartera de servicios. Pero DCG está bajo asedio y es posible que no se haga público durante mucho tiempo. Como mínimo, DCG se enfrentará a un arduo desafío para reconstruir su reputación institucional tras el procedimiento de quiebra de su filial Genesis (un escándalo público) y la rápida liquidación de sus activos principales en los últimos 12 meses (GBTC, escisión de CoinDesk, etc. ).
Mientras tanto, el precio de las acciones de otro conglomerado de criptomonedas con sede en Nueva York está aumentando (tanto en sentido figurado como literal). La cartera de capital de riesgo, el brazo comercial, las operaciones mineras y el brazo de investigación de Galaxy Digital podrían ayudarlo a usurpar el lugar de DCG en la narrativa de la industria de las criptomonedas: la compañía de Mike Novogratz (CEO de Galaxy) ya cotiza en la Bolsa de Valores de Toronto con una capitalización de mercado de $ 3 mil millones. Dólar.
Eso es suficiente para darle al equipo de Novogratz la opción de seguir una estrategia de consolidación agresiva en 2024, si así lo desean. En medio de la continua presión del capital de riesgo, algunos activos importantes seguramente tendrán dificultades, y Novogratz ya cuenta con un equipo completo de asesores de banca de inversión.
No pondría demasiadas esperanzas en la IPO de ninguna otra empresa de criptomonedas además de las mencionadas anteriormente. Dudo que se permitan otras OPI corporativas antes de las elecciones estadounidenses de 2024. Por lo tanto, bajo el régimen regulatorio actual, el camino hacia la liquidez de las criptomonedas todavía pasa por el mercado de tokens.
1.6 Política
(Nota del editor: este párrafo analiza principalmente la posibilidad de que Estados Unidos tenga éxito en el mercado global de cifrado, así como los desafíos actuales que enfrenta. El autor mencionó algunos eventos y tendencias históricos importantes, incluidas las guerras de cifrado de la década de 1990, las La respuesta a la privacidad digital La regulación y los cambios en la posición de Estados Unidos en la competencia global subrayan que las generaciones más jóvenes pueden tener actitudes diferentes hacia la privacidad digital y las libertades personales que las generaciones anteriores, lo que podría tener un impacto algo ideológico en la política de cifrado. ser omitido)
La senadora Elizabeth Warren y el presidente de la SEC, Gary Gensler, serán mencionados en capítulos posteriores, y en breve hablaremos de estas excelentes personas. No te preocupes.
Pero primero debemos dar un paso atrás y analizar la situación en su conjunto. Estados Unidos tiene el talento técnico, los mercados financieros y las políticas regulatorias para conquistar el mercado global de criptomonedas y garantizar que Estados Unidos sea una potencia financiera y tecnológica en el siglo XXI, pero no creo que tengamos suficientes cypherpunks para salvar. nosotros esta vez.
Los últimos 30 años han sido más que solo nuestros años de formación como Millennials: también brindan pistas y contexto para las políticas criptográficas que podríamos esperar en el corto y mediano plazo. Entre los eventos y cambios más influyentes en las criptomonedas en las últimas décadas, destacan para nuestra atención una analogía histórica y dos tendencias significativas:
1. Las guerras de criptomonedas originales de la década de 1990 incluyeron una batalla injusta con los fanáticos de la NSA, propuestas legislativas para instalar un chip gubernamental literal en todos sus dispositivos para desbloquearlo a pedido, y una rebelión popular y de base liderada por desarrolladores contra la extralimitación del gobierno. De aquí proviene el término “código de escritura cypherpunks”. Deberías leer este libro sobre las criptoguerras, o al menos este artículo.
Ha acelerado la historia de la criptografía. Es la historia del regreso de un desvalido, aunque parece poco probable que esta victoria se repita en nuestras criptomonedas debido a los profundos cambios culturales en los Estados Unidos.
2. La complacencia y el hechizo del despertar: Desafortunadamente, la Generación X (los nacidos entre 1964 y 1980) está envejeciendo, y la Generación X se ha asociado con los Baby Boomers para hacer algunas cosas bastante horribles e inconstitucionales desde entonces. El "cifrado" actual plantea una gran amenaza al orden estatal de "vigilancia y control". Cuando miramos a nuestros protagonistas más jóvenes, los Millennials y la Generación Z (1995 a 2009), el problema es que probablemente ni siquiera les importa pelear. Están acostumbrados a erosionar las libertades civiles en la era posterior a la Ley Patriota, posterior al COVID. Después de 20 años de un desastre militar global de 7 billones de dólares, nunca han vivido con un sistema de seguridad nacional que mirara hacia adentro. Muchos de ellos incluso desdeñan los documentos de Twitter y el complejo industrial de censura de las grandes tecnologías. Peter Thiel y David Sacks escribieron un artículo predictivo a principios de la década de 1990 sobre los peligros de la uniformidad en la cultura universitaria, y SBF es sólo un recordatorio de lo que ya sabemos, que dicha uniformidad puede ser performativa pero ahora es dañina.
3. El fin de la hegemonía estadounidense: cuando se combinan los puntos 1 y 2, lo que realmente hay que entender es que había un gran segmento de funcionarios gubernamentales que realmente creían que la política tecnológica de los años 90 fue un error, y las maravillas de la Internet abierta y lo que trajo crecimiento económico ha tenido un impacto neto negativo en la sociedad estadounidense. La tecnología se convirtió en el chivo expiatorio.
Si bien nuestras preocupaciones sobre socavar nuestra base manufacturera y sobrefinanciarizar nuestra economía tienen cierta validez, da un poco de miedo que muchas personas envidien la Internet cerrada de China y solo vean "una oportunidad perdida para frenar la desinformación". Ya no somos la única superpotencia, ya que las burocracias de competidores como China parecen estar trabajando en ciertas áreas y nuestros líderes quieren más control.
Nuestra cultura ha decaído, nuestra gerontocracia interna es paranoica y esta vez tenemos oponentes poderosos. Tenemos que jugar un juego diferente y centrarnos en la elección del "Moneyball". Aquí están las buenas noticias: vamos a ganar. (El Capítulo 5 hablará más sobre cómo sucederá esto) (Sé que puedes pensar que estas tendencias no tienen ninguna relación o, en el mejor de los casos, tienen una ligera conexión con las criptomonedas, pero eso es lo que dijeron sobre Pepe Silvia. Nosotros Hay una vida-o -La guerra de información sobre la muerte continúa.)
1.7 ¿Hay algo que los desarrolladores puedan hacer?
A pesar de que el mercado de las criptomonedas ha estado en una profunda recesión en los últimos dos años, con volúmenes de operaciones disminuyendo y obstáculos regulatorios que se avecinan, la actividad de los desarrolladores de criptomonedas aún se ha desempeñado bien este año. A mediados de año, Alchemy experimentó un aumento intertrimestral del 300% en la cantidad de contratos inteligentes implementados en la cadena EVM, mientras que las instalaciones de billeteras criptográficas alcanzaron un máximo histórico.
Electric Capital descubrió que la cantidad de desarrolladores activos mensuales que contribuyen a proyectos de código abierto cayó drásticamente año tras año a partir de octubre, pero esto se atribuyó a una variedad de factores: indiferencia regulatoria hacia el ecosistema de código abierto luego del fallo Ooki DAO de este año; Más innovación y desarrollo; y una actitud más cautelosa ante las amenazas competitivas en un mercado bajista.
El índice de estado del mercado de criptomonedas de a16z es quizás el mejor índice para observar la salud general del mercado. Su seguimiento también destacó una caída del 30% en el número de desarrolladores de código abierto, pero también registró algunos datos positivos: las descargas de bibliotecas de desarrolladores alcanzaron un máximo histórico en el tercer trimestre, y las direcciones activas y la actividad de billetera móvil alcanzaron un máximo histórico. bajo. ¿Es esta la chispa que enciende la explosión de la adopción de criptomonedas en 2024? Si pudiera invertir a ciegas en criptomonedas basándome en un único gráfico, sería este:
Sólo hay que esperar hasta que los desarrolladores de IA se den cuenta de que las criptomonedas son otro campo de batalla para ellos, y ahí es cuando las cosas realmente empezarán a cambiar.
1.8 Criptomoneda IA
En esta era digital marcada por abundantes AIGC, las tecnologías que proporcionen una procedencia confiable, global y matemáticamente garantizada y escasez digital son cruciales.
Tomemos como ejemplo los deepfakes: las criptomonedas son extremadamente importantes para marcar la hora y autenticar dispositivos y datos. Sin cifrado, sería difícil verificar si ciertas imágenes o texto provienen de IA o no, o de Washington o Beijing. Además, sin las tarifas requeridas por una cadena pública, prevenir ataques DDOS generativos también será un desafío.
El auge de la inteligencia artificial se considera una "amenaza" para las criptomonedas de la misma manera que alguna vez se consideró la tecnología móvil como una amenaza para Internet, lo cual es evidentemente absurdo. Los avances en inteligencia artificial no harán más que aumentar la demanda de soluciones de criptomonedas. Si bien podemos debatir si la IA es buena o mala para los humanos (al igual que debatimos si los iPhones son buenos o malos... pero aún sabemos que son claramente beneficiosos), la IA es excelente para las criptomonedas.
Personalmente doy la bienvenida a nuestros señores de las máquinas, quienes nos han traído la moneda de máquina perfecta: Bitcoin.
No hay necesidad de pensar demasiado en esto, pero vale la pena señalar lo que Arthur Hayes (fundador de BitMEX) escribió sobre el tema este verano. Los dos elementos más críticos para cualquier inteligencia artificial son los datos y la potencia informática. Por lo tanto, parece razonable que “la inteligencia artificial comercie con una moneda que conserve su poder adquisitivo de energía a lo largo del tiempo”, lo que describe perfectamente a Bitcoin.
Algunos critican esta visión por ser demasiado simplista, especialmente teniendo en cuenta que dos posibles escenarios de aplicación de la IA (micropagos y ejecución de contratos inteligentes) aún no se han desarrollado significativamente en Bitcoin. Algunos creen que los agentes de IA elegirán la cadena de bloques de menor costo, no necesariamente Bitcoin, porque. El mecanismo POW de Bitcoin tiene fricciones en las transacciones.
Dustin (investigador de Messari) cree que la idea de "moneda denominada en energía" puede ser exactamente lo contrario: los agentes de IA pueden estar más inclinados a comprar directamente tokens de Gas (recursos informáticos relacionados).
1.9 DePIN, DeSoc, DeSci
Soy permanentemente optimista con respecto a las finanzas descentralizadas (DeFi), pero no necesariamente estoy "sobreponderado", ya que creo que otros segmentos del mercado tendrán un mejor desempeño en el próximo año.
Creo que algunos de los principales protocolos DeFi en el espacio (especialmente en el espacio de intercambio descentralizado) se recuperarán después de un año sin cambios en el volumen de operaciones, pero no sé si la economía unitaria y el mercado de productos de DeFi son más que suficientes para compensar las estrictas regulaciones que se avecinan.
Además, los tipos de activos que impulsan el volumen de operaciones de DeFi también son un problema. El aumento del comercio de este año ha sido impulsado principalmente por las monedas MEME más que por avances en nuevas aplicaciones. Quizás estoy pensando demasiado en los escenarios apocalípticos de DeFi en Washington (más sobre esto en el Capítulo 8).
Mi mirada se dirige a varios sectores no financieros clave del criptoespacio. Me gustan DePIN (Physical Infrastructure Networking), DeSoc (Social Media) y DeSci (sí, ¡la ciencia!) porque parecen menos impulsados por una exageración desenfrenada y, en cambio, giran en torno a soluciones clave para nuestra industria que se extienden mucho más allá del plan financiero.
Sami (un investigador de Messari) ayudó a popularizar el término DePIN el año pasado, y nadie es mejor para mapear el panorama de estas redes de hardware o articular cómo estas redes pueden escalar para competir verdaderamente con las Big Tech.
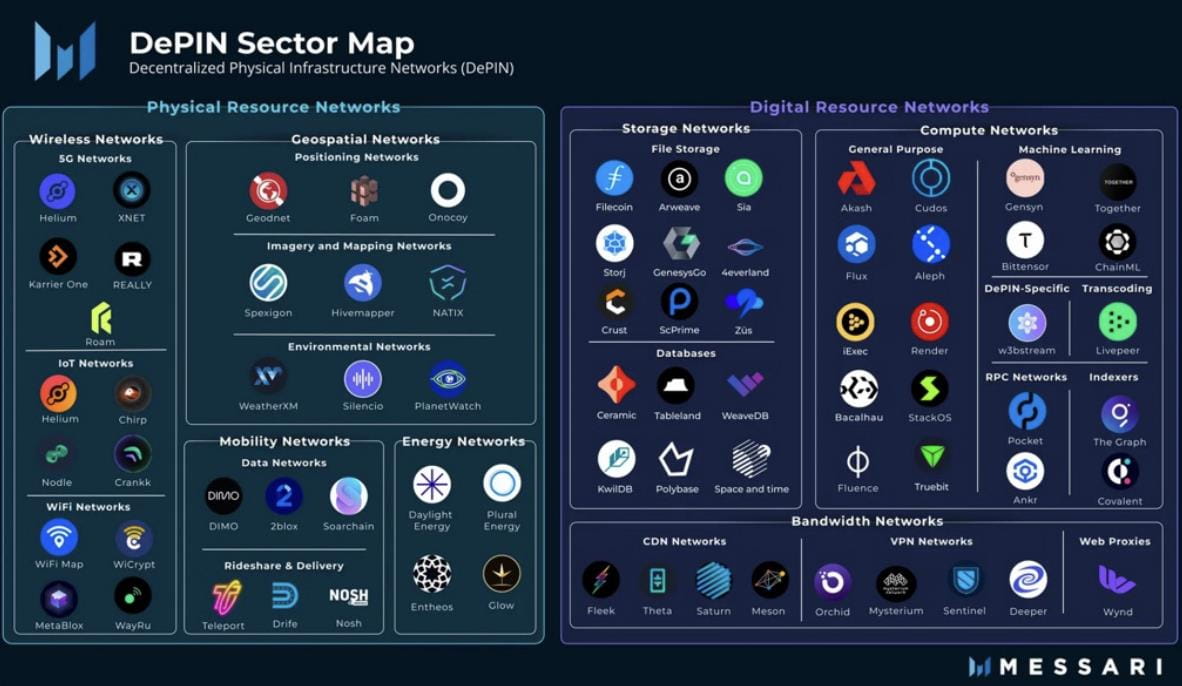
Los servicios de infraestructura en la nube son una industria de 5 billones de dólares en los mercados tradicionales, y DePIN solo representa el 0,1% de esa cifra. Incluso suponiendo que el 0% (nota: creo que probablemente debería escribir 1% aquí) de los servicios en línea utilicen DePIN como su pila principal, la necesidad de redundancia descentralizada por sí sola puede causar un aumento en la demanda. Para eliminar el riesgo de las plataformas de las Big Tech, una “prima de seguro” del 1% conduciría a un aumento de 10 veces en la utilización de DePIN. No hace falta mucho para marcar la diferencia, especialmente con las demandas impulsadas por la IA sobre las GPU y los recursos informáticos.
Existe una oportunidad similar en las redes sociales, donde los principales actores generaron 230 mil millones de dólares en ingresos el año pasado (la mitad de los cuales provino de la familia de empresas Meta) y, sin embargo, sólo un pequeño porcentaje de los creadores gana suficiente dinero con la creación de contenido.
Hemos visto esto cambiar (el crecimiento continuo de YouTube, el reparto de ingresos de Elon) y hemos visto aplicaciones DeSoc potencialmente innovadoras (Farcaster, friend.tech, Lens), y al principio es más una realidad virtual. El comienzo de una imperceptible. Curva en J, no una salida en falso.
Friend.tech compartió 50 millones de dólares con sus creadores a los pocos meses de su lanzamiento como una forma de atraer usuarios. Creo que DeSoc en 2024 seguirá la locura del “Verano DeFi” de 2020.
Finalmente, existe la ciencia descentralizada. El 50% de los proyectos de DeSci que rastreamos se construyeron durante el año pasado. Uno de los mejores inversores en criptomonedas OG que conozco ya pasa el 100% de su tiempo aquí.
Los incentivos de criptomonedas tienen sentido en este mercado: la confianza en nuestras instituciones científicas puede estar en su punto más bajo y el sistema actual está plagado de ineficiencias burocráticas, métodos de datos inadecuados e incentivos deficientes (a través de artículos revisados por pares conducen a la titularidad). y las criptomonedas han demostrado su capacidad para financiar... experimentos científicos.
A escala, las ventas de tokens y las DAO pretenden revolucionar la forma en que realizamos investigaciones, y el interés en la longevidad, los tratamientos de enfermedades raras y la exploración espacial es lo suficientemente grande como para impulsar el crecimiento en este campo.
Puede invertir directamente en DePIN y comenzar a usar la aplicación DeSoc ahora. Sin embargo, no conozco ninguna manera de expresar vagamente la tesis de inversión de DeSci. (¿VitaDAO?)
Si lo piensas, no dudes en enviarme un mensaje de texto.
Enlace original