


Escrito por: Heechang, Four Pillars
Compilado por: Glendon, Techub News
A medida que avanza la industria cripto, los stablecoins han encontrado un punto claro de ajuste en el mercado de productos. Al mismo tiempo, los emisores de stablecoins están cosechando rendimientos considerables. Por ejemplo, el emisor de USDT, Tether, alcanzó un beneficio operativo neto de 1.3 mil millones de dólares en el segundo trimestre de 2024, superando el rendimiento de muchas empresas financieras tradicionales.
Y este éxito no se limita a los participantes establecidos, nuevos entrantes como Ethena y PayPal (que lanzó el stablecoin PYUSD) también están emergiendo rápidamente en este campo.
Desde su lanzamiento en diciembre de 2023, la oferta circulante de Ethena ha superado los 3 mil millones de dólares, generando más de 75 millones de dólares en ingresos por tarifas. Al mismo tiempo, el protocolo está activamente diversificando su producto de stablecoins y planea lanzar un stablecoin UStb respaldado por el fondo tokenizado BUIDL de BlackRock. Ethena también planea lanzar su propia red y construir aplicaciones basadas en USDe en esa red.
Se puede observar que el panorama de los stablecoins está evolucionando rápidamente. Hoy en día, los canales de distribución, fuentes de ingresos, etc., de los stablecoins son cada vez más importantes. La competencia entre stablecoins también ha pasado de las startups de criptomonedas a gigantes financieros como BlackRock y BitGo, así como a compañías fintech como PayPal, Robinhood y Revolut.
Hoy en día, una nueva "guerra de stablecoins" está a punto de estallar. Este artículo comenzará con "Estudio de caso de Ethena: el stablecoin de más rápido crecimiento", analizando el modelo de negocio y los factores de éxito de USDe de Ethena. ¿Puede USDe cambiar el panorama competitivo del mercado de stablecoins? ¿Qué lecciones pueden aprender los recién llegados?

Fuente: Tamaño de la Oportunidad | Ethena Labs
Estudio de caso de Ethena: el stablecoin de más rápido crecimiento
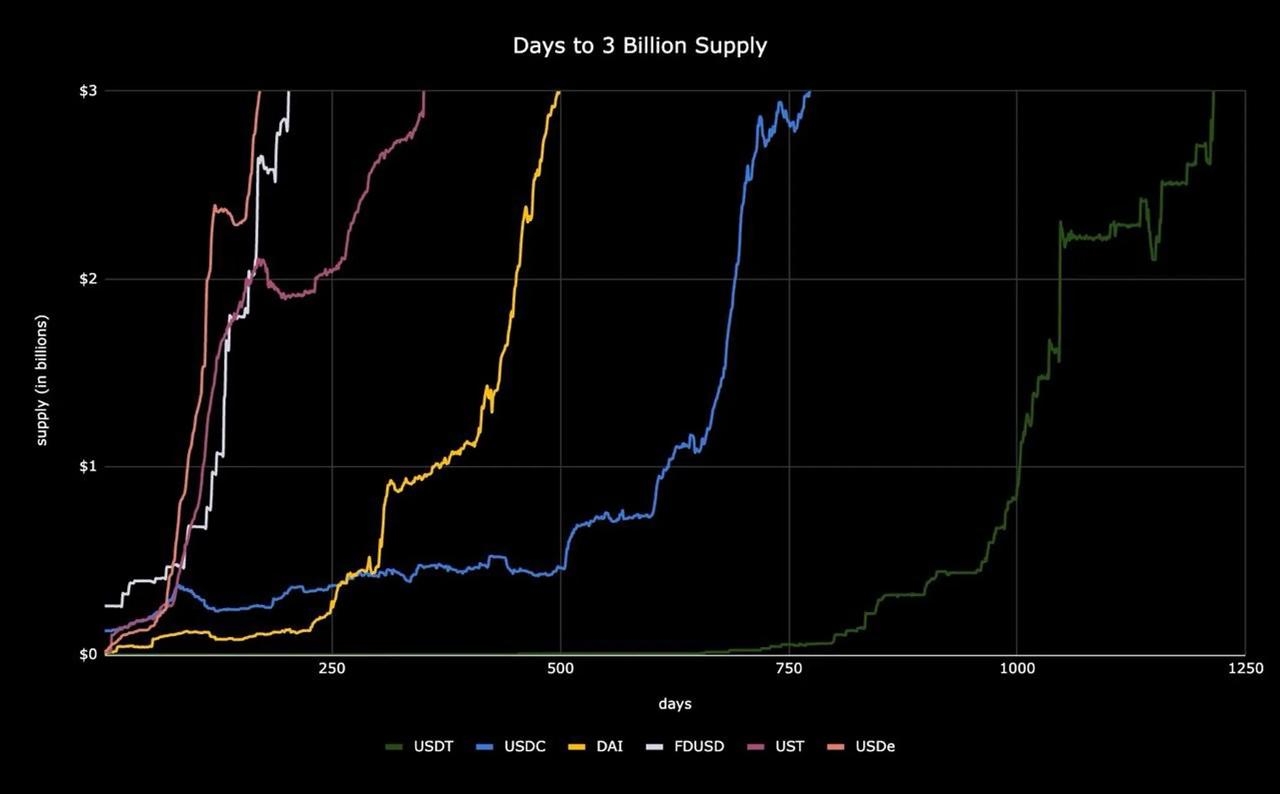
Fuente: X (@leptokurtic)
Con un diseño de mecanismo único, el stablecoin sintético USDe de Ethena ha logrado un crecimiento asombroso, alcanzando una capitalización de mercado de 3 mil millones de dólares en solo cuatro meses. Esta rápida expansión lo convierte en el stablecoin de más rápido crecimiento hasta ahora, superando a competidores como DAI, USDT, FDUSD y USDC. ¿Cómo lo logró?
Los factores de éxito de USDe son los siguientes:
Estrategias de alto rendimiento únicas que no pueden ser fácilmente replicadas;
Gestión robusta del colateral
Plan de expansión integral
Fuentes de ingresos
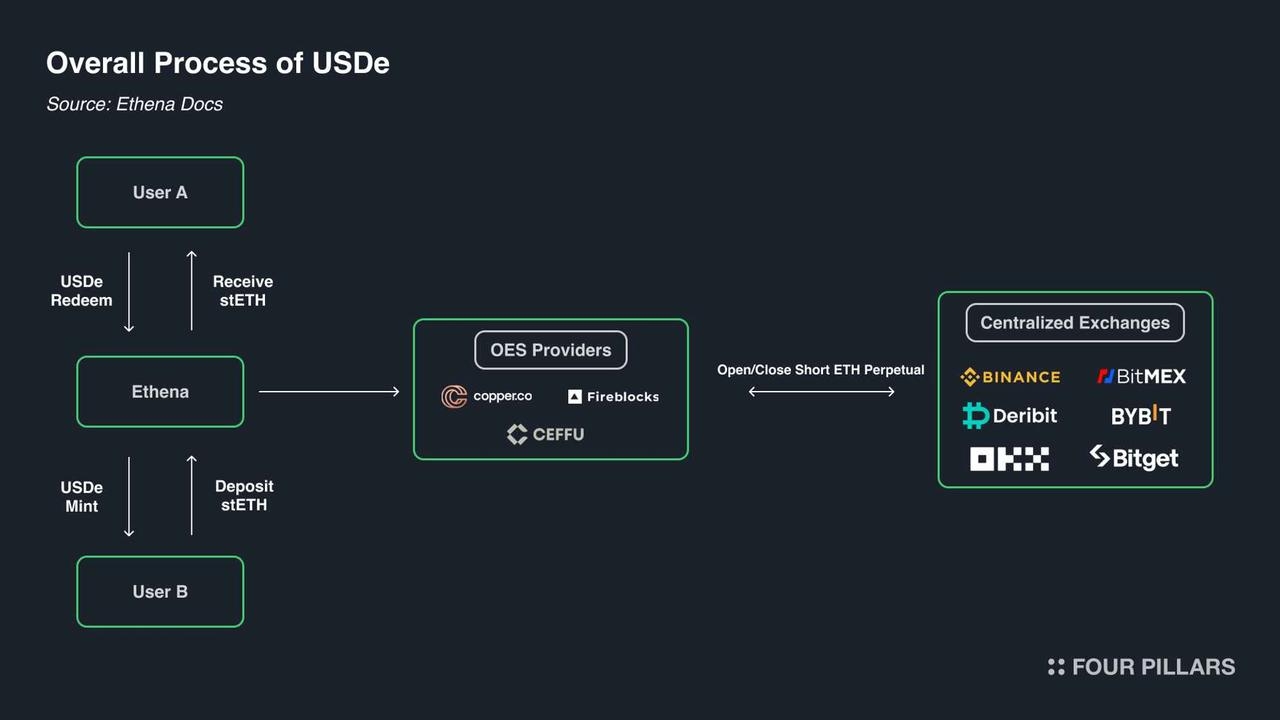
Primero, necesitamos entender cómo USDe mantiene su estabilidad. Ethena mantiene el valor de USDe cerca de 1 dólar a través de una estrategia de cobertura delta neutral. En términos simples, cuando un usuario utiliza ETH como colateral para acuñar USDe, Ethena abrirá una posición corta equivalente en un contrato perpetuo en un intercambio de derivados. Esto crea una posición delta neutral, donde la fluctuación en el precio del colateral ETH se compensa con la fluctuación inversa de la posición corta en futuros. Esta estrategia puede mantener un valor estable y utilizar la liquidez de los intercambios centralizados para mejorar la eficiencia de capital sin un exceso de colateral.
Este enfoque combina soluciones nativas de cripto con oportunidades fuera de la cadena para respaldar stablecoins usando activos cripto y posiciones cortas en futuros. Entonces, ¿cómo se generan sus ingresos?
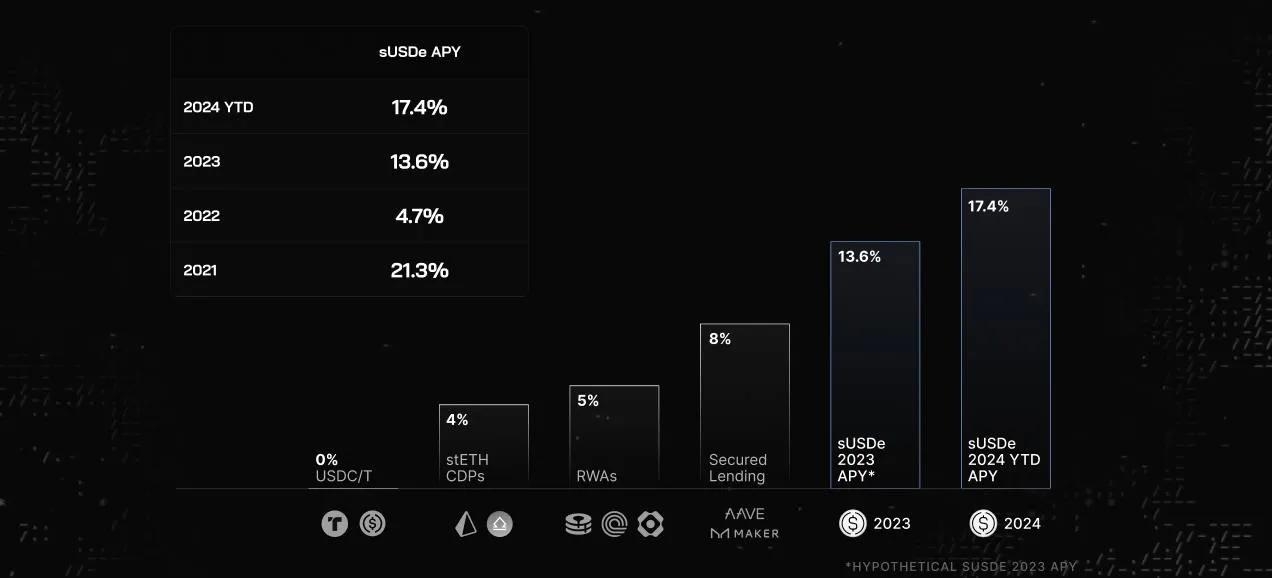
El Staked USDe (sUSDe) lanzado por Ethena es un token de ingresos que los usuarios pueden obtener al hacer staking de sus tokens USDe. sUSDe, a su vez, ofrece altos rendimientos mediante una combinación de recompensas por staking y la estrategia de trading de base.
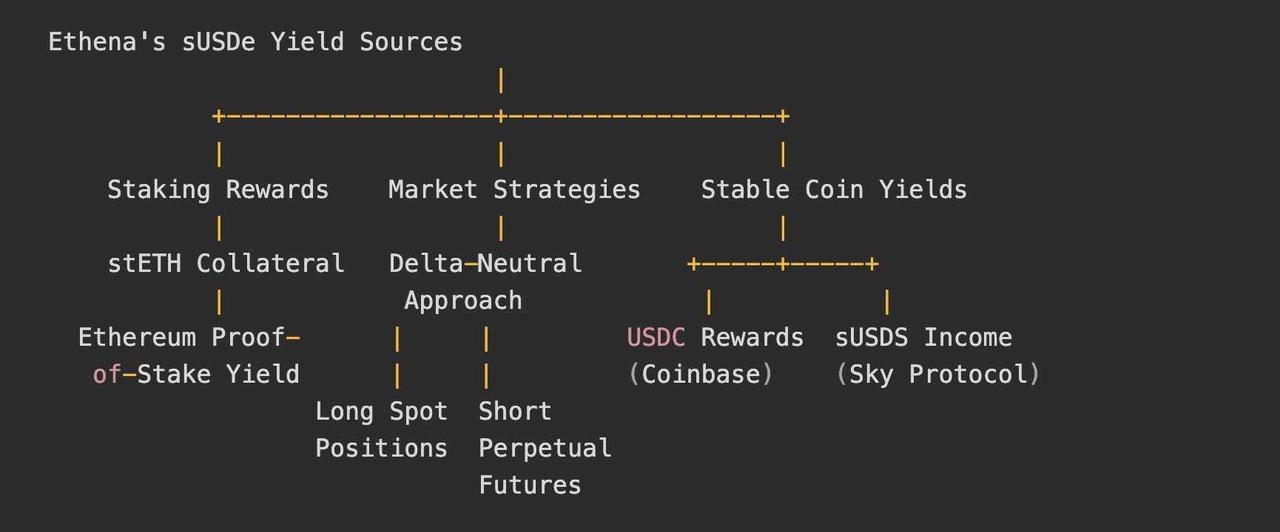
Fuentes principales de ingresos de sUSDe:
Recompensas de staking: Se benefician de colaterales básicos como stETH (Ethereum staked) y obtienen ingresos básicos del sistema de prueba de participación de Ethereum.
Estrategia de mercado (Delta-Neutral): Ganar de las tasas de financiamiento y bases de los contratos perpetuos y de futuros. Utilizando un enfoque Delta neutral, manteniendo posiciones largas en activos al contado y posiciones cortas en contratos perpetuos. Este método permite al protocolo aprovechar tasas de financiamiento positivas, donde los poseedores de posiciones largas pagan a los poseedores de posiciones cortas.
Rendimientos de stablecoins: Ethena obtiene ingresos fijos de dos fuentes de stablecoins. Obtiene 295 millones de USDC a través del programa de lealtad de Coinbase y recibe 400 millones de sUSDS en ingresos a través de las tarifas de préstamo del protocolo Sky (anteriormente Maker).
Arquitectura "no bifurcable"
Lo que hace única a Ethena es su arquitectura "no bifurcable". A diferencia de la mayoría de los AMM DEX, la estructura de Ethena no puede ser fácilmente replicada. Primero, los traders realizan trading de base en intercambios centralizados (CEX) importantes como Binance, Bybit y OKX, pero el colateral es proporcionado por proveedores de liquidación fuera de la cadena (OES) como Copper, Ceffu y Coinbase Custody. Esta relación y diseño complejos explican por qué no hay protocolos similares que se hayan difundido ampliamente en diversos ecosistemas.
Fuente: The Internet Bond | Ethena Labs
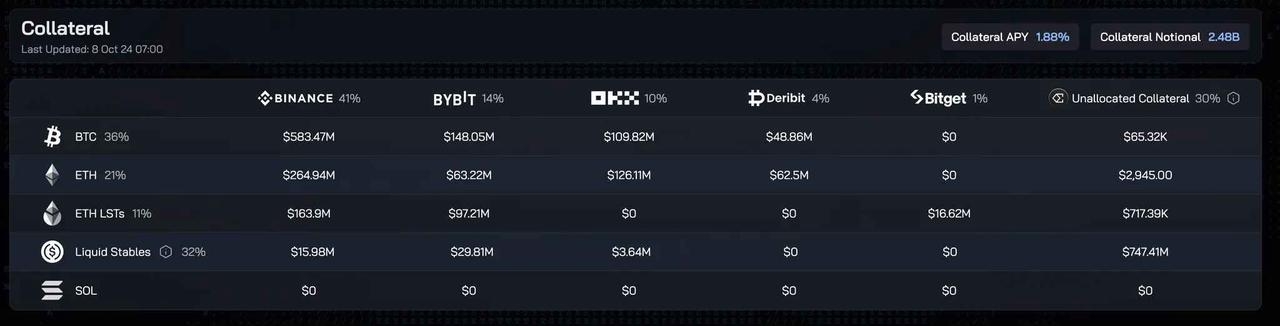
Gestión del colateral: Ethena UStb, stablecoins de liquidez y fondo de reserva
Fuente: Posiciones | Ethena
USDe, como stablecoin, requiere gestión activa para equilibrar los riesgos potenciales y altos rendimientos. Ethena utiliza principalmente tres métodos para garantizar la gestión del colateral, que incluyen:
Ethena UStb (próximamente implementado): Este próximo token de bonos del tesoro de EE. UU. es respaldado por el fondo BUIDL de BlackRock y está planeado como una garantía estratégica. Durante períodos de tasas de financiamiento negativas, Ethena puede mover reservas a UStb, reduciendo la exposición al riesgo costoso de contratos de futuros perpetuos, y en su lugar invertir en activos más estables.
Stablecoins de liquidez: Ethena utiliza USDC de Circle y USDS de Sky (anteriormente MakerDAO) como parte de su estrategia de colateral. Estos activos de liquidez estables proporcionan un componente de ingresos estable, ayudando a amortiguar tasas de financiamiento negativas relativamente moderadas y diversificando las fuentes de ingresos del protocolo.
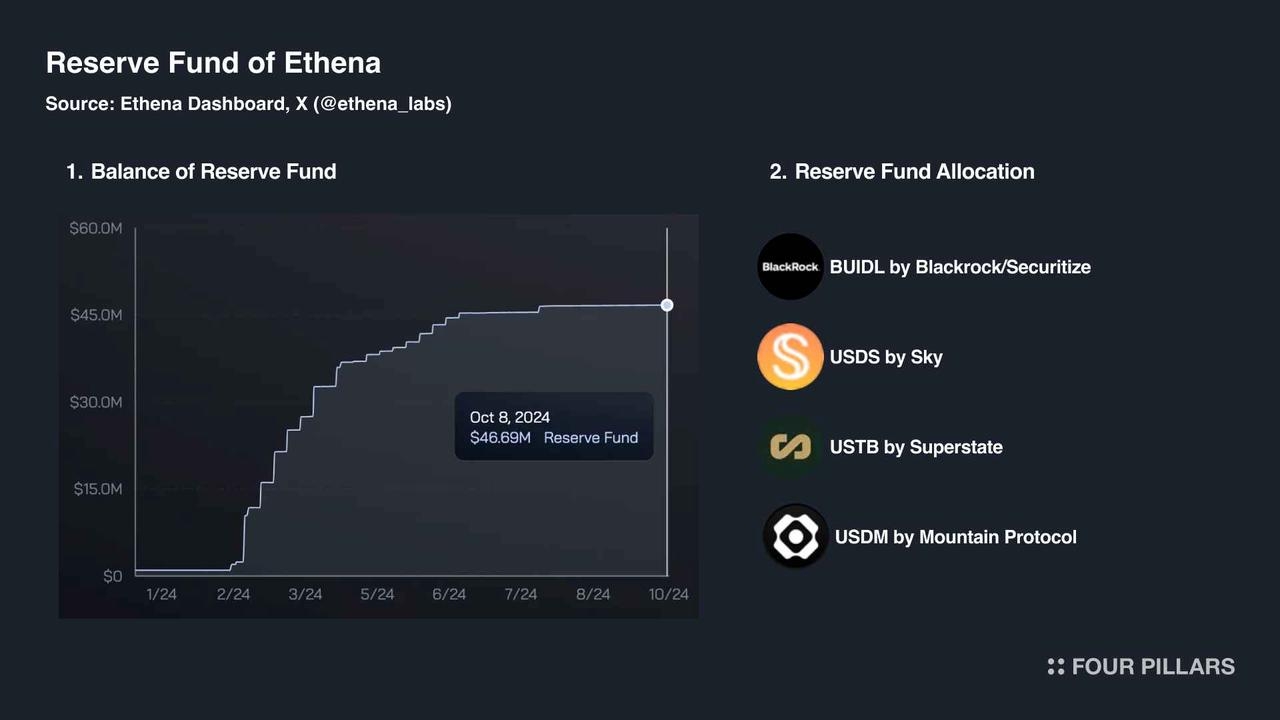
Fondo de reserva: Ethena mantiene una red de seguridad de 46.6 millones de dólares para compensar posibles pérdidas durante períodos de tasas de financiamiento negativas. Cuando las tasas de interés negativas superan el rendimiento del colateral, el fondo se activa para proteger a los poseedores de sUSDe.
En un entorno donde las tasas de financiamiento son dominantes, la estrategia de Ethena puede brillar. USDe puede generar altos rendimientos a través del trading de base de activos cripto, permitiendo que Ethena asigne la mayor parte del colateral (hasta el 90%) a esta estrategia, maximizando así los retornos para los poseedores de sUSDe.
Sin embargo, cuando las tasas de financiamiento caen drásticamente, Ethena se verá obligada a enfrentar una caída en los rendimientos, lo que se ha convertido en la principal razón para que el mercado cuestione la estabilidad de los rendimientos de Ethena.
Cabe destacar que el stablecoin UStb que Ethena planea lanzar podría convertirse en un catalizador en su proceso de desarrollo.
A finales de septiembre, Ethena anunció que UStb podría ayudar a USDe a superar un entorno de mercado difícil y explicó que "si la gestión de Ethena considera que es necesario y apropiado, durante períodos de tasas de financiamiento negativas, Ethena podrá cerrar la posición de cobertura de USDe y redistribuir sus activos colaterales a UStb para mejorar aún más los riesgos asociados."
Teóricamente, una vez que USTb sea lanzado, si las tasas de financiamiento se vuelven negativas y el sentimiento cripto se vuelve bajista, Ethena podría redirigir su configuración de colateral hacia estos activos más estables, lo que podría desempeñar dos funciones clave:
USTb establece un límite inferior para el rendimiento de sUSDe: al aprovechar USTb y otros activos estables, Ethena puede asegurar un rendimiento mínimo incluso en condiciones bajistas. Esto ayuda a mantener la atracción para los poseedores de sUSDe, ya que el rendimiento mínimo se acercará al rendimiento de los bonos del tesoro.
USTb reduce la volatilidad del rendimiento de sUSDe: durante un "mercado bajista", cambiar a colaterales más estables sin duda resultará en una menor volatilidad de los rendimientos. Sin embargo, esta mejora en la estabilidad es especialmente atractiva para los inversores reacios al riesgo que buscan retornos continuos, incluso en condiciones de mercado desafiantes.
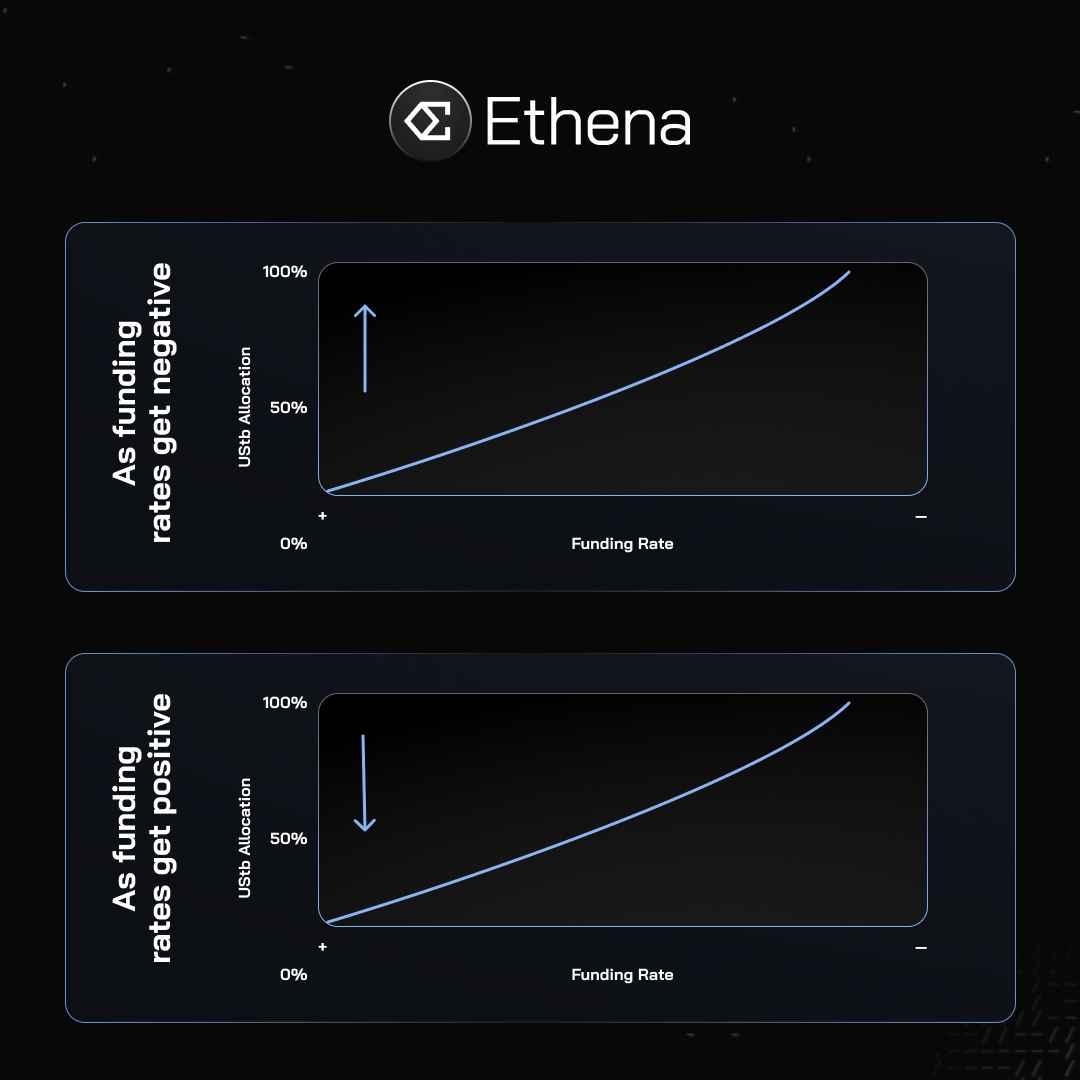
Esta flexibilidad ayuda a Ethena a mantener altos rendimientos bajo diferentes condiciones del mercado. Además, la relación entre las tasas de financiamiento y la configuración de UStb es simple y directa: en el caso de tasas de financiamiento negativas, la configuración de UStb aumentará, incluso del 50% al 70%, para evitar rendimientos negativos. En cambio, cuando las tasas de financiamiento son positivas, la configuración de UStb disminuirá.
Fuente: X (@ethena_labs)
Además, el fondo de reserva, al proteger los intereses de los poseedores de sUSDe, también se asigna estratégicamente a recursos generadores de ingresos como Blackrock BUIDL, Superstate, Sky y Mountain Protocol. Este modelo permite a Ethena maximizar la utilidad del fondo, lo que podría generar ingresos adicionales y aumentar aún más el fondo de reserva.
Estrategia de expansión de Ethena

Ethena está implementando una estrategia de expansión integral que abarca el crecimiento horizontal y vertical:
Expansión horizontal: Esto implica diversificación de productos y estrategias multicanal. Ethena está ampliando su gama de productos y moviéndose a múltiples blockchains. Esta estrategia tiene como objetivo abarcar una base de usuarios más amplia y reducir la dependencia de una sola blockchain.
Expansión vertical: Ethena está desarrollando su propia infraestructura de red y colaborando con intercambios off-chain. Al construir la infraestructura, el protocolo puede mejorar el control operativo y capturar más valor, como obtener valor de los ingresos de los ordenadores. La colaboración con intercambios también mejora la liquidez y accesibilidad de los productos de Ethena.
Expansión horizontal: la estrategia multicanal de LayerZero
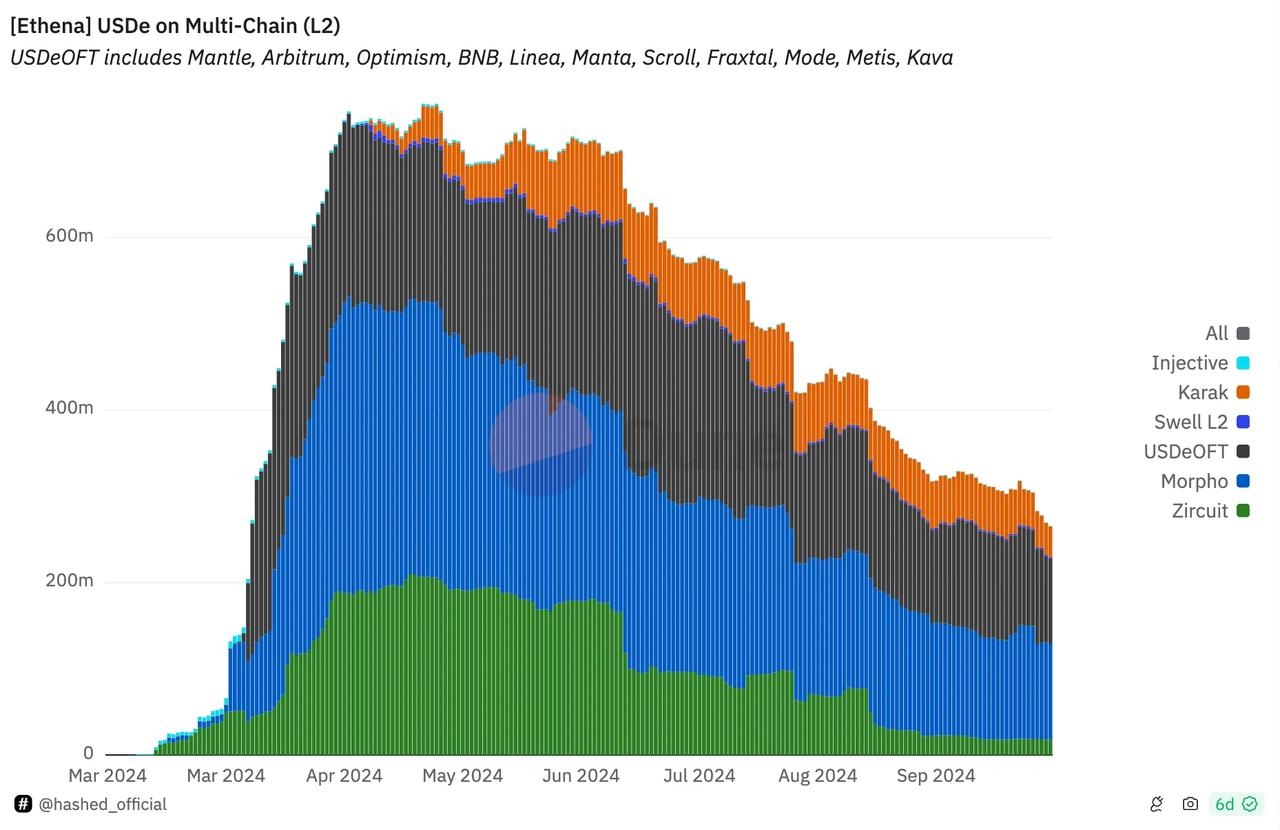
Ethena ha colaborado con LayerZero para desarrollar una estrategia de expansión multicanal. Esta colaboración utiliza el estándar de tokens homogéneos Omnichain (OFT), lo que permite a Ethena expandir el alcance de su token a 16 blockchains diferentes. Actualmente, el token nativo de Ethena ENA y sus stablecoins USDe y sUSDe son accesibles en múltiples blockchains.
El estándar OFT adopta un mecanismo de "acuñación - quema", lo que permite mantener la oferta de tokens consistente en todas las cadenas conectadas sin la necesidad de activos empaquetados o grupos de liquidez adicionales. Ethena utiliza este enfoque para simplificar el trading multicanal, mientras que potencialmente reduce los costos y riesgos asociados.
Fuente: Tablero de datos de Ethena de Hashed
Expansión vertical: Construyendo la red Ethena y su ecosistema
Ethena Network es un plan que se lanzará pronto con el protocolo Ethena, este nueva red busca crear un ecosistema de aplicaciones financieras y tener a USDe como su activo base.
La red planea actuar como una capa base para otras aplicaciones financieras e incorporar una capa de agregación de liquidez. Esta función también tiene como objetivo respaldar los intercambios centralizados y descentralizados existentes. Ethena busca posicionarse en la intersección de moneda, red y funciones de intercambio en el mundo cripto.
Actualmente, Bybit se ha asociado con Ethena para integrar USDe en su plataforma. Uno de los objetivos clave de Ethena es posicionar a USDe como un colateral de trading en CEX. Al permitir que los usuarios obtengan rendimientos de los activos de margen en futuros de CEX, USDe también puede crear más ventajas en el ecosistema de trading.
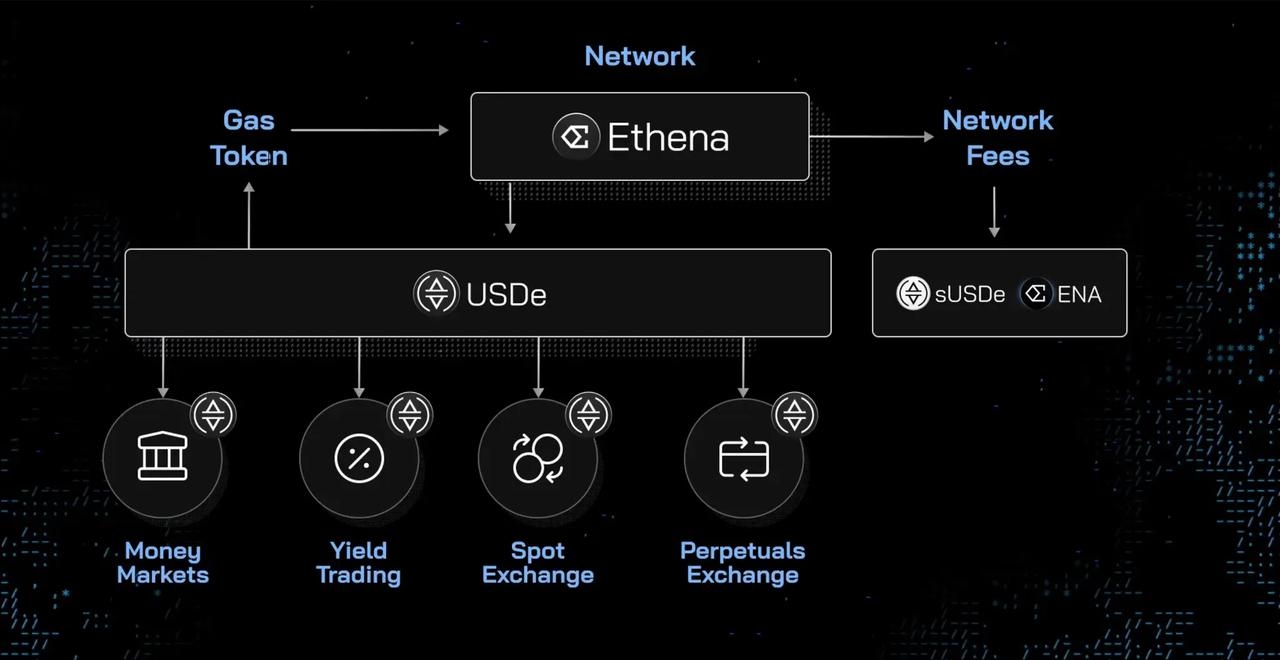
Fuente: Hoja de ruta de Ethena 2024: El Santo Grial: Dinero de Internet
Analizando los stablecoins: colateral y rendimiento
Basado en los mecanismos y estrategias antes mencionados, Ethena ha logrado penetrar en un mercado dominado por Tether (USDT), Circle (USDC) y DAI. Sin embargo, la competencia en el mercado de stablecoins no se limita solo a emitir nuevos stablecoins, sino que las estrategias para construir stablecoins también están diversificándose cada vez más.

Fuente: Circulación de stablecoins - DefiLlama
¿Cómo se clasifican los stablecoins? Los stablecoins utilizan colateral y gestión activa para mantener su valor en 1 dólar. Cada emisor tiene un sistema para mantener el valor, acuñar o canjear moneda.
El tipo de colateral puede influir en cómo los poseedores de stablecoins obtienen ingresos. Anteriormente, emisores como Tether y Circle han obtenido ingresos considerables al extraer rendimientos de sus colaterales. Actualmente, muchos proyectos ofrecen rendimientos directamente a los poseedores. Esta sección explorará los diversos tipos de colaterales que respaldan los stablecoins y sus fuentes de ingresos.

Colateral: La base de los stablecoins
El colateral se ha convertido en clave dentro del ecosistema de stablecoins, especialmente tras eventos como el colapso de Terra UST y las preocupaciones sobre la transparencia de USDT. Hoy en día, los proyectos de stablecoins aseguran utilizar entidades reconocidas con activos confiables para proporcionar un respaldo transparente y seguro.
Los emisores de stablecoins actualmente utilizan cinco tipos principales de colateral, pero la mayoría de los proyectos emplean varias de estas en lugar de depender únicamente de una.
1. Activos cripto Delta Neutral: Esta estrategia aprovecha las diferencias de precios entre el mercado de criptomonedas al contado y el de futuros para mantener la paridad de los stablecoins, como USDe de Ethena y deUSD de Elixir. USDe emplea un enfoque Delta neutral, combinando posiciones largas en el mercado al contado de Ethereum y posiciones cortas en futuros perpetuos para generar rendimiento. La estrategia se caracteriza por la integración de CEX y una gestión activa del colateral, optimizándose bajo diversas condiciones del mercado.
2. Colateralización excesiva de criptomonedas: Estos stablecoins utilizan más criptomonedas como colateral para amortiguar la volatilidad del mercado. DAI, emitido por MakerDAO, es un ejemplo típico, utilizando varias criptomonedas con una tasa de colateralización mínima del 150%. USDD, Frax y GHO también emplean estrategias similares, combinando a menudo la colateralización excesiva con otros mecanismos de estabilidad. Por ejemplo, Frax utiliza un mecanismo de algoritmos fraccionarios.
3. Moneda fiduciaria colateral: Estos stablecoins son respaldados por monedas tradicionales mantenidas por entidades centralizadas. Esta categoría incluye stablecoins populares como USDT, respaldado por efectivo, equivalentes de efectivo y otros activos, así como Circle (USDC), respaldado por efectivo y bonos del gobierno de EE. UU. a corto plazo. Además, hay Binance USD (BUSD), TrueUSD (TUSD), Pax Dollar (USDP) y Gemini Dollar (GUSD), cada uno con mecanismos de respaldo únicos.
4. Soporte de bonos del tesoro de EE. UU.: Estos stablecoins fusionan finanzas tradicionales. Por ejemplo, USDY de Ondo, USDM de Mountain Protocol y BUIDL de BlackRock. Generalmente están respaldados por deuda gubernamental a corto plazo de EE. UU. Como se mencionó anteriormente, el UStb de Ethena está respaldado por bonos del tesoro de EE. UU. a corto plazo y depósitos bancarios a la vista de BUIDL de BlackRock, proporcionando exposición a rendimientos de bonos gubernamentales y flexibilidad en criptomonedas.
5. Soporte de crédito privado: Este enfoque utiliza herramientas de crédito privado como colateral. USDz de Anzen es un caso típico, respaldado por bonos corporativos, préstamos u otras formas de deuda privada. En comparación con los stablecoins respaldados por moneda fiduciaria, este enfoque tiene un mayor potencial de rendimiento, al mismo tiempo que mantiene la estabilidad a través de la gestión de riesgos y la diversificación de la cartera.
A medida que la industria madura, el tipo de colateral en el mercado de stablecoins también está en constante aumento. Sin duda, la transparencia, la seguridad y la conformidad regulatoria serán cada vez más importantes para determinar el éxito y la adopción de los proyectos de stablecoins.

Fuentes de ingresos: ¿Cómo generan ingresos los stablecoins?
Actualmente, el desarrollo de stablecoins ha trascendido la simple estabilidad de precios. Ha proporcionado mecanismos de generación de rendimientos, ofreciendo a los usuarios oportunidades de ingresos pasivos. Estos rendimientos provienen de diversas estrategias, haciendo que los stablecoins sean más atractivos, y las principales fuentes se pueden clasificar en:
1. Ingresos de trading de base: Esta estrategia aprovecha las diferencias de precios entre el mercado de criptomonedas al contado y el de futuros, permitiendo que los stablecoins generen ingresos mientras mantienen su paridad.
2. Bonos del tesoro de EE. UU.: Algunos stablecoins están respaldados por bonos del tesoro de EE. UU. Estos stablecoins obtienen rendimientos a través de intereses de deuda gubernamental a corto plazo. Por ejemplo, USDM de Mountain Protocol está respaldado por bonos del tesoro de EE. UU. a corto plazo, transfiriendo los rendimientos a los poseedores de USDM.
3. Rendimiento de staking: Algunos stablecoins permiten a los usuarios hacer staking de sus tokens dentro del protocolo, contribuyendo a la estabilidad y seguridad de la red a cambio de recompensas.
4. Mecanismos DeFi: Los stablecoins pueden generar ingresos a través de diversas prácticas DeFi, como proporcionar liquidez a pools de AMM o yield farming. Por ejemplo, OUSD (Origin Dollar) asigna su colateral a múltiples protocolos DeFi, utilizando plataformas de préstamo como Compound y Aave, y gana tarifas de transacción al proporcionar liquidez. Además, el módulo de tasa de ahorro DAI (DSR) permite a los poseedores de DAI ganar ingresos depositando tokens, distribuyendo los intereses de las actividades de préstamo del protocolo Maker a los participantes.
Volatilidad del colateral y rendimiento
Los stablecoins se llaman "stablecoins" porque están diseñados para mantener un valor estable en relación con un activo específico o un índice (normalmente el dólar), proporcionando un medio de intercambio confiable en el ecosistema cripto.
Sin embargo, en el pasado, algunos stablecoins han experimentado ligeras desconexiones. Por ejemplo, Tether fue acusado de falta de transparencia, lo que llevó a la inestabilidad de su valor, y durante el colapso de Silvergate, los inversores también experimentaron una breve desconexión de USDC debido a preocupaciones sobre la solvencia del colateral.
Entonces, ¿qué volatilidades podrían surgir en el colateral y el rendimiento de los stablecoins?
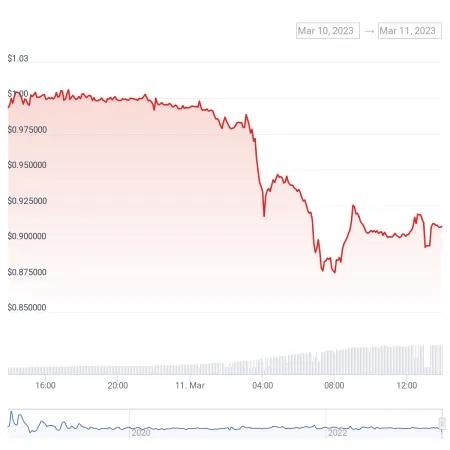
Fuente: Precio de USDC durante el colapso de Silvergate 2023.03.11 | CoinGecko
Riesgo de colateral
Para activos de gran valor, los stablecoins respaldados por moneda fiduciaria y por bonos del tesoro de EE. UU. se consideran los más seguros. Tienen menores riesgos, que están principalmente asociados con las entidades que poseen los activos. Estos stablecoins están regulados y asegurados por el sistema financiero estatal.
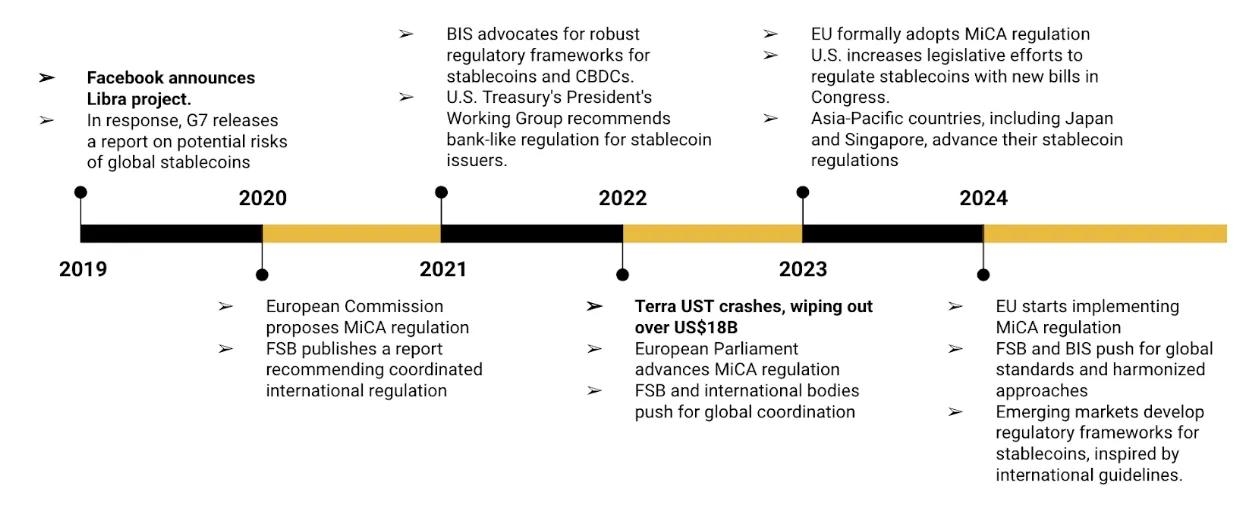
Fuente: Resumen de regulación de stablecoins
Sin embargo, la estabilidad del dólar sintético (como el token USDe de Ethena) enfrenta algunas dudas. La principal preocupación es que el mercado de derivados puede experimentar tasas de financiamiento negativas, y si el costo de mantener una posición corta supera el rendimiento del colateral, podría resultar en pérdidas. Otros riesgos incluyen la dependencia de los intercambios centralizados para el trading de derivados, problemas de liquidez que podrían surgir durante períodos de presión en el mercado, y la posibilidad de que los activos colaterales (como stETH) pierdan su vinculación con ETH.
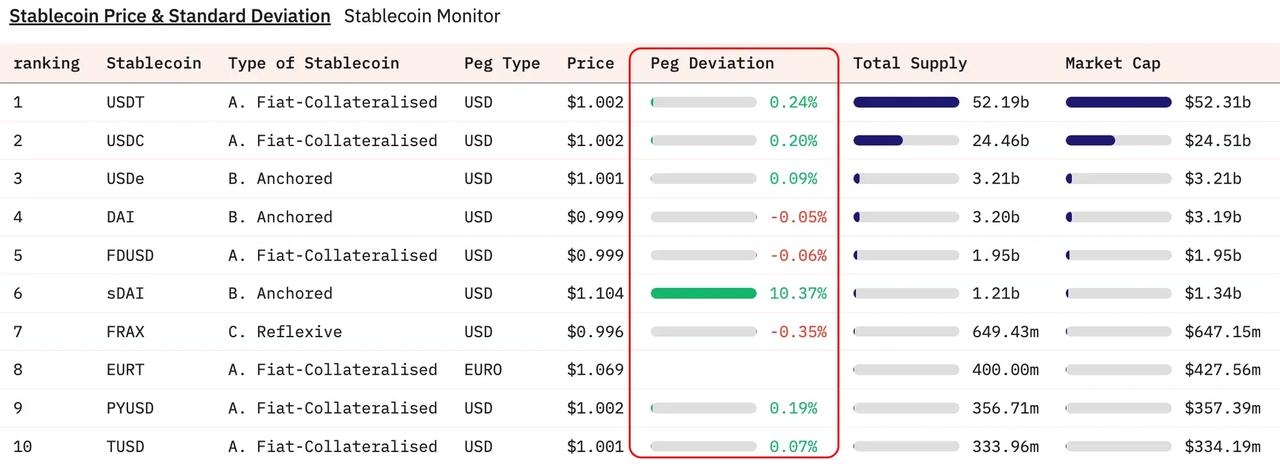
Fuente: Stablecoin Monitor
Volatilidad de rendimientos
Los rendimientos de los stablecoins respaldados por bonos del tesoro son susceptibles a la interacción de factores económicos complejos y dinámicas del mercado. Los principales impulsores de estos rendimientos son las tasas de interés de los bonos del tesoro subyacentes, las cuales están directamente influenciadas por la política monetaria de la Reserva Federal.
Cuando la Reserva Federal ajusta las tasas de interés, esto genera un efecto dominó en todo el mercado financiero, incluyendo los rendimientos ofrecidos por los stablecoins. Por ejemplo, en períodos de restricción monetaria, cuando la Reserva Federal eleva las tasas, los rendimientos de los bonos del tesoro suelen aumentar. Esto permite a los emisores de stablecoins ofrecer a sus usuarios rendimientos más altos. Por el contrario, cuando los rendimientos de los bonos del tesoro disminuyen, los rendimientos de los usuarios también se reducen.
Es importante señalar que la mayoría de los stablecoins respaldados por moneda fiduciaria se crean a partir de una mezcla de efectivo y bonos del tesoro, y sus curvas de rendimiento pueden variar según los activos de respaldo y el emisor. Por ejemplo, el stablecoin BUIDL de BlackRock es respaldado por una mezcla de efectivo, bonos del tesoro y otros valores gubernamentales a corto plazo. Como producto regulado de una gran institución financiera, el rendimiento de BUIDL está estrechamente relacionado con las tasas de bonos del tesoro actuales. Sin embargo, estos rendimientos no están exentos de la volatilidad provocada por las condiciones del mercado más amplias y los cambios en la política monetaria. En la última década, las tasas de interés de los bonos del tesoro a 1 año han fluctuado entre 0.1% y 5.5%.
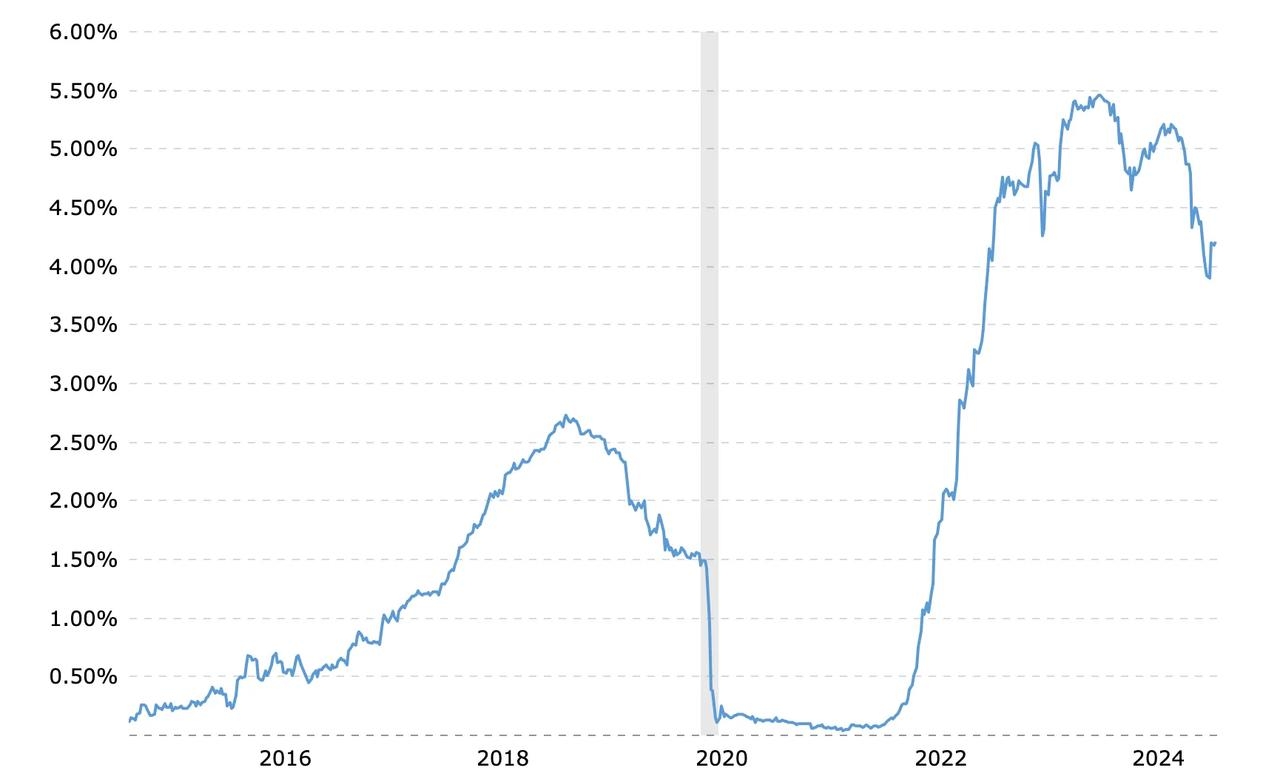
Fuente: Tasas de bonos del tesoro a 1 año - Gráfico histórico de 54 años | MacroTrends
Trading de base
El trading de base se ha convertido en el principal método de generación de ingresos para algunos stablecoins. Esta estrategia aprovecha las diferencias de precios entre el mercado de criptomonedas al contado y el de futuros, generalmente comprando en el mercado al contado y vendiendo en el mercado de futuros.
Los rendimientos del trading de base pueden variar considerablemente, influenciados por el sentimiento del mercado, el volumen de transacciones y la condición general del mercado de criptomonedas. Durante un "mercado alcista" o períodos de fuerte optimismo, la demanda de apalancamiento en el mercado de futuros puede ampliar la base, lo que podría aumentar los rendimientos. En cambio, un "mercado bajista" o períodos de incertidumbre podrían reducir la base, incluso volverse negativa, lo que podría disminuir o eliminar los rendimientos.
USDe de Ethena es un caso típico en el que se generan ingresos a través del trading de base, antes el rendimiento de sUSDe alcanzó un 113%, pero con el enfriamiento del mercado, actualmente este número se ha estabilizado alrededor del 12%.

Fuente: Clasificación TVL de Basis Trading - DefiLlama
Casos de uso de stablecoins
Basado en el modelo de negocio de Ethena y los diversos factores de riesgo en el campo de los stablecoins, ¿cómo pueden los nuevos emisores de stablecoins posicionarse para aprovechar el potencial del mercado? Los casos de uso se pueden dividir en tres direcciones principales: tokens de liquidación en transacciones, colaterales en mercados monetarios y pagos (potencial enorme pero actualmente limitado).
Sin duda, el uso principal de los stablecoins es actuar como tokens de liquidación durante las transacciones. Por ejemplo, más del 33% de la oferta de USDT es poseída por intercambios centralizados (CEX).
Ethena, a través de asociaciones con intercambios importantes como Bybit e Infinex, también ha posicionado a USDe como un colateral de trading en CEX, mejorando así la liquidez y accesibilidad de USDe.
Esta estrategia también puede mejorar la utilidad de los tokens nativos en algunos proyectos de stablecoins, como el token nativo ENA de Ethena, que es similar a BNB en el ecosistema de Binance, ENA puede ofrecer descuentos en tarifas de transacción en intercambios asociados, derechos de gobernanza, recompensas por participación y funciones exclusivas. Una propuesta de Ethereal recientemente aprobada sugiere asignar el 15% del suministro potencial de tokens futuros a los poseedores de ENA, consolidando aún más su papel en el ecosistema.
Para los protocolos de préstamos en el ecosistema DeFi, los stablecoins son un colateral ideal, ya que pueden minimizar el riesgo de liquidación debido a la volatilidad de los precios.
Además, el uso de stablecoins para pagos es un enorme campo de crecimiento potencial. Aunque actualmente enfrenta desafíos y está limitado por varios factores como la incertidumbre regulatoria y la baja aceptación por parte de los comerciantes, también puede ofrecer múltiples ventajas en el ámbito de los pagos, incluyendo tiempos de liquidación más rápidos, costos de transacción más bajos (especialmente en pagos transfronterizos) y disponibilidad 24/7.
Desarrollos recientes, como la declaración de la compañía fintech Stripe de aceptar pagos en stablecoins, indican que los procesadores de pagos tradicionales están cada vez más interesados en integrar stablecoins en sus sistemas. Dado que Stripe superó los 1 billón de dólares en pagos totales en 2023, si los stablecoins pueden capturar parte de esa cuota de transacción, el potencial sería inmenso.
Resumen
El mercado de stablecoins parece estar experimentando una transformación, con nuevos participantes ingresando constantemente a este campo y los participantes existentes ampliando su gama de productos. Datos recientes indican que la oferta circulante de stablecoins ha alcanzado niveles históricos, lo que refleja una creciente tasa de adopción en diversos sectores.
A pesar de que los nuevos proyectos de stablecoins enfrentan altas barreras de entrada para infiltrarse en este mercado, la demanda de stablecoins con rendimiento y suficiente liquidez no ha sido satisfecha. Ethena puede ser la más destacada en esta etapa, pero ¿tiene el potencial de romper el monopolio de Tether (USDT) y Circle (USDC)? Este sigue siendo un camino lleno de incertidumbres y desafíos.
En el futuro cercano, es probable que surjan más protocolos de stablecoins generadores de ingresos como Ethena, con decisiones regulatorias que determinarán el futuro de esta industria, y los verdaderos ganadores dependerán de su capacidad para ofrecer altos rendimientos, mantener la estabilidad y asegurar canales de distribución más amplios.
Autor: TechubNews; de la plataforma de contenido abierta de ChainDedede 'Dededehao', este artículo representa únicamente la opinión del autor y no refleja la posición oficial de ChainDedede. En cuanto a los artículos de 'Dededehao', la originalidad y veracidad del contenido son garantizadas por el remitente. Si el manuscrito resulta en consecuencias legales debido a plagio, falsificación u otras acciones, el remitente será responsable. Si hay infracciones, violaciones y otros comentarios inapropiados en el contenido, se insta a los lectores a supervisar, y una vez confirmadas, el plataforma retirará inmediatamente el contenido. Para problemas de contenido, por favor contacte a WeChat: chaindd123