
#yieldstrategies
yieldstrategies
19,128 visualizaciones
32 participa(n) en el debate
Populares
Novedades

·
--
La semana pasada vi cómo un instrumento vinculado a criptomonedas con "rendimiento seguro" cayó por debajo de su valor nominal de $100 y se mantuvo ahí en silencio.
Ese es el tipo de momento que muchos traders pasan por alto. Un alto rendimiento parece reconfortante en papel, pero cuando el precio deja de comportarse como un activo de ingreso estable, el riesgo a la baja puede aparecer rápido y la liquidez se evapora.
Esto es lo que ocurrió. El producto estaba diseñado para cotizar alrededor de un valor nominal de $100 mientras utilizaba deuda para acumular $BTC. Los inversores fueron atraídos por el rendimiento anualizado del 11.50%, tratándolo casi como un instrumento de renta fija dentro del ecosistema cripto. Pero después de la fecha de corte de ex-dividendo del 15 de junio, el mercado dejó de valorarlo a par. Cayó por debajo de $100 y no se ha recuperado.
Ese cambio desencadenó un debate en las mesas de Wall Street. Toda la estructura depende de la confianza en que el activo se mantendrá alrededor del par mientras la estrategia acumula $BTC exposición en segundo plano. Una vez que el precio se aleja de ese ancla, el "rendimiento" comienza a parecer menos un ingreso y más una compensación por el riesgo estructural. En otras palabras, el rendimiento no era gratis. Estaba descontando la incertidumbre ligada a la $BTC volatilidad y el apalancamiento incorporado en la estrategia.
Para los inversores cripto acostumbrados a perseguir el rendimiento alrededor de $BTC, $ETH, o incluso $BNB estrategias, esto es un recordatorio: cuando un producto promete ingresos de dos dígitos ligados a colaterales volátiles, la verdadera prueba llega cuando el precio rompe su expectativa de par.
Si el mercado ya está cuestionando la seguridad de un rendimiento del 11.50%, ¿qué pasa si la $BTC volatilidad vuelve a dispararse?
#CryptoRisk #Bitcoin #YieldStrategies
La semana pasada vi cómo un instrumento vinculado a criptomonedas con "rendimiento seguro" cayó por debajo de su valor nominal de $100 y se mantuvo ahí en silencio.
Ese es el tipo de momento que muchos traders pasan por alto. Un alto rendimiento parece reconfortante en papel, pero cuando el precio deja de comportarse como un activo de ingreso estable, el riesgo a la baja puede aparecer rápido y la liquidez se evapora.
Esto es lo que ocurrió. El producto estaba diseñado para cotizar alrededor de un valor nominal de $100 mientras utilizaba deuda para acumular $BTC . Los inversores fueron atraídos por el rendimiento anualizado del 11.50%, tratándolo casi como un instrumento de renta fija dentro del ecosistema cripto. Pero después de la fecha de corte de ex-dividendo del 15 de junio, el mercado dejó de valorarlo a par. Cayó por debajo de $100 y no se ha recuperado.
Ese cambio desencadenó un debate en las mesas de Wall Street. Toda la estructura depende de la confianza en que el activo se mantendrá alrededor del par mientras la estrategia acumula $BTC exposición en segundo plano. Una vez que el precio se aleja de ese ancla, el "rendimiento" comienza a parecer menos un ingreso y más una compensación por el riesgo estructural. En otras palabras, el rendimiento no era gratis. Estaba descontando la incertidumbre ligada a la $BTC volatilidad y el apalancamiento incorporado en la estrategia.
Para los inversores cripto acostumbrados a perseguir el rendimiento alrededor de $BTC , $ETH , o incluso $BNB estrategias, esto es un recordatorio: cuando un producto promete ingresos de dos dígitos ligados a colaterales volátiles, la verdadera prueba llega cuando el precio rompe su expectativa de par.
Si el mercado ya está cuestionando la seguridad de un rendimiento del 11.50%, ¿qué pasa si la $BTC volatilidad vuelve a dispararse?
#CryptoRisk #Bitcoin #YieldStrategies
Ese es el tipo de momento que muchos traders pasan por alto. Un alto rendimiento parece reconfortante en papel, pero cuando el precio deja de comportarse como un activo de ingreso estable, el riesgo a la baja puede aparecer rápido y la liquidez se evapora.
Esto es lo que ocurrió. El producto estaba diseñado para cotizar alrededor de un valor nominal de $100 mientras utilizaba deuda para acumular $BTC . Los inversores fueron atraídos por el rendimiento anualizado del 11.50%, tratándolo casi como un instrumento de renta fija dentro del ecosistema cripto. Pero después de la fecha de corte de ex-dividendo del 15 de junio, el mercado dejó de valorarlo a par. Cayó por debajo de $100 y no se ha recuperado.
Ese cambio desencadenó un debate en las mesas de Wall Street. Toda la estructura depende de la confianza en que el activo se mantendrá alrededor del par mientras la estrategia acumula $BTC exposición en segundo plano. Una vez que el precio se aleja de ese ancla, el "rendimiento" comienza a parecer menos un ingreso y más una compensación por el riesgo estructural. En otras palabras, el rendimiento no era gratis. Estaba descontando la incertidumbre ligada a la $BTC volatilidad y el apalancamiento incorporado en la estrategia.
Para los inversores cripto acostumbrados a perseguir el rendimiento alrededor de $BTC , $ETH , o incluso $BNB estrategias, esto es un recordatorio: cuando un producto promete ingresos de dos dígitos ligados a colaterales volátiles, la verdadera prueba llega cuando el precio rompe su expectativa de par.
Si el mercado ya está cuestionando la seguridad de un rendimiento del 11.50%, ¿qué pasa si la $BTC volatilidad vuelve a dispararse?
#CryptoRisk #Bitcoin #YieldStrategies
31
·
--
🚀 ¡El protocolo Lorenzo (BANK) acaba de explotar con +135% en 24 horas—alcanzando $0.26 con un volumen masivo!
¿Entonces cuál es el hype? Piensa en Lorenzo como un "gestor de fondos on-chain." Te permite a instituciones y usuarios acceder a estrategias de rendimiento tokenizadas sin el dolor de cabeza de las finanzas tradicionales. En lugar de bloquear fondos en bóvedas opacas, obtienes infraestructura de fondos transparente y descentralizada, donde los rendimientos provienen de estrategias reales en la cadena como staking o lending.
Con una market cap de $111M y un volumen de trading de $371M, el «smart money» claramente está prestando atención. Está cerrando la brecha entre la estructura de TradFi y la transparencia de DeFi.
Perfecto para principiantes que quieren herramientas de rendimiento de nivel profesional sin la complejidad.
#DeFi #YieldStrategies
¿Confiarías en un protocolo on-chain para gestionar tu rendimiento, o prefieres manejar las estrategias tú mismo?
🚀 ¡El protocolo Lorenzo (BANK) acaba de explotar con +135% en 24 horas—alcanzando $0.26 con un volumen masivo!
¿Entonces cuál es el hype? Piensa en Lorenzo como un "gestor de fondos on-chain." Te permite a instituciones y usuarios acceder a estrategias de rendimiento tokenizadas sin el dolor de cabeza de las finanzas tradicionales. En lugar de bloquear fondos en bóvedas opacas, obtienes infraestructura de fondos transparente y descentralizada, donde los rendimientos provienen de estrategias reales en la cadena como staking o lending.
Con una market cap de $111M y un volumen de trading de $371M, el «smart money» claramente está prestando atención. Está cerrando la brecha entre la estructura de TradFi y la transparencia de DeFi.
Perfecto para principiantes que quieren herramientas de rendimiento de nivel profesional sin la complejidad.
#DeFi #YieldStrategies
¿Confiarías en un protocolo on-chain para gestionar tu rendimiento, o prefieres manejar las estrategias tú mismo?
¿Entonces cuál es el hype? Piensa en Lorenzo como un "gestor de fondos on-chain." Te permite a instituciones y usuarios acceder a estrategias de rendimiento tokenizadas sin el dolor de cabeza de las finanzas tradicionales. En lugar de bloquear fondos en bóvedas opacas, obtienes infraestructura de fondos transparente y descentralizada, donde los rendimientos provienen de estrategias reales en la cadena como staking o lending.
Con una market cap de $111M y un volumen de trading de $371M, el «smart money» claramente está prestando atención. Está cerrando la brecha entre la estructura de TradFi y la transparencia de DeFi.
Perfecto para principiantes que quieren herramientas de rendimiento de nivel profesional sin la complejidad.
#DeFi #YieldStrategies
¿Confiarías en un protocolo on-chain para gestionar tu rendimiento, o prefieres manejar las estrategias tú mismo?
168
#baby $BABY La mayoría de las innovaciones cripto se centran en crear nuevas cadenas, pero donde está el verdadero potencial es al desbloquear el valor del Bitcoin inactivo.
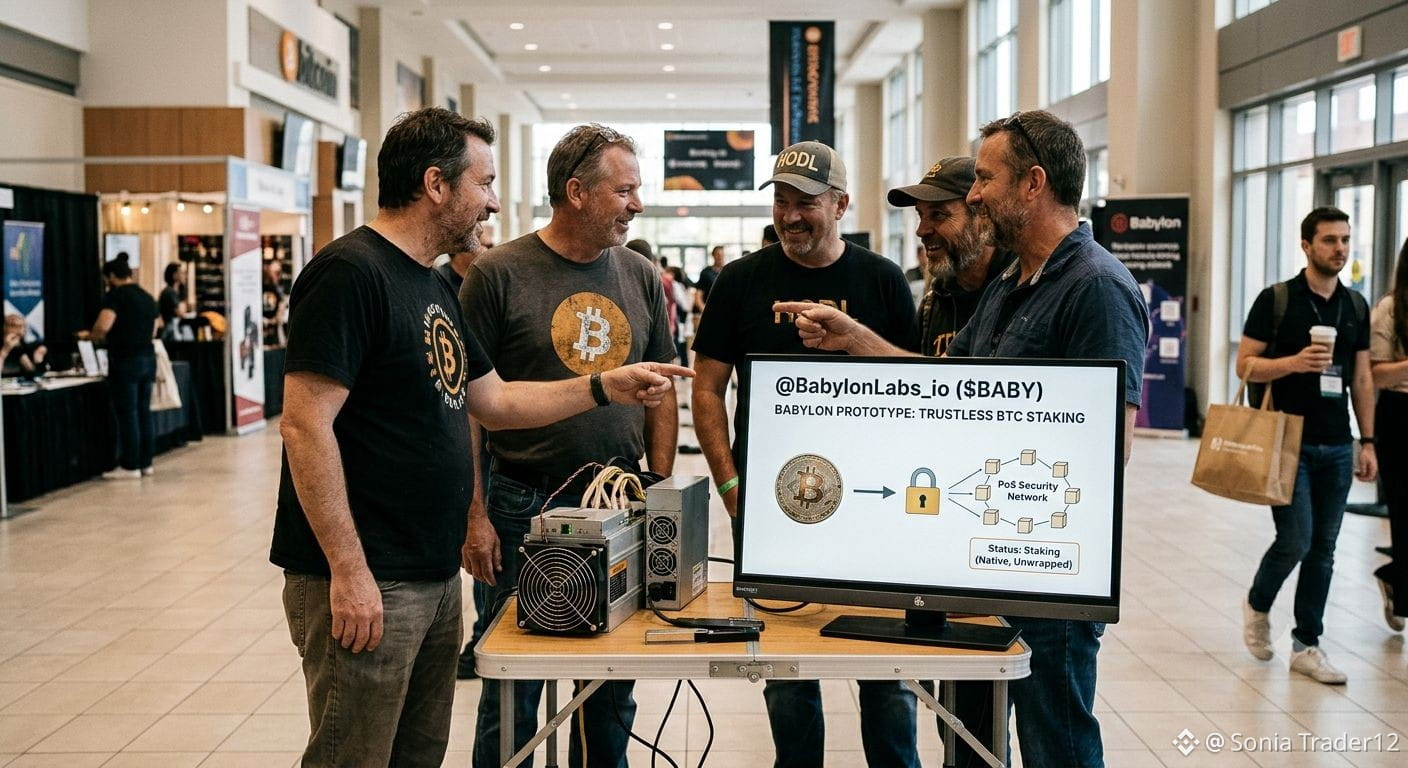
Lo que me llama la atención de @BabylonLabs_io ($BABY) es cómo aporta utilidad sin confianza directamente al BTC nativo, sin envolver ni hacer puentes con activos. Permite que los poseedores a largo plazo contribuyan a la seguridad de PoS mientras conservan sus monedas reales.
¿Crees que el staking de BTC se convertirá en la estrategia principal de rendimiento para los poseedores a largo plazo este año? ¡Cuéntame qué piensas! 👇⚡
#baby #BitcoinEcosystem #BlockchainSecurity #YieldStrategies $BABY
#baby $BABY La mayoría de las innovaciones cripto se centran en crear nuevas cadenas, pero donde está el verdadero potencial es al desbloquear el valor del Bitcoin inactivo.
Lo que me llama la atención de @BabylonLabs_io ($BABY ) es cómo aporta utilidad sin confianza directamente al BTC nativo, sin envolver ni hacer puentes con activos. Permite que los poseedores a largo plazo contribuyan a la seguridad de PoS mientras conservan sus monedas reales.
¿Crees que el staking de BTC se convertirá en la estrategia principal de rendimiento para los poseedores a largo plazo este año? ¡Cuéntame qué piensas! 👇⚡
#baby #BitcoinEcosystem #BlockchainSecurity #YieldStrategies $BABY
Lo que me llama la atención de @BabylonLabs_io ($BABY ) es cómo aporta utilidad sin confianza directamente al BTC nativo, sin envolver ni hacer puentes con activos. Permite que los poseedores a largo plazo contribuyan a la seguridad de PoS mientras conservan sus monedas reales.
¿Crees que el staking de BTC se convertirá en la estrategia principal de rendimiento para los poseedores a largo plazo este año? ¡Cuéntame qué piensas! 👇⚡
#baby #BitcoinEcosystem #BlockchainSecurity #YieldStrategies $BABY
82
El control del tramo largo de la curva de rendimiento de los Bonos 10-20-30 años no parece ser solo una inundación instantánea de liquidez ocurriendo antes de las elecciones de medio término.
Esto es todo el andamiaje siendo preparado para el juego mucho más grande. El Gran Juego de tener que buscar la financiación de la población envejecida junto con la financiación de la nueva demografía que se asentará laboralmente a causa de la IA y de los robots.
Ambos juegos son demasiado grandes y demasiado importantes para ser detenidos. La financiación de la construcción de inteligencia es el juego más importante de todos los tiempos. Es demasiado grande para permitirse el lujo de fallar.
#Bessent
#YieldStrategies
{spot}(COINBUSDT)
{spot}(MSTRBUSDT)
El control del tramo largo de la curva de rendimiento de los Bonos 10-20-30 años no parece ser solo una inundación instantánea de liquidez ocurriendo antes de las elecciones de medio término.
Esto es todo el andamiaje siendo preparado para el juego mucho más grande. El Gran Juego de tener que buscar la financiación de la población envejecida junto con la financiación de la nueva demografía que se asentará laboralmente a causa de la IA y de los robots.
Ambos juegos son demasiado grandes y demasiado importantes para ser detenidos. La financiación de la construcción de inteligencia es el juego más importante de todos los tiempos. Es demasiado grande para permitirse el lujo de fallar.
#Bessent
#YieldStrategies
Esto es todo el andamiaje siendo preparado para el juego mucho más grande. El Gran Juego de tener que buscar la financiación de la población envejecida junto con la financiación de la nueva demografía que se asentará laboralmente a causa de la IA y de los robots.
Ambos juegos son demasiado grandes y demasiado importantes para ser detenidos. La financiación de la construcción de inteligencia es el juego más importante de todos los tiempos. Es demasiado grande para permitirse el lujo de fallar.
#Bessent
#YieldStrategies
80
·
--
Bajista
#bedrock $BR 🧠 El Futuro de BTCFi: Por qué la Gestión Inteligente del Capital en Bitcoin es Importante.
Bitcoin ya no es solo un activo pasivo
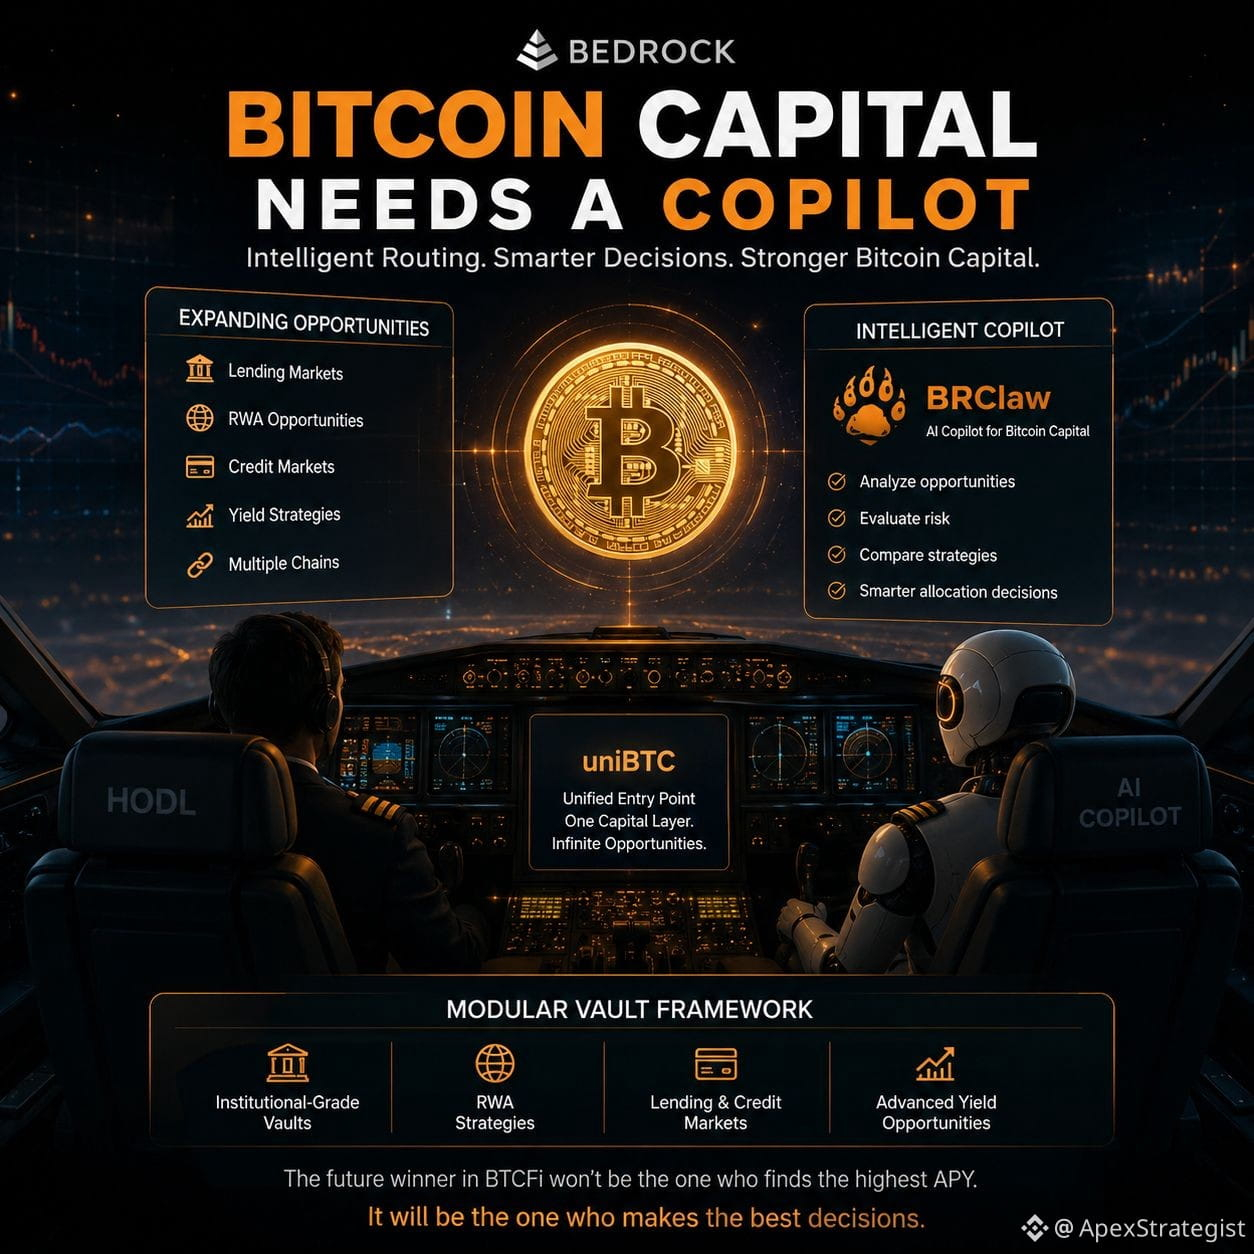
A medida que BTCFi evoluciona, el capital de Bitcoin se está expandiendo hacia mercados de préstamos, oportunidades de RWA, productos de crédito, estrategias de rendimiento y ecosistemas multichain. El reto hoy no es simplemente poseer Bitcoin, sino gestionarlo de manera eficiente. Con el auge de las empresas de Tesorería de Bitcoin, el enfoque se está trasladando hacia una asignación de capital más inteligente y una mejor toma de decisiones. Bedrock 2.0 introduce un enfoque interesante a través de uniBTC, creando una capa unificada diseñada para conectar el capital de Bitcoin con diversas oportunidades. Combinado con las capacidades de enrutamiento inteligente de BRClaw, los inversores pueden analizar riesgos, comparar estrategias y optimizar decisiones de asignación de manera más efectiva. En la próxima fase de BTCFi, el éxito puede no pertenecer a quienes persiguen el mayor rendimiento, sino a quienes navegan el capital de Bitcoin con inteligencia y disciplina #bedrocks @Bedrock #Bitcoin #YieldStrategies #BitcoinCapital #CryptoInnovation
{spot}(BTCUSDT)
{alpha}(560xff7d6a96ae471bbcd7713af9cb1feeb16cf56b41)
#bedrock $BR 🧠 El Futuro de BTCFi: Por qué la Gestión Inteligente del Capital en Bitcoin es Importante.
Bitcoin ya no es solo un activo pasivo
A medida que BTCFi evoluciona, el capital de Bitcoin se está expandiendo hacia mercados de préstamos, oportunidades de RWA, productos de crédito, estrategias de rendimiento y ecosistemas multichain. El reto hoy no es simplemente poseer Bitcoin, sino gestionarlo de manera eficiente. Con el auge de las empresas de Tesorería de Bitcoin, el enfoque se está trasladando hacia una asignación de capital más inteligente y una mejor toma de decisiones. Bedrock 2.0 introduce un enfoque interesante a través de uniBTC, creando una capa unificada diseñada para conectar el capital de Bitcoin con diversas oportunidades. Combinado con las capacidades de enrutamiento inteligente de BRClaw, los inversores pueden analizar riesgos, comparar estrategias y optimizar decisiones de asignación de manera más efectiva. En la próxima fase de BTCFi, el éxito puede no pertenecer a quienes persiguen el mayor rendimiento, sino a quienes navegan el capital de Bitcoin con inteligencia y disciplina #bedrocks @Bedrock #Bitcoin #YieldStrategies #BitcoinCapital #CryptoInnovation
Bitcoin ya no es solo un activo pasivo
A medida que BTCFi evoluciona, el capital de Bitcoin se está expandiendo hacia mercados de préstamos, oportunidades de RWA, productos de crédito, estrategias de rendimiento y ecosistemas multichain. El reto hoy no es simplemente poseer Bitcoin, sino gestionarlo de manera eficiente. Con el auge de las empresas de Tesorería de Bitcoin, el enfoque se está trasladando hacia una asignación de capital más inteligente y una mejor toma de decisiones. Bedrock 2.0 introduce un enfoque interesante a través de uniBTC, creando una capa unificada diseñada para conectar el capital de Bitcoin con diversas oportunidades. Combinado con las capacidades de enrutamiento inteligente de BRClaw, los inversores pueden analizar riesgos, comparar estrategias y optimizar decisiones de asignación de manera más efectiva. En la próxima fase de BTCFi, el éxito puede no pertenecer a quienes persiguen el mayor rendimiento, sino a quienes navegan el capital de Bitcoin con inteligencia y disciplina #bedrocks @Bedrock #Bitcoin #YieldStrategies #BitcoinCapital #CryptoInnovation
2
110

·
--
$AAVE BÓVEDAS ESTABLES YA EN VIVO – EL INGRESO FIJO SE UNE A LA RENTABILIDAD DEFI 🔥
Aave Labs ha lanzado oficialmente Stable Vaults, convirtiendo las tasas variables de préstamo en cadena en ingresos fijos con gestión automatizada de liquidez entre cadenas y distribución de rendimientos. Esta solución ya está en funcionamiento en la aplicación de Aave y abierta para su integración por wallets, exchanges, plataformas de pagos y empresas fintech — incluyendo cualquier estrategia de rendimiento ERC-4626.
La capacidad de que terceros se conecten a la infraestructura de liquidez de Aave crea un catalizador claro para aumentar el TVL y los ingresos del protocolo. Con el mercado desplazándose hacia la optimización de rendimientos, esto coloca a $AAVE en el centro de los productos DeFi de nivel institucional. ¿Serán las Stable Vaults la pieza faltante para la adopción masiva del ingreso fijo?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#AAVE #DeFi #FixedIncome #YieldStrategies #Crypto
🔥
$AAVE BÓVEDAS ESTABLES YA EN VIVO – EL INGRESO FIJO SE UNE A LA RENTABILIDAD DEFI 🔥
Aave Labs ha lanzado oficialmente Stable Vaults, convirtiendo las tasas variables de préstamo en cadena en ingresos fijos con gestión automatizada de liquidez entre cadenas y distribución de rendimientos. Esta solución ya está en funcionamiento en la aplicación de Aave y abierta para su integración por wallets, exchanges, plataformas de pagos y empresas fintech — incluyendo cualquier estrategia de rendimiento ERC-4626.
La capacidad de que terceros se conecten a la infraestructura de liquidez de Aave crea un catalizador claro para aumentar el TVL y los ingresos del protocolo. Con el mercado desplazándose hacia la optimización de rendimientos, esto coloca a $AAVE en el centro de los productos DeFi de nivel institucional. ¿Serán las Stable Vaults la pieza faltante para la adopción masiva del ingreso fijo?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#AAVE #DeFi #FixedIncome #YieldStrategies #Crypto
🔥
Aave Labs ha lanzado oficialmente Stable Vaults, convirtiendo las tasas variables de préstamo en cadena en ingresos fijos con gestión automatizada de liquidez entre cadenas y distribución de rendimientos. Esta solución ya está en funcionamiento en la aplicación de Aave y abierta para su integración por wallets, exchanges, plataformas de pagos y empresas fintech — incluyendo cualquier estrategia de rendimiento ERC-4626.
La capacidad de que terceros se conecten a la infraestructura de liquidez de Aave crea un catalizador claro para aumentar el TVL y los ingresos del protocolo. Con el mercado desplazándose hacia la optimización de rendimientos, esto coloca a $AAVE en el centro de los productos DeFi de nivel institucional. ¿Serán las Stable Vaults la pieza faltante para la adopción masiva del ingreso fijo?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#AAVE #DeFi #FixedIncome #YieldStrategies #Crypto
🔥
22

·
--
YieldFi + Hemi = Rendimiento BTC Sin Compromisos.
DeFi ha sido fuerte pero también ensamblada con tokens envueltos, puentes y sacrificios.
GetYieldFi, potenciado por @Hemi Protocol, cambia las reglas del juego al llevar estrategias de alto rendimiento directamente a Bitcoin. Sin capas intermedias, sin riesgo adicional, solo infraestructura limpia, lógica programable y rendimiento real.
YieldFi permite a los usuarios acceder a DeFi nativo de Bitcoin mientras aprovechan la escalabilidad y flexibilidad de la infraestructura de Hemi. ¿El resultado? Productos financieros más seguros, más componibles y más sostenibles.
$HEMI
Rendimiento, préstamos y stablecoins, todos impulsados por BTC, no por L1s imitadores.
Es DeFi, no está hecho a la ligera.
#BitcoinDeFi #Hemi #YieldStrategies #DeFiInnovation #CryptoEarnings
{spot}(HEMIUSDT)
YieldFi + Hemi = Rendimiento BTC Sin Compromisos.
DeFi ha sido fuerte pero también ensamblada con tokens envueltos, puentes y sacrificios.
GetYieldFi, potenciado por @Hemi Protocol, cambia las reglas del juego al llevar estrategias de alto rendimiento directamente a Bitcoin. Sin capas intermedias, sin riesgo adicional, solo infraestructura limpia, lógica programable y rendimiento real.
YieldFi permite a los usuarios acceder a DeFi nativo de Bitcoin mientras aprovechan la escalabilidad y flexibilidad de la infraestructura de Hemi. ¿El resultado? Productos financieros más seguros, más componibles y más sostenibles.
$HEMI
Rendimiento, préstamos y stablecoins, todos impulsados por BTC, no por L1s imitadores.
Es DeFi, no está hecho a la ligera.
#BitcoinDeFi #Hemi #YieldStrategies #DeFiInnovation #CryptoEarnings
DeFi ha sido fuerte pero también ensamblada con tokens envueltos, puentes y sacrificios.
GetYieldFi, potenciado por @Hemi Protocol, cambia las reglas del juego al llevar estrategias de alto rendimiento directamente a Bitcoin. Sin capas intermedias, sin riesgo adicional, solo infraestructura limpia, lógica programable y rendimiento real.
YieldFi permite a los usuarios acceder a DeFi nativo de Bitcoin mientras aprovechan la escalabilidad y flexibilidad de la infraestructura de Hemi. ¿El resultado? Productos financieros más seguros, más componibles y más sostenibles.
$HEMI
Rendimiento, préstamos y stablecoins, todos impulsados por BTC, no por L1s imitadores.
Es DeFi, no está hecho a la ligera.
#BitcoinDeFi #Hemi #YieldStrategies #DeFiInnovation #CryptoEarnings
2
123
·
--
#bedrock $BR
Por qué dejé los depósitos a plazo fijo del banco por los 4 vaults de Bedrock
Yo personalmente comparé las tasas de FD de mi banco y el próximo Modular Vault Framework de Bedrock lado a lado, y honestamente, la diferencia me dejó en shock, algo que quiero compartir con ustedes.
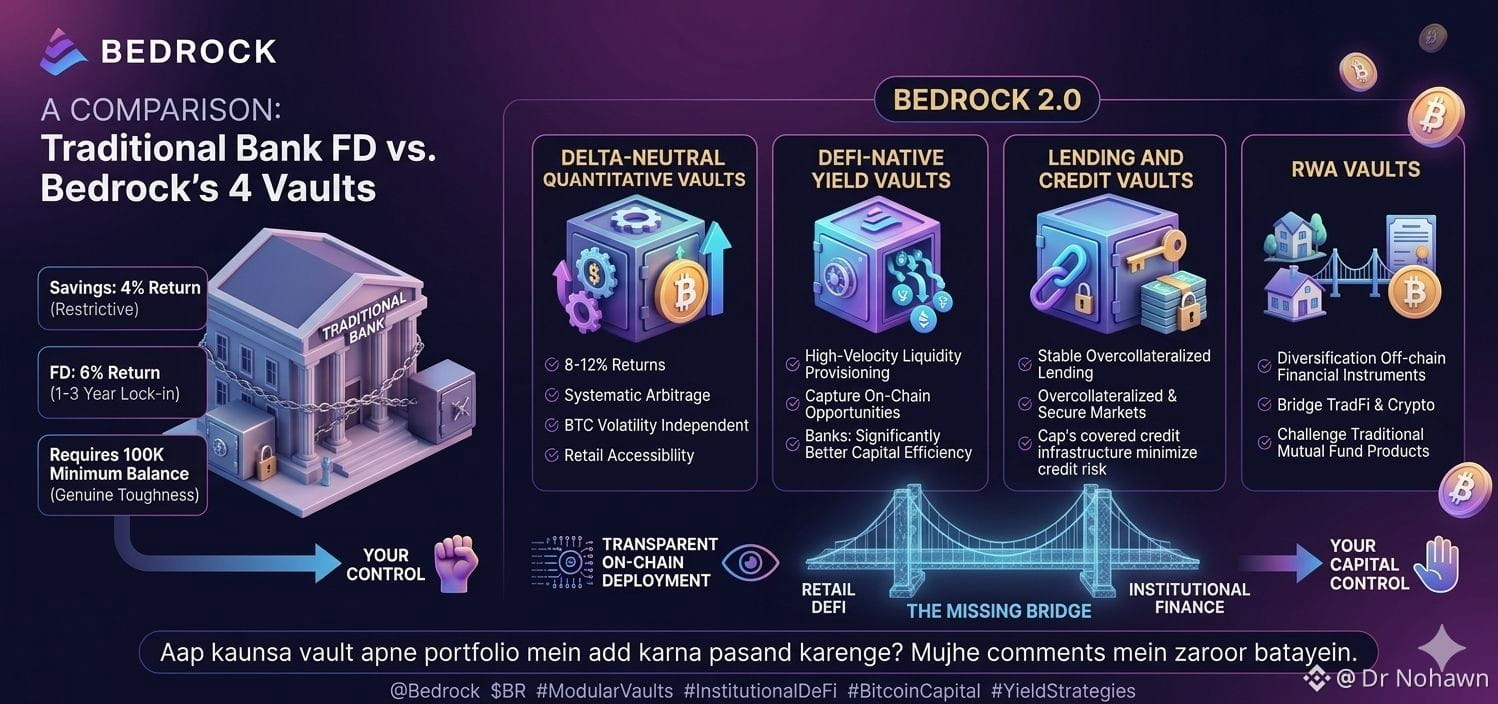
En mi banco, obtengo un 4% en ahorros y un 6% en depósitos a plazo fijo, pero para eso necesitas un lock-in de 1 a 3 años y mantener un balance mínimo de 100K, lo cual es realmente difícil para la clase media. Bedrock 2.0 ha anunciado cuatro vaults que cubren cada apetito de riesgo y todos son mucho más flexibles que los bancos.
Los Vaults Cuantitativos Delta-Neutral ofrecen retornos del 8-12% a través de arbitraje sistemático, lo que es independiente de la volatilidad del precio de BTC. Esto solía estar disponible solo para inversores de $1M+ en fondos de cobertura tradicionales, pero ahora ya está al alcance de los retail. Los Vaults de Rendimiento Nativo de DeFi ofrecen provisión de liquidez de alta velocidad que captura oportunidades puras en cadena y ofrecen una eficiencia de capital significativamente mejor que los depósitos fijos de los bancos. En segundo lugar, los Vaults de Préstamo y Crédito proporcionan mercados de préstamos sobrecolateralizados estables que son incluso más seguros que los libros de préstamos de los bancos, ya que cada préstamo está completamente colateralizado y la infraestructura de crédito cubierta por el Cap minimiza el riesgo crediticio. Además, estos Vaults RWA diversifican instrumentos financieros fuera de la cadena, que crean un puente entre las finanzas tradicionales y el crypto, desafiando directamente los productos de fondos mutuos de los bancos.
Personalmente, he estado en el espacio DeFi durante 2 años y nunca había visto un enfoque tan estructurado. En los bancos, tu capital está bajo su control, pero en Bedrock puedes ver de manera transparente en la cadena dónde está desplegado tu capital. Este framework es el puente que faltaba para llenar el vacío entre las finanzas institucionales y el DeFi retail.
¿Cuál vault te gustaría agregar a tu portafolio? Asegúrate de decírmelo en los comentarios.
@Bedrock $BR #ModularVaults #InstitutionalDeFi #BitcoinCapital #YieldStrategies
#bedrock $BR
Por qué dejé los depósitos a plazo fijo del banco por los 4 vaults de Bedrock
Yo personalmente comparé las tasas de FD de mi banco y el próximo Modular Vault Framework de Bedrock lado a lado, y honestamente, la diferencia me dejó en shock, algo que quiero compartir con ustedes.
En mi banco, obtengo un 4% en ahorros y un 6% en depósitos a plazo fijo, pero para eso necesitas un lock-in de 1 a 3 años y mantener un balance mínimo de 100K, lo cual es realmente difícil para la clase media. Bedrock 2.0 ha anunciado cuatro vaults que cubren cada apetito de riesgo y todos son mucho más flexibles que los bancos.
Los Vaults Cuantitativos Delta-Neutral ofrecen retornos del 8-12% a través de arbitraje sistemático, lo que es independiente de la volatilidad del precio de BTC. Esto solía estar disponible solo para inversores de $1M+ en fondos de cobertura tradicionales, pero ahora ya está al alcance de los retail. Los Vaults de Rendimiento Nativo de DeFi ofrecen provisión de liquidez de alta velocidad que captura oportunidades puras en cadena y ofrecen una eficiencia de capital significativamente mejor que los depósitos fijos de los bancos. En segundo lugar, los Vaults de Préstamo y Crédito proporcionan mercados de préstamos sobrecolateralizados estables que son incluso más seguros que los libros de préstamos de los bancos, ya que cada préstamo está completamente colateralizado y la infraestructura de crédito cubierta por el Cap minimiza el riesgo crediticio. Además, estos Vaults RWA diversifican instrumentos financieros fuera de la cadena, que crean un puente entre las finanzas tradicionales y el crypto, desafiando directamente los productos de fondos mutuos de los bancos.
Personalmente, he estado en el espacio DeFi durante 2 años y nunca había visto un enfoque tan estructurado. En los bancos, tu capital está bajo su control, pero en Bedrock puedes ver de manera transparente en la cadena dónde está desplegado tu capital. Este framework es el puente que faltaba para llenar el vacío entre las finanzas institucionales y el DeFi retail.
¿Cuál vault te gustaría agregar a tu portafolio? Asegúrate de decírmelo en los comentarios.
@Bedrock $BR #ModularVaults #InstitutionalDeFi #BitcoinCapital #YieldStrategies
Por qué dejé los depósitos a plazo fijo del banco por los 4 vaults de Bedrock
Yo personalmente comparé las tasas de FD de mi banco y el próximo Modular Vault Framework de Bedrock lado a lado, y honestamente, la diferencia me dejó en shock, algo que quiero compartir con ustedes.
En mi banco, obtengo un 4% en ahorros y un 6% en depósitos a plazo fijo, pero para eso necesitas un lock-in de 1 a 3 años y mantener un balance mínimo de 100K, lo cual es realmente difícil para la clase media. Bedrock 2.0 ha anunciado cuatro vaults que cubren cada apetito de riesgo y todos son mucho más flexibles que los bancos.
Los Vaults Cuantitativos Delta-Neutral ofrecen retornos del 8-12% a través de arbitraje sistemático, lo que es independiente de la volatilidad del precio de BTC. Esto solía estar disponible solo para inversores de $1M+ en fondos de cobertura tradicionales, pero ahora ya está al alcance de los retail. Los Vaults de Rendimiento Nativo de DeFi ofrecen provisión de liquidez de alta velocidad que captura oportunidades puras en cadena y ofrecen una eficiencia de capital significativamente mejor que los depósitos fijos de los bancos. En segundo lugar, los Vaults de Préstamo y Crédito proporcionan mercados de préstamos sobrecolateralizados estables que son incluso más seguros que los libros de préstamos de los bancos, ya que cada préstamo está completamente colateralizado y la infraestructura de crédito cubierta por el Cap minimiza el riesgo crediticio. Además, estos Vaults RWA diversifican instrumentos financieros fuera de la cadena, que crean un puente entre las finanzas tradicionales y el crypto, desafiando directamente los productos de fondos mutuos de los bancos.
Personalmente, he estado en el espacio DeFi durante 2 años y nunca había visto un enfoque tan estructurado. En los bancos, tu capital está bajo su control, pero en Bedrock puedes ver de manera transparente en la cadena dónde está desplegado tu capital. Este framework es el puente que faltaba para llenar el vacío entre las finanzas institucionales y el DeFi retail.
¿Cuál vault te gustaría agregar a tu portafolio? Asegúrate de decírmelo en los comentarios.
@Bedrock $BR #ModularVaults #InstitutionalDeFi #BitcoinCapital #YieldStrategies
34
25
540
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#FedRateWatch
878,160 visualizaciones
4,226 participa(n) en el debate
2
#MSTRTradingVolumeSurpassesMorganStanley
9 visualizaciones
38 participa(n) en el debate
3
#BitcoinFalls4%
6,226 visualizaciones
285 participa(n) en el debate
4
#SKHynixInTalksToMakeMemoryChipsInUS
2,450 visualizaciones
89 participa(n) en el debate
5
#OpenAIDiscussesNewFundingAt$1.2TValuation
1,354 visualizaciones
29 participa(n) en el debate
6
#ArgentinaCommitsToOECDCryptoReportingBy2029
9,493 visualizaciones
251 participa(n) en el debate
7
#EthereumFallsBelow$2400
4,550 visualizaciones
81 participa(n) en el debate
8
#USDTLaunchesOnZamaPrivacyProtocol
4,301 visualizaciones
156 participa(n) en el debate
9
#USSenateBlocksClarityAct
35,961 visualizaciones
411 participa(n) en el debate
10
#BitcoinSlidesTo$76000
37,895 visualizaciones
169 participa(n) en el debate