
#tips
tips
434,635 visualizaciones
1,606 participa(n) en el debate
Populares
Novedades

Los rendimientos de los bonos del Tesoro de EE. UU. ligados a la inflación a 10 años (TIPS) tocan recientemente el 2,622%, el nivel más alto desde 2008. Al mismo tiempo, según informó la televisión estatal de Irán (IRIB), el Ministerio de Asuntos Exteriores de Yemen emitió una advertencia severa, afirmando que Arabia Saudita lanzó 300 ataques aéreos en los últimos cinco días; si Arabia Saudita cree que su navegación marítima seguirá siendo segura, sería un grave error, y la situación geopolítica en Oriente Medio vuelve a tensarse.
Los tipos de interés reales suelen considerarse el “ancla” para la fijación de precios de activos a escala global. Cuando el rendimiento de los TIPS a 10 años supera el máximo de 2008, significa que la rentabilidad real global sin riesgo está aumentando con rapidez, y que el entorno de liquidez macro en general se encuentra en un estado de contracción extrema. Esto no solo debilita las expectativas demasiado optimistas del mercado sobre un rápido giro “dovish” de la Reserva Federal, sino que también indica que, en un contexto en el que los riesgos geopolíticos en el lado de la oferta de energía se repiten, el tiempo de convivencia entre la persistencia de la inflación y el escenario de tipos altos podría estar muy por encima de lo que el mercado es capaz de tolerar.
Desde la perspectiva de los mercados financieros tradicionales, el aumento de los tipos reales presiona de forma significativa las valoraciones de activos de riesgo como las acciones estadounidenses. La liquidez en dólares continúa regresando hacia efectivo y activos cuasi-efectivo; además, las materias primas globales y las cadenas de suministro también se enfrentan al impacto de un “rebote” inflacionario secundario bajo la sombra de los conflictos geopolíticos. La lógica de fijación de precios de los activos está atravesando una reconstrucción severa, y el proceso de desinflar la burbuja de los activos con valoraciones elevadas probablemente aún no haya terminado.
Para el mercado de las criptomonedas, el fuerte repunte de la rentabilidad real sin riesgo ejerce una presión directa sobre $BTC y todo el ecosistema en términos de liquidez. En un entorno en el que el coste de capital macro se mantiene elevado y los riesgos geopolíticos son frecuentes, el dinero institucional tiende más a replegarse para cubrirse del riesgo que a asumir volatilidad. En el corto plazo, los criptoactivos podrían seguir soportando descuentos de valoración y presión de desapalancamiento; los inversores deben estar atentos al riesgo de nuevos retrocesos provocado por una contracción adicional de la liquidez.
#MacroEconomics #TIPS #Geopolitics
Los rendimientos de los bonos del Tesoro de EE. UU. ligados a la inflación a 10 años (TIPS) tocan recientemente el 2,622%, el nivel más alto desde 2008. Al mismo tiempo, según informó la televisión estatal de Irán (IRIB), el Ministerio de Asuntos Exteriores de Yemen emitió una advertencia severa, afirmando que Arabia Saudita lanzó 300 ataques aéreos en los últimos cinco días; si Arabia Saudita cree que su navegación marítima seguirá siendo segura, sería un grave error, y la situación geopolítica en Oriente Medio vuelve a tensarse.
Los tipos de interés reales suelen considerarse el “ancla” para la fijación de precios de activos a escala global. Cuando el rendimiento de los TIPS a 10 años supera el máximo de 2008, significa que la rentabilidad real global sin riesgo está aumentando con rapidez, y que el entorno de liquidez macro en general se encuentra en un estado de contracción extrema. Esto no solo debilita las expectativas demasiado optimistas del mercado sobre un rápido giro “dovish” de la Reserva Federal, sino que también indica que, en un contexto en el que los riesgos geopolíticos en el lado de la oferta de energía se repiten, el tiempo de convivencia entre la persistencia de la inflación y el escenario de tipos altos podría estar muy por encima de lo que el mercado es capaz de tolerar.
Desde la perspectiva de los mercados financieros tradicionales, el aumento de los tipos reales presiona de forma significativa las valoraciones de activos de riesgo como las acciones estadounidenses. La liquidez en dólares continúa regresando hacia efectivo y activos cuasi-efectivo; además, las materias primas globales y las cadenas de suministro también se enfrentan al impacto de un “rebote” inflacionario secundario bajo la sombra de los conflictos geopolíticos. La lógica de fijación de precios de los activos está atravesando una reconstrucción severa, y el proceso de desinflar la burbuja de los activos con valoraciones elevadas probablemente aún no haya terminado.
Para el mercado de las criptomonedas, el fuerte repunte de la rentabilidad real sin riesgo ejerce una presión directa sobre $BTC y todo el ecosistema en términos de liquidez. En un entorno en el que el coste de capital macro se mantiene elevado y los riesgos geopolíticos son frecuentes, el dinero institucional tiende más a replegarse para cubrirse del riesgo que a asumir volatilidad. En el corto plazo, los criptoactivos podrían seguir soportando descuentos de valoración y presión de desapalancamiento; los inversores deben estar atentos al riesgo de nuevos retrocesos provocado por una contracción adicional de la liquidez.
#MacroEconomics #TIPS #Geopolitics
Los tipos de interés reales suelen considerarse el “ancla” para la fijación de precios de activos a escala global. Cuando el rendimiento de los TIPS a 10 años supera el máximo de 2008, significa que la rentabilidad real global sin riesgo está aumentando con rapidez, y que el entorno de liquidez macro en general se encuentra en un estado de contracción extrema. Esto no solo debilita las expectativas demasiado optimistas del mercado sobre un rápido giro “dovish” de la Reserva Federal, sino que también indica que, en un contexto en el que los riesgos geopolíticos en el lado de la oferta de energía se repiten, el tiempo de convivencia entre la persistencia de la inflación y el escenario de tipos altos podría estar muy por encima de lo que el mercado es capaz de tolerar.
Desde la perspectiva de los mercados financieros tradicionales, el aumento de los tipos reales presiona de forma significativa las valoraciones de activos de riesgo como las acciones estadounidenses. La liquidez en dólares continúa regresando hacia efectivo y activos cuasi-efectivo; además, las materias primas globales y las cadenas de suministro también se enfrentan al impacto de un “rebote” inflacionario secundario bajo la sombra de los conflictos geopolíticos. La lógica de fijación de precios de los activos está atravesando una reconstrucción severa, y el proceso de desinflar la burbuja de los activos con valoraciones elevadas probablemente aún no haya terminado.
Para el mercado de las criptomonedas, el fuerte repunte de la rentabilidad real sin riesgo ejerce una presión directa sobre $BTC y todo el ecosistema en términos de liquidez. En un entorno en el que el coste de capital macro se mantiene elevado y los riesgos geopolíticos son frecuentes, el dinero institucional tiende más a replegarse para cubrirse del riesgo que a asumir volatilidad. En el corto plazo, los criptoactivos podrían seguir soportando descuentos de valoración y presión de desapalancamiento; los inversores deben estar atentos al riesgo de nuevos retrocesos provocado por una contracción adicional de la liquidez.
#MacroEconomics #TIPS #Geopolitics
59

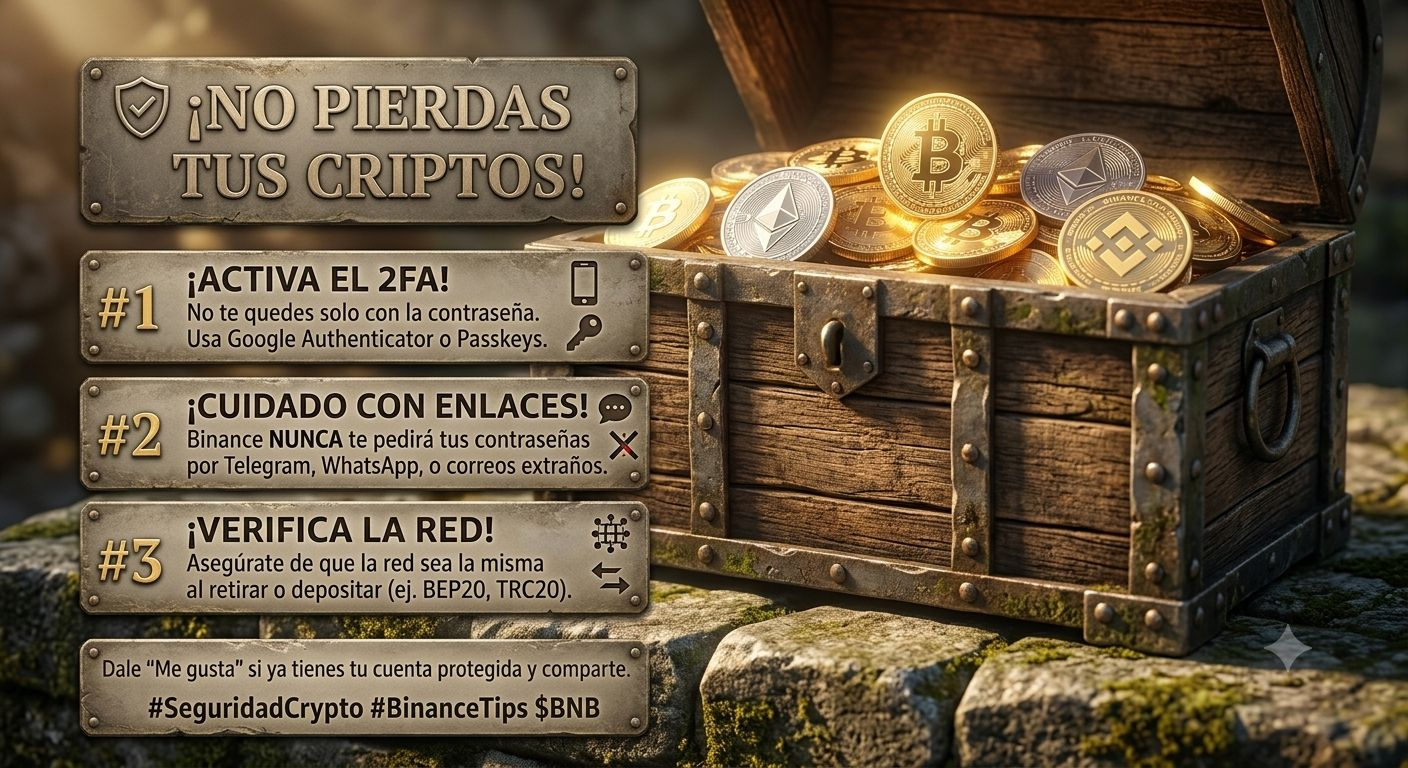
🛡️ ¡No pierdas tus criptos! 3 reglas de oro en Binance
Mantener tu cuenta segura es más importante que ganar comisiones. Aquí te dejo 3 cosas que debes revisar HOY mismo en tu app:
Activa el 2FA (Autenticación de dos factores): No te quedes solo con la contraseña de siempre. Usa Google Authenticator o Passkeys.
Cuidado con los enlaces externos: Binance nunca te pedirá tus contraseñas o códigos por Telegram, WhatsApp o correos extraños.
Verifica siempre la red: Al retirar o depositar, asegúrate de que la red de origen y la de destino sean exactamente la misma (por ejemplo, BEP20 o TRC20). ¡Un error aquí y los fondos se pierden!
Dale "Me gusta" si ya tienes tu cuenta protegida y comparte este post con un amigo que esté empezando. 🙌
$BNB #SeguridadCrypto #tips
🛡️ ¡No pierdas tus criptos! 3 reglas de oro en Binance
Mantener tu cuenta segura es más importante que ganar comisiones. Aquí te dejo 3 cosas que debes revisar HOY mismo en tu app:
Activa el 2FA (Autenticación de dos factores): No te quedes solo con la contraseña de siempre. Usa Google Authenticator o Passkeys.
Cuidado con los enlaces externos: Binance nunca te pedirá tus contraseñas o códigos por Telegram, WhatsApp o correos extraños.
Verifica siempre la red: Al retirar o depositar, asegúrate de que la red de origen y la de destino sean exactamente la misma (por ejemplo, BEP20 o TRC20). ¡Un error aquí y los fondos se pierden!
Dale "Me gusta" si ya tienes tu cuenta protegida y comparte este post con un amigo que esté empezando. 🙌
$BNB #SeguridadCrypto #tips
Mantener tu cuenta segura es más importante que ganar comisiones. Aquí te dejo 3 cosas que debes revisar HOY mismo en tu app:
Activa el 2FA (Autenticación de dos factores): No te quedes solo con la contraseña de siempre. Usa Google Authenticator o Passkeys.
Cuidado con los enlaces externos: Binance nunca te pedirá tus contraseñas o códigos por Telegram, WhatsApp o correos extraños.
Verifica siempre la red: Al retirar o depositar, asegúrate de que la red de origen y la de destino sean exactamente la misma (por ejemplo, BEP20 o TRC20). ¡Un error aquí y los fondos se pierden!
Dale "Me gusta" si ya tienes tu cuenta protegida y comparte este post con un amigo que esté empezando. 🙌
$BNB #SeguridadCrypto #tips
1
127

·
--
Consejo para nuevos traders: Siempre usa los cashtags de monedas $BTC $ETH $BNB en tus publicaciones. Eso añade claridad y ayuda al algoritmo a impulsar tu contenido. Yo empecé a hacer esto y las vistas de mis publicaciones se duplicaron. Pequeño cambio, gran impacto en el engagement de Binance Square. #learncrypto #tips
Consejo para nuevos traders: Siempre usa los cashtags de monedas $BTC $ETH $BNB en tus publicaciones. Eso añade claridad y ayuda al algoritmo a impulsar tu contenido. Yo empecé a hacer esto y las vistas de mis publicaciones se duplicaron. Pequeño cambio, gran impacto en el engagement de Binance Square. #learncrypto #tips
97
·
--
Artículo
CONOCIMIENTO¡HOLA COMPAÑEROS!
1. El mercado siempre quiere que el trader salga de él, como en la inercia, así que si tienes un margen mayor, mantente a salvo porque el mercado quiere tu margen.
2. La única forma de asegurar tu margen es hacer operaciones cortas y nunca uses un margen mayor para operaciones; haz una pequeña cantidad de trades que el mercado no te atrapará.
3. Nunca se trata de las ganancias, siempre se trata de cuánto pierdes. Alguien te preguntará primero cuánto has perdido porque a nadie le gusta ver que tengas éxito.
(consejo). Nunca asumas pérdidas de más del 25 por ciento de tus activos de trading diarios y nunca arriesgues todos tus activos en un solo trade; tu mente aún no está lista para eso.
CONOCIMIENTO
¡HOLA COMPAÑEROS!
1. El mercado siempre quiere que el trader salga de él, como en la inercia, así que si tienes un margen mayor, mantente a salvo porque el mercado quiere tu margen.
2. La única forma de asegurar tu margen es hacer operaciones cortas y nunca uses un margen mayor para operaciones; haz una pequeña cantidad de trades que el mercado no te atrapará.
3. Nunca se trata de las ganancias, siempre se trata de cuánto pierdes. Alguien te preguntará primero cuánto has perdido porque a nadie le gusta ver que tengas éxito.
(consejo). Nunca asumas pérdidas de más del 25 por ciento de tus activos de trading diarios y nunca arriesgues todos tus activos en un solo trade; tu mente aún no está lista para eso.
1. El mercado siempre quiere que el trader salga de él, como en la inercia, así que si tienes un margen mayor, mantente a salvo porque el mercado quiere tu margen.
2. La única forma de asegurar tu margen es hacer operaciones cortas y nunca uses un margen mayor para operaciones; haz una pequeña cantidad de trades que el mercado no te atrapará.
3. Nunca se trata de las ganancias, siempre se trata de cuánto pierdes. Alguien te preguntará primero cuánto has perdido porque a nadie le gusta ver que tengas éxito.
(consejo). Nunca asumas pérdidas de más del 25 por ciento de tus activos de trading diarios y nunca arriesgues todos tus activos en un solo trade; tu mente aún no está lista para eso.
124

El rendimiento de los Títulos del Tesoro de EE. UU. a 10 años protegidos contra la inflación (TIPS) se ha disparado hasta el 2,622%, alcanzando su nivel más alto desde 2008, en medio de la escalada de las tensiones en Oriente Medio tras las advertencias del Ministerio de Relaciones Exteriores de Yemen, difundidas por el canal estatal de Irán (IRIB), sobre más de 300 ataques aéreos realizados por Arabia Saudita en los últimos días.
Este indicador de rendimiento real, que toca máximos de varias décadas, refleja la estrechez estructural en las condiciones financieras globales. Los mercados están incorporando costos de endeudamiento reales más altos y prolongados, ya que los riesgos geopolíticos amenazan el suministro de energía y mantienen vivas las tendencias alcistas de la inflación.
Para los mercados financieros en general, los mayores rendimientos reales fortalecen el dólar estadounidense y ejercen una presión sostenida sobre los múltiplos de las acciones y las materias primas. Los inversores en renta fija ahora exigen un retorno real significativamente más alto, lo que de forma natural desvía la liquidez de los activos tradicionales con mayor apetito por el riesgo.
Para el sector cripto, las mayores tasas reales libres de riesgo crean un entorno desafiante para $BTC y el mercado más amplio de activos digitales. A medida que los costos de capital siguen elevados, las entradas de instituciones en activos de riesgo podrían desacelerarse hasta que las condiciones macroeconómicas señalen un claro giro más favorable (dovish).
#MacroEconomics #TIPS #BondYields #Inflation
El rendimiento de los Títulos del Tesoro de EE. UU. a 10 años protegidos contra la inflación (TIPS) se ha disparado hasta el 2,622%, alcanzando su nivel más alto desde 2008, en medio de la escalada de las tensiones en Oriente Medio tras las advertencias del Ministerio de Relaciones Exteriores de Yemen, difundidas por el canal estatal de Irán (IRIB), sobre más de 300 ataques aéreos realizados por Arabia Saudita en los últimos días.
Este indicador de rendimiento real, que toca máximos de varias décadas, refleja la estrechez estructural en las condiciones financieras globales. Los mercados están incorporando costos de endeudamiento reales más altos y prolongados, ya que los riesgos geopolíticos amenazan el suministro de energía y mantienen vivas las tendencias alcistas de la inflación.
Para los mercados financieros en general, los mayores rendimientos reales fortalecen el dólar estadounidense y ejercen una presión sostenida sobre los múltiplos de las acciones y las materias primas. Los inversores en renta fija ahora exigen un retorno real significativamente más alto, lo que de forma natural desvía la liquidez de los activos tradicionales con mayor apetito por el riesgo.
Para el sector cripto, las mayores tasas reales libres de riesgo crean un entorno desafiante para $BTC y el mercado más amplio de activos digitales. A medida que los costos de capital siguen elevados, las entradas de instituciones en activos de riesgo podrían desacelerarse hasta que las condiciones macroeconómicas señalen un claro giro más favorable (dovish).
#MacroEconomics #TIPS #BondYields #Inflation
Este indicador de rendimiento real, que toca máximos de varias décadas, refleja la estrechez estructural en las condiciones financieras globales. Los mercados están incorporando costos de endeudamiento reales más altos y prolongados, ya que los riesgos geopolíticos amenazan el suministro de energía y mantienen vivas las tendencias alcistas de la inflación.
Para los mercados financieros en general, los mayores rendimientos reales fortalecen el dólar estadounidense y ejercen una presión sostenida sobre los múltiplos de las acciones y las materias primas. Los inversores en renta fija ahora exigen un retorno real significativamente más alto, lo que de forma natural desvía la liquidez de los activos tradicionales con mayor apetito por el riesgo.
Para el sector cripto, las mayores tasas reales libres de riesgo crean un entorno desafiante para $BTC y el mercado más amplio de activos digitales. A medida que los costos de capital siguen elevados, las entradas de instituciones en activos de riesgo podrían desacelerarse hasta que las condiciones macroeconómicas señalen un claro giro más favorable (dovish).
#MacroEconomics #TIPS #BondYields #Inflation
4

consejos para principiantes que prueban Futuros, concéntrate en el aumento y la disminución del cambio total al alza o a la baja. no te enfoques demasiado en lo que hay en el gráfico, no tengas demasiadas ganas de obtener ganancias grandes al principio. reúne poco a poco tu capital inicial hasta que se vaya acumulando.
#tips #INDO #IndonesiaCrypto
consejos para principiantes que prueban Futuros, concéntrate en el aumento y la disminución del cambio total al alza o a la baja. no te enfoques demasiado en lo que hay en el gráfico, no tengas demasiadas ganas de obtener ganancias grandes al principio. reúne poco a poco tu capital inicial hasta que se vaya acumulando.
#tips #INDO #IndonesiaCrypto
#tips #INDO #IndonesiaCrypto
1
215
·
--
Un buen trader entiende que no existe una estrategia perfecta. Cada método experimenta operaciones perdedoras y períodos desfavorables. En lugar de buscar sin cesar la perfección, eligen un enfoque adecuado, lo prueban cuidadosamente y lo aplican de manera constante mientras monitorean su rendimiento.
$BNB $BANK $ALLO
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
Un buen trader entiende que no existe una estrategia perfecta. Cada método experimenta operaciones perdedoras y períodos desfavorables. En lugar de buscar sin cesar la perfección, eligen un enfoque adecuado, lo prueban cuidadosamente y lo aplican de manera constante mientras monitorean su rendimiento.
$BNB $BANK $ALLO
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$BNB $BANK $ALLO
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
370
·
--
La disciplina separa a un buen trader de uno irresponsable. Un trader disciplinado sigue reglas establecidas incluso cuando las emociones sugieren acciones diferentes. Evita decisiones impulsivas, respeta su plan de trading y entiende que la constancia es más valiosa que ganancias ocasionales y dramáticas.#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$BANK $DEXE $USDC
La disciplina separa a un buen trader de uno irresponsable. Un trader disciplinado sigue reglas establecidas incluso cuando las emociones sugieren acciones diferentes. Evita decisiones impulsivas, respeta su plan de trading y entiende que la constancia es más valiosa que ganancias ocasionales y dramáticas.#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$BANK $DEXE $USDC
#BinanceNews
#write2earnonbinancesquare
#tips
$BANK $DEXE $USDC
242
·
--
Un buen trader sigue aprendiendo porque los mercados financieros cambian constantemente. Lee libros, estudia gráficos, analiza información económica y revisa operaciones anteriores. La educación continua ayuda a los traders a reconocer nuevas oportunidades, comprender condiciones cambiantes y desarrollar mejores estrategias para las decisiones futuras.
$UB $ZEC $BNB
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
Un buen trader sigue aprendiendo porque los mercados financieros cambian constantemente. Lee libros, estudia gráficos, analiza información económica y revisa operaciones anteriores. La educación continua ayuda a los traders a reconocer nuevas oportunidades, comprender condiciones cambiantes y desarrollar mejores estrategias para las decisiones futuras.
$UB $ZEC $BNB
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$UB $ZEC $BNB
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
79
·
--
La gestión del riesgo es una de las cualidades más importantes de un buen trader. Ellos determinan cuánto dinero pueden permitirse perder antes de entrar en una operación. Un tamaño de posición adecuado, las órdenes de stop loss y la diversificación ayudan a proteger su cuenta de pérdidas devastadoras.
$ADX $BAT $BANK
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
La gestión del riesgo es una de las cualidades más importantes de un buen trader. Ellos determinan cuánto dinero pueden permitirse perder antes de entrar en una operación. Un tamaño de posición adecuado, las órdenes de stop loss y la diversificación ayudan a proteger su cuenta de pérdidas devastadoras.
$ADX $BAT $BANK
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$ADX $BAT $BANK
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
306
·
--
🧠 Consejo cripto #1:
¡Diversifica tu portafolio! No pongas todos tus huevos en una sola canasta de criptomonedas. Reparte tu inversión en diferentes monedas con distintos niveles de riesgo y casos de uso.
#BinanceSquare #Crypto #Tips #Learning
🧠 Consejo cripto #1:
¡Diversifica tu portafolio! No pongas todos tus huevos en una sola canasta de criptomonedas. Reparte tu inversión en diferentes monedas con distintos niveles de riesgo y casos de uso.
#BinanceSquare #Crypto #Tips #Learning
¡Diversifica tu portafolio! No pongas todos tus huevos en una sola canasta de criptomonedas. Reparte tu inversión en diferentes monedas con distintos niveles de riesgo y casos de uso.
#BinanceSquare #Crypto #Tips #Learning
34
·
--
Un buen trader controla emociones como el miedo, la codicia, la emoción y la frustración. Comprenden que las decisiones emocionales pueden causar pérdidas graves. Al seguir reglas predeterminadas, se mantienen tranquilos durante situaciones difíciles y continúan tomando decisiones basadas en evidencia en lugar de sentimientos.
$G $MAV $MA.US
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
Un buen trader controla emociones como el miedo, la codicia, la emoción y la frustración. Comprenden que las decisiones emocionales pueden causar pérdidas graves. Al seguir reglas predeterminadas, se mantienen tranquilos durante situaciones difíciles y continúan tomando decisiones basadas en evidencia en lugar de sentimientos.
$G $MAV $MA.US
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$G $MAV $MA.US
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
125
·
--
Los traders exitosos se mantienen pacientes cuando el mercado no ofrece una oportunidad clara. Evitan operaciones innecesarias y esperan condiciones adecuadas. La paciencia les ayuda a proteger su dinero, reducir decisiones emocionales y entrar en posiciones solo cuando su estrategia proporciona una razón sólida.
$SOL $BTC $ETH
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
Los traders exitosos se mantienen pacientes cuando el mercado no ofrece una oportunidad clara. Evitan operaciones innecesarias y esperan condiciones adecuadas. La paciencia les ayuda a proteger su dinero, reducir decisiones emocionales y entrar en posiciones solo cuando su estrategia proporciona una razón sólida.
$SOL $BTC $ETH
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$SOL $BTC $ETH
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
71
·
--
Un buen trader entiende que las pérdidas forman parte del trading. En lugar de enojarse o desanimarse, aprende de los errores, revisa sus decisiones y mejora su estrategia. Acepta pérdidas pequeñas con calma porque proteger el capital es más importante que perseguir ganancias.
$MSFTB $AIXBT $BNB
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
Un buen trader entiende que las pérdidas forman parte del trading. En lugar de enojarse o desanimarse, aprende de los errores, revisa sus decisiones y mejora su estrategia. Acepta pérdidas pequeñas con calma porque proteger el capital es más importante que perseguir ganancias.
$MSFTB $AIXBT $BNB
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$MSFTB $AIXBT $BNB
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
79
·
--
el buen trader estudia el mercado con cuidado, entiende los movimientos de precio, gestiona las emociones y sigue un plan claro. Nunca dependen del todo de la suerte. En su lugar, utilizan conocimientos, paciencia, disciplina y experiencia para tomar decisiones reflexivas mientras protegen su capital de manera constante cada día.
$ORCA $INJ $ADA
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
el buen trader estudia el mercado con cuidado, entiende los movimientos de precio, gestiona las emociones y sigue un plan claro. Nunca dependen del todo de la suerte. En su lugar, utilizan conocimientos, paciencia, disciplina y experiencia para tomar decisiones reflexivas mientras protegen su capital de manera constante cada día.
$ORCA $INJ $ADA
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$ORCA $INJ $ADA
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
95
·
--
Un buen trader protege su energía mental. Observar constantemente los precios puede causar estrés, impaciencia y agotamiento emocional. Hacer pausas, mantener rutinas saludables y evitar el tiempo innecesario frente a la pantalla puede ayudar a los traders a mantenerse enfocados, objetivos y capaces de tomar mejores decisiones de manera constante.#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$DEXE $BANK $XLM
Un buen trader protege su energía mental. Observar constantemente los precios puede causar estrés, impaciencia y agotamiento emocional. Hacer pausas, mantener rutinas saludables y evitar el tiempo innecesario frente a la pantalla puede ayudar a los traders a mantenerse enfocados, objetivos y capaces de tomar mejores decisiones de manera constante.#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$DEXE $BANK $XLM
#BinanceNews
#write2earnonbinancesquare
#tips
$DEXE $BANK $XLM
237
·
--
Buenos traders distinguen entre información de inversión y ruido del mercado. Evitan permitir que las opiniones de las redes sociales, los rumores y los comentarios emocionales controlen sus decisiones. En cambio, verifican la información, evalúan las pruebas y consideran si una idea realmente encaja en su estrategia antes de actuar.
$SOL $BNB $ETH
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
Buenos traders distinguen entre información de inversión y ruido del mercado. Evitan permitir que las opiniones de las redes sociales, los rumores y los comentarios emocionales controlen sus decisiones. En cambio, verifican la información, evalúan las pruebas y consideran si una idea realmente encaja en su estrategia antes de actuar.
$SOL $BNB $ETH
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$SOL $BNB $ETH
#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
41
·
--
Los buenos traders entienden que la calidad importa más que la cantidad. Hacer muchas operaciones no crea automáticamente mayores ganancias. Prefieren oportunidades cuidadosamente seleccionadas con razones claras, riesgo controlado y condiciones favorables en lugar de entrar constantemente en posiciones sin una justificación suficiente#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$DEXE $TUT $TURTLE
Los buenos traders entienden que la calidad importa más que la cantidad. Hacer muchas operaciones no crea automáticamente mayores ganancias. Prefieren oportunidades cuidadosamente seleccionadas con razones claras, riesgo controlado y condiciones favorables en lugar de entrar constantemente en posiciones sin una justificación suficiente#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$DEXE $TUT $TURTLE
#BinanceNews
#write2earnonbinancesquare
#tips
$DEXE $TUT $TURTLE
303
·
--
Un buen operador acepta la incertidumbre como una parte natural de los mercados financieros. Saben que nadie puede predecir con precisión cada movimiento. En lugar de buscar una certeza completa, preparan múltiples escenarios y deciden de antemano cómo responderán ante distintos acontecimientos del mercado.#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$BNB $ADA $ALGO
Un buen operador acepta la incertidumbre como una parte natural de los mercados financieros. Saben que nadie puede predecir con precisión cada movimiento. En lugar de buscar una certeza completa, preparan múltiples escenarios y deciden de antemano cómo responderán ante distintos acontecimientos del mercado.#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$BNB $ADA $ALGO
#BinanceNews
#write2earnonbinancesquare
#tips
$BNB $ADA $ALGO
63
·
--
Los buenos traders se mantienen humildes cuando tienen éxito. Entienden que los periodos rentables pueden generar una peligrosa sobreconfianza. En lugar de aumentar el riesgo de forma imprudente, continúan siguiendo su plan, revisando los resultados y respetando la posibilidad de que las próximas operaciones produzcan resultados diferentes.#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$ETH $Q $ZRC
Los buenos traders se mantienen humildes cuando tienen éxito. Entienden que los periodos rentables pueden generar una peligrosa sobreconfianza. En lugar de aumentar el riesgo de forma imprudente, continúan siguiendo su plan, revisando los resultados y respetando la posibilidad de que las próximas operaciones produzcan resultados diferentes.#taimoorjavaid
#BinanceNews
#write2earnonbinancesquare
#tips
$ETH $Q $ZRC
#BinanceNews
#write2earnonbinancesquare
#tips
$ETH $Q $ZRC
16
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#FedRateWatch
1.2M visualizaciones
5,914 participa(n) en el debate
2
#ZcashRises6%
16,762 visualizaciones
319 participa(n) en el debate
3
#XRPSinks10%
9,807 visualizaciones
205 participa(n) en el debate
4
#BitcoinETFsShed$450M
1,361 visualizaciones
45 participa(n) en el debate
5
#CircleOpensArcMainnet
5,865 visualizaciones
137 participa(n) en el debate
6
#ZcashHoldersBackNU7Upgrade
14,722 visualizaciones
303 participa(n) en el debate
7
#MSTRTradingVolumeSurpassesMorganStanley
17,269 visualizaciones
484 participa(n) en el debate
8
#BitcoinFalls4%
36,492 visualizaciones
776 participa(n) en el debate
9
#SKHynixInTalksToMakeMemoryChipsInUS
16,266 visualizaciones
316 participa(n) en el debate
10
#OpenAIDiscussesNewFundingAt$1.2TValuation
3,681 visualizaciones
54 participa(n) en el debate