
#dhi
dhi
69 visualizaciones
11 participa(n) en el debate
Populares
Novedades

·
--
SEÑALES RÉCORD DE DESEQUILIBRIO ENTRE VENDEDORES APUNTAN A UNA REVALORIZACIÓN ESTRUCTURAL MASIVA EN EL HORIZONTE PARA $DHI Y EL SECTOR DE LA VIVIENDA 📉 ⚖️
El libro de órdenes de oferta y demanda en el sector de la vivienda ha alcanzado un desequilibrio estructural histórico. 📊 Ahora que los vendedores superan ampliamente a las ofertas de compradores cualificados, la congelación artificial de la liquidez provocada por la divergencia de tasas se acerca al agotamiento institucional.
La dinámica de preservación del capital implica que las liquidaciones forzadas acabarán imponiéndose al sentimiento del mercado, a medida que la disparidad de tasas presiona a constructores de viviendas como $LEN y $PHM. 🔍 Cuando el inventario de venta satura la profundidad del libro de órdenes sin una absorción orgánica, el capital inteligente espera una nueva prueba de los precios con descuento.
🤔 ¿Crees que la Fed intervendrá aportando liquidez o los vendedores están a punto de capitular, provocando una fuerte revalorización? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
SEÑALES RÉCORD DE DESEQUILIBRIO ENTRE VENDEDORES APUNTAN A UNA REVALORIZACIÓN ESTRUCTURAL MASIVA EN EL HORIZONTE PARA $DHI Y EL SECTOR DE LA VIVIENDA 📉 ⚖️
El libro de órdenes de oferta y demanda en el sector de la vivienda ha alcanzado un desequilibrio estructural histórico. 📊 Ahora que los vendedores superan ampliamente a las ofertas de compradores cualificados, la congelación artificial de la liquidez provocada por la divergencia de tasas se acerca al agotamiento institucional.
La dinámica de preservación del capital implica que las liquidaciones forzadas acabarán imponiéndose al sentimiento del mercado, a medida que la disparidad de tasas presiona a constructores de viviendas como $LEN y $PHM. 🔍 Cuando el inventario de venta satura la profundidad del libro de órdenes sin una absorción orgánica, el capital inteligente espera una nueva prueba de los precios con descuento.
🤔 ¿Crees que la Fed intervendrá aportando liquidez o los vendedores están a punto de capitular, provocando una fuerte revalorización? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
El libro de órdenes de oferta y demanda en el sector de la vivienda ha alcanzado un desequilibrio estructural histórico. 📊 Ahora que los vendedores superan ampliamente a las ofertas de compradores cualificados, la congelación artificial de la liquidez provocada por la divergencia de tasas se acerca al agotamiento institucional.
La dinámica de preservación del capital implica que las liquidaciones forzadas acabarán imponiéndose al sentimiento del mercado, a medida que la disparidad de tasas presiona a constructores de viviendas como $LEN y $PHM. 🔍 Cuando el inventario de venta satura la profundidad del libro de órdenes sin una absorción orgánica, el capital inteligente espera una nueva prueba de los precios con descuento.
🤔 ¿Crees que la Fed intervendrá aportando liquidez o los vendedores están a punto de capitular, provocando una fuerte revalorización? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
29

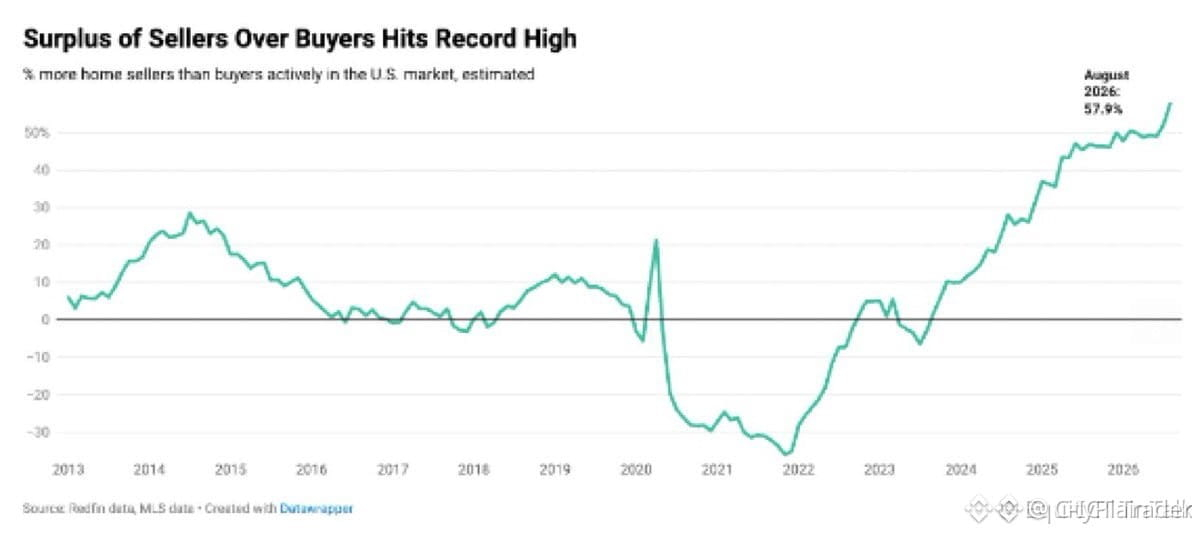
🚨 $DHI AFRONTA UN DESEQUILIBRIO HISTÓRICO ENTRE VENDEDORES Y COMPRADORES, MIENTRAS EL ESTANCAMIENTO DEL SECTOR INMOBILIARIO AMENAZA LAS VALORACIONES 📉
🌊 La brecha entre la oferta y la demanda acaba de alcanzar una divergencia sin precedentes, con un número abrumadoramente mayor de vendedores que de compradores. El bloqueo estructural causado por las antiguas tasas bajas choca con la presión de las ventas forzadas, reduciendo la liquidez en todo el sector.
📊 Cuando los libros de órdenes se inclinan tanto hacia un inventario que no encuentra compradores, históricamente las valoraciones de los activos atraviesan una fase de capitulación antes de que aparezca la demanda real. Las constructoras de viviendas $DHI, $LEN y $PHM están directamente en la línea de fuego mientras se intensifica este estancamiento.
🤔 ¿Crees que las valoraciones de las constructoras se desplomarán ante este exceso de inventario, o las tasas cambiarán de rumbo lo bastante rápido como para absorber el excedente de oferta?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
🚨 $DHI AFRONTA UN DESEQUILIBRIO HISTÓRICO ENTRE VENDEDORES Y COMPRADORES, MIENTRAS EL ESTANCAMIENTO DEL SECTOR INMOBILIARIO AMENAZA LAS VALORACIONES 📉
🌊 La brecha entre la oferta y la demanda acaba de alcanzar una divergencia sin precedentes, con un número abrumadoramente mayor de vendedores que de compradores. El bloqueo estructural causado por las antiguas tasas bajas choca con la presión de las ventas forzadas, reduciendo la liquidez en todo el sector.
📊 Cuando los libros de órdenes se inclinan tanto hacia un inventario que no encuentra compradores, históricamente las valoraciones de los activos atraviesan una fase de capitulación antes de que aparezca la demanda real. Las constructoras de viviendas $DHI, $LEN y $PHM están directamente en la línea de fuego mientras se intensifica este estancamiento.
🤔 ¿Crees que las valoraciones de las constructoras se desplomarán ante este exceso de inventario, o las tasas cambiarán de rumbo lo bastante rápido como para absorber el excedente de oferta?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
🌊 La brecha entre la oferta y la demanda acaba de alcanzar una divergencia sin precedentes, con un número abrumadoramente mayor de vendedores que de compradores. El bloqueo estructural causado por las antiguas tasas bajas choca con la presión de las ventas forzadas, reduciendo la liquidez en todo el sector.
📊 Cuando los libros de órdenes se inclinan tanto hacia un inventario que no encuentra compradores, históricamente las valoraciones de los activos atraviesan una fase de capitulación antes de que aparezca la demanda real. Las constructoras de viviendas $DHI, $LEN y $PHM están directamente en la línea de fuego mientras se intensifica este estancamiento.
🤔 ¿Crees que las valoraciones de las constructoras se desplomarán ante este exceso de inventario, o las tasas cambiarán de rumbo lo bastante rápido como para absorber el excedente de oferta?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
46

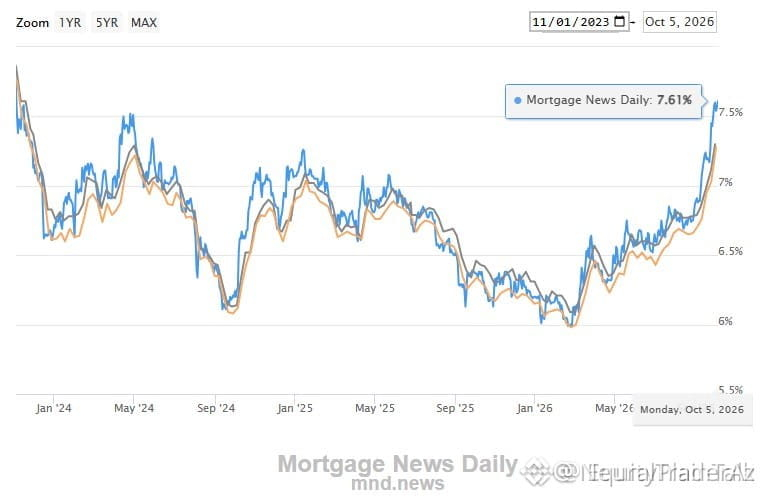
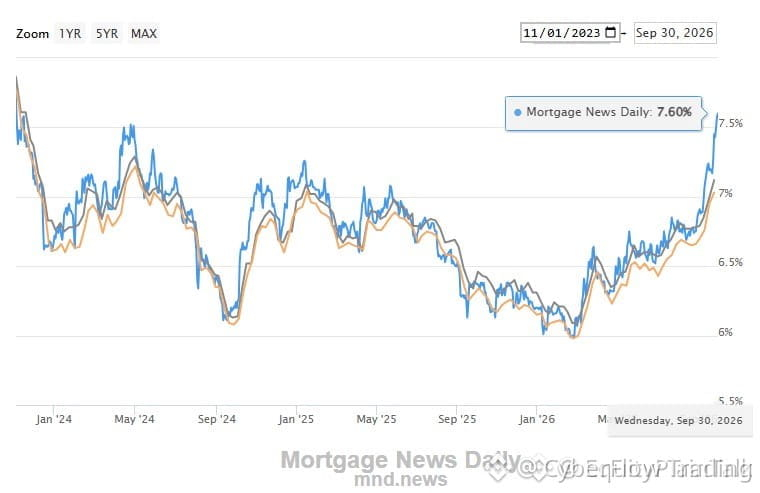
🚨 ¡LAS TASAS DE LAS HIPOTECAS A 30 AÑOS SE DISPARAN AL 7,61%, GENERANDO RESTRICCIONES DE LIQUIDEZ MACRO PARA $DHI! 📉
El capital institucional interpreta el repunte de las tasas al 7,61% como una fuerte presión macroeconómica sobre la liquidez de los consumidores. 📊 Los constructores de viviendas como $DHI y $LEN enfrentan obstáculos directos para concretar pedidos, ya que los propietarios con hipotecas al 3% frenan la compraventa de viviendas, reduciendo la oferta en el mercado secundario y limitando al mismo tiempo el poder adquisitivo de los compradores.
🔍 A medida que los costos mensuales del servicio de la deuda aumentan entre $200 y $250 por cada saldo de $400k, el capital discrecional se retira efectivamente de los activos de riesgo. ⚡ Es de esperar que los inversores institucionales cubran su exposición a los sectores orientados al consumidor, mientras las altas tasas de endeudamiento restringen el flujo general de liquidez. 🤔 ¿Cómo estás posicionando tu cartera ahora que los costos de endeudamiento macroeconómicos alcanzan nuevos máximos de varios meses? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
🚨 ¡LAS TASAS DE LAS HIPOTECAS A 30 AÑOS SE DISPARAN AL 7,61%, GENERANDO RESTRICCIONES DE LIQUIDEZ MACRO PARA $DHI! 📉
El capital institucional interpreta el repunte de las tasas al 7,61% como una fuerte presión macroeconómica sobre la liquidez de los consumidores. 📊 Los constructores de viviendas como $DHI y $LEN enfrentan obstáculos directos para concretar pedidos, ya que los propietarios con hipotecas al 3% frenan la compraventa de viviendas, reduciendo la oferta en el mercado secundario y limitando al mismo tiempo el poder adquisitivo de los compradores.
🔍 A medida que los costos mensuales del servicio de la deuda aumentan entre $200 y $250 por cada saldo de $400k, el capital discrecional se retira efectivamente de los activos de riesgo. ⚡ Es de esperar que los inversores institucionales cubran su exposición a los sectores orientados al consumidor, mientras las altas tasas de endeudamiento restringen el flujo general de liquidez. 🤔 ¿Cómo estás posicionando tu cartera ahora que los costos de endeudamiento macroeconómicos alcanzan nuevos máximos de varios meses? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
El capital institucional interpreta el repunte de las tasas al 7,61% como una fuerte presión macroeconómica sobre la liquidez de los consumidores. 📊 Los constructores de viviendas como $DHI y $LEN enfrentan obstáculos directos para concretar pedidos, ya que los propietarios con hipotecas al 3% frenan la compraventa de viviendas, reduciendo la oferta en el mercado secundario y limitando al mismo tiempo el poder adquisitivo de los compradores.
🔍 A medida que los costos mensuales del servicio de la deuda aumentan entre $200 y $250 por cada saldo de $400k, el capital discrecional se retira efectivamente de los activos de riesgo. ⚡ Es de esperar que los inversores institucionales cubran su exposición a los sectores orientados al consumidor, mientras las altas tasas de endeudamiento restringen el flujo general de liquidez. 🤔 ¿Cómo estás posicionando tu cartera ahora que los costos de endeudamiento macroeconómicos alcanzan nuevos máximos de varios meses? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
17

🚨 ¡LAS TASAS HIPOTECARIAS SE DISPARAN AL 7,61% MIENTRAS $DHI Y LAS CONSTRUCTORAS DE VIVIENDAS AFRONTAN UNA FUERTE PRESIÓN! 📉
El aumento de las tasas de interés macroeconómicas hasta el 7,61% está sacudiendo los mercados de capitales tradicionales y suma hasta $250 al mes por cada punto porcentual en los préstamos estándar. 📊 Constructoras de viviendas como $DHI, $LEN y $PHM están justo en el punto de mira, mientras el poder adquisitivo de los compradores de vivienda se ve erosionado sistemáticamente.
Los propietarios actuales con hipotecas heredadas a tasas del 3% se niegan a poner sus viviendas en venta, lo que congela por completo la oferta de viviendas mientras los ingresos disponibles se reducen en todo el mercado. ⚡ A medida que el servicio de la deuda consume el flujo de caja de los consumidores, los activos de beta alta y los sectores discrecionales sienten rápidamente la presión secundaria sobre la liquidez.
💬 ¿Cómo estás posicionando tu cartera mientras la presión de las tasas macroeconómicas sigue afectando a los mercados tradicionales? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
🚨 ¡LAS TASAS HIPOTECARIAS SE DISPARAN AL 7,61% MIENTRAS $DHI Y LAS CONSTRUCTORAS DE VIVIENDAS AFRONTAN UNA FUERTE PRESIÓN! 📉
El aumento de las tasas de interés macroeconómicas hasta el 7,61% está sacudiendo los mercados de capitales tradicionales y suma hasta $250 al mes por cada punto porcentual en los préstamos estándar. 📊 Constructoras de viviendas como $DHI, $LEN y $PHM están justo en el punto de mira, mientras el poder adquisitivo de los compradores de vivienda se ve erosionado sistemáticamente.
Los propietarios actuales con hipotecas heredadas a tasas del 3% se niegan a poner sus viviendas en venta, lo que congela por completo la oferta de viviendas mientras los ingresos disponibles se reducen en todo el mercado. ⚡ A medida que el servicio de la deuda consume el flujo de caja de los consumidores, los activos de beta alta y los sectores discrecionales sienten rápidamente la presión secundaria sobre la liquidez.
💬 ¿Cómo estás posicionando tu cartera mientras la presión de las tasas macroeconómicas sigue afectando a los mercados tradicionales? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
El aumento de las tasas de interés macroeconómicas hasta el 7,61% está sacudiendo los mercados de capitales tradicionales y suma hasta $250 al mes por cada punto porcentual en los préstamos estándar. 📊 Constructoras de viviendas como $DHI, $LEN y $PHM están justo en el punto de mira, mientras el poder adquisitivo de los compradores de vivienda se ve erosionado sistemáticamente.
Los propietarios actuales con hipotecas heredadas a tasas del 3% se niegan a poner sus viviendas en venta, lo que congela por completo la oferta de viviendas mientras los ingresos disponibles se reducen en todo el mercado. ⚡ A medida que el servicio de la deuda consume el flujo de caja de los consumidores, los activos de beta alta y los sectores discrecionales sienten rápidamente la presión secundaria sobre la liquidez.
💬 ¿Cómo estás posicionando tu cartera mientras la presión de las tasas macroeconómicas sigue afectando a los mercados tradicionales? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
20
🚨 LAS TASAS HIPOTECARIAS LLEGAN AL 7.60% MIENTRAS $LEN Y HOMEBUILDERS SE PREPARAN PARA UN FRÍO INTENSO ¡📉
📊 La tasa fija a 30 años acaba de dispararse hasta el 7.60%, llevando la asequibilidad de la vivienda a puntos de ruptura absolutos. Con los pagos mensuales subiendo hasta $300 más en préstamos estándar y los propietarios actuales atrapados firmemente en tasas heredadas por debajo del 4%, el inventario del mercado está completamente congelado.
💡 Los proxies del sector como $DHI y $PHM ya están descontando una demanda congelada por parte de los compradores a medida que se aprieta la liquidez del capital en los bolsillos de los consumidores. Cuando la liquidez tradicional del sector inmobiliario se seca de forma tan agresiva, los efectos dominó macro golpean rápido a los activos de riesgo más amplios.
💬 ¿Este mercado de vivienda congelado empujará el capital que quedó al margen hacia activos líquidos alternativos, o nos encaminamos hacia una desaceleración más amplia en el consumo? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
🚨 LAS TASAS HIPOTECARIAS LLEGAN AL 7.60% MIENTRAS $LEN Y HOMEBUILDERS SE PREPARAN PARA UN FRÍO INTENSO ¡📉
📊 La tasa fija a 30 años acaba de dispararse hasta el 7.60%, llevando la asequibilidad de la vivienda a puntos de ruptura absolutos. Con los pagos mensuales subiendo hasta $300 más en préstamos estándar y los propietarios actuales atrapados firmemente en tasas heredadas por debajo del 4%, el inventario del mercado está completamente congelado.
💡 Los proxies del sector como $DHI y $PHM ya están descontando una demanda congelada por parte de los compradores a medida que se aprieta la liquidez del capital en los bolsillos de los consumidores. Cuando la liquidez tradicional del sector inmobiliario se seca de forma tan agresiva, los efectos dominó macro golpean rápido a los activos de riesgo más amplios.
💬 ¿Este mercado de vivienda congelado empujará el capital que quedó al margen hacia activos líquidos alternativos, o nos encaminamos hacia una desaceleración más amplia en el consumo? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
📊 La tasa fija a 30 años acaba de dispararse hasta el 7.60%, llevando la asequibilidad de la vivienda a puntos de ruptura absolutos. Con los pagos mensuales subiendo hasta $300 más en préstamos estándar y los propietarios actuales atrapados firmemente en tasas heredadas por debajo del 4%, el inventario del mercado está completamente congelado.
💡 Los proxies del sector como $DHI y $PHM ya están descontando una demanda congelada por parte de los compradores a medida que se aprieta la liquidez del capital en los bolsillos de los consumidores. Cuando la liquidez tradicional del sector inmobiliario se seca de forma tan agresiva, los efectos dominó macro golpean rápido a los activos de riesgo más amplios.
💬 ¿Este mercado de vivienda congelado empujará el capital que quedó al margen hacia activos líquidos alternativos, o nos encaminamos hacia una desaceleración más amplia en el consumo? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
18
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#A Packed Week of Earnings and Data Tests Markets
46,285 visualizaciones
320 participa(n) en el debate
2
#AnthropicIPOTestsInvestorAppetiteForAI
69,199 visualizaciones
1,096 participa(n) en el debate
3
#BitcoinExtendsLosingStreakToSixWeeks
30,313 visualizaciones
438 participa(n) en el debate
4
#XRPFallsTo$0.89LowestSinceNovember2024
6,792 visualizaciones
42 participa(n) en el debate
5
#HuangReportedlyConsidersReturnToNvidia
88,035 visualizaciones
1,039 participa(n) en el debate
6
#SP500AndNasdaqFuturesHitQuarterlyLows
8,848 visualizaciones
134 participa(n) en el debate
7
#CaliforniaVotersBackProp42BarringNewCryptoTaxes
6,757 visualizaciones
139 participa(n) en el debate
8
#HKPlansDigitalAssetRegulatoryBillByYearEnd
6,495 visualizaciones
104 participa(n) en el debate
9
#MUFGSMFGMizuhoPlanYenBackedStablecoin
19,779 visualizaciones
223 participa(n) en el debate
10
#HKMAAndSwiftExploreTokenizedDepositInteroperability
951 visualizaciones
15 participa(n) en el debate