

LaoYao_crypto
704 Publicaciones
LaoYao_crypto
Denunciar
Bloquear usuario
币圈心学践行者|知行合一,摆脱FOMO与焦虑,在周期中稳健生存与增值
Trader frecuente
2.7 año(s)
24 Siguiendo
452 Seguidores
771 Me gusta
Publicaciones
Todo
Citas
Videos
Live
Artículo
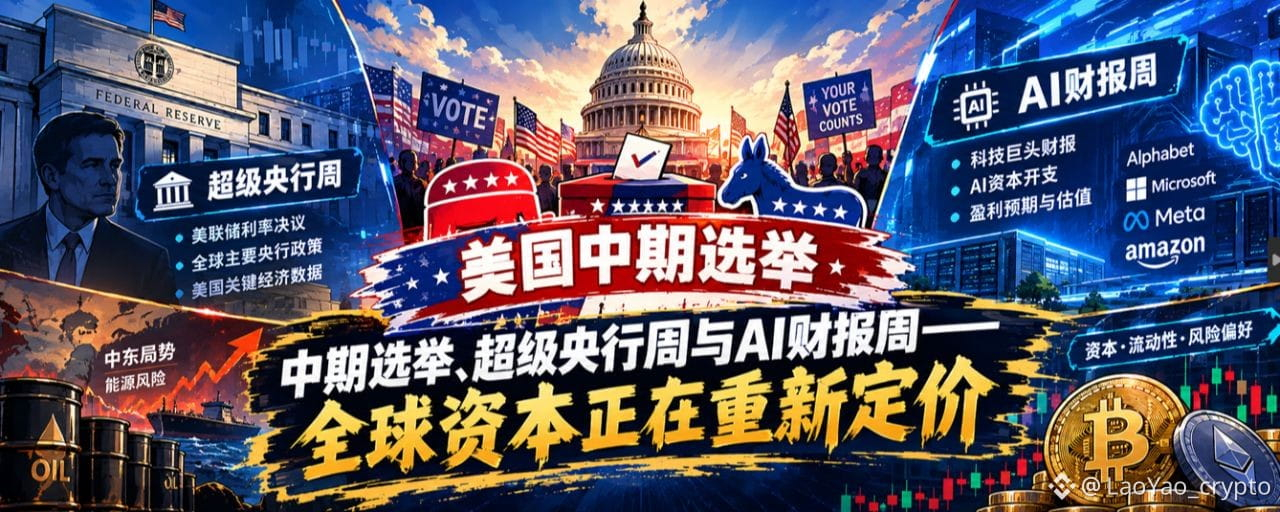
26 de octubre: elecciones de mitad de mandato, una semana clave para los bancos centrales y los resultados de IA: el capital global vuelve a ajustar sus valoracionesComienza una nueva semana y los mercados de capitales globales se enfrentan a múltiples factores clave:
- La cuenta atrás para las elecciones de mitad de mandato en Estados Unidos,
- Una intensa agenda de decisiones de política monetaria de la Reserva Federal y otros bancos centrales importantes,
- Se publicarán próximamente los datos económicos y de inflación de Estados Unidos,
- Los resultados de las grandes tecnológicas pondrán a prueba la rentabilidad de la inversión de capital en IA.
Mientras tanto, la pugna entre Estados Unidos e Irán sigue condicionando los mercados energéticos, mientras se entrelazan la política comercial y la política electoral.
Los focos de inversión de los mercados esta semana: la interacción entre los tipos de interés, los precios de la energía, la rentabilidad de la inversión en IA y la liquidez.
Con el coste del capital en niveles elevados y la inversión en infraestructura de IA en continua expansión, los mercados volverán a examinar la calidad del crecimiento, el ritmo al que se materializan los beneficios y los niveles de valoración que pueden soportar los activos de riesgo.
26 de octubre: elecciones de mitad de mandato, una semana clave para los bancos centrales y los resultados de IA: el capital global vuelve a ajustar sus valoraciones
Comienza una nueva semana y los mercados de capitales globales se enfrentan a múltiples factores clave:
- La cuenta atrás para las elecciones de mitad de mandato en Estados Unidos,
- Una intensa agenda de decisiones de política monetaria de la Reserva Federal y otros bancos centrales importantes,
- Se publicarán próximamente los datos económicos y de inflación de Estados Unidos,
- Los resultados de las grandes tecnológicas pondrán a prueba la rentabilidad de la inversión de capital en IA.
Mientras tanto, la pugna entre Estados Unidos e Irán sigue condicionando los mercados energéticos, mientras se entrelazan la política comercial y la política electoral.
Los focos de inversión de los mercados esta semana: la interacción entre los tipos de interés, los precios de la energía, la rentabilidad de la inversión en IA y la liquidez.
Con el coste del capital en niveles elevados y la inversión en infraestructura de IA en continua expansión, los mercados volverán a examinar la calidad del crecimiento, el ritmo al que se materializan los beneficios y los niveles de valoración que pueden soportar los activos de riesgo.
459
Artículo
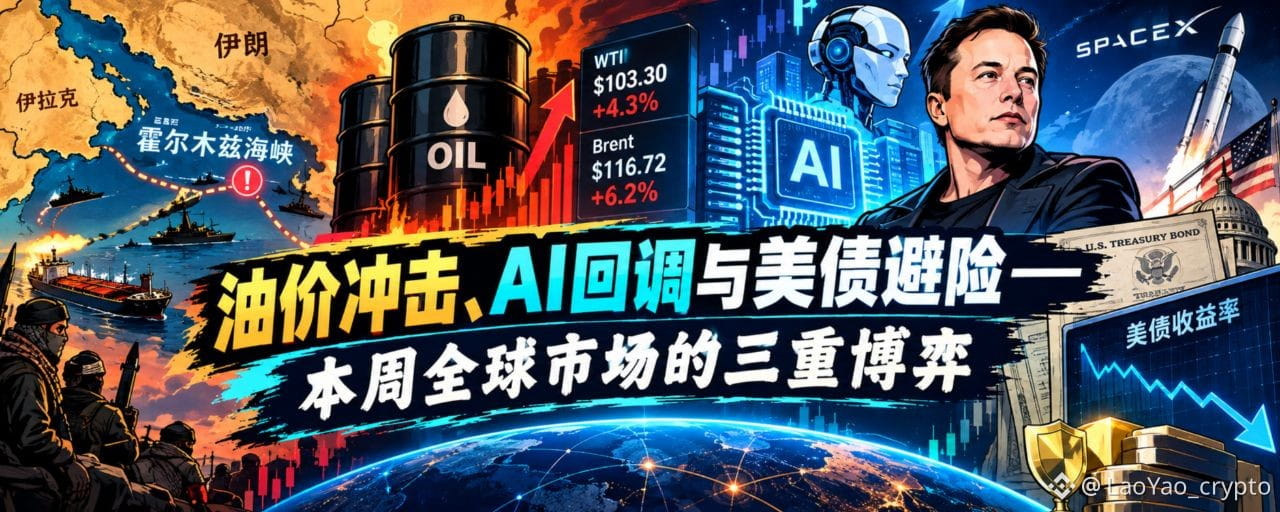
25 de octubre: el impacto del petróleo, la corrección de la IA y la búsqueda de refugio en los bonos del Tesoro de EE. UU.: el triple pulso de los mercados globales esta semanaDurante la última semana, los mercados de capitales globales giraron en torno a tres temas principales: la escalada de los riesgos geopolíticos en Oriente Medio, el retroceso desde niveles elevados del sector tecnológico ligado a la IA y la preocupación por un repunte de la inflación antes de la reunión de política monetaria de la Reserva Federal.
La situación en Oriente Medio elevó los riesgos para el suministro energético y disparó los precios del petróleo;
Las acciones tecnológicas ligadas a la IA se vieron presionadas, y los mercados de Asia-Pacífico también retrocedieron;
El oro y la plata sufrieron ventas significativas, mientras que los rendimientos de los bonos del Tesoro de EE. UU. retrocedieron en general, lo que refleja que los inversores están reevaluando el equilibrio entre las preocupaciones por la inflación y la demanda de activos refugio.
A primera vista, se trata de una combinación de tensiones geopolíticas, ajustes en las acciones tecnológicas y subidas de las materias primas;
En el fondo, los capitales globales están reevaluando la relación entre el suministro energético, la trayectoria de la inflación, la política monetaria y la valoración de los activos.
25 de octubre: el impacto del petróleo, la corrección de la IA y la búsqueda de refugio en los bonos del Tesoro de EE. UU.: el triple pulso de los mercados globales esta semana
Durante la última semana, los mercados de capitales globales giraron en torno a tres temas principales: la escalada de los riesgos geopolíticos en Oriente Medio, el retroceso desde niveles elevados del sector tecnológico ligado a la IA y la preocupación por un repunte de la inflación antes de la reunión de política monetaria de la Reserva Federal.
La situación en Oriente Medio elevó los riesgos para el suministro energético y disparó los precios del petróleo;
Las acciones tecnológicas ligadas a la IA se vieron presionadas, y los mercados de Asia-Pacífico también retrocedieron;
El oro y la plata sufrieron ventas significativas, mientras que los rendimientos de los bonos del Tesoro de EE. UU. retrocedieron en general, lo que refleja que los inversores están reevaluando el equilibrio entre las preocupaciones por la inflación y la demanda de activos refugio.
A primera vista, se trata de una combinación de tensiones geopolíticas, ajustes en las acciones tecnológicas y subidas de las materias primas;
En el fondo, los capitales globales están reevaluando la relación entre el suministro energético, la trayectoria de la inflación, la política monetaria y la valoración de los activos.
536
🚨 Aumenta la presión macroeconómica y los fondos se concentran en Bitcoin
En las últimas 24 horas, la debilidad de las bolsas estadounidenses, el fuerte repunte de los precios del petróleo y la proximidad de los rendimientos de los bonos del Tesoro de EE. UU. al 5% han intensificado la aversión al riesgo en el mercado cripto. En general, el mercado ha mostrado una tendencia bajista y volátil, con retrocesos y fuertes liquidaciones de posiciones alcistas.
Capitalización total de los criptoactivos: unos 2,67 billones de dólares, con una caída aproximada del 1,1%; volumen negociado en 24 horas: 57.500 millones de dólares, un 14,7% menos que en el periodo anterior, lo que refleja una menor actividad;
$BTC : $ 80K-81K, caída aproximada del 1,35% en 24 horas; ligera salida neta de fondos de los ETF; la dominancia de BTC se sitúa en el 60,25%, con un ligero aumento, mientras los fondos se concentran en Bitcoin;
$ETH : en torno a los 2.377 dólares, caída aproximada del 1,19% en 24 horas, con un rendimiento inferior al de BTC.
Desde una perspectiva estructural, el aumento de la dominancia de Bitcoin indica que, al reducirse el apetito por el riesgo, los fondos se concentran relativamente más en Bitcoin;
Ethereum muestra un rendimiento algo más débil, el tipo de cambio ETH/BTC retrocede ligeramente y los activos alternativos son más vulnerables al impacto de la contracción de la liquidez.
La caída del volumen también indica que los participantes del mercado están reduciendo la intensidad de sus operaciones y esperan nuevas señales macroeconómicas.
La principal tensión en el mercado cripto actual está entre las presiones inflacionarias derivadas de los riesgos geopolíticos y las expectativas del mercado sobre la liquidez futura.
Si los precios del petróleo se mantienen elevados y los rendimientos de los bonos del Tesoro de EE. UU. a largo plazo siguen subiendo, los activos de riesgo podrían afrontar una mayor presión sobre sus valoraciones;
por el contrario, si se moderan los riesgos geopolíticos y bajan los precios de la energía, también podrían disminuir las preocupaciones del mercado sobre la política monetaria.
A corto plazo, el mercado cripto sigue en una fase de volatilidad defensiva impulsada por factores macroeconómicos:
$BTC muestra una resiliencia relativa, pero al mercado en su conjunto aún le falta un catalizador claro de nueva liquidez.
LaoYao_crypto
·
--
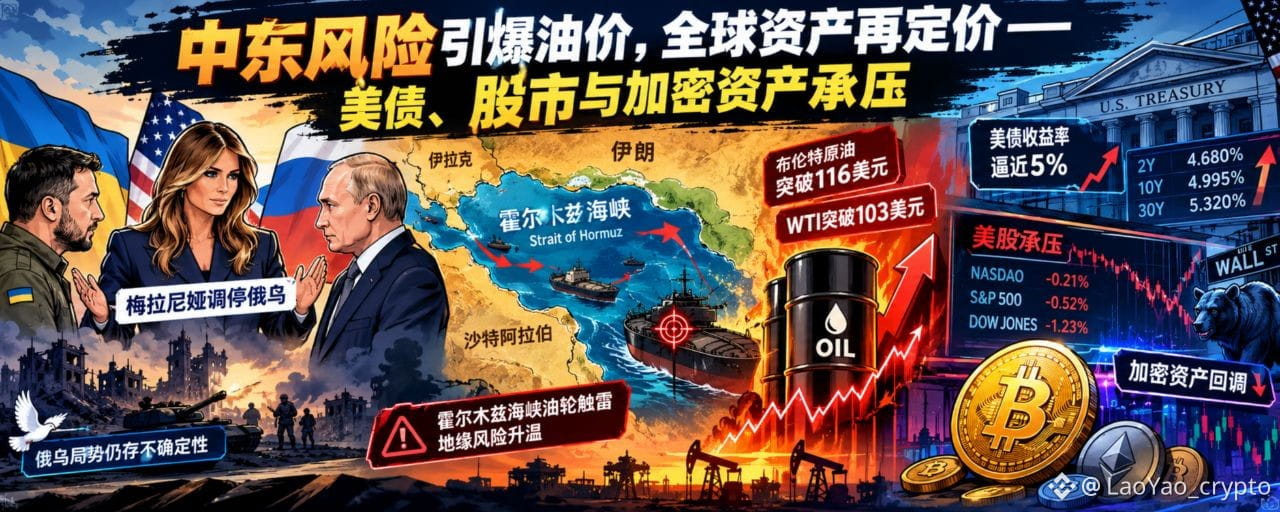
24 de octubre: Los riesgos en Oriente Medio disparan el precio del petróleo y fuerzan una nueva reevaluación de los activos mundiales: bajo presión los bonos del Tesoro de EE. UU., las bolsas y los criptoactivos
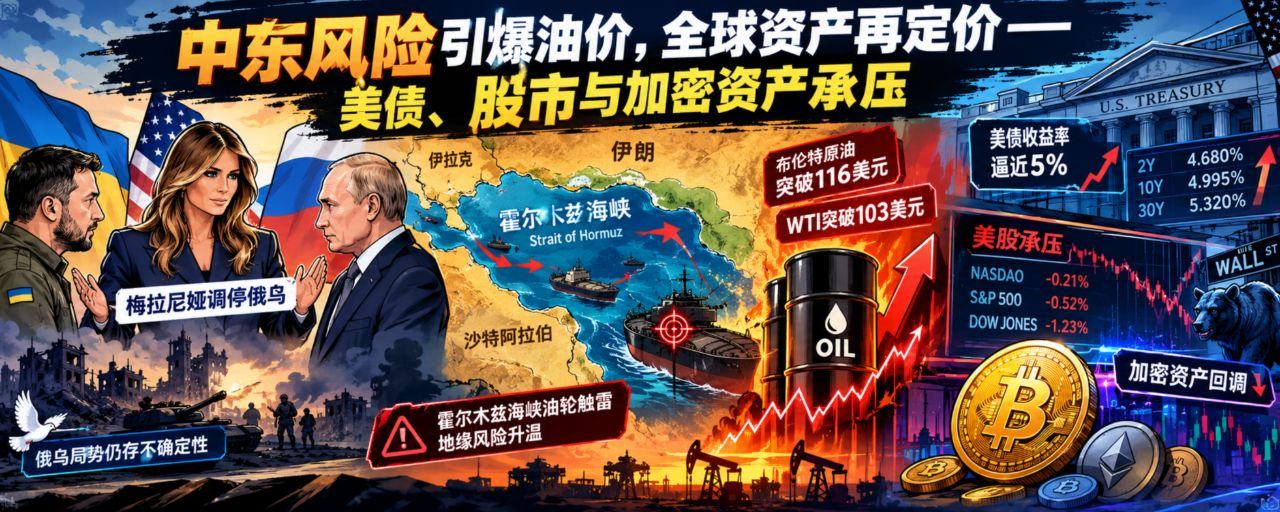
En las últimas 24 horas, el riesgo de un conflicto militar en Oriente Medio ha vuelto a aumentar. La noticia de que las fuerzas estadounidenses podrían emprender acciones militares contra Irán durante el fin de semana, sumada a que un petrolero chocó contra una mina en el estrecho de Ormuz y a los ataques de los hutíes contra instalaciones saudíes, ha impulsado con fuerza los precios internacionales del petróleo y ha llevado a los mercados financieros mundiales a una nueva ronda de reajustes de riesgo.
El principal foco de tensión del mercado está pasando del conflicto geopolítico en sí a las repercusiones en cadena del encarecimiento de la energía sobre la inflación, los tipos de interés y el coste del capital.
🛢️ Energía: El crudo Brent supera los 116 dólares y el WTI, los 103 dólares; la prima de riesgo geopolítico aumenta rápidamente.
59
Artículo
24 de octubre: Los riesgos en Oriente Medio disparan el precio del petróleo y fuerzan una nueva reevaluación de los activos mundiales: bajo presión los bonos del Tesoro de EE. UU., las bolsas y los criptoactivosEn las últimas 24 horas, el riesgo de un conflicto militar en Oriente Medio ha vuelto a aumentar. La noticia de que las fuerzas estadounidenses podrían emprender acciones militares contra Irán durante el fin de semana, sumada a que un petrolero chocó contra una mina en el estrecho de Ormuz y a los ataques de los hutíes contra instalaciones saudíes, ha impulsado con fuerza los precios internacionales del petróleo y ha llevado a los mercados financieros mundiales a una nueva ronda de reajustes de riesgo.
El principal foco de tensión del mercado está pasando del conflicto geopolítico en sí a las repercusiones en cadena del encarecimiento de la energía sobre la inflación, los tipos de interés y el coste del capital.
🛢️ Energía: El crudo Brent supera los 116 dólares y el WTI, los 103 dólares; la prima de riesgo geopolítico aumenta rápidamente.
24 de octubre: Los riesgos en Oriente Medio disparan el precio del petróleo y fuerzan una nueva reevaluación de los activos mundiales: bajo presión los bonos del Tesoro de EE. UU., las bolsas y los criptoactivos
En las últimas 24 horas, el riesgo de un conflicto militar en Oriente Medio ha vuelto a aumentar. La noticia de que las fuerzas estadounidenses podrían emprender acciones militares contra Irán durante el fin de semana, sumada a que un petrolero chocó contra una mina en el estrecho de Ormuz y a los ataques de los hutíes contra instalaciones saudíes, ha impulsado con fuerza los precios internacionales del petróleo y ha llevado a los mercados financieros mundiales a una nueva ronda de reajustes de riesgo.
El principal foco de tensión del mercado está pasando del conflicto geopolítico en sí a las repercusiones en cadena del encarecimiento de la energía sobre la inflación, los tipos de interés y el coste del capital.
🛢️ Energía: El crudo Brent supera los 116 dólares y el WTI, los 103 dólares; la prima de riesgo geopolítico aumenta rápidamente.
El principal foco de tensión del mercado está pasando del conflicto geopolítico en sí a las repercusiones en cadena del encarecimiento de la energía sobre la inflación, los tipos de interés y el coste del capital.
🛢️ Energía: El crudo Brent supera los 116 dólares y el WTI, los 103 dólares; la prima de riesgo geopolítico aumenta rápidamente.
1
418
🚨El retorno de la inversión en IA se convierte en el foco de la reevaluación de las valoraciones
Nasdaq: -2.60%
S&P 500: -1.21%
Dow Jones: +0.02%
El desempeño de las acciones estadounidenses mostró diferencias notables. El Nasdaq registró las mayores caídas, mientras que los sectores tecnológicos de alta volatilidad, como los semiconductores y el almacenamiento, sufrieron una presión considerable.
Los resultados financieros y las expectativas de inversión de capital de Meta ( $METAB )y Tesla ( $SPCXB )volvieron a suscitar un debate en el mercado sobre el retorno de la inversión en IA.
La atención de los inversores está pasando de preguntarse «si las empresas están dispuestas a seguir invirtiendo en IA» a plantearse «cuándo se traducirán las enormes inversiones en ingresos, beneficios y flujo de caja libre».
La lógica del desarrollo a largo plazo de la industria de la IA no ha desaparecido, pero es posible que el mercado esté reduciendo su tolerancia a las valoraciones del sector.
Cuando la inversión de capital crece más rápido que la generación de flujo de caja, el mercado vuelve a calcular el valor descontado de los beneficios futuros.
El ajuste de las acciones tecnológicas no necesariamente significa que la tendencia de la industria de la IA se haya invertido, pero sí podría indicar una mayor divergencia en las valoraciones dentro de la cadena industrial de la IA.
#币圈心学
LaoYao_crypto
·
--
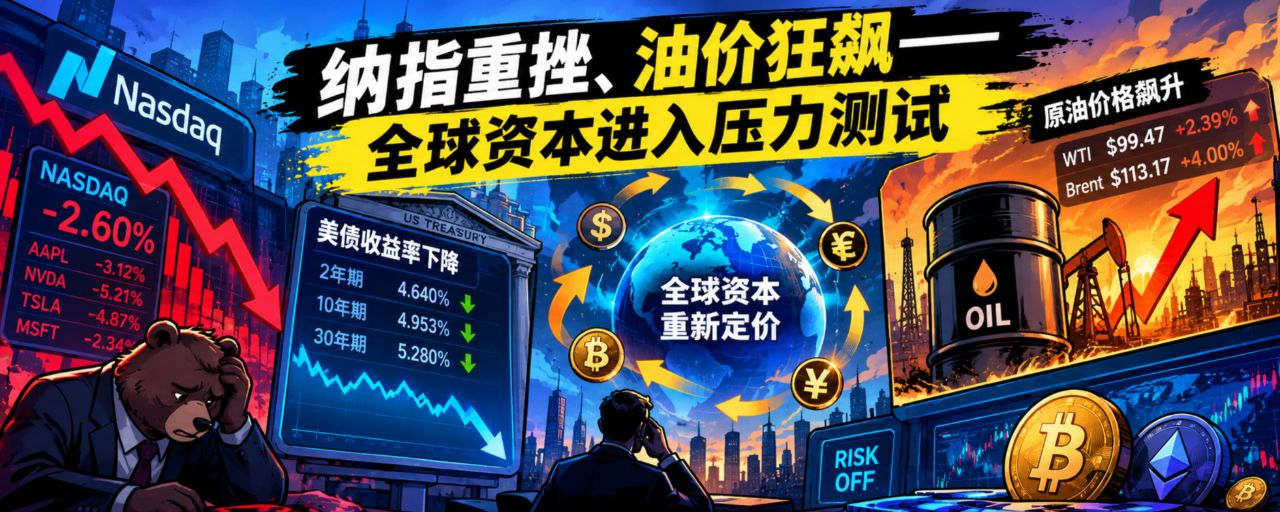
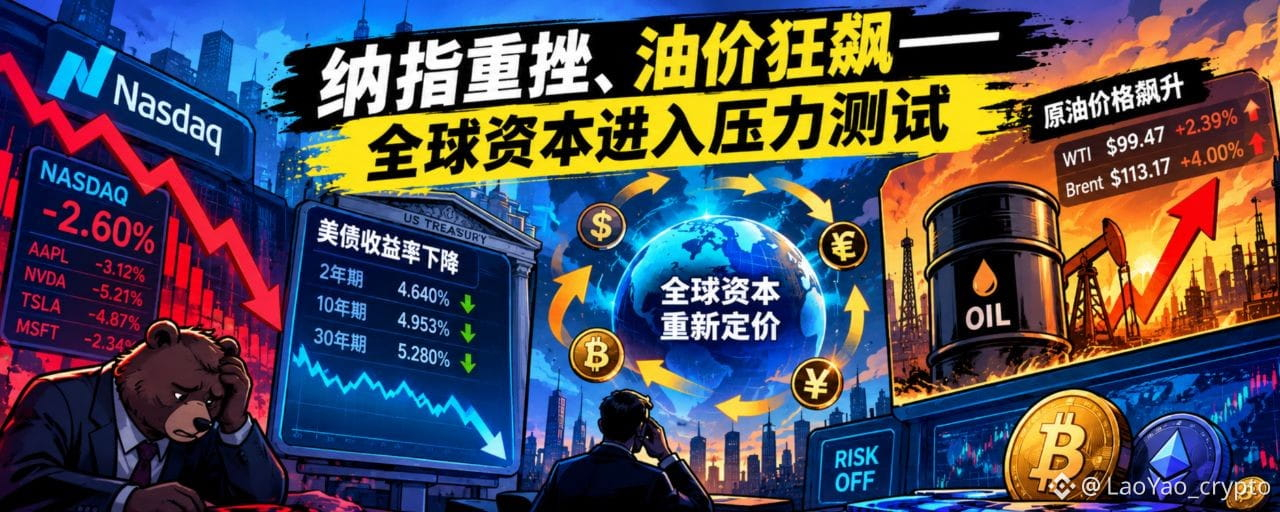
23 de octubre: fuerte caída del Nasdaq y disparada del petróleo; el capital mundial se somete a una prueba de resistencia
En las últimas 24 horas, los mercados financieros mundiales han mostrado una clara divergencia:
Las acciones tecnológicas estadounidenses sufrieron una fuerte corrección, los rendimientos de los bonos del Tesoro cayeron con rapidez, los precios internacionales del petróleo se dispararon a contracorriente, el oro y la plata también se vieron presionados y las acciones japonesas prolongaron sus caídas.
El mercado está operando en torno a dos dinámicas distintas:
Por un lado, los gastos de capital de gigantes tecnológicos como Meta y Tesla, junto con la rentabilidad de las inversiones en IA, han reavivado la preocupación por las valoraciones;
por otro, la escalada de las tensiones en Oriente Medio está elevando la prima de riesgo del petróleo crudo.
La incertidumbre sobre la rentabilidad de las inversiones en IA y las perturbaciones energéticas derivadas de la geopolítica están cambiando conjuntamente la valoración del riesgo de los activos globales.
99
Artículo
23 de octubre: fuerte caída del Nasdaq y disparada del petróleo; el capital mundial se somete a una prueba de resistenciaEn las últimas 24 horas, los mercados financieros mundiales han mostrado una clara divergencia:
Las acciones tecnológicas estadounidenses sufrieron una fuerte corrección, los rendimientos de los bonos del Tesoro cayeron con rapidez, los precios internacionales del petróleo se dispararon a contracorriente, el oro y la plata también se vieron presionados y las acciones japonesas prolongaron sus caídas.
El mercado está operando en torno a dos dinámicas distintas:
Por un lado, los gastos de capital de gigantes tecnológicos como Meta y Tesla, junto con la rentabilidad de las inversiones en IA, han reavivado la preocupación por las valoraciones;
por otro, la escalada de las tensiones en Oriente Medio está elevando la prima de riesgo del petróleo crudo.
La incertidumbre sobre la rentabilidad de las inversiones en IA y las perturbaciones energéticas derivadas de la geopolítica están cambiando conjuntamente la valoración del riesgo de los activos globales.
23 de octubre: fuerte caída del Nasdaq y disparada del petróleo; el capital mundial se somete a una prueba de resistencia
En las últimas 24 horas, los mercados financieros mundiales han mostrado una clara divergencia:
Las acciones tecnológicas estadounidenses sufrieron una fuerte corrección, los rendimientos de los bonos del Tesoro cayeron con rapidez, los precios internacionales del petróleo se dispararon a contracorriente, el oro y la plata también se vieron presionados y las acciones japonesas prolongaron sus caídas.
El mercado está operando en torno a dos dinámicas distintas:
Por un lado, los gastos de capital de gigantes tecnológicos como Meta y Tesla, junto con la rentabilidad de las inversiones en IA, han reavivado la preocupación por las valoraciones;
por otro, la escalada de las tensiones en Oriente Medio está elevando la prima de riesgo del petróleo crudo.
La incertidumbre sobre la rentabilidad de las inversiones en IA y las perturbaciones energéticas derivadas de la geopolítica están cambiando conjuntamente la valoración del riesgo de los activos globales.
Las acciones tecnológicas estadounidenses sufrieron una fuerte corrección, los rendimientos de los bonos del Tesoro cayeron con rapidez, los precios internacionales del petróleo se dispararon a contracorriente, el oro y la plata también se vieron presionados y las acciones japonesas prolongaron sus caídas.
El mercado está operando en torno a dos dinámicas distintas:
Por un lado, los gastos de capital de gigantes tecnológicos como Meta y Tesla, junto con la rentabilidad de las inversiones en IA, han reavivado la preocupación por las valoraciones;
por otro, la escalada de las tensiones en Oriente Medio está elevando la prima de riesgo del petróleo crudo.
La incertidumbre sobre la rentabilidad de las inversiones en IA y las perturbaciones energéticas derivadas de la geopolítica están cambiando conjuntamente la valoración del riesgo de los activos globales.
1
1
777
🚦 Los mercados financieros globales se estabilizan y repuntan
La bolsa estadounidense muestra un panorama de «Dow Jones fuerte, Nasdaq estable»: los sectores de consumo e industrial respaldan al mercado en general, mientras que las acciones tecnológicas siguen sometidas a presiones sobre sus valoraciones.
La situación en Oriente Medio condiciona las expectativas de suministro energético y el petróleo crudo se mantiene en niveles elevados;
los rendimientos de los bonos del Tesoro de EE. UU. siguen altos y el coste del capital continúa siendo una variable importante que presiona las valoraciones de los activos de riesgo.
Mientras tanto, el desempeño de SpaceX ( $SPCX ) ha despertado el interés del mercado,
y la noticia de que Musk y el consejo de administración de Tesla ( $TSLA ) están estudiando una posible fusión también ha generado debate.
Otra noticia, según la cual Musk habría ordenado limitar la velocidad del servicio Starlink de uso militar empleado por las fuerzas armadas ucranianas, ha vuelto a poner en primer plano la influencia del capital tecnológico.
Lo que merece atención hoy no son solo las fluctuaciones del precio del petróleo, los bonos del Tesoro de EE. UU. y las criptomonedas, sino también una cuestión más profunda:
cuando los gigantes tecnológicos empiezan a influir en las disputas geopolíticas, ¿está cambiando el marco tradicional de valoración del capital global?
#币圈心学
LaoYao_crypto
·
--
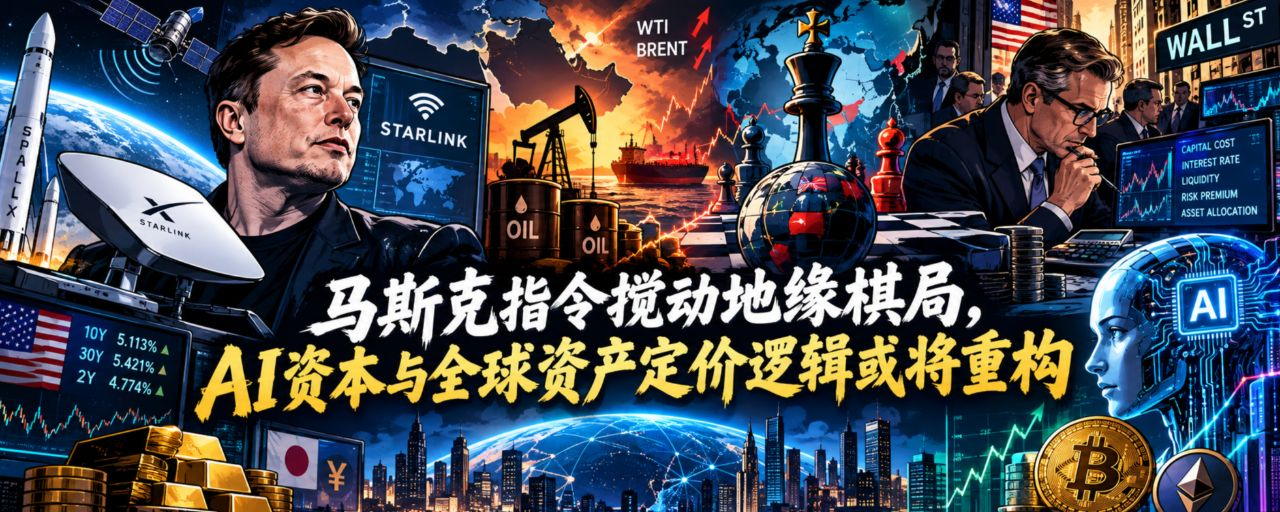
21 de octubre: las órdenes de Musk agitan el tablero geopolítico; la lógica de valoración del capital en IA y los activos globales podría reconfigurarse
En las últimas 24 horas, los mercados financieros globales se han estabilizado y recuperado, aunque las divergencias entre las distintas clases de activos siguen siendo notables.
La bolsa estadounidense muestra un panorama de «Dow Jones al alza y Nasdaq estable»: los sectores de consumo e industria respaldan el mercado en general, mientras que las acciones tecnológicas siguen sometidas a presiones sobre sus valoraciones.
La situación en Oriente Medio condiciona las expectativas sobre el suministro energético, y el petróleo crudo se mantiene en niveles elevados;
Los rendimientos de los bonos del Tesoro de EE. UU. se mantienen elevados, y el costo del capital sigue siendo una variable clave que presiona las valoraciones de los activos de riesgo.
Al mismo tiempo, el desempeño de SpaceX($SPCX )ha captado la atención del mercado, y la noticia de que Musk y el consejo de administración de Tesla($TSLA )están explorando una posible fusión también ha generado debate.
263
Artículo
21 de octubre: las órdenes de Musk agitan el tablero geopolítico; la lógica de valoración del capital en IA y los activos globales podría reconfigurarseEn las últimas 24 horas, los mercados financieros globales se han estabilizado y recuperado, aunque las divergencias entre las distintas clases de activos siguen siendo notables.
La bolsa estadounidense muestra un panorama de «Dow Jones al alza y Nasdaq estable»: los sectores de consumo e industria respaldan el mercado en general, mientras que las acciones tecnológicas siguen sometidas a presiones sobre sus valoraciones.
La situación en Oriente Medio condiciona las expectativas sobre el suministro energético, y el petróleo crudo se mantiene en niveles elevados;
Los rendimientos de los bonos del Tesoro de EE. UU. se mantienen elevados, y el costo del capital sigue siendo una variable clave que presiona las valoraciones de los activos de riesgo.
Al mismo tiempo, el desempeño de SpaceX($SPCX )ha captado la atención del mercado, y la noticia de que Musk y el consejo de administración de Tesla($TSLA )están explorando una posible fusión también ha generado debate.
21 de octubre: las órdenes de Musk agitan el tablero geopolítico; la lógica de valoración del capital en IA y los activos globales podría reconfigurarse
En las últimas 24 horas, los mercados financieros globales se han estabilizado y recuperado, aunque las divergencias entre las distintas clases de activos siguen siendo notables.
La bolsa estadounidense muestra un panorama de «Dow Jones al alza y Nasdaq estable»: los sectores de consumo e industria respaldan el mercado en general, mientras que las acciones tecnológicas siguen sometidas a presiones sobre sus valoraciones.
La situación en Oriente Medio condiciona las expectativas sobre el suministro energético, y el petróleo crudo se mantiene en niveles elevados;
Los rendimientos de los bonos del Tesoro de EE. UU. se mantienen elevados, y el costo del capital sigue siendo una variable clave que presiona las valoraciones de los activos de riesgo.
Al mismo tiempo, el desempeño de SpaceX($SPCX )ha captado la atención del mercado, y la noticia de que Musk y el consejo de administración de Tesla($TSLA )están explorando una posible fusión también ha generado debate.
La bolsa estadounidense muestra un panorama de «Dow Jones al alza y Nasdaq estable»: los sectores de consumo e industria respaldan el mercado en general, mientras que las acciones tecnológicas siguen sometidas a presiones sobre sus valoraciones.
La situación en Oriente Medio condiciona las expectativas sobre el suministro energético, y el petróleo crudo se mantiene en niveles elevados;
Los rendimientos de los bonos del Tesoro de EE. UU. se mantienen elevados, y el costo del capital sigue siendo una variable clave que presiona las valoraciones de los activos de riesgo.
Al mismo tiempo, el desempeño de SpaceX($SPCX )ha captado la atención del mercado, y la noticia de que Musk y el consejo de administración de Tesla($TSLA )están explorando una posible fusión también ha generado debate.
1
374
Artículo
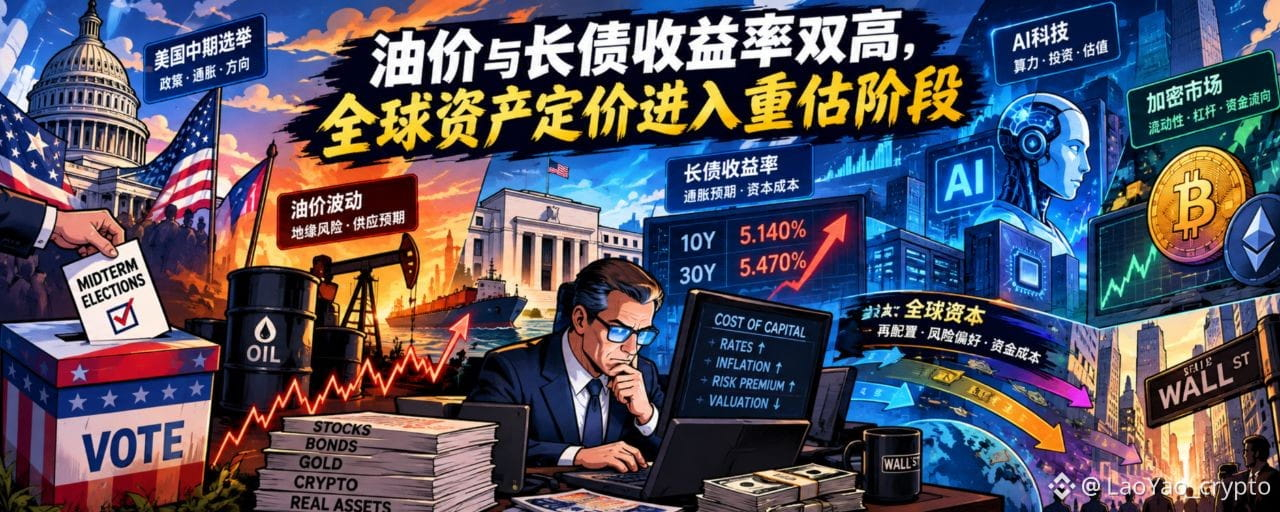
20 de octubre: petróleo y rendimientos de los bonos a largo plazo, ambos elevados; la valoración de los activos mundiales entra en una fase de reevaluaciónEn las últimas 24 horas, los mercados financieros mundiales han mostrado un patrón típico de divergencia: las acciones tecnológicas estadounidenses repuntaron tras la fuerte corrección anterior, mientras que las preocupaciones por la deuda vinculada a la IA y las valoraciones se moderaron temporalmente;
Sin embargo, los precios del petróleo y los rendimientos de los bonos del Tesoro estadounidense siguen en niveles elevados, y persiste la incertidumbre sobre las perspectivas de inflación y la trayectoria de la política monetaria.
¡El repunte de las acciones tecnológicas no significa que las presiones sobre el capital hayan desaparecido!
Cuando los riesgos energéticos elevan las expectativas de inflación y los tipos de interés a largo plazo siguen subiendo, la cuestión fundamental para los mercados ya no es solo si los activos pueden recuperarse, sino si los rendimientos futuros podrán justificar las valoraciones actuales y cuánto están dispuestos a pagar los inversores por la incertidumbre.
20 de octubre: petróleo y rendimientos de los bonos a largo plazo, ambos elevados; la valoración de los activos mundiales entra en una fase de reevaluación
En las últimas 24 horas, los mercados financieros mundiales han mostrado un patrón típico de divergencia: las acciones tecnológicas estadounidenses repuntaron tras la fuerte corrección anterior, mientras que las preocupaciones por la deuda vinculada a la IA y las valoraciones se moderaron temporalmente;
Sin embargo, los precios del petróleo y los rendimientos de los bonos del Tesoro estadounidense siguen en niveles elevados, y persiste la incertidumbre sobre las perspectivas de inflación y la trayectoria de la política monetaria.
¡El repunte de las acciones tecnológicas no significa que las presiones sobre el capital hayan desaparecido!
Cuando los riesgos energéticos elevan las expectativas de inflación y los tipos de interés a largo plazo siguen subiendo, la cuestión fundamental para los mercados ya no es solo si los activos pueden recuperarse, sino si los rendimientos futuros podrán justificar las valoraciones actuales y cuánto están dispuestos a pagar los inversores por la incertidumbre.
800
Artículo
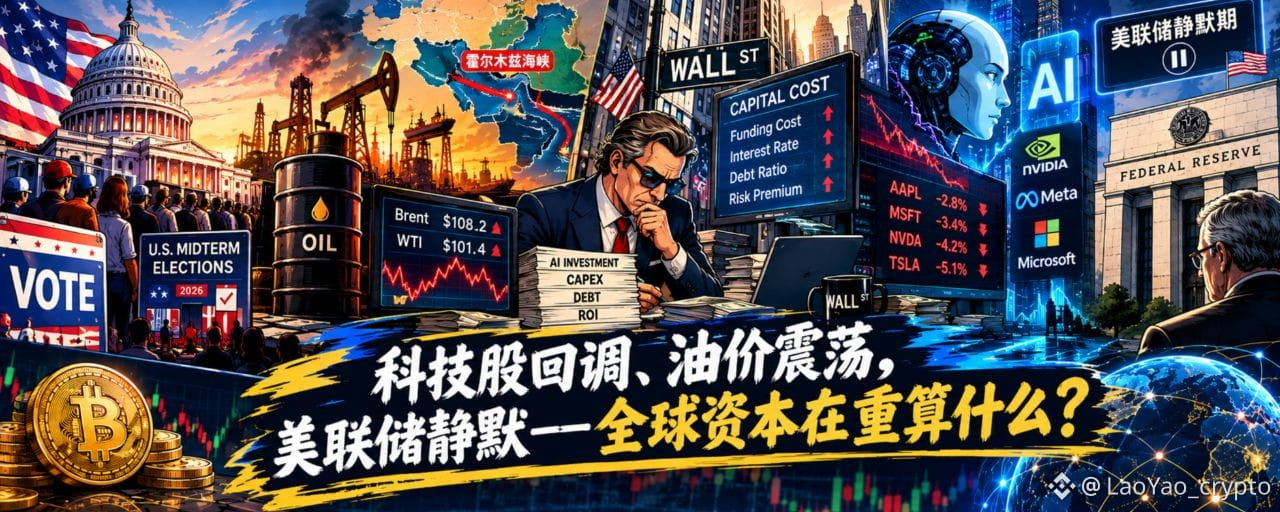
19 de octubre: retroceso de las acciones tecnológicas, volatilidad del precio del petróleo y silencio de la Fed: ¿qué están recalculando los capitales mundiales?Comienza una nueva semana y los mercados de capitales mundiales se enfrentan a tres temas principales:
- ¿Podrán los rendimientos de las inversiones en IA justificar las altas valoraciones?;
- ¿Elevarán los riesgos energéticos la inflación?;
- Cómo cambiará el alto costo del capital la valoración de los activos.
La semana pasada, el sector tecnológico de las acciones estadounidenses sufrió una presión notable. La tensión entre las necesidades de financiación de las inversiones relacionadas con la IA, los costos de financiación y los rendimientos futuros se convirtió en el foco de atención del mercado.
La situación en Oriente Medio y las disputas energéticas entre Rusia y Ucrania siguen influyendo en las expectativas sobre el suministro de crudo, mientras que las fluctuaciones del precio del petróleo añaden nuevas variables a la inflación mundial y a la política monetaria.
Esta semana, el PIB de China del tercer trimestre y los datos económicos de septiembre pondrán a prueba la resiliencia de la demanda interna y del crecimiento económico;
19 de octubre: retroceso de las acciones tecnológicas, volatilidad del precio del petróleo y silencio de la Fed: ¿qué están recalculando los capitales mundiales?
Comienza una nueva semana y los mercados de capitales mundiales se enfrentan a tres temas principales:
- ¿Podrán los rendimientos de las inversiones en IA justificar las altas valoraciones?;
- ¿Elevarán los riesgos energéticos la inflación?;
- Cómo cambiará el alto costo del capital la valoración de los activos.
La semana pasada, el sector tecnológico de las acciones estadounidenses sufrió una presión notable. La tensión entre las necesidades de financiación de las inversiones relacionadas con la IA, los costos de financiación y los rendimientos futuros se convirtió en el foco de atención del mercado.
La situación en Oriente Medio y las disputas energéticas entre Rusia y Ucrania siguen influyendo en las expectativas sobre el suministro de crudo, mientras que las fluctuaciones del precio del petróleo añaden nuevas variables a la inflación mundial y a la política monetaria.
Esta semana, el PIB de China del tercer trimestre y los datos económicos de septiembre pondrán a prueba la resiliencia de la demanda interna y del crecimiento económico;
314
Artículo
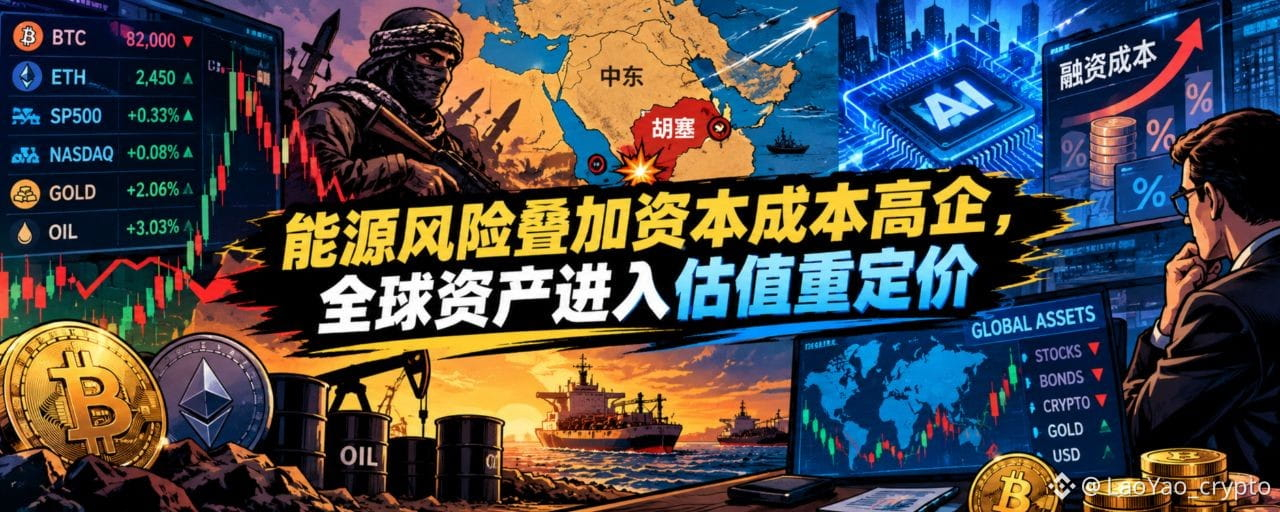
16 de octubre: los riesgos energéticos se suman al elevado costo del capital y los activos globales entran en una fase de reajuste de valoracionesEn las últimas 24 horas, los mercados de capitales globales han mostrado tres tendencias principales: repunte de los riesgos energéticos, rendimientos de los bonos del Tesoro estadounidense a largo plazo aún elevados y presión sobre las valoraciones de los activos de riesgo.
Las preocupaciones sobre el crédito relacionado con la IA se han moderado y los principales índices bursátiles estadounidenses cerraron al alza. Sin embargo, la subida de los índices oculta una marcada divergencia sectorial: las acciones de semiconductores sufrieron ventas, los sectores defensivos se fortalecieron y los inversores siguen reevaluando los riesgos y los rendimientos.
El mercado de criptomonedas siguió la trayectoria de la bolsa estadounidense, con una «caída brusca y recuperación en forma de V». Se produjo un rebote a corto plazo, pero aún no basta para demostrar que el apetito por el riesgo haya vuelto plenamente.
La clave ahora no es solo la evolución de los mercados, sino cómo los riesgos de inflación energética y el costo del capital están influyendo conjuntamente en los límites de valoración de los activos globales.
16 de octubre: los riesgos energéticos se suman al elevado costo del capital y los activos globales entran en una fase de reajuste de valoraciones
En las últimas 24 horas, los mercados de capitales globales han mostrado tres tendencias principales: repunte de los riesgos energéticos, rendimientos de los bonos del Tesoro estadounidense a largo plazo aún elevados y presión sobre las valoraciones de los activos de riesgo.
Las preocupaciones sobre el crédito relacionado con la IA se han moderado y los principales índices bursátiles estadounidenses cerraron al alza. Sin embargo, la subida de los índices oculta una marcada divergencia sectorial: las acciones de semiconductores sufrieron ventas, los sectores defensivos se fortalecieron y los inversores siguen reevaluando los riesgos y los rendimientos.
El mercado de criptomonedas siguió la trayectoria de la bolsa estadounidense, con una «caída brusca y recuperación en forma de V». Se produjo un rebote a corto plazo, pero aún no basta para demostrar que el apetito por el riesgo haya vuelto plenamente.
La clave ahora no es solo la evolución de los mercados, sino cómo los riesgos de inflación energética y el costo del capital están influyendo conjuntamente en los límites de valoración de los activos globales.
349
Artículo
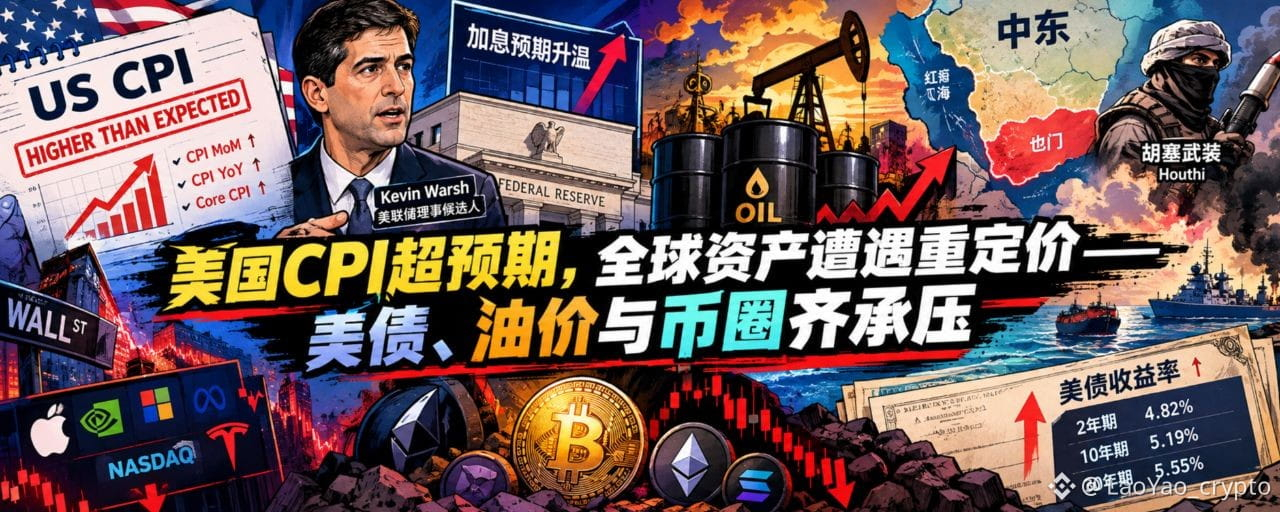
15 de octubre: el IPC de Estados Unidos supera las previsiones y los activos globales sufren una nueva valoración——Los bonos del Tesoro, el petróleo y las criptomonedas, bajo presión
En las últimas 24 horas, el IPC de Estados Unidos de septiembre superó las expectativas del mercado (3,7 % interanual y un aumento mensual del 0,3 % en el IPC subyacente, por encima de lo previsto), reavivando la preocupación por la inflación y los tipos de interés y presionando a los mercados de capitales mundiales.
Las acciones tecnológicas estadounidenses lideraron las caídas; los rendimientos de los bonos del Tesoro se mantuvieron elevados, mientras que el oro, la plata y los criptoactivos retrocedieron al mismo tiempo.
Al mismo tiempo, el conflicto en Oriente Medio siguió elevando los riesgos para el suministro energético, lo que complicó aún más las perspectivas de inflación.
El FMI publicó su último informe (Perspectivas de la economía mundial), y el crecimiento económico global y los cambios estructurales en las principales economías volvieron a situarse en el centro de la atención del mercado.
15 de octubre: el IPC de Estados Unidos supera las previsiones y los activos globales sufren una nueva valoración
——Los bonos del Tesoro, el petróleo y las criptomonedas, bajo presión
En las últimas 24 horas, el IPC de Estados Unidos de septiembre superó las expectativas del mercado (3,7 % interanual y un aumento mensual del 0,3 % en el IPC subyacente, por encima de lo previsto), reavivando la preocupación por la inflación y los tipos de interés y presionando a los mercados de capitales mundiales.
Las acciones tecnológicas estadounidenses lideraron las caídas; los rendimientos de los bonos del Tesoro se mantuvieron elevados, mientras que el oro, la plata y los criptoactivos retrocedieron al mismo tiempo.
Al mismo tiempo, el conflicto en Oriente Medio siguió elevando los riesgos para el suministro energético, lo que complicó aún más las perspectivas de inflación.
El FMI publicó su último informe (Perspectivas de la economía mundial), y el crecimiento económico global y los cambios estructurales en las principales economías volvieron a situarse en el centro de la atención del mercado.
753
Artículo
13 de octubre: Trump centra su atención en las elecciones de mitad de mandato y los riesgos en Oriente Medio elevan la prima energética: los mercados globales reducen el riesgo antes del IPCEn las últimas 24 horas, el apetito por el riesgo en los mercados de capitales globales disminuyó.
La situación en Oriente Medio y los riesgos para el suministro energético impulsan al alza los precios del petróleo; los rendimientos de los bonos del Tesoro estadounidense a largo plazo se mantienen elevados, el dólar se fortalece y los metales preciosos y los sectores tecnológicos orientados al crecimiento están bajo presión.
A medida que se acercan las elecciones de mitad de mandato de Estados Unidos, la agenda política interna del Gobierno de Trump se entrelaza con la situación en Oriente Medio, y los precios de la energía vuelven a ser una variable importante para las expectativas de inflación.
Esta semana, el IPC de Estados Unidos y los resultados de los grandes bancos serán el centro de atención del mercado.
Por un lado, los inversores evalúan cómo el alza de los precios de la energía afecta a la inflación y a la trayectoria de los tipos de interés,
Por otro lado, vuelve a evaluar si los beneficios empresariales pueden respaldar las valoraciones actuales de los activos.
13 de octubre: Trump centra su atención en las elecciones de mitad de mandato y los riesgos en Oriente Medio elevan la prima energética: los mercados globales reducen el riesgo antes del IPC
En las últimas 24 horas, el apetito por el riesgo en los mercados de capitales globales disminuyó.
La situación en Oriente Medio y los riesgos para el suministro energético impulsan al alza los precios del petróleo; los rendimientos de los bonos del Tesoro estadounidense a largo plazo se mantienen elevados, el dólar se fortalece y los metales preciosos y los sectores tecnológicos orientados al crecimiento están bajo presión.
A medida que se acercan las elecciones de mitad de mandato de Estados Unidos, la agenda política interna del Gobierno de Trump se entrelaza con la situación en Oriente Medio, y los precios de la energía vuelven a ser una variable importante para las expectativas de inflación.
Esta semana, el IPC de Estados Unidos y los resultados de los grandes bancos serán el centro de atención del mercado.
Por un lado, los inversores evalúan cómo el alza de los precios de la energía afecta a la inflación y a la trayectoria de los tipos de interés,
Por otro lado, vuelve a evaluar si los beneficios empresariales pueden respaldar las valoraciones actuales de los activos.
2
1.1k
Artículo
12 de octubre: los riesgos en Oriente Medio se suman a la inflación energética; ¿cómo reajustará el IPC de esta semana el valor de los activos globales?¡Comienza una nueva semana!
Del 12 al 18 de octubre, los mercados globales afrontarán una importante prueba de variables macroeconómicas: se publicarán sucesivamente los datos del IPC, el IPP y las ventas minoristas de Estados Unidos correspondientes a septiembre; los grandes bancos estadounidenses comenzarán a presentar sus resultados del tercer trimestre, y se celebrarán al mismo tiempo las reuniones anuales del FMI y el Banco Mundial.
La atención del mercado se centra en tres aspectos:
-¿Podrán los precios de la energía impulsar aún más la inflación?;
-¿Podrán los beneficios de las empresas estadounidenses respaldar las valoraciones actuales?;
-¿Cómo afectará el entorno de tipos de interés altos a los flujos globales de capital?
Entre ellos, el IPC de Estados Unidos de septiembre es uno de los principales indicadores para las operaciones de esta semana. Si el repunte de la inflación supera las expectativas, el mercado podría volver a ajustar sus previsiones sobre la trayectoria de los recortes de tipos de la Reserva Federal, lo que también presionaría al alza los rendimientos de los bonos del Tesoro estadounidense y a la baja las valoraciones de los activos de riesgo.
12 de octubre: los riesgos en Oriente Medio se suman a la inflación energética; ¿cómo reajustará el IPC de esta semana el valor de los activos globales?
¡Comienza una nueva semana!
Del 12 al 18 de octubre, los mercados globales afrontarán una importante prueba de variables macroeconómicas: se publicarán sucesivamente los datos del IPC, el IPP y las ventas minoristas de Estados Unidos correspondientes a septiembre; los grandes bancos estadounidenses comenzarán a presentar sus resultados del tercer trimestre, y se celebrarán al mismo tiempo las reuniones anuales del FMI y el Banco Mundial.
La atención del mercado se centra en tres aspectos:
-¿Podrán los precios de la energía impulsar aún más la inflación?;
-¿Podrán los beneficios de las empresas estadounidenses respaldar las valoraciones actuales?;
-¿Cómo afectará el entorno de tipos de interés altos a los flujos globales de capital?
Entre ellos, el IPC de Estados Unidos de septiembre es uno de los principales indicadores para las operaciones de esta semana. Si el repunte de la inflación supera las expectativas, el mercado podría volver a ajustar sus previsiones sobre la trayectoria de los recortes de tipos de la Reserva Federal, lo que también presionaría al alza los rendimientos de los bonos del Tesoro estadounidense y a la baja las valoraciones de los activos de riesgo.
180
Artículo
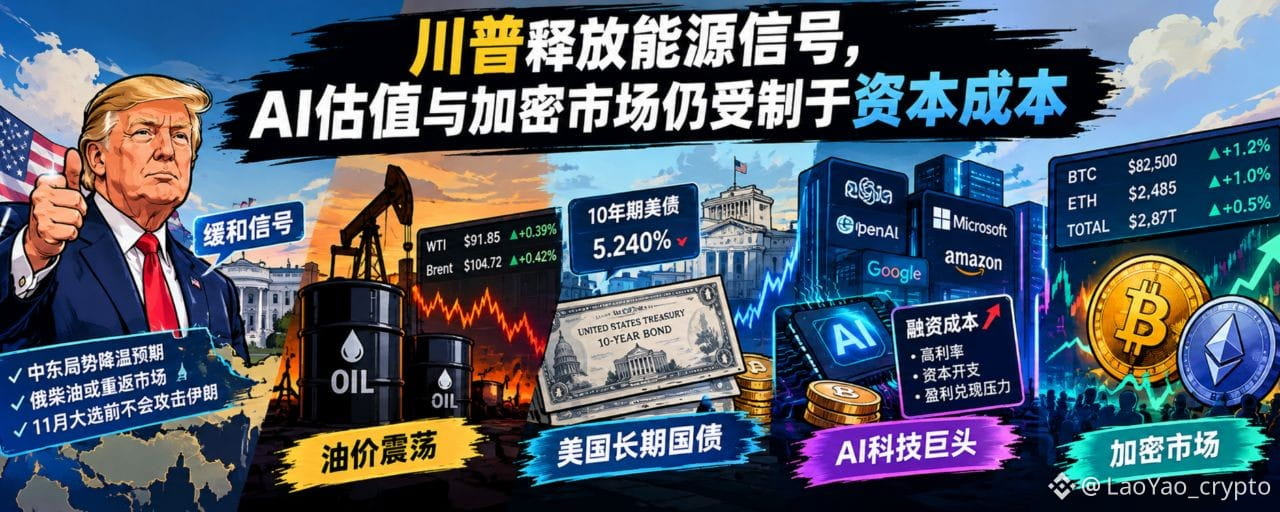
10 de octubre: Trump da señales sobre la energía; las valoraciones de la IA y el mercado de las criptomonedas siguen condicionados por el coste del capitalEn las últimas 24 horas, el apetito por el riesgo en los mercados de capitales mundiales ha repuntado.
Las señales de política de Trump sobre Oriente Medio, junto con los planes para que el diésel ruso pueda volver al mercado mundial, han aliviado temporalmente algunas preocupaciones sobre el suministro energético.
Los principales índices bursátiles estadounidenses cerraron al alza en bloque, el oro y la plata repuntaron, y el mercado de las criptomonedas también se recuperó.
Pero el mercado no ha dejado atrás realmente los riesgos:
- El precio del petróleo sigue en niveles elevados
- Los rendimientos de los bonos del Tesoro de EE. UU. a largo plazo siguen bajo presión
- Se cuestionan la rentabilidad y la transparencia financiera de los gigantes de la IA
- La presión en los mercados de bonos europeos tampoco ha desaparecido.
A corto plazo, se negocian los cambios marginales en los riesgos geopolíticos; a largo plazo, sin embargo, sigue pesando la realidad de las restricciones que impone el coste del capital.
10 de octubre: Trump da señales sobre la energía; las valoraciones de la IA y el mercado de las criptomonedas siguen condicionados por el coste del capital
En las últimas 24 horas, el apetito por el riesgo en los mercados de capitales mundiales ha repuntado.
Las señales de política de Trump sobre Oriente Medio, junto con los planes para que el diésel ruso pueda volver al mercado mundial, han aliviado temporalmente algunas preocupaciones sobre el suministro energético.
Los principales índices bursátiles estadounidenses cerraron al alza en bloque, el oro y la plata repuntaron, y el mercado de las criptomonedas también se recuperó.
Pero el mercado no ha dejado atrás realmente los riesgos:
- El precio del petróleo sigue en niveles elevados
- Los rendimientos de los bonos del Tesoro de EE. UU. a largo plazo siguen bajo presión
- Se cuestionan la rentabilidad y la transparencia financiera de los gigantes de la IA
- La presión en los mercados de bonos europeos tampoco ha desaparecido.
A corto plazo, se negocian los cambios marginales en los riesgos geopolíticos; a largo plazo, sin embargo, sigue pesando la realidad de las restricciones que impone el coste del capital.
344
Artículo
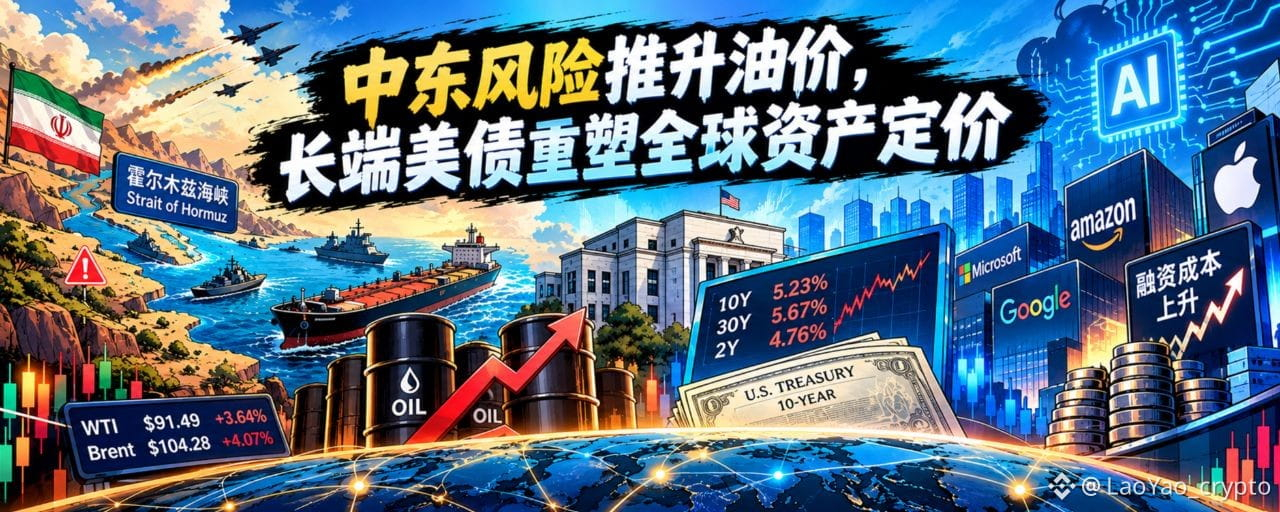
9 de octubre: los riesgos en Oriente Medio impulsan los precios del petróleo y los bonos del Tesoro estadounidense a largo plazo redefinen la valoración de los activos mundialesEn las últimas 24 horas, la principal tensión en los mercados de capitales mundiales sigue siendo —
Los riesgos geopolíticos en Oriente Medio impulsan al alza los precios de la energía,
Las expectativas de inflación y los costes de financiación a largo plazo siguen limitando conjuntamente la valoración de los activos de riesgo.
El petróleo crudo subió con fuerza, los rendimientos de los bonos del Tesoro estadounidense a largo plazo se mantuvieron elevados, las acciones de semiconductores y los criptoactivos sufrieron presiones al mismo tiempo, mientras que el sector energético resistió relativamente bien. En el mercado de criptomonedas se produjeron liquidaciones concentradas, y las posiciones largas apalancadas se deshicieron a mayor velocidad.
Lo que está descontando el mercado no es solo el conflicto geopolítico en sí, sino también el efecto combinado de los precios de la energía, los tipos de interés a largo plazo y las expectativas de beneficios de la IA.
#每日币圈热点综述 #币圈心学
9 de octubre: los riesgos en Oriente Medio impulsan los precios del petróleo y los bonos del Tesoro estadounidense a largo plazo redefinen la valoración de los activos mundiales
En las últimas 24 horas, la principal tensión en los mercados de capitales mundiales sigue siendo —
Los riesgos geopolíticos en Oriente Medio impulsan al alza los precios de la energía,
Las expectativas de inflación y los costes de financiación a largo plazo siguen limitando conjuntamente la valoración de los activos de riesgo.
El petróleo crudo subió con fuerza, los rendimientos de los bonos del Tesoro estadounidense a largo plazo se mantuvieron elevados, las acciones de semiconductores y los criptoactivos sufrieron presiones al mismo tiempo, mientras que el sector energético resistió relativamente bien. En el mercado de criptomonedas se produjeron liquidaciones concentradas, y las posiciones largas apalancadas se deshicieron a mayor velocidad.
Lo que está descontando el mercado no es solo el conflicto geopolítico en sí, sino también el efecto combinado de los precios de la energía, los tipos de interés a largo plazo y las expectativas de beneficios de la IA.
#每日币圈热点综述 #币圈心学
327
Un cambio estructural que merece atención es:
$BTC muestra una resistencia relativa a las caídas,
$ETH y las altcoins son claramente más débiles.
{spot}(BTCUSDT)
Esto significa que, en una fase de menor apetito por el riesgo,
el capital empieza a concentrarse en los activos principales dentro del mercado cripto, alejándose de los activos de beta alta.
A corto plazo, todavía hay que seguir de cerca tres variables en el mercado cripto:
los rendimientos de los bonos del Tesoro de EE. UU., el índice del dólar y las expectativas sobre la política de la Reserva Federal.
Si los rendimientos de los bonos del Tesoro de EE. UU. a largo plazo siguen subiendo, será difícil que se alivie de verdad la presión sobre la valoración de los activos de riesgo.
#币圈心学
Un cambio estructural que merece atención es:
$BTC muestra una resistencia relativa a las caídas,
$ETH y las altcoins son claramente más débiles.
Esto significa que, en una fase de menor apetito por el riesgo,
el capital empieza a concentrarse en los activos principales dentro del mercado cripto, alejándose de los activos de beta alta.
A corto plazo, todavía hay que seguir de cerca tres variables en el mercado cripto:
los rendimientos de los bonos del Tesoro de EE. UU., el índice del dólar y las expectativas sobre la política de la Reserva Federal.
Si los rendimientos de los bonos del Tesoro de EE. UU. a largo plazo siguen subiendo, será difícil que se alivie de verdad la presión sobre la valoración de los activos de riesgo.
#币圈心学
LaoYao_crypto
·
--
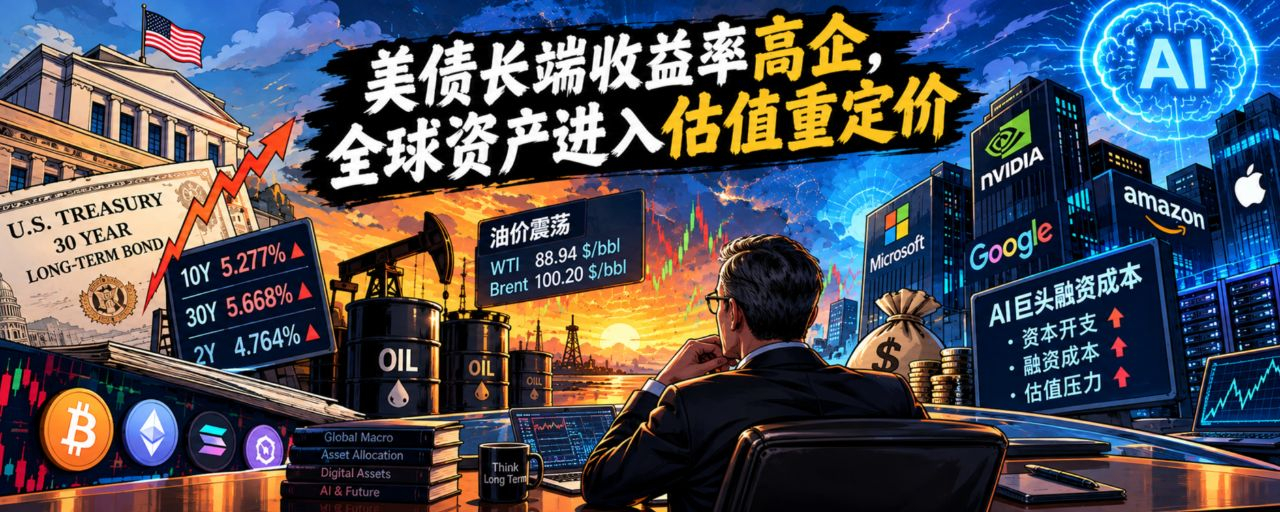
8 de octubre: los rendimientos de los bonos del Tesoro estadounidense a largo plazo siguen elevados y los activos globales entran en una fase de reajuste de valoraciones
En las últimas 24 horas, la principal tensión de los mercados globales se ha concentrado aún más en una variable:
—los rendimientos de los bonos del Tesoro estadounidense a largo plazo.
Los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años siguen en niveles elevados, y el repunte de los tipos a largo plazo empieza a trasladarse del mercado de bonos a las acciones, el oro, el dólar y los criptoactivos.
En apariencia, se trata de una corrección de los activos de riesgo desde niveles elevados;
En un análisis más profundo, los mercados de capitales están recalculando una cuestión:
Cuando el coste del capital se mantiene elevado durante mucho tiempo,
¿Hasta qué niveles pueden sostener los enormes gastos de capital en IA, las valoraciones empresariales y los activos de riesgo globales?
540
Las últimas actas publicadas por la Reserva Federal transmiten una señal de tono restrictivo: la mayoría de los miembros considera que todavía podría ser apropiado subir las tasas una vez más este año.
Al mismo tiempo:
- precios del petróleo por encima de los 100 dólares
- rendimientos elevados de los bonos del Tesoro estadounidense a largo plazo
- enormes inversiones de capital en IA
- expectativas de nuevas subidas de tasas por parte de la Reserva Federal
están configurando una nueva combinación en los mercados de capitales.
Lo que preocupa a los mercados de capitales es si la persistencia simultánea de estas variables podría cambiar el nivel de valoración de referencia de los activos globales.
En los últimos años, el mercado se acostumbró a tasas de interés bajas, abundante liquidez y valoraciones elevadas.
Hoy, los mercados de capitales se enfrentan a lo siguiente:
——el dinero es cada vez más caro y el capital, cada vez más selectivo.
La tendencia industrial de largo plazo de la IA no ha cambiado por ello;
pero la valoración que el mercado está dispuesto a asignarle podría estar cambiando.
Este es el aspecto más importante que conviene observar hoy en la valoración de los activos globales:
las tendencias industriales determinan la dirección de los activos, mientras que el costo del capital determina cuánto está dispuesto a pagar el mercado por ellos.
Y los rendimientos de los bonos del Tesoro estadounidense a largo plazo están volviendo a ser la vara con la que se valoran los activos globales.
#币圈心学
LaoYao_crypto
·
--
8 de octubre: los rendimientos de los bonos del Tesoro estadounidense a largo plazo siguen elevados y los activos globales entran en una fase de reajuste de valoraciones
En las últimas 24 horas, la principal tensión de los mercados globales se ha concentrado aún más en una variable:
—los rendimientos de los bonos del Tesoro estadounidense a largo plazo.
Los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años siguen en niveles elevados, y el repunte de los tipos a largo plazo empieza a trasladarse del mercado de bonos a las acciones, el oro, el dólar y los criptoactivos.
En apariencia, se trata de una corrección de los activos de riesgo desde niveles elevados;
En un análisis más profundo, los mercados de capitales están recalculando una cuestión:
Cuando el coste del capital se mantiene elevado durante mucho tiempo,
¿Hasta qué niveles pueden sostener los enormes gastos de capital en IA, las valoraciones empresariales y los activos de riesgo globales?
—los rendimientos de los bonos del Tesoro estadounidense a largo plazo.
Los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años siguen en niveles elevados, y el repunte de los tipos a largo plazo empieza a trasladarse del mercado de bonos a las acciones, el oro, el dólar y los criptoactivos.
En apariencia, se trata de una corrección de los activos de riesgo desde niveles elevados;
En un análisis más profundo, los mercados de capitales están recalculando una cuestión:
Cuando el coste del capital se mantiene elevado durante mucho tiempo,
¿Hasta qué niveles pueden sostener los enormes gastos de capital en IA, las valoraciones empresariales y los activos de riesgo globales?
99
Artículo
8 de octubre: los rendimientos de los bonos del Tesoro estadounidense a largo plazo siguen elevados y los activos globales entran en una fase de reajuste de valoracionesEn las últimas 24 horas, la principal tensión de los mercados globales se ha concentrado aún más en una variable:
—los rendimientos de los bonos del Tesoro estadounidense a largo plazo.
Los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años siguen en niveles elevados, y el repunte de los tipos a largo plazo empieza a trasladarse del mercado de bonos a las acciones, el oro, el dólar y los criptoactivos.
En apariencia, se trata de una corrección de los activos de riesgo desde niveles elevados;
En un análisis más profundo, los mercados de capitales están recalculando una cuestión:
Cuando el coste del capital se mantiene elevado durante mucho tiempo,
¿Hasta qué niveles pueden sostener los enormes gastos de capital en IA, las valoraciones empresariales y los activos de riesgo globales?
8 de octubre: los rendimientos de los bonos del Tesoro estadounidense a largo plazo siguen elevados y los activos globales entran en una fase de reajuste de valoraciones
En las últimas 24 horas, la principal tensión de los mercados globales se ha concentrado aún más en una variable:
—los rendimientos de los bonos del Tesoro estadounidense a largo plazo.
Los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años siguen en niveles elevados, y el repunte de los tipos a largo plazo empieza a trasladarse del mercado de bonos a las acciones, el oro, el dólar y los criptoactivos.
En apariencia, se trata de una corrección de los activos de riesgo desde niveles elevados;
En un análisis más profundo, los mercados de capitales están recalculando una cuestión:
Cuando el coste del capital se mantiene elevado durante mucho tiempo,
¿Hasta qué niveles pueden sostener los enormes gastos de capital en IA, las valoraciones empresariales y los activos de riesgo globales?
—los rendimientos de los bonos del Tesoro estadounidense a largo plazo.
Los rendimientos de los bonos del Tesoro estadounidense a 10 y 30 años siguen en niveles elevados, y el repunte de los tipos a largo plazo empieza a trasladarse del mercado de bonos a las acciones, el oro, el dólar y los criptoactivos.
En apariencia, se trata de una corrección de los activos de riesgo desde niveles elevados;
En un análisis más profundo, los mercados de capitales están recalculando una cuestión:
Cuando el coste del capital se mantiene elevado durante mucho tiempo,
¿Hasta qué niveles pueden sostener los enormes gastos de capital en IA, las valoraciones empresariales y los activos de riesgo globales?
2
499
Artículo
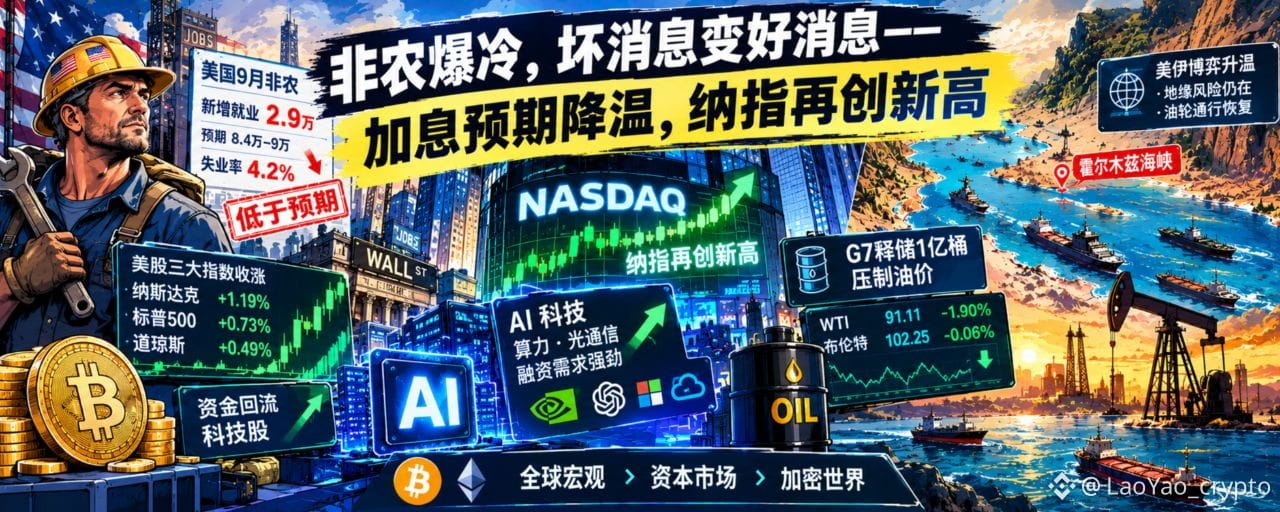
3 de octubre: la sorpresa de los no agrícolas, las malas noticias se vuelven buenas — baja la expectativa de alzas de tipos, el Nasdaq marca un nuevo máximoEn las últimas 24 horas, los mercados financieros globales, después de experimentar una semana de intensas turbulencias, volvieron a entrar en una fase de revaloración.
La mayor variable del mercado es que los datos de empleo no agrícola de EE. UU. de septiembre quedaron muy por debajo de lo esperado.
En septiembre, los empleos no agrícolas solo aumentaron alrededor de 29.000, muy por debajo de lo esperado por el mercado. La tasa de desempleo subió hasta el 4,2% y, al mismo tiempo, los datos de empleo de los dos meses anteriores se ajustaron aún más a la baja.
La desaceleración evidente del mercado laboral hizo que el mercado ajustara rápidamente a la baja la expectativa de que la Reserva Federal suba tipos de aquí a octubre.
Malos datos de empleo → baja la expectativa de alza de tipos → retrocede el rendimiento de los bonos del Tesoro de EE. UU. → la valoración de las acciones tecnológicas se recupera → rebote de los activos de riesgo.
3 de octubre: la sorpresa de los no agrícolas, las malas noticias se vuelven buenas — baja la expectativa de alzas de tipos, el Nasdaq marca un nuevo máximo
En las últimas 24 horas, los mercados financieros globales, después de experimentar una semana de intensas turbulencias, volvieron a entrar en una fase de revaloración.
La mayor variable del mercado es que los datos de empleo no agrícola de EE. UU. de septiembre quedaron muy por debajo de lo esperado.
En septiembre, los empleos no agrícolas solo aumentaron alrededor de 29.000, muy por debajo de lo esperado por el mercado. La tasa de desempleo subió hasta el 4,2% y, al mismo tiempo, los datos de empleo de los dos meses anteriores se ajustaron aún más a la baja.
La desaceleración evidente del mercado laboral hizo que el mercado ajustara rápidamente a la baja la expectativa de que la Reserva Federal suba tipos de aquí a octubre.
Malos datos de empleo → baja la expectativa de alza de tipos → retrocede el rendimiento de los bonos del Tesoro de EE. UU. → la valoración de las acciones tecnológicas se recupera → rebote de los activos de riesgo.
665
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinancePick
2.9M vistas
151,029 están debatiendo
¡Únete a #TemporadaDeResultados: predice resultados en Binance Pick y comparte tu opinión en Binance Square!
Binance Square Official
·407 me gusta
·342k vistas
EarningsSeason
5.2M vistas
25,712 están debatiendo
AnthropicTTMRevenueGrewAbout1200%
14,419 vistas
298 están debatiendo