

translog1c
2 Publicaciones
translog1c
Denunciar
Bloquear usuario
Buy-side investor researching
AI infrastructure & semiconductors.

KOL de TradFi
0 Siguiendo
20 Seguidores
6 Me gusta
1 Insignias
Publicaciones
·
--
Alcista
Verificado
Uno de los comentarios más importantes de la conferencia de resultados de $MUB fue que FQ1 debería ser el margen bruto mínimo para el año fiscal 27.
Micron espera que los ingresos crezcan de forma secuencial cada trimestre en el FY27, mientras que el margen bruto debería moverse al alza después de la Q1. Se espera que los precios sigan mejorando, pero a un ritmo más lento que antes.
Mi opinión es que el EPS del FY27 puede superar los 200 dólares.
La guía de EPS para FQ1 ya es de 38,15 dólares. Si las ganancias siguen creciendo desde aquí, no creo que llegar a 200 requiera un supuesto especialmente agresivo.
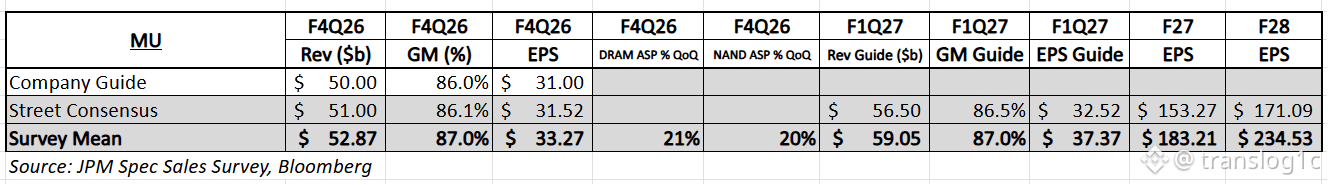
La encuesta de canal de JPM situó el EPS del FY27 en torno a 180 dólares, mientras que el consenso del FY28 estaba en torno a 234. También creo que las ganancias del FY28 pueden seguir subiendo si el ciclo de memoria actual continúa.
La devolución de capital es otra cosa que estoy observando de cerca.
Con un EPS de 200 dólares y aproximadamente 1,15B de acciones diluidas, Micron generaría alrededor de 230B de ganancias.
Incluso si solo alrededor de la mitad de eso se convierte en flujo de caja libre excedente disponible para devoluciones de capital, la capacidad potencial de recompra aún podría ser muy significativa.
Micron ya ha dicho que planea aumentar las devoluciones de capital a partir del 9 de diciembre, principalmente mediante recompras de acciones, y buscará autorización adicional de recompra.
Sobre precios, todavía creo que existe una brecha entre las expectativas del mercado y lo que estoy escuchando en la industria.
Después de hablar recientemente con contactos de la industria de la memoria, la demanda parece estar más ajustada que hace unos meses.
Estoy escuchando lo mismo en China. Las empresas de internet de China incluso están comprando agresivamente memoria en el mercado secundario, junto con GPUs RTX 5090.
También ha habido algunas discusiones sobre un tope trimestral del 30% para el aumento del precio de la memoria.
Con base en mis propias verificaciones del canal, no he visto evidencia de un tope general del 30% trimestral en precios de DRAM o NAND convencionales.
#EarningsSeason
3
2
19k
·
--
$MUB probablemente sea el informe de resultados más importante de esta semana. #EarningsSeason
La memoria sigue siendo una de las operaciones preferidas en este momento, pero la posición no parece excesivamente abarrotada incluso después del reciente rebote. El mercado de opciones cuenta una historia similar.
Para este informe, principalmente vigilo dos cosas: la recompra que comienza en diciembre y las perspectivas de precios de la dirección.
El mercado parece estar descontando una curva de precios de memoria mucho más plana desde aquí. Creo que eso es demasiado conservador.
Mis comprobaciones recientes del canal aún apuntan a nuevos aumentos de precios de DRAM y SSD, y el impulso de precios secuenciales se mantiene intacto. Ese es el margen que vigilaré con mayor atención de cara al informe.
5
1
4
4.7k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono